本文来自微信公众号: 快刀青衣 ,作者:快刀青衣
看一家AI公司的产品、组织和价值取舍。
Anthropic这两天公布了自己的招股书,正文一共335页。
我刚打开的时候,也做了很久的心理建设。毕竟,300多页的全英文文档,想想就头大。我原本预料,里面会充斥着各种震撼但枯燥的数字。
但翻开之后,我还是愣了一下。
因为招股书最前面几页不是数据表,也不是收入增长曲线,而是一组配图:培养皿、生物结构图、星图,还有手绘的科学图解,有一种旧科学期刊的质感。
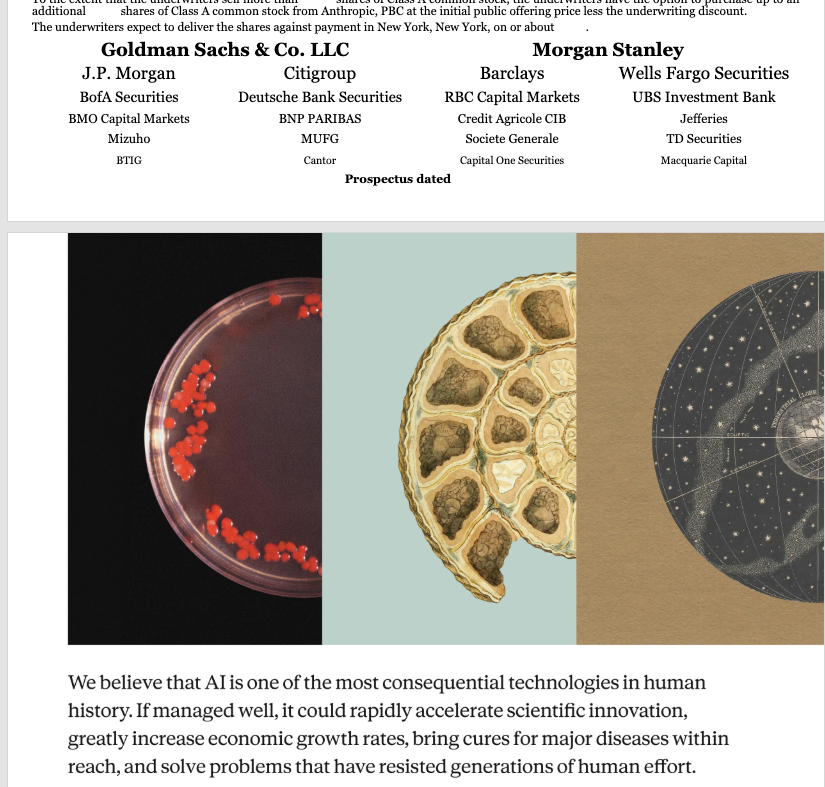
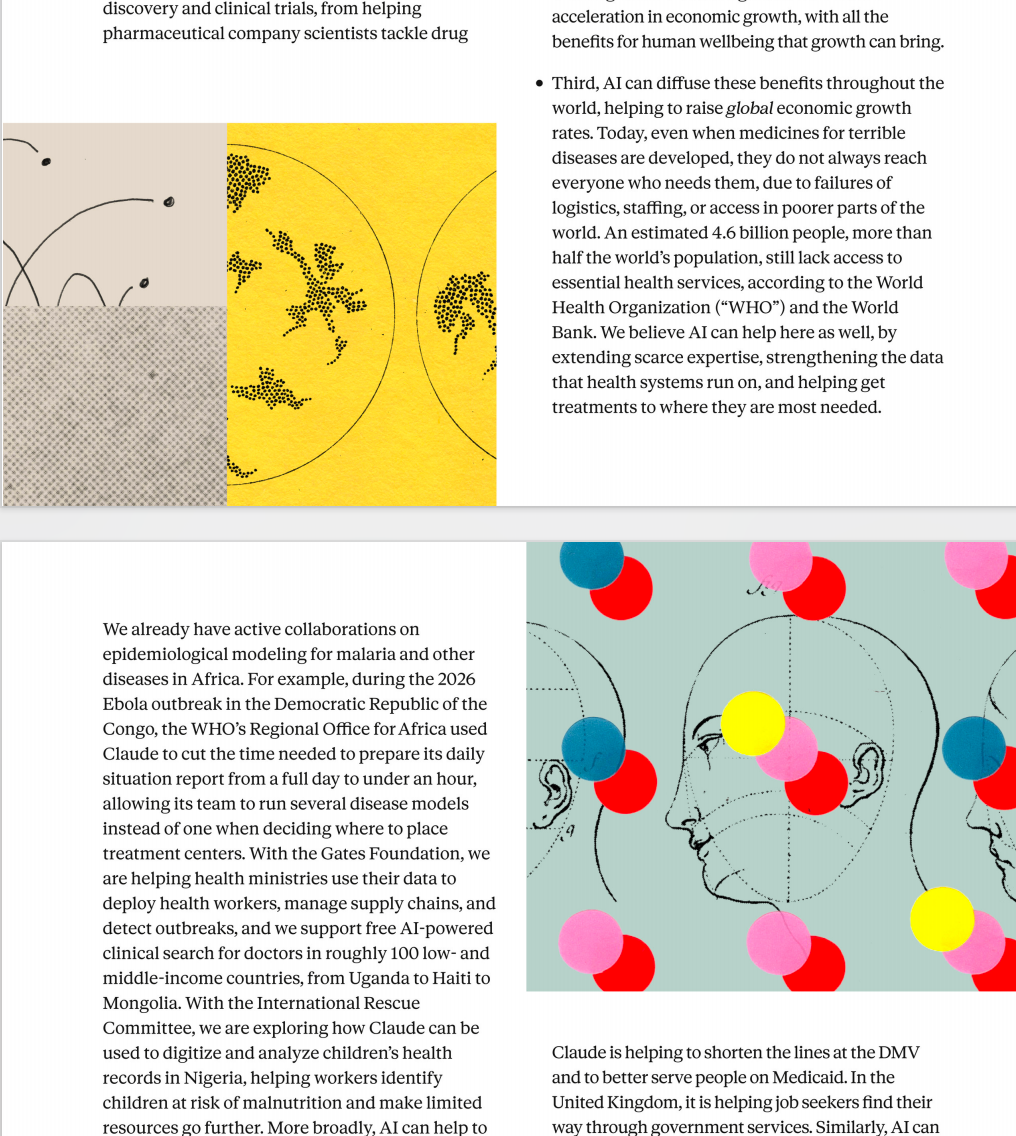
你很难第一时间反应过来,这是一份当红AI公司的上市招股书。它看起来更像某个自然研究机构的年度报告。
要知道,这家公司有可能创造美股史上最大科技IPO的纪录。
可它在开篇放的,却是培养皿和星图。这几页其实是七位创始人联名写的一封信。信的内容我放到最后说,因为它是这335页里非常值得琢磨的部分。
今天不聊股票,不聊估值,也不聊谁能在这场IPO里赚多少钱。
就从这份招股书里挑10件事,聊聊这家公司的产品、组织和一些关键判断。最后,我也会说说自己的看法。
第一件事,模型越便宜,总账单越大。
Anthropic在过去一年多里不断给模型降价。2025年11月发布的Opus 4.5,能力更强,价格更低。今年9月,Opus 5.5把单任务成本又降了约40%,Fable 5.1降了约25%,复杂编码任务的成本最多降了45%。
按常理,东西卖便宜了,总收入应该跟着缩。但Anthropic的收入曲线完全反了过来。
2023年全年收入4100万美元,2024年达到3.86亿美元,2025年达到45.85亿美元,2026年光上半年就已经达到162.86亿美元。
季度环比增速也从2025Q4的48%跳到2026Q1的132%,再到2026Q2的144%。
单价打下去了,总量反而炸了出来,而且使用量的增长远远超过了价格的下降。
这说明AI的使用量可能还远没到天花板。之前很多企业用得少,价格贵是一个重要原因。价格一降,需求就像被捅开了一个窟窿,往外冒个不停。
这在经济学里有个专有名词,叫杰文斯悖论。最经典的例子就是,蒸汽机变得更省煤之后,煤的总用量反而上去了。
第二件事,模型的保鲜期只有6个月。
招股书里有一个很容易被忽略的数据:2026年Q3收入的大约80%,来自过去6个月内发布的新模型版本。
也就是说,半年前的模型,贡献已经只剩两成了。
这对Anthropic来说,既是好消息,也是坏消息。好消息是,每次推出新模型,客户就跟着升级,迁移速度很快。坏消息是,你不能停。发布节奏哪怕慢一个季度,收入都可能立刻感受到压力。
前9个月上线了250个新模型版本、平台功能和应用,平均一天一个。最开始,我觉得大模型就是一台印钞机,不断收钱。
但现在看来,它不是一项一劳永逸的资产,更像一季一收的庄稼。这季种了才有粮,上一季的余粮很快就吃完了。
而且,这还只是Anthropic一家的模型发布。如果再加上OpenAI、谷歌、Grok和DeepSeek这几家,对咱们用户来说,选择确实会变成一件非常耗费精力的事。
第三件事,程序员放假,收入就掉。
招股书里提到,2026年元旦前两周,很多公司进入代码冻结期,Claude的客户总支出比再往前两周少了大约20%。
你看,一个数字,就把最核心的使用场景暴露出来了:Claude目前最大的收入驱动力是编程。
另一组数据也指向同一个方向。同样是Claude企业版用户,不用Claude Code的人,月均花费不到75美元;而使用Claude Code的前5%用户,花费大约是前者的20倍。
很多人用Claude,可能是写作、画图、做PPT或者聊天。这些场景都有,但真正形成大规模付费的,目前还是程序员。周一到周五上班,用Claude写代码、调bug、做code review;一到周末和假期,就放下了。
程序员对效率的需求最刚性,也愿意为省下来的时间直接付钱。这是目前AI赚到真金白银最清晰的一条路。
当然,Claude也关注到了这个问题。比如前两个月,他们就集中做了手机远程控制功能。相当于周末你也可以打开手机,让公司的电脑继续写代码。
不得不说,这实在是太卷了。
第四件事,老客户一年花9倍的钱。
招股书提到,剔除Claude Pro和Max订阅客户后,Anthropic的净收入留存率约为900%。
这个数字值得敲黑板。简单来说,这个净收入留存率意味着,同一批老客户,在这个季度花的钱,相当于一年前同季度的9倍。
要知道,传统SaaS行业做到120%已经算不错,150%就是顶级水平,也就是说,已经签约的用户,第二年还能再多贡献点收入。
而Anthropic这个数字居然是9倍。我看了好几遍,有点不相信自己的眼睛,因为这几乎是另一个物种。
为什么会这样?因为企业应用场景正在扩散。比如医药公司礼来就是一个典型案例。2025年7月,礼来向大约1万名研究人员开放了Claude Enterprise,也就是企业版。
不到一年,到2026年4月,使用范围就扩展到了全体5万多名员工,覆盖法务、财务、技术、肿瘤学等多个部门。
一个企业客户一开始可能只在一个部门试点,用着用着,就往其他部门铺开了。模型也在变强,半年前做不了的事现在能做了,能做的事就变成了新的预算。
所以,老客户会绑定得越来越紧密。
第五件事,超五成Fortune 500都是客户,但花的钱还不到预算的零头。
招股书里写着,Fortune 10全部、Fortune 500过半已经是Anthropic的客户。
这里和你解释一下,Fortune 500,是美国《财富》杂志每年按照营收规模排出的美国最大500家公司的榜单。换句话说,一大批最有实力的公司都已经成为它的客户了。
按行业看,最大的10家银行全部在列,药企前十占9家,芯片前十占9家。
听起来很厉害,对吧?但紧接着还有一个数字:这些Fortune 500客户花在Claude上的钱,平均不到自身总支出的0.1%。使用最深的前10家,也不到1%。
千分之一,这还是试水的状态。那从这个数字能看出什么?就是大企业已经买票进场了,但它们的大部分预算还趴着没动。
一旦AI从试点变成标配,哪怕支出占比从千分之一升到百分之一,对Anthropic来说,也意味着十倍的增长空间。
第六件事,自己90%的代码由Claude写。
接下来,和你说点从招股书里看到的组织变化。招股书里有一句话,很容易被当成营销话术一带而过:
截至2026年9月,Anthropic内部代码库九成以上的代码提交由Claude完成。工程师人均每天贡献的代码量,是2024年的45倍以上。
约5300名员工,他们最大的「同事」,就是自己做出来的模型。
对外卖代码能力,对内也把代码交给自己的模型来写。一家公司到底信不信自己的产品,看这一条就够了。
九成以上的代码提交由Claude完成,这个数字我完全相信。因为我们产研团队现在的代码工作也是这样做的。
并且不是像以前那样,具体指定哪几行代码怎么写,而是在飞书群里直接唤醒智能体,让它去写代码、做实验。人主要负责最后审核结果。
至少最近两个月,我们内部产研团队的工作方式也被彻底刷新了。
第七件事,AI干的活,在账面上已经比人贵了。
2026年1月至9月,Anthropic内部使用Claude的量,按公开标价折算价值,增长超过250倍。而在2026年4月,Claude当月使用量的折算价值首次超过了公司当月不含股权激励部分的人力成本。
这个数字算的是:如果Claude干的这些活拿到市场上去卖,值多少钱。
换个方式理解就是,5300个员工每个月领工资,Claude每个月也在干活。从4月开始,Claude干的活折算成市场价,比所有员工的工资加起来还高了。
这是一个组织形态上的里程碑:一家公司内部最「贵」的劳动力,已经不只是人了。
另一个变化发生在更长的时间段:从2024年底到2026年9月底,这家公司的员工从约940人涨到了现在的约5300人,但季度收入涨了86倍。
我们再看另一个数字,截止到2026年9月底的过去12个月人均营收超过660万美元,而一年前这个数字只有140万美元。
你看,人在增加,AI增长得更快,两者之间的剪刀差越来越大。
咱们AI时代经常出现的一个词叫「降本增效」。不过,从Anthropic的例子可以看到,企业更应该全力增效,而不是拿着降本的幌子变相裁员。
第八件事,故意不做图片生成,也不做视频。
招股书里有两处专门提到了Anthropic选择不做的事。OpenAI在卷图片,Google在卷视频,Meta在卷多模态。Anthropic在这些赛道上,一个都没卷。
招股书给了三个理由:第一,优先发展经济影响最大的方向。第二,编程和智能体场景本身就是安全研究的试验场,安全问题会在这些场景里真实暴露出来。
第三,也是我觉得最有意思的一条:代码的输出可以验证。代码能跑测试,对错比较清楚,模型训练就有明确的反馈信号。图片好不好看、视频对不对,很难用同样的方式判断。
不做这些事情省下来的算力,全部投给了编程、智能体能力和安全研究。
对我来说,这可能是10个洞察里最有意思的一个。一家公司选择做什么,大致能看出它的能力;选择不做什么,才能看出它的判断。
第九件事,封掉了贡献5%到7%收入的违规客户。
这条跟上一条其实是同一套逻辑。Anthropic在招股书里披露,2026年前9个月,大约5%到7%的收入来自事后发现违反使用政策或商业条款的客户。
这个比例其实不小。而且招股书把这件事的运作方式说得很直白:钱是先照收的,查到违规之后才限制或封号。由于查得慢,收入里一直有这么一部分。
8月和9月,公司专门加强了检测和打击,预计这部分收入后面会下降,还可能拖慢整体增速。
更有意思的是,招股书也承认,被封的账户会换新号重新注册。封了之后,这笔钱还可能回来。顺便一提,业内都知道,新加坡是Claude流量最大的市场之一。懂的都懂。
从这点上说,恐怕很多国内用户对这家公司的态度都很复杂:从价值观和企业文化的角度,大家极其厌恶这家公司的某些做法;但从模型能力和完成任务的水平来说,又让人欲罢不能。
所以,这不是一刀切封完就干净了,而是一场未来还会持续的拉锯游戏。
第十件事,七位创始人在招股书开头写了一封劝退信。
回到最开始说的那封信。
绝大多数公司的招股书开头,都是CEO给投资者写一封信。套路基本差不多:我们很棒,我们还会更棒,欢迎加入我们的旅程。
Anthropic的七位创始人联名写了一封完全反过来的信。
他们说,AI的发展速度可能远超所有人的预期,包括他们自己。他们说,这项技术带来的风险是真实的,他们也没有完全想明白该怎么应对。
他们甚至说,投资这家公司有巨大的不确定性。如果你不能承受这种不确定性,请谨慎考虑。
一家正在冲刺美股史上最大科技IPO的公司,在招股书开头对投资者说:请谨慎考虑。
这封信里,创始人自己用了一个词:anti-sell。也就是「劝退信」,先把公司的取舍说明白,让愿意接受这些取舍的人留下。
还有一点值得注意,Anthropic的公司全名叫Anthropic PBC。PBC是什么意思呢?指的是公共利益公司。它在公司结构上有两层锁。
第一层,七位创始人通过F类股持有50.1%的投票权,确保资本进来之后,不会把公司的方向投没了。投资人哪怕有钱,也不能轻易改变他们的方向。
第二层,一个叫长期利益信托的机构控制着董事会多数席位,督促公司兼顾公共利益。信托设有五个受托人席位,不过披露时有一席空缺。
受托人不能直接购买或持有公司的证券,他们领取固定现金报酬,报酬也不与公司利润挂钩。
两层加在一起,目的就是让公司的使命不被股东大会推翻,也不被创始人自己的短期利益绑架。
回头再看开头那几页培养皿和星图,你大概就理解了。
时间长了,肯定有很多人会说他们矫情。比如,他们反复强调安全和价值观;比如,他们对国内用户采取最严格的封杀措施;再比如,他们因为拒绝美军使用,自己也被挂上了黑名单。
最开始,我作为实用主义者,总觉得他们有很多表演的成分。但最近两年,我去硅谷,几乎都会找几位Anthropic的员工深入聊聊。因为我好奇,这些华人怎么能在一家如此「反华」的公司里生存。
聊下来之后,我发现这几位同学极其相似,也都非常相信自己企业的叙事。包括今年8月去的时候,朋友送给我两本Anthropic的内部宪法小册子。
我断断续续翻完之后,最大的感受就是,他们在这件事上,内外部还是比较一致的,至少不像一些企业那样说一套做一套。
从我工位上的小册子,到这份刚出炉的招股书,这家公司一直在强调一件事:我们在做一件很重要、也很危险的事,而我们自己也不确定结局。
好,这就是我从这份招股书里看到的一些有意思的细节。
当然,一家全世界都异常关注的公司,三百多页的招股书,里面肯定还有很多我没挖掘出来的有意思的东西。
感兴趣的朋友完全可以自己去读一下。读不懂也不要紧,不是还有AI嘛?
Anthropic招股书原文:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm