出品|虎嗅商业消费组
作者|刘纾含
编辑|苗正卿
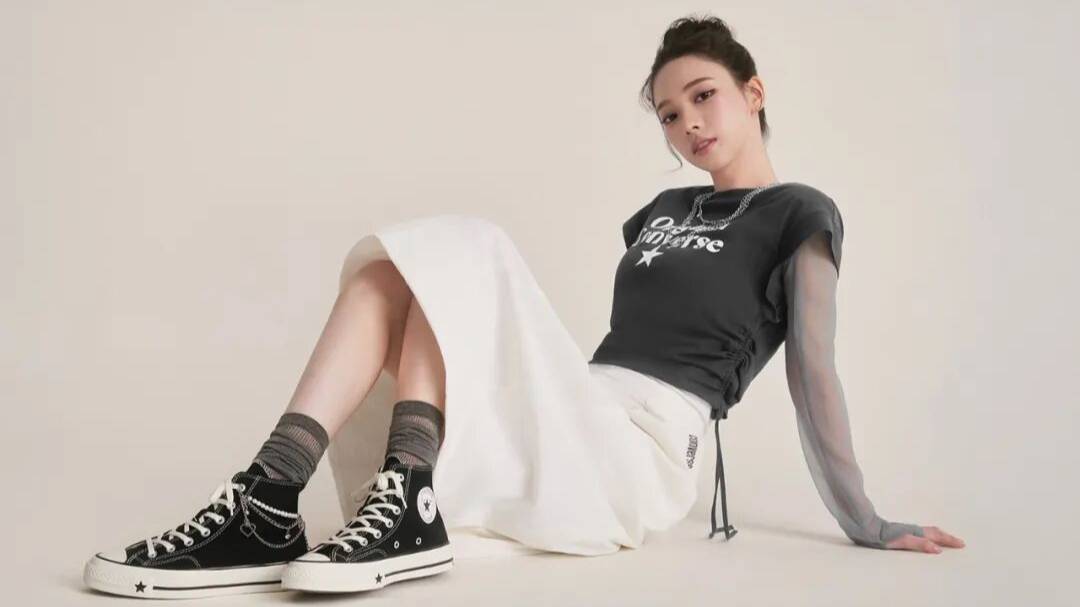
题图|匡威
10 月 24 日,“匡威卖不动了吗”“年轻人正在抛弃帆布鞋”先后挂上微博热搜。
这并非消费者的主观感受,而是体现在了实实在在的财报数据上。耐克最新季报显示,截至 2026 年 8 月 31 日的 2027 财年第一季度,匡威全球营收 2.63 亿美元,同比下降 28%,各地区全线下滑,销量同比大跌 34%。
把周期拉长,画面更难看:匡威的年营收从 2023 财年 24.27 亿美元的历史峰值,跌到 2026 财年的 11.74 亿美元,三年缩水 51.6%;利润跌得更加“惨烈”,同期息税前利润从 6.76 亿美元崩到 1800 万美元,蒸发 97.3%。耐克似乎也对这个品牌束手无策,尽管多次否认出售传言,但在会计语言上,已经把匡威从“需要修复的业务”重新归类为“可能被处置的资产” 。
然而,为挽救匡威业绩,耐克也不可谓不用心。尤其是其在中国动作密集。
今年 6 月,官宣韩国女团 aespa 成员柳智敏(KARINA)加入品牌代言阵容,将主打舒适度升级的 Chuck 70 X 放在中国全球首发;同时,匡威在南京、长沙、重庆等城市陆续开出“星”概念店,并在上海愚园路落地中国首个品牌创意空间 X-ING,集中呈现高端产品线、联名款与定制体验。
但结果消费者依然不买账。问题是,从匡威最早席卷全球之时,消费者在“吐槽”匡威的脚感。硫化橡胶底、偏窄鞋楦、几乎没有足弓支撑,出厂设置注定了穿它走一天一定会脚底板生疼。但为什么之前消费者愿意忍受,而如今不忍了?
替身太多,消费者“祛魅”了
匡威经典帆布鞋偏硬的脚感,与它的产品历史有关。
匡威 1917 年问世的经典款 All Star,最初是为篮球运动设计,强调抓地与耐用;此后,滑板文化也看重鞋底对板感的传递。这样的产品取向,与今天消费者对缓震、轻量和长时间行走舒适度的要求,存在一定距离。
过去,消费者愿意接受这些取舍。对不少人来说,匡威是学生时代的日常选择:款式百搭、相对耐穿,既能搭配校服,也能出现在音乐节现场。相比脚感,它所代表的风格和文化认同,更容易成为购买的理由。
随着这批消费者进入职场,鞋子需要适应的场景也发生了变化。通勤、长时间站立和步行,让舒适度成为更直接的考量。有工作多年的老顾客表示,习惯了 昂跑、Crocs 和勃肯鞋之后,“就回不去了,觉得胶底太硬”。早上出门时,她更倾向于选择舒适、方便穿脱的鞋,帆布鞋的使用频率随之降低。
匡威面对的替代选择也越来越多。
在复古鞋市场,阿迪达斯的 Samba、Gazelle、Handball Spezial,以及 New Balance 的复古跑鞋,提供了不同的造型选择;在通勤场景中,HOKA、昂跑等品牌强调缓震与轻量;户外鞋又进一步拓宽了消费者的选择范围。
即使回到帆布鞋内部,匡威也面临价格和产品适配方面的竞争。人本强调针对国人脚型开发产品,回力提供百元级选择。消费者想买一双帆布鞋,已经有了更多比较的空间。
这种变化也出现在更年轻的消费者中。美国投行 Piper Sandler 对约 9000 名青少年的调查显示,匡威在最受喜爱的鞋类品牌中排名第六,获得 4%的受访者选择,排在耐克、阿迪达斯、New Balance、勃肯和 UGG 之后。
随之受到考验的,是匡威的性价比。
不少老顾客对基础款的价格记忆,仍停留在两百元出头。面对如今部分经典款三五百元的售价,他们开始重新衡量品牌溢价是否值得。“帆布和胶底又不是什么高科技,卖这么贵不值”,这类评价背后,是消费者对价格与实际体验之间落差的不满。
当风格吸引力不足以抵消穿着上的不便,熟悉的品牌标识就很难独自支撑购买。对于没有匡威成长记忆的新顾客,品牌还需要提供更具体的理由。
中国电商市场的表现,也透露出匡威吸引力的变化。2020 年天猫 618 运动品牌榜中,匡威排名第七;2025 年双 11,其在运动户外品牌榜中排名第十九;到了今年的 618,匡威甚至未进入运动户外品牌榜前二十。
每一步自救,都没走出 Chuck Taylor
这几年匡威不是没有考虑过转型和自救。恰恰相反,它的动作不少,但每一步都更像是给同一双鞋“打补丁”。
鞋类行业资深分析师 Matt Powell 在接受《财富》采访时指出,匡威过度依赖 Chuck Taylor 这一经典鞋型,一旦其吸引力下降,其他产品很难及时补上销量。
过去十余年,匡威的产品更新大多围绕经典鞋型展开:推出用料和细节更讲究的 Chuck 70,以厚底 Run Star Hike 拓展造型,再通过与 Comme des Garçons、Off-White 等品牌联名保持潮流关注度。
这些尝试曾经带来热度,却尚未形成能够分担经典款压力的新业务。联名的局限也在于此:消费者可能为一次合作、一个配色买单,但这种兴趣能否延续到普通款,仍是另一道考验。
不少消费者可能都已经忘记,匡威曾是篮球界著名的球鞋品牌。当年乔丹刚加入 NBA 时,匡威还是联盟最大的球鞋赞助商。到上世纪80年代,“魔术师”约翰逊、拉里·伯德仍穿着匡威征战 NBA,1986 年推出的 Weapon 更因两人的对决而成为经典。
但随着竞争对手不断升级材料、缓震和支撑技术,匡威逐渐失去了球场上的优势。与此同时,Chuck Taylor 在摇滚、街头文化中找到了新的生命,品牌最鲜明的标签,也从专业篮球鞋转向了日常穿搭中的经典帆布鞋。
如今,随着运动潮流火热,匡威也尝试重返篮球市场。
2025 年 2 月,品牌为 NBA 球星亚历山大推出签名篮球鞋 SHAI 001,并由其担任篮球业务创意总监。时任 CEO 贾里德·卡弗希望借此推动匡威重回篮球鞋市场的重要位置。
但到 2026 年 6 月,耐克宣布亚历山大转入 Nike Basketball 阵容,让匡威进一步聚焦生活方式业务。这次回归篮球的尝试,最终让位于集团内部的品牌分工。
与此同时,匡威开始调整管理层和组织。2025 年 7 月,耐克男装全球副总裁亚伦·凯恩出任匡威 CEO;2026 年 2 月,凯恩通过内部备忘录宣布裁员与重组。产品端则重新挖掘品牌档案,重启 Jack Purcell “开口笑”和高端支线 First String,将资源集中到 Chuck Taylor 与 Jack Purcell 两大经典系列。
在营销端,匡威则试图用更出人意料的设计吸引注意。
尖头高跟鞋、平底芭蕾鞋、坡跟鞋陆续出现在直播间,部分款式因外观争议登上热搜。“匡威的花语是极限挽留”的调侃流行后,官方账号也参与其中,将不同鞋款编排成“挽留等级”。2025 年,直播间打出的口号是“不一样的匡威”。
这些动作让品牌重新获得了讨论,但关注度能否转化为购买,仍有距离。评论区里,一些消费者提出的需求更具体:改善鞋头空间、增加支撑、解决开胶问题。
匡威也开始更明确地回应这些诉求。2025 年 3 月,中国市场推出强调加宽鞋楦、适配亚洲脚型的新品,Chuck 70 系列也增加了宽版选择。2026 年夏天,Chuck 70 X 在上海全球首发,主打减重 10%、更软弹的鞋垫及适配亚洲脚型的鞋楦,并以“脚感革命”作为宣传重点。
对于一个长期依靠经典外形吸引消费者的品牌,这意味着穿着体验被放到了更突出的位置。但改进也伴随着新的取舍:部分消费者喜欢 Chuck 70 原有的翘头造型,对改版后的轮廓并不满意。匡威既要回应新需求,又要保留老顾客认同的细节。
经营压力让这场调整变得更加紧迫。2026 财年,匡威批发和直营收入均同比下降31%,毛利率则从 2024 财年的 52.5%降至 43.8%。销售收缩与盈利能力下降同时发生,压缩了品牌投入新品和重建市场的空间。
与此同时,包括品牌营销在内的需求创造费用,从上年同期的 3300 万美元降至 1400 万美元,降幅 58%。削减费用有助于缓解当期压力,但对需要重新吸引年轻消费者的匡威来说,如何在控制支出的同时恢复品牌吸引力,成为新的难题。
阿迪达斯提供了一个可供比较的案例。2025 年,其生活方式业务按固定汇率计算增长 12%。Samba、Gazelle、Superstar 及复古跑鞋等系列,为经典产品的更新提供了更丰富的组合,也降低了对单一鞋型的依赖。
这说明,经典款仍然可以支撑增长。关键在于,品牌能否持续更新产品,并让不同系列承接变化中的需求。
匡威的难处,是经典产品的更新尚未带来足够的增量,经营收缩又限制了继续投入的空间。它需要让消费者重新产生购买欲,而仅靠为熟悉的鞋型换一个新外观,已经越来越难。
耐克的耐心,与匡威的身价
匡威的麻烦,最终要拿到耐克集团的账桌上算。
最新一季,耐克集团收入 112.13 亿美元,同比下降 4%,大中华区大跌 22%、连续九个季度下滑,集团自身正处在回归批发、收缩直营的艰难重置里。匡威只占集团收入的 2.5%,却贡献了当季约 20%的收入降幅——集团收入同比减少 5.07 亿美元,其中匡威一家就少了 1.03亿。一个边缘品牌,正在不成比例地拖累一家自顾不暇的母公司。
于是“卖掉匡威”再次从分析师口中摆上台面。据《财富》报道,法国巴黎银行分析师 Laurent Vasilescu 判断,耐克最终出售匡威并不令人意外。
耐克在这件事上有充足的例证:2012 年,耐克折价卖掉茵宝,同年把 Cole Haan 卖给私募,2019 年再脱手 Hurley,早年收购的一批独立品牌几乎尽数离场,逻辑始终如一——当资源留在主品牌回报更高,非核心资产就该变现。
市场已经开始为另一种可能性定价。
2003 年,耐克只花 3.05亿美元就把刚走出破产的匡威收入囊中,此后二十年把它做成年销 24 亿美元的资产,一度是集团最成功的收购案例。只是今天再谈出售,定价锚点已经变了:买家很难对着一个年息税前利润只剩 1800 万美元的品牌,按 2023 年的盈利高峰出价。VF 集团收购 Supreme 的殷鉴不远——2020 年约 21 亿美元买入,2024 年 15 亿美元卖给眼镜巨头依视路陆逊梯卡,品牌辨识度从不保证买家赚钱。
反过来看,匡威也不是空壳。它仍是一家年销售额超过 11 亿美元的公司,Chuck Taylor、All Star 的商标全球通行,在任何一个有鞋类供应链和渠道运营能力的买家手里,都是一块能重新打磨的资产。分歧只在于:耐克看到的是连续三年下滑、利润近乎消失的包袱;潜在买家看到的是百年档案和全球网络。这笔账怎么算,取决于谁更相信它还能被重新需要。
耐克管理层自己先给了短期答案。匡威的品牌与市场“战略重置”将贯穿整个 2027 财年,预计持续对经营表现构成负面影响。翻译过来就是,集团层面也不赌它能迅速翻身。换帅、裁员、收拢经典、砍掉营销,是在把匡威调成一个更小、更省钱、更可控的形态——至于是修复后再战,还是梳妆好待价而沽,只能边走边看。
经典品牌真正的陷阱从来不是变老,而是把“被认得”误当成“被需要”。认得那双鞋,只需要一秒钟的目光;买下第一双、再买第二双,需要一个属于当下的理由。匡威曾经靠一代人的青春免费获得了这个理由,如今那代人已经走进职场,而新一代年轻人的鞋柜里,塞满了更软、更轻、更便宜或者更对味的选择。
它接下来要争取的,是那些青春记忆里没有匡威的人。
#虎嗅商业大消费编辑刘纾含,关注消费商业,行业人士欢迎交流加微信:Nov10Liush,新闻线索亦可邮件至liushuhan@huxiu.com