本文来自微信公众号: 华商韬略 ,作者:华商韬略,原文标题:《被批捕!一代芯片巨头,栽在了赌性里》
2026年10月23日晚,三安光电一纸公告,再次把林秀成推到聚光灯下:公司收到实际控制人家属通知,林秀成因涉嫌职务侵占、挪用资金罪,被检察机关批准逮捕。当天收盘,三安光电股价10.10元,总市值约504亿元。
高光时刻的三安光电一度冲破2000亿元市值,被认为是前途无限的下一代半导体龙头,作为公司创始人的林秀成,也一度被评为福建首富。
伴随一纸批捕公告,这位曾经雄心勃勃,也霸气十足的产业与资本弄潮者,终于走到覆水难收的这一步。
林秀成的故事,起点是一堆废铁。
上世纪80年代,这个生于福建安溪的年轻人,靠收购钢厂废钢边角料、转手卖给工厂,赚到第一桶金,在闽南得了个“废铁大王”的外号。
1992年,林秀成与三明钢铁厂合资办起三安炼铁厂,从倒爷变成实业家。到2002年,三安集团总资产做到26亿元、员工约6000人,在福建省百强企业集团中排名第14位。
林秀成从不把鸡蛋放在一个篮子里,也从不在一个行业里恋战。
真正改变林秀成命运的,是1999年的深圳高交会。
在那里,他第一次接触到LED技术。那时的LED芯片,核心技术握在美国、日本企业,国内几乎全靠进口。看好前景的林秀成,决定扎进去做出本土的LED芯。
据媒体梳理,他亲自赴美考察技术,高薪引进核心人才,重金购置生产设备,与美国EMCORE公司合作建设研发与产业化中心。
2000年11月,三安电子在厦门成立。头三年,这门新生意累计亏损约6亿元,几乎把钢铁板块的利润吃干抹净,但他依然没有收手,而且也不准备收手。
2002年,三安研制出第一片外延片;2003年,实现全色系超高亮度LED芯片量产,打破了国内LED芯片长期依赖进口的局面。
同一时期,三安还押注空间用太阳能电池,彼时的三安人放话,要让国产卫星用上厦门造的电池。二十多年后,三安的砷化镓多结太阳能电池确实已用在商业卫星上。
期间,搞着高科技的林秀成,还跑进传统产业“摸”了一把。他以54%的股份入主安溪茶厂——全国最大的乌龙茶厂,旗下“凤山”特级铁观音约七成出口海外。
茶厂一位老员工后来这样评价这位新老板:“他很精明,很有经济头脑。”
三年后,林秀成又把茶厂股份全部转出。
2007年10月,林秀成开始了更大的运作。一家早已停牌的湖北上市公司*ST天颐,大股东所持股权被法院强制拍卖——这家公司的前身,是当年红遍全国的洗衣粉品牌“活力28”。三安集团只出资1678.1万元,就拍下了45.43%的股权;算上购置破产重整资产、代偿债务,整个投入约1.49亿元,便借了一个上市公司的壳。
2008年7月,林秀成将三安电子的LED资产注入完成,*ST天颐更名三安光电在上交所复牌。此后短短几年,林家纸面财富增长便超过10倍。
可越是风光,林秀成越是少露面。
业内人士形容他是“典型的闽南安溪商人”:闯劲很足,但话不多。他极少接受采访,三安官网上也难觅他的身影。
直到2012年11月,林秀成才第一次在公开记者会上亮相,地点不在厦门,而在台北。面对中国台湾媒体,他态度保守,基本照着事先准备的稿子回答;只有谈到人才,他才明显打开了话匣子。
重用各类人才,这也是林秀成持续跨界挑战的成功之道。
那次台北之行,是三安走上巅峰的一个注脚。
2012年11月,三安光电宣布以5.05亿元人民币参股中国台湾LED芯片厂璨圆光电,持股约19.9%、成为第一大股东,这是大陆LED企业第一次参股台湾同行。
林秀成在台北说,要提升产业地位,第一是规模经济要做大,第二是增强员工薪资福利。因此,这笔钱“一定要用在台湾”,要让员工有幸福感,才有竞争力。
当年台湾业界对三安则是既警惕又无奈:一边指责它压价接单、到台湾厂商挖角工程师,一边眼看着它的产能越滚越大。
到2017年,三安手里的MOCVD设备已从2012年的10多台,增加到约360台,全球市占率约12%,并且还在冲刺30%的目标。
三星、飞利浦等国际厂商,都干脆把芯片交给三安代工、放弃自己扩产。因为,林秀成的打法,让它们自己生产变得毫不划算,也毫无胜算。
这股规模冲击,客观上改变了全球LED产业的格局。芯片价格被大幅拉低,LED照明和显示加速普及,中国从LED芯片进口国变成了全球最大的生产基地。
这期间,三安还给国产LED芯片设备开了门。
2017年,三安已装机中微公司的Prismo A7 MOCVD,时任三安总经理林科闯公开评价,中微是能满足其先进技术要求的合作伙伴。作为国内最大的LED芯片厂,三安的导入,为国产MOCVD在国际巨头主导的市场里打开了验证和放量的窗口。
支撑林秀成快速做大规模的,是一套高度可复制的公式:地方给土地、给补贴、给产业基金,三安给项目、给产能、给就业。
此一模式下,芜湖、泉州、长沙、鄂州、重庆,一座座三安基地拔地而起。其中,泉州三安规划总投资333亿元(含公共配套);湖北三安Mini/Micro LED项目预算120亿元;湖南三安碳化硅基地总投资160亿元;重庆的碳化硅合资厂总投资约32亿美元,三安另投约70亿元自建配套衬底厂。
在LED的黄金年代,规模本身就是护城河。
地方要产业,三安要资金,两相情愿,一拍即合。
据部分媒体不完全统计,三安光电借壳上市以来累计获得政府补助超过113亿元。而据时代财经梳理,湖北、长沙、重庆等地国资过去几年,累计为三安系投入的产业资金也超过200亿元。
与此同时,林秀成手里的上市公司股份,也被一次次质押出去,换回扩张所需的现金。
这条路上,也早就有灰色轨迹。厦门原常务副市长郑云峰受贿案的公开裁判文书显示,郑云峰在2003年至2010年间曾收受林秀成财物,并在企业退税、总部用地等事项上提供关照。
杠杆最怕的不是贵,而是周期掉头。
林秀成的杠杆也很快就撬出了巨大的麻烦。
近几年,LED行业快速掉头,产能过剩、价格战惨烈,三安的基本盘被持续侵蚀。寄予厚望的碳化硅,也赶上全球扩产潮带来的价格战,产线还在爬坡,折旧已经压了上来。还有,政府补助退坡,每年几亿几亿的少。
而最新的”因涉嫌职务侵占、挪用资金罪“等表述下,林秀成的资本运作乃至与地方的合作也注定还有其他迷雾。
三安的经营因此持续恶化。
2025年,三安光电营收179.49亿元、同比增长11.45%,归母净利润却亏损3.53亿元——这是2008年借壳上市以来的首次年度亏损。
今年3月,林秀成被留置的消息一出,三安光电一字跌停,5个交易日跌去24%。而真正的连锁反应,还发生在控股股东层面:债权人集中启动风控,贷款提前到期条款被触发,追偿接踵而来。
到10月14日,三安电子、三安集团所持13.12亿股三安光电股份已被100%司法冻结,占总股本26.30%;叠加轮候冻结,累计被轮候冻结股份达82.13亿股,相当于其持股数的625.89%。换句话说,林家手里的每一股三安光电,都被六重以上的查封排着队盯着。
今年6月,自然人债权人林素真向厦门中院申请对三安电子、三安集团破产重整,9月2日撤回。10月15日,新的重整申请又来了,发起方换成了湖北长江安芯产业投资基金和湖南麓谷发展集团。
当年的出资人,如今排队成了债权人。
这是整个故事里最耐人寻味的一幕:申请对三安控股股东进行重整的,恰恰是当年在湖北、长沙与三安深度绑定的地方产业资本。
质押换来的扩张,最终要用控制权来结账。“规模经济要做大”成就了林秀成,而为规模加上的杠杆,则正在反噬他亲手搭起的王国。
2017年7月,林秀成卸任三安光电董事长,长子林志强接棒,三安搭起了一道“隔离墙”:创始人退出上市公司全部职务,第二代执掌董事会,职业经理体系维持日常经营。
这道墙在法律上是成立的。林秀成本人不在上市公司任职,此次涉嫌的职务侵占、挪用资金罪,公告未披露发生在哪家单位,外界不能也不应把它直接等同于上市公司的问题。
但在现实中,林秀成从未真正走远。
他一直是三安集团的董事长、总经理;据报道,2025年2月,重庆市领导会见意法半导体总裁兼首席执行官时,同场的正是“三安集团董事长林秀成一行”。
他退出了上市公司的名单,却没有退出三安的牌桌。
墙内的人,也依然姓林。董事长是长子林志强,董事、副总经理是次子林志东,副董事长兼总经理林科闯是林秀成的女婿。
一位三安内部人士说,接班人林志强“和父亲一样低调”,衣着饮食随意,话不多,除了工作很少与员工打交道。
股权一端,林秀成仍持有三安集团59.68%,与林志强合计约71.83%,三安集团再控制三安电子。管理权交给了儿子,控制权留在了父亲手里。
这道墙,今年已经被结结实实撞过一次。
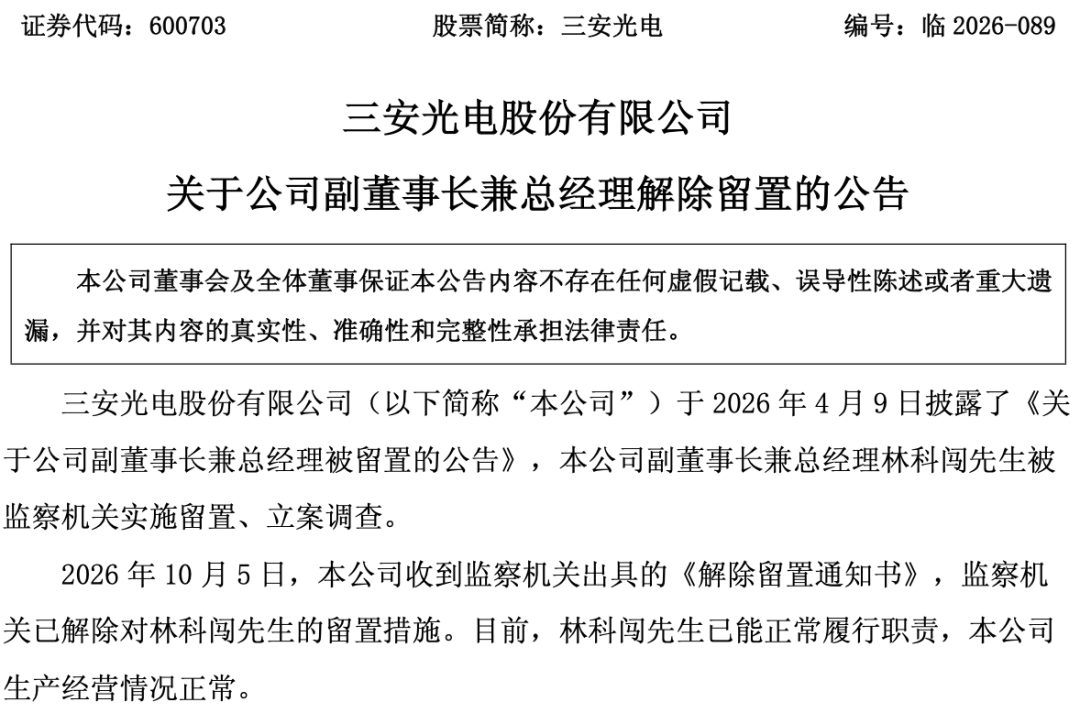
3月30日,林科闯在新闻发布会上表态,实控人留置系个人事件,与公司无关,并宣布与林志强一起增持。仅一周后,4月7日,他本人被重庆市渝中区监察委员会留置、立案调查。10月5日留置解除,林科闯恢复履职;他的那份增持承诺,由林志强代为完成,后者累计增持357万股、花了约4986万元。
▲图源:三安光电
总经理缺位整整半年,公司照常运转、对外交付。从经营层面看,这道墙扛住了第一轮冲击。可经营数据显示,压力从未离开。
今年上半年,三安光电营收64.68亿元,同比下降28.04%(主要因贵金属废料回收不再确认收入,剔除该因素后同比增长8.97%);归母净利润亏损0.98亿元,扣非后亏损5.04亿元;仅存货跌价准备就计提了3.29亿元。
拆开看,是一幅新旧交替的图景:LED外延芯片营收31.03亿元、增长11.81%,老本行在提价和高端化中企稳;集成电路业务营收12.68亿元、下降15.40%,滤波器和碳化硅仍是利润最大的拖累。
新的亮点则来自AI。三安的光芯片已与全球前十大光模块厂商中的4家建立合作,400G、800G光芯片批量出货,1.6T产品送样验证,正计划把月产能从2750片扩至4500片。重庆的碳化硅合资项目今年3月宣布进入量产。
地方补贴渐行渐远之后,重资产的压力让三安陷入了新的困境:湖南三安碳化硅项目预算160亿元,截至6月底累计投入已达211.63亿元,超出预算三成多;湖北Mini/Micro显示项目延期两年;重庆衬底项目70亿元预算,才投入11.59亿元。
半导体扩张,怕投入大,更怕投到一半缺了粮。
如今,林秀成被批准逮捕之后,三安光电至少要回答三道考题:
第一道,被冻结的26.30%股份怎么处置。如果法院受理重整,控股股东层面将迎来新的出资人,三安光电的控制权可能易手。新股东是谁、以什么价格进来、带来什么资源,直接决定这座半导体平台下一步往哪里走。
第二道,控股股东的债务怎么化解。有媒体梳理估算,三安电子与三安集团体系的公开刚性债务约在120亿至150亿元区间。这笔账算不清,上市公司的融资能力、银行授信和重大项目的资金安排,都难以彻底摆脱“关联风险”的折价。
第三道,林志强能否证明,第二代的治理已经真正独立。法律上的隔离,不等于信用上的隔离。供应商、客户、银行和地方政府看的,不只是工商登记里的任职名单,也包括这家公司离开创始人的关系网络,是否依然拿得到订单、拿得到钱、做得出产品。
隔离墙能否立住,不看公告里写了多少遍“与公司无关”,而看三安能否在没有林秀成的日子里,自己把钱挣回来。
林秀成敢于在一个完全陌生的行业下豪赌,而且“善于”用地方与资本的力量把赌注不断放大。三安能成为中国化合物半导体的重要平台,中国能从LED芯片进口国变成全球生产基地,离不开这股赌性。
但这赌性,堆起了高高的资产负债表,也把风险层层叠叠堆进了他自己的前途和命运。
靠“胆识+地方资源+资本杠杆”把企业做大之后,该如何将它过度到下一代,让下一代企业靠治理和透明把企业做久?
这不是林秀成一个人的命题,而是一大群体共同要过的关。
[1]三安光电《关于公司实际控制人被采取强制措施的进展公告》
[2]三安光电《关于控股股东及间接控股股东被申请破产重整的公告》
[3]三安光电《2026年半年度报告》
[4]工商时报《三安董座林秀成:给台湾人才幸福感》
[5]]21世纪经济报道《三安光电总经理解除留置,逾半年困境迎来转折?》