本文来自微信公众号: 华尔街见闻 ,作者:张雅琦,原文标题:《高盛内部“多空辩论”:盈利已经见顶 vs 投资回报明确》
人工智能最惨烈的一周,让高盛两位资深策略师得出了截然相反的结论。
本周,Alphabet创下上市以来单日最大跌幅,英特尔录得历史最大单日跌幅,亚马逊财报同样令人失望,纳斯达克100指数一度跌入技术性回调区间。
尽管标普500指数当月跌幅不足1%,但剔除AI股的标普指数却录得2022年以来最强单月表现——市场内部的分化已显著加剧。
高盛内部两位被广泛关注的策略师在同一周内相继发布研报,各执一词。
Tony Pasquariello认为,标普500盈利增长已经见顶,当前不宜重仓出击;
伦敦策略师Mark Wilson则坚持认为,超大规模云计算商本周的财报已"相当明确地"回答了AI投资回报问题,并维持看多立场。
被遮掩的内部撕裂
Pasquariello的研报以一个颇具意味的悖论开篇:标普500指数10月仅下跌0.93%,但这一平静数字掩盖了市场内部剧烈的震荡。
他将指数月度表现与高盛旗舰动量因子组合(GSPRHIMO)对比:过去四个月,标普500累计绝对波动约4个百分点,而动量因子组合的累计绝对波动高达约90个百分点。
高盛的Bobby Molavi此前已将这一市场状态定性为"无从操作"——任何在此期间持有高仓位的投资者均承受了实质性损失。
Pasquariello的结论是:主要牛市趋势依然完好,但市场的上行动能将有所减弱,水面之下的波动将持续存在。较一周前"舔舐伤口、游向岸边"的表态,他此刻的立场更为保守——他明确表示,眼下不打算进行大额押注。
盈利增长见顶论
Pasquariello本周研报的核心判断,落在科技巨头财报季的解读上。尽管部分云计算业务仍在大基数上保持高速复合增长,他仍认为第三季度财报"将被铭记为一次令人失望的季报季",原因在于:在超大规模云计算商资本开支意愿明显未见放缓的背景下,数家巨头的核心业务却出现了缺口。
他由此引申至宏观判断:"标普500的盈利本身表现卓越,毋庸置疑。但与此同时,盈利增长似乎越来越明显地已经见顶。
此外,与过去几个报告期相比,市场对远期每股盈利预测的上调幅度明显放缓。"他的核心逻辑是:盈利的二阶导数已经转向,市场开始将其定价。
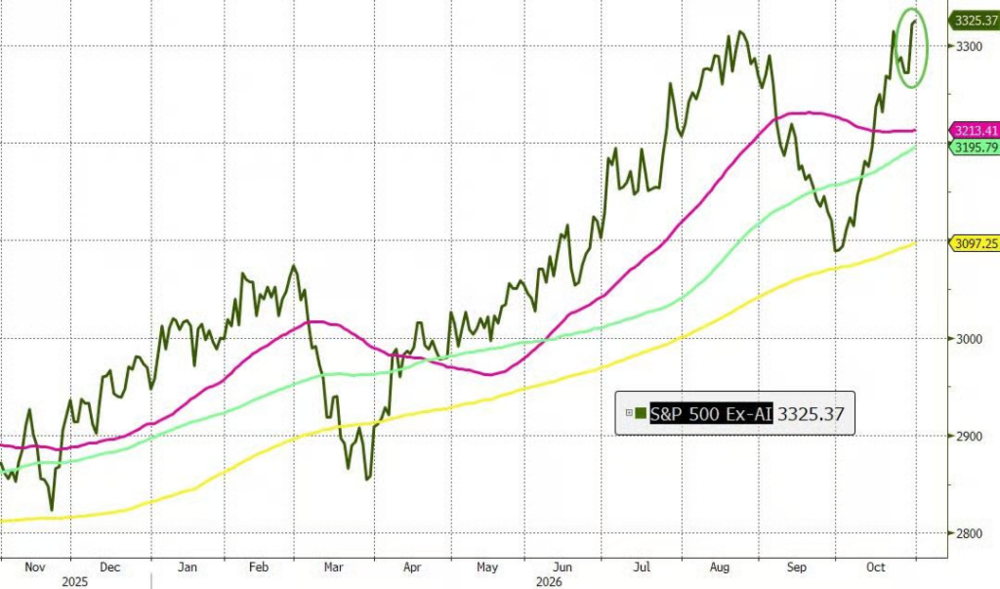
当前受益于这一轮切换的,是"非AI"类资产。剔除AI股的标普指数在科技巨头下跌之际屡创新高。
对于年底前的行情,Pasquariello勉强援引三项支撑:市场情绪已明确转向悲观;从年内最差时段(8月中至10月中)向最佳时段(10月中至年末)的季节性切换已开始启动;以及市场已耗费一个月时间消化大量多头头寸。
但他随即自我反驳,指出空方同样可以援引2018年末的先例。
1.1万亿美元云计算积压订单的"多头答卷"
Wilson的立场与此形成鲜明对比。他在开篇自我检讨用一个词作注脚——"哎哟(ouch)"。
据他列举:谷歌云营收同比增长103%,积压订单同比增长256%至5610亿美元;AWS增长39%,积压订单同比增长189%至5780亿美元,管理层明确表示对2027年和2028年AWS营收增速超过40%具有信心;Azure增速"仅"48%,受制于供应,但承诺下季度将加速。两家公司的积压订单合计约达1.1万亿美元。
Wilson的结论是:
"这些增长数字不是出自初创公司,而是来自全球体量最大的企业之一。市场本周或许没有心情倾听,但ROI(投资回报)的问题正在被相当明确地回答。"
在融资层面,他同样保持乐观,援引Meta完成了创纪录的三档股权融资的前两档、甲骨文提前了现金流盈亏平衡时间表并表示仅需额外200亿美元即可覆盖资本开支计划等案例,认为"AI资本开支的融资缺口远比此前担忧的要小"。
积压订单不等于自由现金流
然而,市场本周真正追问的并非营收规模,而是现金。
Alphabet正是最典型的案例:这家坐拥5610亿美元积压订单的公司,本季度自由现金流出9.1亿美元(市场预期为净流入35亿美元),2026年以来股票回购规模归零(此前2025年前三季度回购达398亿美元),同期通过ATM发行了124亿美元新股并发行了287亿美元债券。
高盛自家分析师目前预计其2027年资本开支约3500亿美元,2027年每股盈利将低于2026年水平。
此外,超大规模云计算商的表外负债规模同样值得关注:据素材中的追踪数据,相关表外义务在90天内新增约1万亿美元,与两家公司积压订单总和大致相当。甲骨文改善现金流指引的利好,也在市场研读财报后迅速消化殆尽。
高盛策略师Rich Privorotsky周五明确将这一问题定性为"价值捕获"之争:AI需求端已无悬念,市场真正质疑的是谁能在这条链条上盈利,以及以什么样的资本成本。这恰恰是Wilson的积压订单论据所未能覆盖的部分。
前所未有的相关性崩溃
两位策略师罕见地在一点上达成一致:当前市场的走势已属异常。
苹果股价与纳斯达克100指数的三个月实现相关性出现了自1981年有记录以来的首次负值;标普500与其等权重版本的相关性已降至约0.62,逼近2024年低点,也是2006年以来的最低水平。
更为罕见的是,10月29日当天约80%的标普成分股上涨,指数却收跌30个基点——将标普所有下跌日与当日上涨股票占比绘图,这一数据点孤悬于样本右上角,远离历史上任何类似案例。
在板块层面,本周剔除AI的标普指数较纳斯达克指数跑赢逾3%,法国CAC指数跑赢美国科技股达5%。Wilson援引历史上联储加息周期中的市场规律,认为当前不过是股市消化阶段性"消化不良",趋势并未改变,并将核心问题框架为"这究竟是1997年还是1999年"。
然而,1999年同样拥有亮眼的营收增长——其所缺乏的,恰恰是在美联储开启加息周期后持续供给的廉价资本。美联储本周维持利率不变,但出现两票鹰派异议;达拉斯联储主席Logan表示至少还需再加息两次,Musalem则表示联储"将很快需要加息"。
Pasquariello直言,美联储会议"在股票操盘手的对话中几乎缺席"——但这或许不会持续太久。