本文来自微信公众号: 听筒Tech ,作者:听筒Tech工作室
模型公司,估值寄生于基础设施供应商。
听筒Tech(ID:tingtongtech)原创
巨头的数据摆在一起,就构成了行业刺眼的一组对照。
2026年10月26日,Anthropic向SEC递交了招股书,目标11月登陆纳斯达克,估值1.5万亿美元到2万亿美元。
如按上限定价,这是美股史上最大的IPO之一。但招股书迎面撞上的是一组让人需要揉眼睛的数字,2026年上半年营收162.86亿美元,同比增长约1300%,净亏损却高达807.48亿美元。
巨亏的背后,藏着AI行业底层逻辑的秘密,这从另一家巨头的财报中可窥一二。
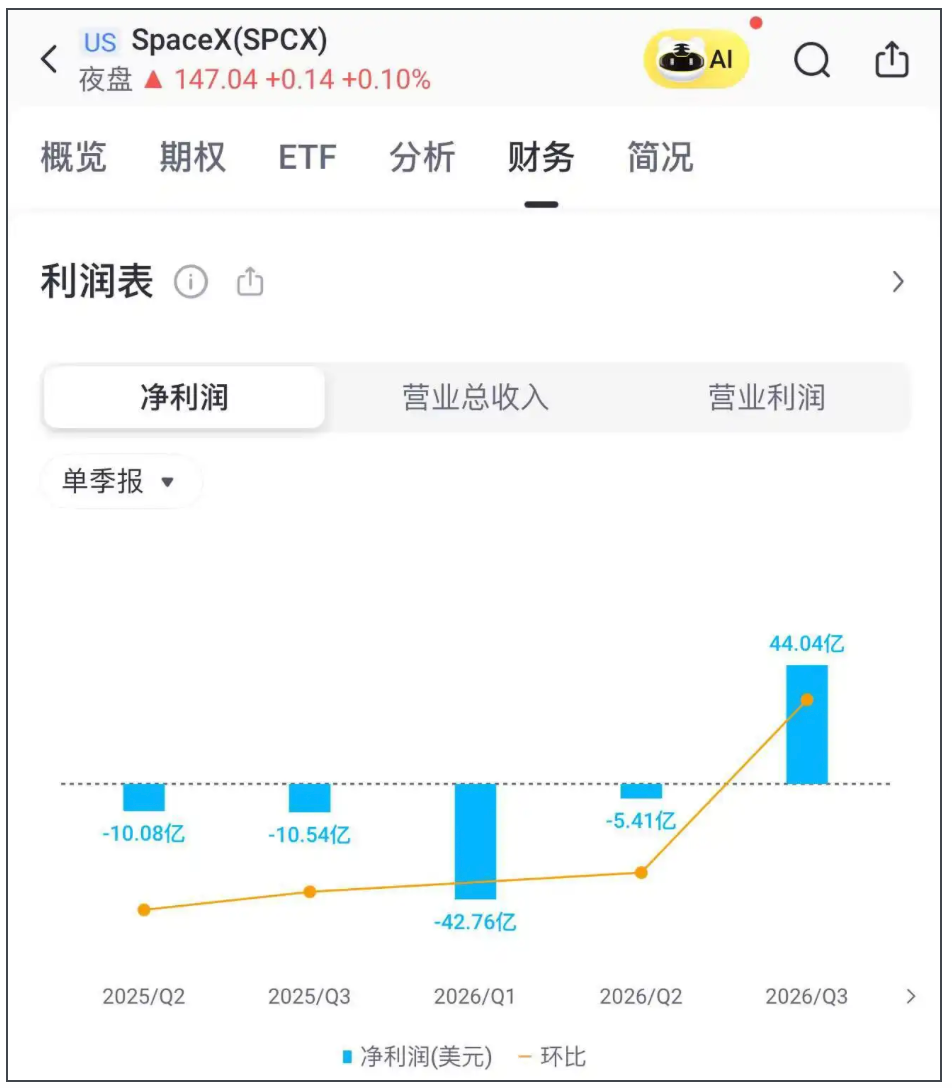
在更早的10月20日,SpaceX发布了第三季度财报,营收145.75亿美元,净利润44.04亿美元,实现了上市后首次季度盈利。而撑起集团85%营业利润的,仍是星链通信业务。
一边是模型公司亏出天文数字,一边是“卖铲子”的公司开始赚钱。这背后,不在谁亏谁赚,而在成本结构。
诸如,SpaceX的盈利,始终靠一门走过资本开支高峰的通信业务给AI板块兜底。不过,遗憾的是,Anthropic没有这层缓冲带,每一美元收入,都要直面推理成本和刚性算力承诺的检验。
-01-
巨亏的Anthropic
要理解Anthropic的招股书,得先理解这家公司是怎么来的。
2021年初,达里奥·阿莫迪带着妹妹丹妮拉和另外五名OpenAI核心成员出走,创立Anthropic。达里奥深度参与了GPT-2和GPT-3的研发,是RLHF的共同发明人之一。
离开的原因不是钱,不是职位,是对OpenAI在微软入局后加速商业化的方向,产生了不可调和的分歧。达里奥越来越不相信“能力越强,安全自然跟上”这句话会自己成真。
2021年5月,Anthropic完成了1.24亿美元A轮。但在这笔钱到账之前,早期融资并不顺利,绝大多数机构没有出手,A轮资金甚至分三期才到账。
Anthropic的商业逻辑也另辟蹊径,从第一天起就没有选择和ChatGPT在消费者市场正面竞争。
它将筹码押在企业客户和API上。数据显示,2026年上半年,与OpenAI多数收入来自C端订阅不同,Anthropic按Token实际用量计费的API收入131亿美元,占总营收80%;订阅收入32亿美元,只占20%。
旗舰编程工具Claude Code也是增长的核心变量。上线后仅六个月,模型就达到10亿美元年化收入,到2026年初年化收入突破25亿美元,在AI编程工具市场拿下约54%的份额。
这支撑Anthropic快速增长。2023年,公司商业化第一年营收为4100万美元。接下来的2024-2025年,这一数据分别为3.86亿美元和45.85亿美元。到了2026年上半年,直接跳到162.86亿美元,同比增长约1300%。
但企业客户的好处和代价是一体两面的。
诸如,付费能力强、切换成本高、收入可预测是企业客户的属性;代价却是,销售周期长、单客获取成本高,以及当对手愿意用折扣敲门的时候,“切换成本”并没有想象中那么高。
不过,这次让市场震惊的,是亏损数额。
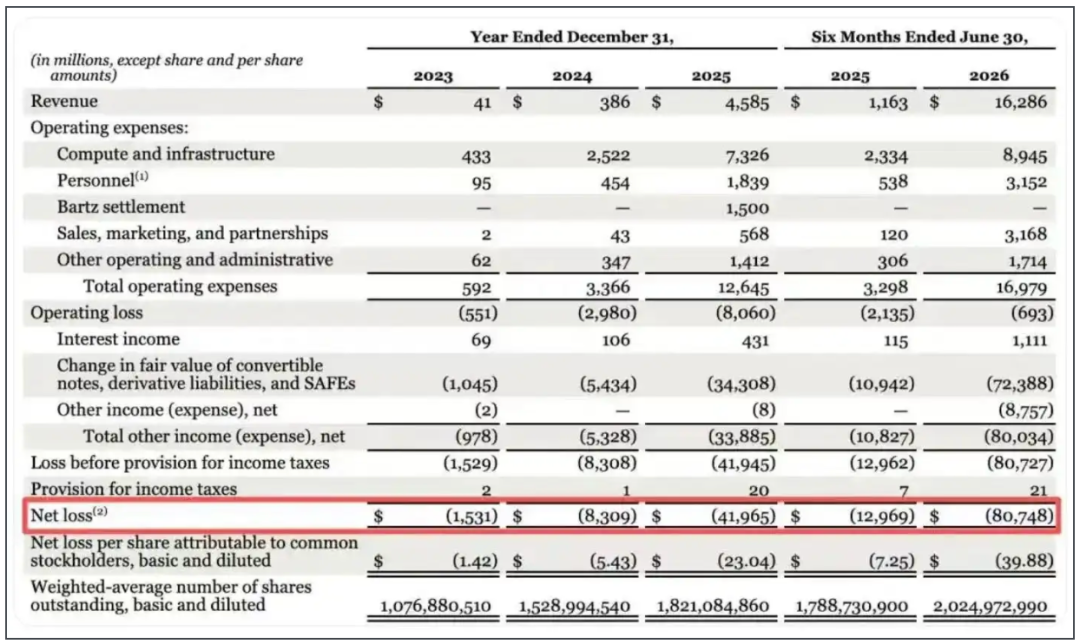
图:Anthropic财务情况
来源:Anthropic招股书《听筒Tech》截图
招股书显示,2026年上半年,Anthropic净亏损807.48亿美元。不过,仔细来看,这807亿美元里,有723.88亿美元来自可转换票据、衍生负债和SAFE工具的公允价值变动,占净亏损的89.6%。
机制不复杂。因为Anthropic在上市前经历了多轮融资,估值从数百亿美元攀升至H轮投后的9650亿美元。
按照GAAP要求,向早期投资者发行的可转换票据和SAFE工具需要以公允价值计量,公司估值每上升一次,负债端就相应增值一次,在利润表上表现为亏损。
这更像是一套会计准则与私募估值机制碰撞出的技术性产物,而非经营恶化的证据。数据显示,2025年全年,同一项会计处理已经制造了343.08亿美元的账面损失,2026年上半年只是延续了这个逻辑。
也即是说,公司越值钱,账面“亏损”就越大。
亚马逊持有的62亿美元可转债是最典型的一笔。到了2026年6月底,这些票据的账面价值已经从2025年底的400亿美元,重估直接到了1085.66亿美元。
-02-
亏损背后
抛开财务图景,Anthropic运营层面的问题,则要微妙得多。
数据显示,在2026年第二季度,Anthropic实现了9.74亿美元营业利润,核心驱动力是算力及基础设施成本,占收入的比例从2025年第一季度的251%,骤降至2026年第二季度的48%。
当然,规模效应确实在发生。当收入基数从十亿级跳升至百亿级,前期锁定的算力资源被摊薄,单位经济模型出现了方向性的改善。
但改善的代价,则出现在算力成本表上。
数据显示,Anthropic锁定的算力基础设施承诺已突破6000亿美元,若正在谈判的额外协议落地,总额可能达到7500亿至8100亿美元。
其中,与谷歌云的合同约1110亿美元,与AWS约1100亿美元,与微软约310亿至449亿美元,另外还有与博通关联的TPU租赁义务逾1600亿美元,以及与Nscale、Lambda合计最高860亿美元的芯片租赁安排。
更关键的是,合同结构的变化。其中大量协议,被标注为“无论实际使用量如何均须支付”,期限延伸至2033年至2034年。
这也意味着,Anthropic需要用未来七到十年的确定性支出,换取了当前算力供给的确定性。而纯模型公司的估值,在很大程度上,仍寄生在基础设施供应商的现金流之上。
诸多分析认为,在收入增速仍高的阶段,这套结构运转良好;但一旦增速放缓,刚性合同就会从规模杠杆变成利润黑洞。
事实上,2026年三季度,Anthropic的环比增长约45%,相比上半年动辄翻倍以上的环比增速,明显踩了一脚刹车。
不过,增速放缓本身并不意外,任何千亿级营收基座上的公司都不可能长期维持三位数增长。问题是,Anthropic的合同义务不会因增速放缓而相应缩减。这也是“以时间换空间”战略最脆弱的地方,赌的是收入跑得比账单快。
Anthropic高度集中的收入结构,也为运营敲响了警钟。
数据显示,今年上半年Anthropic的营收,约20%来自仅两家客户,对云平台渠道依赖度高。集中的客户基础,叠加尚未长期锁定的合同关系,使得Anthropic的高增长,在质量的维度上,仍存在需要验证的空白。
当然,转机仍出现在模型代际上。
9月下旬,Claude Opus 5.5的发布,让运行成本比上一代低40%,Anthropic在聚合平台上的调用热度迅速回升。这也意味着,“模型能力领先”仍然能带来定价权,但这个窗口期的长度,正在被对手的折扣和跟进速度持续压缩。
Rippling的案例就是一个切片。
2026年5月,开发者使用Anthropic模型处理编码工作的比例是57%,OpenAI只有16%。几个月后,OpenAI用正常价格20%到40%的折扣加赠送额度抢单,比例逆转为OpenAI 52%、Anthropic 18%。
而Replit,在OpenAI给出年额超1亿美元、折扣超30%的方案后,将主力模型切了过去。
业内人士认为,本质在于Anthropic的定价策略偏强硬,客户一旦触及合同用量上限,折扣直接取消。但当对手愿意用负利润率换份额的阶段,Anthropic就没了优势。
-03-
AI行业的未来,模型还是算力?
相对于Anthropic的巨额亏损,SpaceX三季度财报则提供了另一个参照样本。
2026年10月20日,SpaceX发布了第三季度财报,营收145.75亿美元,净利润44.04亿美元,实现了上市后首次季度盈利。
不过,利润的来源与AI模型公司形成反差。
诸如,撑起集团85%营业利润的,是星链所在的通信业务;而收入占比首次过半的超级智能板块,当季经营利润仅4.31亿美元,对应资本开支高达164亿美元。
换言之,SpaceX的AI业务增长凶猛,但它赚钱的方式是出售算力基础设施,而不是承担模型推理的边际成本。
星链的通信业务之所以贡献绝大部分利润,恰恰因为它是一门已经走过资本开支高峰、边际成本相对可控的生意。
模型公司面对的成本结构则完全不同。
诸多分析指出,传统互联网的边际成本趋零逻辑在AI推理面前失效了。每一次用户调用都对应真实的GPU消耗、电力支出和基础设施运维。这种“规模不经济”,在用户量高速增长阶段会被放大,而非缓解。
摩根大通在这一轮下调中的判断值得细读,其将国内某模型公司2030年预期市盈率从30倍下调至20倍,理由是“前沿模型的领先位置正在快速轮换,单一厂商长期保持技术领先的确定性低于此前预期”。
这句话,点破了AI模型公司估值中脆弱的一环,技术领先是一种会随时间自动贬值的资产。当市场愿意为稀缺性支付溢价时,模型公司的估值可脱离财务基本面运行;但当稀缺被竞争稀释,定价的锚就会迅速回落。
在AI业内人士廖哥看来,行业接下来的分水岭,不太可能由模型排行榜决定。
“谁能将智能卖得更贵,同时将算力成本压得更低,谁才有机会把收入增长转化为可持续的现金流。”廖哥表示。
纽约大学Aswath Damodaran也提供了一个量化参照,如Anthropic的IPO估值达到2万亿美元,公司若要在十年后进入成熟期,需要做到接近1.2万亿美元的年收入;若成熟期拉长到十五年,需要的收入是接近2万亿美元。
这个数字本身不构成对错判断。但它意味着,留给“先烧钱、后证明”的时间窗口正在收窄。
Anthropic的管理层显然清楚这一点。今年第二季度的单季营业利润转正,主要是其向市场表示,模型公司可以在经营层面盈利,规模效应是真实存在的。
只是,盈利的代价是未来十年数千亿美元的刚性算力承诺。
“事实上,Anthropic的亏损,以及SpaceX的利润多数来自基础设施侧,都指向同一个结论,AI行业的竞争,正在从谁更会讲故事,转向谁的单位经济模型先跑通。”廖哥坦言。
同时,廖哥仍认为,巨亏本身并不可怕,问题在于,当亏损中的会计成分被剥离之后,剩下那部分真正需要被填补的缺口,到底需要多长时间、多少收入、多高的毛利率,才能被填上。
Anthropic的招股书,则把这道题摊开在了桌面上。接下来,市场可能会用同一把尺子,去衡量每一家AI公司。
(头图由AI生成。)