本文来自微信公众号: 华商韬略 ,作者:华商韬略,原文标题:《接盘恒大!72岁的抄底王,再次把手伸进了火里》
10月30日,靴子落地。
太盟投资以约40.26亿港元现金,外加承担5亿元人民币负债,签约收购恒大物业51.016%的股权。
巅峰时,这家公司市值超过2000亿港元。如今,控股权只卖出一个零头。
它身上压着被挪走的134亿元,也握着6亿平方米的在管面积。
73岁的单伟建,又一次把手伸进了火里。
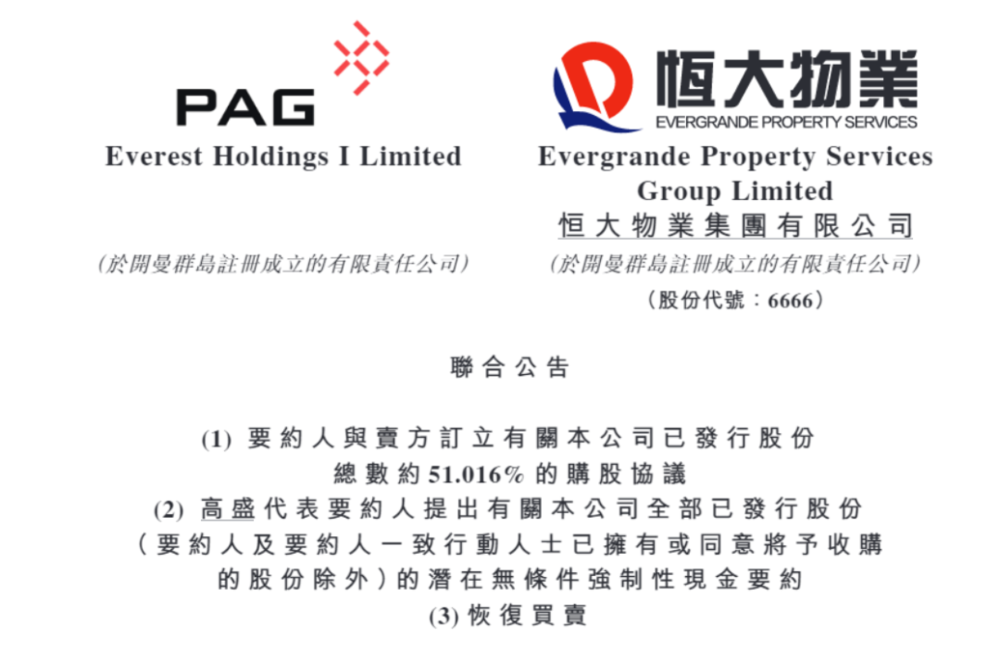
10月28日,围绕恒大物业的交易,买卖双方签了字。
两天后,恒大物业公告揭开了谜底:买家是太盟投资旗下一家控股平台,卖家是中国恒大和它的子公司CEG Holdings,双方签下的是正式股份买卖文件。
交易分成两块。
从中国恒大手里,买1.361%,每股0.8359港元。
从CEG Holdings手里,买49.655%,每股0.7271港元,但卖方身上5亿元人民币的税费和其他负债,要由买家接过去。算下来,也是每股0.8359港元。
现金对价约40.26亿港元,算上承担的负债,总成本约45亿港元。
交割之后,太盟要按同一价格,向其余股东发起无条件全面要约。这个价格,比10月28日的收市价低了约29.5%,但太盟明说了:要约价不会再提。如果所有股东都接受,连同这次股份买卖,最多要付约90.37亿港元。
但太盟不打算私有化。它要保住恒大物业的上市地位和独立运营,维持现有的运营和管理模式。
单看前后价格,这绝对是抄了个大底。
2020年12月上市后,恒大物业的市值一度冲到约2064亿港元。按那时的价格,51%的股权值一千亿港元出头。今天,同样一半的股权,只卖了巅峰时的不到4%。
但把故事看完,便宜就有了不同意义。
这块山芋,很烫。
最烫的,是那134亿元。
时间回到2022年3月。恒大物业公告,自己的134亿元存款,早被拿去给第三方做了质押担保,银行已经强制划走。钱,是母公司中国恒大借道挪走的。
年报没法按时披露,股票随之停牌。
接下来是一场漫长的自救:做独立调查,换掉涉事董事,整改内控,和大股东做风险隔离。2023年8月,恒大物业复牌,上市地位总算保住。
追债,却几乎是一场空。2025年1月,广州中院判决中国恒大、恒大地产等责任方归还本金及利息。可信息显示,截至今年6月末,累计追回的只有约950万元。
除此之外,公司还另有20.89亿元关联方应收款全额计提减值,减值拨备总额达32.44亿元。
卖家,也是一堆烂摊子。
2024年1月29日,香港高等法院颁令清盘中国恒大,安迈顾问的Edward Middleton和黄咏诗出任清盘人。这家负债一度高达2万多亿元的公司,已从港交所退市,清盘人要做的,就是把能卖的都卖掉。
2025年8月,清盘人在首份清盘进展报告里,把出售恒大物业股权列为“最高优先事项”。然后,拍卖拖了一年多。
据清盘人10月22日的第二份进展报告,恒大物业股权交易一共做了两轮投资人引入,前后接触的潜在投资人有160多名,保密协议签了30多份。按香港《收购守则》,恒大物业每月公告一次进展,签约前已发了13份。
第一轮,买家今年春天选定,排他谈判30个工作日,期满没有签约。当时传出的名字,是广东省旅游控股集团。
第二轮,华平投资、中信旗下的信宸资本等都曾被传有意出价。9月底,清盘人和新的选定买家签下排他协议;10月9日,彭博报道指向太盟。
19天后,合同签了,就是太盟。
今年初,恒大物业静态市盈率约11倍,高于行业6到8倍的收购区间,估值一直是谈判的难点。按0.8359港元的要约价,恒大物业整体估值约90亿港元;用上半年利润粗略年化,对应市盈率约8倍,正好压回了收购区间的上沿。
烫手,不等于没有肉。
恒大的肉,也是肉眼可见,这是太盟伸手的关键。
今年上半年,它的收入涨了4.5%,到69.43亿元;归属股东的利润涨了9.5%,到5.17亿元;毛利率提到19.2%。
母公司爆雷那年年底,它管着4.73亿平方米;到今年6月底,这个数字变成6.03亿平方米,多出来的地盘,大部分是从恒大体系外拿来的。
上半年,恒大系关联方贡献的收入只剩约265万元,比去年同期少了87%。
壳是恒大的,火也是恒大烧的,可里面那颗栗子,已经是自己长出来的。
然后,还有一件更值得关注的事,太盟单伟建——已是这类交易的老手。前两年,也是他,组团拿走六成股权,一把搂住了王健林的万达商管。
“火中取栗”,甚至“趁人之危”——在别人最缺钱的时候,在最复杂的交易里,挑最能生钱的东西,这也是单伟建的看家本领。
2002年9月,深圳。
一支8人的过渡期管理委员会,走进了深圳发展银行。带队的人就是单伟建,时任新桥投资董事总经理。
新中国成立以来,还没有哪家外国投资机构派团队接管过一家中国商业银行。他们是头一个。可进门只是开始,从2002年4月接到邀约,到2004年交易最终落定,这场交易拉锯打了30个月:签约前夜被人截胡,一度闹到仲裁庭,有人甚至不肯再跟单伟建面对面谈。
但他最终,还是把骨头啃下了,而且大赚特赚。
这种谈判,对他来说,也不算苦。因为更苦的,他都熬过。
单伟建1954年出生,在北京长大,父亲是海关官员。小学毕业三年后,赶上那个动荡年代,他被送到内蒙古戈壁滩开荒,种小麦、种玉米,一干就是6年。
戈壁上,他有一样宝贝:一台自己组装的半导体收音机。他靠它收听外面的消息,也靠它自学英语。
后来他在《走出戈壁》里写,命运不给机会,他无怨无悔;机会来了却没准备好,那才是自己的错。
走出戈壁,他考入北京对外贸易学院,随后赴美,读完旧金山大学MBA,又在伯克利拿下经济学博士学位,随后到沃顿商学院教书。
1993年,他离开讲台,进了J.P.摩根,做它在中国的首席代表。到了1998年,金融风暴还在亚洲肆虐,他转投新桥投资,成为执行合伙人。
学者、银行家、私募操盘手,三种身份换下来,此后,他每一次真正的出名,都发生在行业或企业危机最深的时候。
第一战,是韩国第一银行。
1999年,金融危机后的韩国急需外资救银行。单伟建代表新桥,和韩国政府展开马拉松谈判,最终联合韩国政府出资约9亿美元收购控股权,开了外资控制韩国银行的先河。2005年,他们将这家改造后的银行,以约33亿美元整体卖给渣打银行,实现约3.4倍增值控股。
第二战,就是深发展。
2002年4月,深圳市政府向新桥发出邀约,希望它以控股为前提,改造这家国内最早上市的银行。那时,中国银行体系的不良率高达约30%,深发展资本缺口巨大。
一众外资对此眼都不抬,因为不敢碰。但单伟建看到了门道。花旗、汇丰这样的银行巨头如果收购深发展,坏账就得并进自己的账本,一下子要补提的拨备超过40亿元,这笔账谁都算不过来;新桥是投资公司,不受这条约束。
骨头啃下后,他故伎重演:2010年,新桥把深发展的股权转让给中国平安,回报约15倍。这家银行后来换了名字,就是今天的平安银行。
也是这一年,单伟建与克里斯·格雷德尔、乔恩-保罗·托皮诺等合伙人创办太盟。十几年间,太盟长成亚洲头部私募,黑石成为其第三大股东,外界称它“亚洲小黑石”。截至今年6月底,太盟管理资产超过600亿美元,光不动产管理规模,折合人民币就超930亿元。
时至今日,单伟建的投资口味,依然很是和时代的主流反着来。
他很少碰高科技,也不追风口,更愿意待在传统行业。
按他的说法,那些“不被视为赛道”的地方,竞争反而没那么挤。
他说投资像考古,一条线索可能挖出重大发现,一个美丽传说也可能是无稽之谈,必须反复验证。
单伟建为何看上万达商管?
表面看,是王健林缺钱。2021年那轮融资,附带上市对赌:2023年底前上不了市,就要按8%年化回报回购股份。结果四次递表,四次无果,300多亿元回购压力压在万达头上。
在卖方最弱的时候谈判,价格自然由买方说了算。据报道,珠海万达商管的估值,从约1800亿元降到了约1000亿元。
但单伟建反复强调,自己买的不是房地产。
在他的口径里,太盟买进的只是万达的“小商管”:自己不持有商场,只做运营、按租金抽成,性质接近酒店管理公司;手里攥着大批商场产权的,是“大商管”。
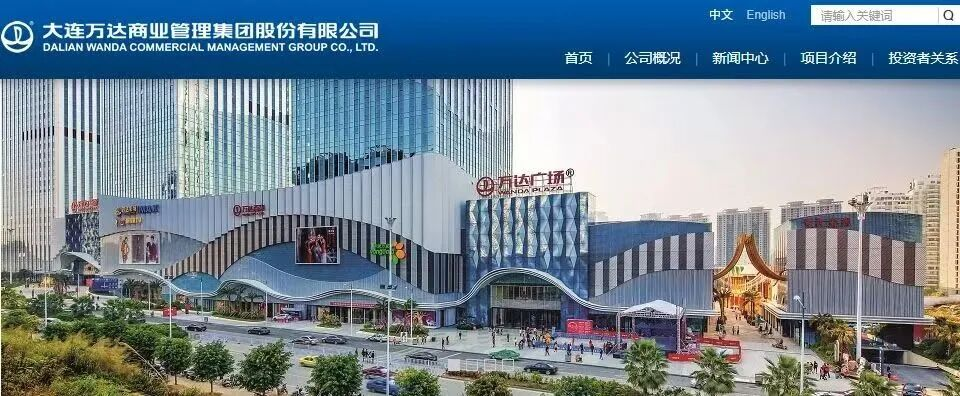
▲图源:万达商管
他看中的是规模带来的壁垒。一座新商场从空铺到满租,常常要熬一两年,这期间不挣钱。可手里有500多座商场时,情况就反过来了:新店还没开门,铺位已经订满,品牌商会从老商场一路跟进新商场。
买下之后,他先抓方向盘。
10个董事席位,投资方拿6个,万达拿4个。资产卖不卖、大事怎么定,投资方说了算;每天怎么经营,交给管理团队。
这正是他最推崇的控制性投资。
他打过一个比方:控股就像开车,何时停靠、从哪个出口下高速,司机说了算;只拿少数股权,就是搭便车,车往哪开只能被动跟着。
人事随之重排。2024年9月,万达商管董事长换成了黄德炜,他是太盟的合伙人。2025年7月,万达老将肖广瑞卸下CEO,黄德炜一人兼两职。今年1月,CEO的位子交给了许粉:她2006年进万达,从南宁一家万达影城的财务经理干起,在这个体系里待了20年。黄德炜只保留董事长一职。
资本先上去拆弹,再把日常经营交还给最懂业务的老兵。考核也换了口径:过去比规模,现在看效率和回报。
今年10月,万达商管专门搞了一场比效率的竞赛,口号是“效率即信仰”。许粉在台上要求员工去学AI的思路,让AI帮着做经营分析。
万达商管交出的成绩单是:2025年,收入284.9亿元,赚了79.7亿元;到年底,在管万达广场529座,合计7315万平方米,出租率维持在97%以上。
这笔买卖,有得也有失。
得的是一个现金流稳定、很难复制的全国网络;失的,是一部分确定性。单伟建自己也不讳言,商场里的人比前几年少了。新协议不再设上市对赌,退出更依赖未来的资本市场。48座万达广场的收购,截至今年3月也只完成了9座过户。
但单伟建敢接连下注,最大的底气还来自对中国经济的判断。
在他看来,房地产占中国家庭财富的59%。2022年中国GDP增长3%,房地产的贡献是负4个百分点。房价一跌,居民资产负债表收缩,钱都存进银行。中国不缺购买力,缺的是花钱的意愿,要救消费,得先让楼市稳住。
这轮下行,已经走了五年。他给出的对比是:2025年全国房租收益率约2.8%,十年期国债收益率约1.8%,有房出租,比买国债还划算。今年前5个月,上海房价连涨5个月,累计涨了约7.6%。7月,他判断,楼市就算还没彻底触底,离底也不远了,一线城市已有小幅复苏。
他对政策空间同样乐观:政府资产负债表是净资产状态,在主要经济体里很少见;银行降准1个百分点,就能释放约2万亿元流动性。
有意思是,单伟建从不把自己的打法叫作抄底。在他看来,便宜不便宜,多半要过后回头才看得清,底在哪里谁也算不准,只能先按更坏的情况打算。假如10倍市盈率买进,哪怕日后只能以8倍卖掉,回报照样达标,这样的单子他才做。他还算过,太盟完成的项目里,约71%的价值来自改造和改善经营,而不是低买高卖。
放到恒大物业身上,他大概也是这套逻辑。
物管跟商管做的都是收现金的买卖,挣的是管理费,跟房价涨跌关系不大。
从戈壁滩上那台收音机,到深发展的谈判桌,再到万达和恒大的清盘室,单伟建一次次在别人最恐惧的时候进场。而这一回,他押了个更大的——押的是中国地产乃至中国经济的底,也是这片土地上10多亿人的日常生活。
恒大物业交割之后,单伟建手里将同时握着两个全国性的运营平台:一边是7000多万平方米的商场,一边是6亿平方米的社区。
许家印信奉高杠杆、高周转,把规模做到极致,最后连旗下物业公司的存款都被拿去填窟窿。王健林把万达广场开遍全国,却被上市对赌一步步逼到让出控制权。
单伟建站在另一头。他不拿地、不盖楼,不加杠杆押房价,只在周期最冷的时候进场,买下别人建好的东西,再把它运营得更值钱。
风口上飞的人被周期吞没,水底潜伏的人在周期里收网——许家印们费尽心机,南征北战,东征西讨,最后能剩下的点东西,精华就都落在了他手里。
[1]恒大物业:有关股份买卖协议及全面要约的联合公告
[2]21世纪经济报道:《恒大物业股权转让大结局,太盟投资将成新东家》
[3]澎湃新闻:《恒大物业易主太盟40.26亿港元入局》
[4]21世纪商业评论:《王健林最强的对手,又谋划杀价抄底了》
[5]虎嗅:《对话单伟建:经历过周期会让人谦逊》