本文来自微信公众号: 车市睿见 ,编辑:杨果,作者:杨朔
10月28日,第三十三届中国汽车工程学会年会暨展览会在苏州开幕。开幕式上,中国汽车工程学会副秘书长、国汽战略院执行院长郑亚莉代表学会发布了《2027年度中国汽车十大技术趋势》。这份报告把技术分成三类,一类是在性能和成本上有望实现重大突破的,一类是有可能实现搭载、即将量产的,还有一类是在应用规模上会显著提升的。
这份报告发布的时机也值得留意,乘联会的数据显示,9月新能源乘用车零售渗透率达到67.0%,批发渗透率达到65.4%,两项指标都刷新了历史纪录,电动化在中国市场已经从“增量”变成了“主流”。但市场的另一面并不轻松,9月乘用车零售161.8万辆,同比下降28.0%,“金九”并没有旺起来。乘联会公布的1—8月行业数据里,营业收入利润率只有3.6%,明显低于同期规模以上工业企业的平均水平。
渗透率往上走,利润率往下走,这就是2027年技术演进面对的真实处境。靠新车数量就能增长的阶段正在过去,车企之间的竞争越来越集中到技术本身。有的技术已经走到量产门口,有的还停在验证环节,各自的进度并不一样。
▍硬件体系重构,从电池、芯片和底盘开始
固态电池被归为“会实现重大突破”的一类,郑亚莉在发布现场说,他们判断2027年固态电池会突破固固界面工程、锂枝晶抑制、干法电极、等电压这些核心难题,单体能量密度400Wh/kg级的产品会进入中试阶段,头部企业会率先开展整车工程化验证。这里需要提示的是,一个是“中试”,一个是“工程化验证”。
中试是介于实验室和量产之间的中间试验,它说明产品已经走出实验室,但还没有走到量产线的步骤,距离实用化还有一段距离。整车工程化验证同样是装车测试,不等于规模交付。今年2月,广汽已经建成首条全固态电池中试产线,并计划2026年启动小批量装车实验。同时,东风的350Wh/kg固液混合态电芯已经完成中试下线,预计2026年装车。
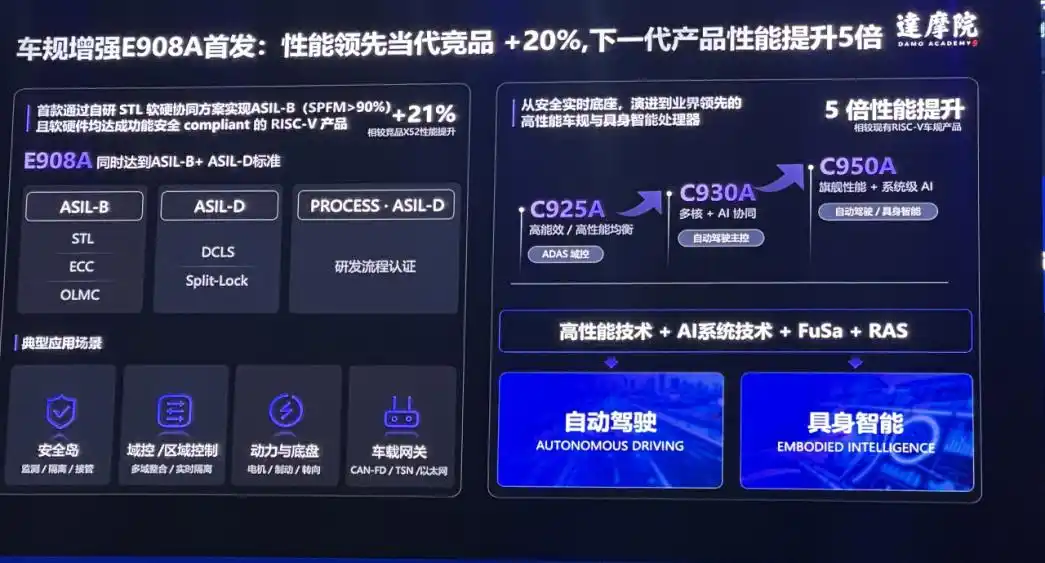
和电池一起被点名的是汽车芯片,报告判断,基于RISC-V架构的高安全等级汽车MCU会在2027年迎来量产元年,这类芯片会覆盖动力总成、底盘制动等关键场景,并拿到最高等级的ASIL-D安全认证。RISC-V是一种开放的指令集架构,它不像传统架构那样需要封闭授权,车企和芯片厂商可以按需定制。该路线不只是多一种芯片可选,而是给国内汽车芯片打开了一条不依赖封闭授权的路,这个节点同样有产业迹象支撑,达摩院玄铁已经发布车规处理器E908A,同时达到ASIL-B和ASIL-D标准。长城汽车孵化的紫荆半导体,其M100已经成为国内首颗量产上车的RISC-V车规MCU。
电池和芯片之外,底盘也在被重新组织。报告提到的融合型整车运动控制技术,可以实现“驱制转旋”多执行器的统一调度,也就是把驱动、制动、转向和悬架的控制放到一个系统里协调。它是连接智能驾驶运动需求和底盘执行能力的纽带。报告判断,随着线控执行系统和集中式计算平台成熟,这项技术会从中高端旗舰车型向更多价格区间渗透。和它相关的,是分布式轮毂驱动,报告判断轮毂驱动的工程化验证会在2027年全面提速。
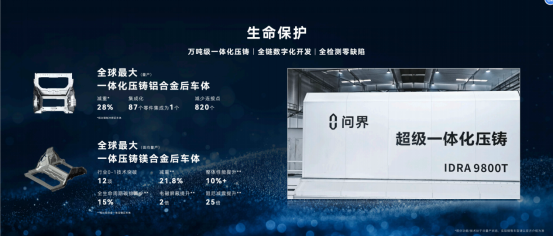
车身材料和制造工艺也在同步变化,报告判断镁合金一体化成形车身大铸件会在2027年实现小规模应用。重庆大学国家镁中心披露,赛力斯联合研发的一体压铸镁合金后车体,把原本87个零件集成为一个铸件。报告还判断金属3D打印会在材料、设计和效率上协同突破。
这些技术有一个共同特征,它们都在硬件层面重新定义汽车的成本结构和性能边界,但它们的落地节奏普遍是“中试”“小规模”“验证”,而不是“全面量产”。
▍智能与能源落地按节奏推进
如果说硬件技术的关键词是“验证”,那么有关智能和能源技术的关键词就是“限定场景”。这些技术很少一上来就追求全场景覆盖,它们往往先在一个边界清楚的场景里跑通,再慢慢往外扩。
高级别自动驾驶卡车编队就是典型,报告认为,2027年高级别自动驾驶卡车编队会迈入千辆级示范运营。卡车编队行驶的逻辑并不复杂,头车由驾驶员驾驶,后车通过网联和自动驾驶技术跟随,车与车之间可以保持很短的距离。这个场景之所以先于乘用车落地,是因为高速公路场景相对简单,路线固定,而卡车运营方对降低人力成本有明确的动力。
乘用车的智能化则走了另一条路,2027年主流量产车型座舱端侧模型的部署参数或将突破14B,也就是140亿参数规模。端侧模型意味着模型直接在车机本地运行,不必完全依赖云端,响应速度和数据安全都更有保障。座舱是大模型上车最容易被用户感知的环节,语音交互、主动推荐、多模态理解都依赖它。据报告披露,2026年已经有22家车企在8座城市开展网联辅助驾驶系统的研发验证,他们预计2027年车路云协同的网联辅助驾驶会小批量前装落地。这被看作“车路云一体化”从示范走向实车的关键一步。
汽车和电网的关系也在改变,报告判断,2027年V2G日均可提供的反向灵活调节能力会达到百万千瓦级。V2G指的是电动汽车与电网之间的双向能量互动,车在用电低谷时充电,在电网需要时把电池里的电反向送回电网。国家发改委等部门印发的《电动汽车充电设施服务能力“三年倍增”行动方案(2025—2027年)》明确提出,到2027年底,车网互动规模化应用试点范围有效扩大,新增双向充放电设施超过5000个,反向放电量超过2000万千瓦时。方案同时要求完善放电价格机制,推动车网互动资源聚合参与电力市场交易。这意味着,V2G要真正跑起来,靠的不只是车辆和充电桩,还要有让车主愿意放电的价格机制。
通过这些技术的时间点我们会发现规律:商用车在限定线路上跑通,乘用车在量产前进行先期实验,而能源侧则在政策和市场机制中逐步铺开。目前这些技术不追求一步到位,而是在一个可验证的小范围里先闭环。目前能确定的是,这些技术方向已经有了清楚的路线,也有企业和政策在配套推进。而不能确定的是,2027年汽车行业成本下降的速度、量产爬坡的节奏,以及商业闭环最终能不能成型。