本文来自微信公众号: 车云 ,作者:车云菌,原文标题:《拒绝分拆 IPO,博世这场改革,是松绑还是枷锁?》
常言道“家家有本难念的经”,一向吃喝不愁的欧洲汽车供应链圈近两年似乎也没有余粮了。大陆集团把汽车业务拆成Aumovio敲钟上市,采埃孚卖掉了乘用车ADAS软件团队轻装上阵,佛瑞亚也开始变卖非核心资产回血,一众百年Tier1就跟约好了一样,集体瘦身重组。
就在市场还在猜测下一个“拆家”会是谁时,博世也在10月下旬官宣了自家方案:将德国本土的移动出行(Mobility)业务板块,连同博世数字化、全球商务服务、全球不动产三大中央服务单元,转为集团旗下全资独立子公司。
整个调整将分阶段推进,2027年8月1日新法人实体正式启动运营,2027年底完成全部工作落地,合计约6.25万名德国员工将转入新公司主体。此后,博世公司将收缩为集团总部,仅保留职能与前瞻研发团队,人员规模缩减至3000余人。
既不对外出售,也不拆分上市,一向偏保守的博世选择了一条“完全攥在集团手里”和“彻底剥离IPO”之间的路线,这不是盲目跟风,而是一家老牌Tier1也走到了命运的十字路口,只是它选择了一条完全不同的求生路线。
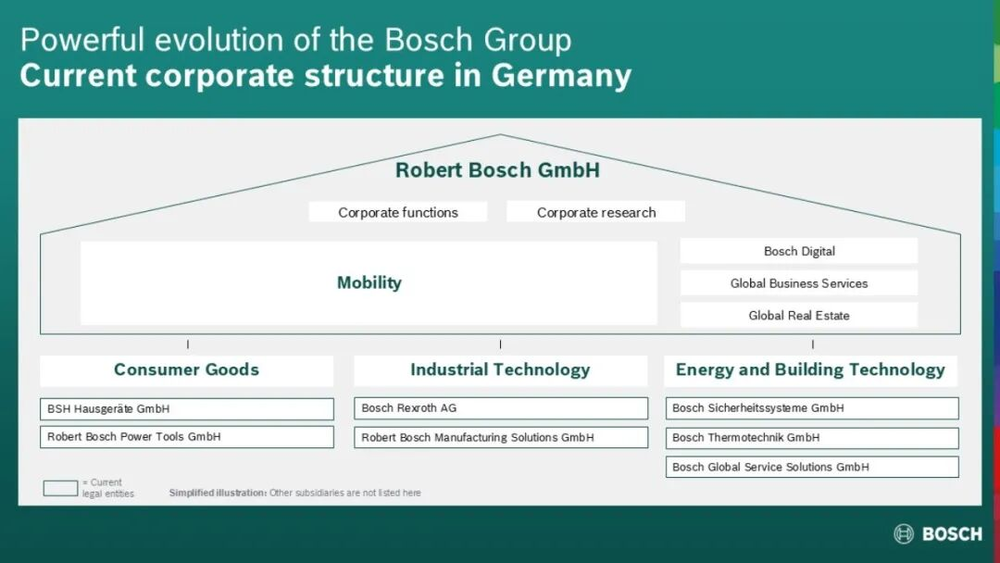
『架构调整前』
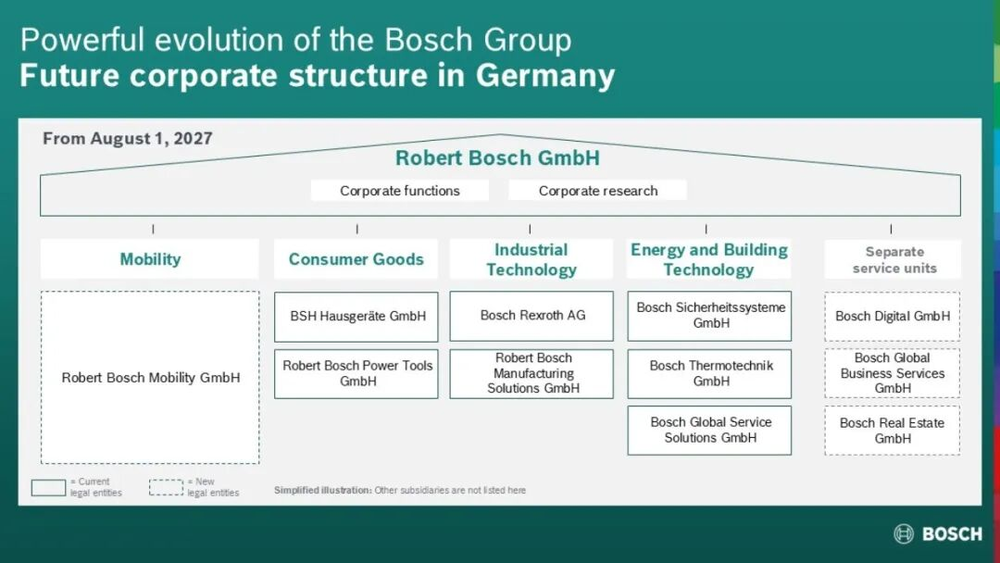
『架构调整后』
01
仅是德国本土的内部调整
首先要明确,本次架构调整只针对德国本土主体,博世中国已公开表态:本次重组对于博世智能出行中国区的24个生产基地、研发中心、在途定点项目与供货节奏,均不受影响。
之所以不动这块业务,原因很清晰:博世的海外业务,特别是中国市场,是集团的业绩基本盘,不能轻易调整。2025财年,博世在华销售额达1498亿元,这是全球范围内为数不多还能保持正向增长的区域市场,同时也是Mobility业务的现金牛。
长久以来,博世德国本土汽车业务和集团总部职能始终交织在一起,决策上报流程冗长,而海外子公司反而因为地域和本地化运营等原因,在长期发展中拿到了更高的业务自主权。本次改革,本质是把德国本土Mobility的法人架构,向海外成熟子公司对齐,缩短审批链路,这才是当务之急。
02
博世vs大陆
前者保守?后者豪赌?
博世这次调整,放在整个欧洲Tier1的收缩大周期里看,格外有标志性意义。最近两年,欧洲老牌汽车供应商集体进入“重构阵痛期”,大家的底层困境高度趋同:一边是传统基本盘——制动、底盘、ESP以及动力系统部件,这些成熟稳定的现金牛业务,随着电动化转型的加速,增长逐渐陷入瓶颈。
另一条是新赛道——辅助驾驶、域控制器、软件定义汽车,虽然市场空间广阔,但研发投入却是无底洞,回报周期漫长,再叠加厂商的价格战,赔本赚吆喝的可能性极大。
困境是相同的,但解法是多样的,这里面最典型的样本就是大陆的Aumovio以及博世的Mobility,两者看似都是业务独立,但底层逻辑却是天差地别。
大陆集团走的是“资产切割,独立上市”的激进路线,直接把汽车业务从集团中完整剥离,打包成Aumovio推向资本市场。这条路的好处很直观:业务会得到独立的融资渠道和估值体系,拥有很高的经营管理自主权,甚至可以完全按照汽车科技公司的节奏做决策。
但代价同样刚性:选择上市就要接受资本市场的盈利考核,几乎所有投入都要向短期回报看齐,说白了就是能赚快钱。像那些周期长又烧钱的全栈研发项目,自然就会成为率先优化掉的对象,毕竟市场可没耐心等你十年磨一剑,财报不好看那么就会有研发端的好看。而这也正是Aumovio上市后,很快传出高阶智驾团队收缩的根本原因。
博世集团则选择了“法人隔离,全资内嵌”的保守路线,在集团内做“柔性离断”。法律主体分开,公司日常运营可以自主决策,但股权依然被攥在集团手中,利润风险共担。
这条路的优势在于有集团给你托底:首先不用看市场的脸色,也不用为了短期利润砍掉长期研发项目,尤其是制动、线控这类关乎安全的核心业务,不会因为短期业绩波动就动摇投入;其次日常经营不用事事上报总部,市场反应速度能明显提升。当然,Mobility作为集团内最大的业务板块,2025年贡献了558亿欧元的销售额,占集团总收入的60%,本身也够硬;但体量太大,也意味着它的业绩波动会直接牵动整个集团基本面。
但博世这套折中的方案本身自带天花板,短板和它的优势一样明显,甚至可以说,从决策定下来那一天起,这场改革就注定了自己的上限。
第一,人才激励不足。像Aumovio这样的独立上市公司,可以给员工授予股票期权,可以用财富效应绑定核心团队,开出极具竞争力的薪酬吸引顶尖人才,只要业务有增长,团队就能获得回报。但Mobility作为博世的全资子公司,薪酬体系和考核标准依然要受集团约束,基本不可能提供高出传统工业企业的薪酬等级。当下智能驾驶,大模型领域的顶尖人才基本都在向新势力车企、本土科技公司流动,那里给钱多、决策快、激励足,博世在这一块,天然矮别人一头。
第二,钱袋子还是总部说了算。虽然设立了单独法人,但Mobility的财权、决策权依然还在总部手中,赚的每一分钱,也还是集团的利润。如果未来集团其他版块业绩承压,Mobility的利润存在被抽调的可能性,长线研发投入随时面临压缩风险,毕竟真到了经营困难的时候,牺牲长研发投入保短期利润,永远是最容易做出的选择。而反观拆分上市的Aumovio,赚的钱都是自己的,想怎么花就怎么花,完全不用顾及集团,从这个角度来看,研发是否持续,只取决于资本市场认不认可这条路线。
第三,本土与总部的权责矛盾加剧。如今,博世中国已经是集团内部的独立增长极,市场规模大、迭代速度快,对技术路线有着自己的判断。而集团总部远在欧洲,却依然拥有产品定义、路线选择的最终决定权。过去,这套矛盾基本能隐藏在繁琐的流程背后,而现在Mobility又变成了独立法人,业绩指标和责任更加清晰,“两方隐性拉扯”变成了“三方权责清晰的显性博弈”,未来德国总部和中国区的产品路线、定价以及客户选择上的分歧,可能会变得越来越直接。
03
为什么不走上市路线?
对比下来,似乎上市融资这条路更有想象的空间,那么博世为什么不效仿大陆?答案就隐藏在博世特殊的股权结构里。
根据博世的股权信息,该公司94%的股本由公益性质的罗伯特·博世基金会持有,剩余股份由博世家族和公司自身持有,多数投票权掌握在博世工业信托公司手中。这套架构的核心使命,不只是为了保障公司的长期生存和财务独立,更是因为安全类业务不能被资本绑架,这也是创始人罗伯特·博世先生在遗嘱中定下的铁律。说白了,博世公司就不是一个给股东赚快钱的公司,它的终极目标是“跨越周期、长期存活”。
而拆分上市,就意味着引入外部资本,不仅要为短期股价负责,还有可能为了短期利润牺牲掉长期研发投入,这和博世基金会的使命从根本上相悖。
此外,博世的核心业务如制动系统、线控系统、ESP电子稳定系统等等都是汽车安全的底层核心部件,容不得半点妥协,一旦上市,资本为了降本增效很可能会缩短测试流程,压缩供应链成本,这对以安全为立身之本的博世来讲,无异于自毁长城。
04
本次调整有哪些影响?
能否提升本土话语权?
短期内几乎没有任何影响。像摄像头、雷达、制动部件该怎么供货还怎么供货,甚至您能联系上的博世工程师、销售人员也不会有人员变动。变化只存在于长期组织效率层面,不确定性集中在本土化响应能力上。
国内车企最关心的一点:本土化需求的上报链路会不会缩短,能不能做到快速响应、快速迭代?
博世在国内的痛点一直都是冗长的决策链条,比如国内车企说“想加个功能,下个月上车”,但博世本土团队没办法做主,等总部审批完,两三个月过去了,竞品OTA都做好几轮了,像华为、德赛西威、福瑞泰克这些本土方案商,基本提了需求第二周就能出原型,节奏完全不在一个频道。
Mobility独立后,理论上,整体的审批流程会有一定程度的简化,但本次改革的范围仅限德国本土放权,文件中没有任何向中国区下放技术决策权的安排。而博世中国的话语权高不高?还是要取决于本土团队能不能用持续增长倒逼德国总部放权,只不过从目前的信息来看,期待不用很高。
05
对于高阶智驾软件
加速追赶还是退缩防守
目前来看,博世在国内智驾市场的定位比较微妙,虽然硬件功底没得说,车规级可靠性和安全冗余设计都是行业顶级,但软件迭代速度、智驾体验和本土方案商的差距却越来越大。行业提起博世,总会想起“安全、可靠”,很少会联想到“好用、聪明”。
Mobility面前摆着两条路,一是加大投资补全短板,加大对域控制器、智驾大模型、本土化算法的投入,试图跟上国内第一梯队的节奏。二是退守基本盘,直接承认在软件上打不过本土玩家,主动收缩高阶智驾软件业务,只和国内方案商合作,专心提供可靠的感知硬件和执行部件,做好供应商的角色。
结合博世一贯保守的风格,它更可能采取克制投入的策略:优先守住制动、线控底盘等不可替代的硬件基本盘;高阶全栈智驾软件不会一刀切砍掉,但不会像国内方案商那样不计成本押注,更多转向硬件配套、标准化感知方案,和本土智驾玩家形成共生。
06
老牌Tier1新的生存定位
曾经,博世是典型的全栈方案商,车企可以一站式采购软硬件集成方案,但现在越来越多车企选择“芯片底座+自研软件”的模式,直接找英伟达、地平线等供应商采购,算法自己搞,博世这样的Tier1只负责硬件集成和落地适配,慢慢退化为可靠的“硬件底座供应商”,守住自己最擅长的部分,在新的产业格局里,重新找准自己的位置。
博世的选择,其实并不是个案,而是欧洲Tier1在产业变革下的集体缩影。过去三十年,是欧洲Tier1的黄金时代,各个系统的研发、集成和供货全权负责,他们既是行业标准的制定者,也是技术的风向标,话语权很高。
但软件定义汽车的浪潮一来,一切都被颠覆了,车企开始自研芯片和智驾,把核心技术牢牢攥在自己手里,芯片厂商直接找车企定义芯片规格。这时候,就能看到传统Tier1四面承压,既干不过科技公司的软件算法,硬件上也拼不过国内供应链,节奏持续掉队。
于是各家纷纷寻找出路,当下欧洲Tier1的转型动作,大致可以归为三类范式(非永久标签):
首先是以大陆集团为代表的“拆分上市派”,把汽车业务直接剥离,用资本和市场的力量倒逼内部改革,短期承受业绩压力,砍掉不盈利的长期业务,用最快的方式转型。
其次是以博世为代表的“内部放权派”,在现有体系内给业务放权,提高决策效率,守住决策权和核心基本盘,虽然风险较小,但是改革不彻底,还是难以跟上市场节奏。
最后是以采埃孚为代表的“业务收缩派”,直接卖掉ADAS团队,继续专心搞底盘、变速箱等基本盘,赚自己能力范围内的钱。
三条线路,不能说谁对谁错,有人想赌未来,有人想守现在,有些人只想活下来。但无论选择哪条路,都绕不开同一个命题,那就是在软件定义汽车的时代,究竟怎么做才能迅速找到自己的价值,否则随波逐流早晚都要被边缘化。
07
车云小结
博世的这次架构调整,其实并不算什么轰轰烈烈的大事,更像是一次“保守治疗”,只是在现有的框架内,给臃肿的组织松绑,把迟钝的决策稍微提提速。不追求一鸣惊人,只求在剧烈变革里稳住阵脚,跟上节奏。这份谨慎,是博世140年的生存根基,也可能是它转型路上最大的羁绊。
可以预见,如果博世这次的放权,跨区决策依然落后,本土化适配还是需要总部审批,那么再精妙的组织架构,也难以抵挡本土供应链的步步紧逼。在当下这个快节奏的市场里,谨慎虽然能暂时保命,但只有跑赢才能真正活下去。