本文来自微信公众号: Fast Company中文版 ,作者:YAO、Mos Wu
法国多地抗议与骚乱发生之时,奢侈品行业正值新一轮财报季。
10月17日的抗议活动期间,法国多地发生骚乱,奢侈品门店也受到波及。巴黎蒙田大道上,Louis Vuitton与Jil Sander门店的玻璃被砸碎,Celine门店遭到洗劫;在马赛,爱马仕与Louis Vuitton门店同样遭到洗劫。
骚乱为接下来的销售旺季增添了不确定性,而刚刚披露的第三季度业绩,则呈现出此前几个月奢侈品行业已经面对的压力。
LVMH、开云集团、爱马仕、Prada集团等陆续公布的数字显示,一些集团仍保持增长,一些明星品牌却继续下滑;同一集团内部,不同品类的表现也并不一致。奢侈品行业没有等来一条整齐的复苏曲线。
平静的平均数之下,品牌与业务之间的分化正在显现。
潮水退去,留下赤裸的岩层。从各大奢侈品牌的财报数据可以看出,表观上看,今年似乎仍然只是熟悉的温和涨跌;拆开业务之后,增长池与过去最重要的利润池却已经不再完全重合。
LVMH就是最直接的例子。第三季度集团有机收入增长1%,但长期承担核心利润贡献的时装与皮具业务重新下降5%,跌幅超过市场预期;与此同时,腕表与珠宝增长6%,精品零售增长8%,葡萄酒与烈酒同样增长6%。
2026年上半年,时装与皮具部门贡献了61.95亿欧元经常性经营利润,约占集团同期总额的71%。第三季度尚未披露对应利润数据,但这一结构说明,核心部门的销售压力,仍然关系到集团盈利恢复的质量。
时装与皮具内部同样并不整齐。Louis Vuitton表现略低于部门平均水平,集团CFO Cécile Cabanis表示,一次性物流与运输问题拖累了该品牌当季有机收入增速超过一个百分点;Dior、Loro Piana与Rimowa则相对更有韧性。LVMH本季度的分化在于,主要利润来源仍承受销售压力,而收入增长更多由腕表珠宝、精品零售和酒类等业务支撑。集团整体保持增长,并不意味着核心业务已经企稳。
开云集团的分叉更加明显。集团第三季度可比收入下降1%,Gucci下降6%,表现弱于分析师预期;但剔除Gucci,其余时装与皮具品牌直营零售增长2%,Saint Laurent、Bottega Veneta与Brioni表现积极,珠宝业务可比增长11%。Gucci仍是主要拖累,但其他时装与皮具品牌的直营零售已出现改善,为集团提供了一定缓冲。不同品牌的转型进度与市场需求压力,仍在共同影响开云的表现。
曾经稳定跑赢行业的爱马仕,也开始出现类似的内部温差。第三季度集团按固定汇率增长4.3%,为2020年初以来最低季度增速,也低于VisibleAlpha汇总的分析师预期5.2%;皮具依旧增长10.8%,香水与美妆增长7.5%,但成衣与配饰下降2%,包含珠宝和家居等业务的“其他爱马仕业务”下降1.1%,腕表下降6%。
Prada集团则来到另一个比较周期。第三季度按固定汇率收入增长11%,其中已经包含Versace并表贡献;剔除这一影响后,有机增长只有1%。Prada品牌零售增长1%,连续多年高速扩张的Miu Miu下降3%,去年同期这一数字还是29%。
集团CEO Andrea Guerra并没有把这一变化简单理解为品牌失速。在他看来,Miu Miu经历了数年高速增长,收入规模在约四年半里增至近五倍,如今需要时间“消化”、回归常态,再重新出发。财报也指出,中东市场拖累了Miu Miu的表现;剔除这一影响后,品牌第三季度零售销售大致持平。高基数、区域变化与品牌自身的发展节奏,需要放在一起理解。
同样是1%的增长,落到不同集团、不同品牌身上,含义已经完全不同。财报正在从一张增长率排行榜,变成一张品牌生态位的剖面图。
集团内部的分化,在区域层面以另一种形式重演:中国依然重要,但不同集团对中国需求的敏感程度,以及其他市场能够提供的支撑,并不相同。
本轮财报里,中国依旧是影响全球奢侈品集团表现最明显的变量之一。LVMH第三季度亚洲市场(日本除外)有机销售额下降5%,上一季度该地区还增长4%。Cabanis透露,第三季度时装与皮具业务中,中国客户在全球的购买额下降约15%。相比之下,美国增长5%,欧洲增长4%,日本也仍有6%的增长。这些市场共同提供支撑,使集团当季仍保持有机增长。
开云集团也呈现相似的区域结构:按全渠道可比收入计算,亚太地区下降5%,西欧下降2%,北美增长2%,日本增长4%。管理层表示,中国客流是Gucci本季度最主要的拖累,美国市场也出现放缓。即便在同一个增长地区,集团总表现也不意味着每个品牌都在同步改善。
爱马仕同样很难绕开中国的压力。集团将中国房地产市场疲软、消费者信心偏弱和高储蓄率列为影响因素,并将客流下降视作增长放缓的重要原因。相比之下,美洲第三季度按固定汇率增长8.8%;管理层表示,年初以来该地区的增长得到客流、平均客单价及转化率改善的支持。欧洲市场也受到南欧以及旅游消费推动。
Prada提供了稍有不同的样本。集团亚太市场第三季度有机零售销售基本持平。中国大陆客流仍然偏弱,但韩国、香港与澳门抵消了部分压力;而美洲前九个月零售销售有机增长13%,成为集团表现最强的市场之一。计入Versace并表后,该地区同期固定汇率增速达到33%。原有业务增长与并购扩张,共同推动了美洲市场的收入提升。Guerra甚至半开玩笑地表示,如果全球其他地区都能够像美国一样,“我们大家都会很开心”。
与此同时,颇为耐人寻味的是,Brunello Cucinelli仍然在中国保持积极表现。10月开幕的上海Casa Cucinelli、计划年底完成的恒隆广场门店扩建,以及2027年的北京国贸门店扩建,显示了品牌继续投入中国市场的意愿。中国市场承压的背景下,这家品牌仍在为下一阶段增长增加投入。
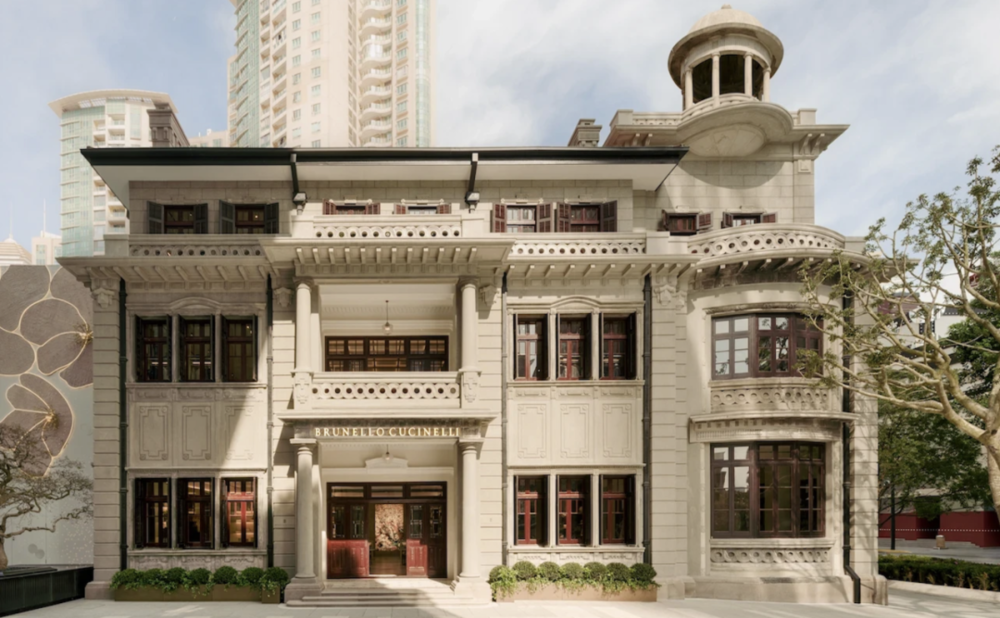
图片来源:Brunello Cucinelli
这些差异表明,不能仅凭一家公司的下滑判断一个市场整体失去吸引力,也不能因为美国成为多家集团的重要增长来源,就认定它能够对所有品牌发挥同样作用。
区域表现既受到本地需求影响,也受到游客流向、汇率、比较基数和品牌自身经营的影响。对于奢侈品牌而言,全球化越来越考验同时经营不同市场、不同客群的能力;对财报的解读,也需要分清“在哪里购买”与“谁在购买”。
从本季度财报可以确认的是,高端消费并未沿着同一条曲线变化。但这些数字还不足以证明消费者普遍升级或降级,更无法直接追踪预算在不同品类之间的流动。
爱马仕提供了一个很典型的切面。中国客流下降时,受冲击更明显的是鞋履、配饰与腕表等依赖销量的品类;据管理层解释,皮具和珠宝等较高价值业务则提供了支撑。第三季度,爱马仕皮具增长10.8%,Birkin与Kelly等核心手袋仍保持强劲需求。
这一表现与LVMH时装皮具部门的下滑形成对照,也说明不能把“皮具承压”视作所有品牌共同的结论。同一品类内部,品牌、产品及供给能力的差异仍然重要。
LVMH管理层在业绩会上表示,Louis Vuitton经典手袋持续表现良好,Dior既能从Lady Dior等经典产品的重塑获得需求,也能依靠新款Toujours Hobo吸引消费者。不过,部分产品获得积极反馈,与品牌整体恢复增长之间,仍然存在距离。
此外,高端美妆的增长也值得关注,第三季度,L'Oréal Luxe可比增长6.4%;剔除IT系统转型造成的销售时点影响后,调整后可比增速为7%。
在前九个月的业务回顾中,欧莱雅表示,高档化妆品业务明显跑赢全球高端美妆市场,中国业务保持低双位数增长,欧洲表现逐季加速,新兴市场继续贡献动力,北美也跑赢当地市场。不同地区的恢复,为这项业务提供了比单一市场更广泛的支撑。
香水仍是最重要的增长引擎,从Yves Saint Laurent、Prada到Armani等核心香氛持续贡献销售;与此同时,护肤业务的增长动力也在增强,Helena Rubinstein所在的超高端护肤领域,以及Medik8所在的高端专业护肤领域,均受到公司关注。
当然,高端美妆也并非普遍高增长。LVMH香水与化妆品业务第三季度有机收入仅增长1%。欧莱雅的表现既与品类需求有关,也需要结合其品牌组合、产品创新和渠道经营来理解,不能直接推广为整个行业的共同景气。香水与护肤通常拥有不同于手袋、珠宝的价格门槛和使用场景,这为讨论“小额奢侈”的吸引力提供了线索。但要证明消费者把原本用于手袋的钱转向美妆,还需要消费者层面的证据。
皮具、珠宝、美妆拥有完全不同的消费场景,现有数据无法证明预算在品类间直接转移;但可以确认的是,高端消费并没有沿一条曲线同步收缩,品类之间的差异,与同一品类内部的品牌差异,正在同时影响企业表现。
当部分市场的客流承压,品牌除了争取新的到访,也需要改善进店后的转化、客单价和购买体验。财报中的门店指标、渠道变化与投入方向,因而比笼统的“品牌吸引力”更值得观察。
Prada集团CEO Andrea Guerra在业绩会上反复提到了“品牌吸引力”。他认为,当下企业既需要抓住高净值客群,也必须持续获得新客户。“没有任何行业或公司能够在没有新客户的情况下保持健康。”如何兼顾核心客户与新客,是不同品牌都需要回答的问题。
这与开云集团观察到的变化颇为一致。Gucci仍然面对门店客流不足,但转化率、客单价、件单价与交叉销售都在改善。开云集团首席财务官Armelle Poulou指出,即便门店流量承压,一旦消费者真正走进店里,新产品依然能够获得积极反馈。
客流减少,使转化率、客单价和产品组合的重要性进一步上升,但不同品牌的定价策略并不一致。LVMH不赞成以大幅降价等激进的短期措施应对压力。Cabanis认为,更重要的仍是产品吸引力与消费者感知价值之间的平衡。开云则承认,Gucci对少量旧季产品进行了降价处理,同时强调这不代表品牌整体价格定位的改变。比起简单判断“降不降价”,更值得关注的是产品、库存与价格结构如何调整。
零售也被重新放进这套增长逻辑里。上海“The Louis”在整体市场客流承压时依然能够持续吸引消费者;Prada则通过米兰Galleria综合体验空间、上海IFC的Miu Miu贵宾室和Prada荣宅,把交易、文化内容与核心客户关系放在同一个空间内。一边创造新的到店理由,一边提高已有客群的关系深度。
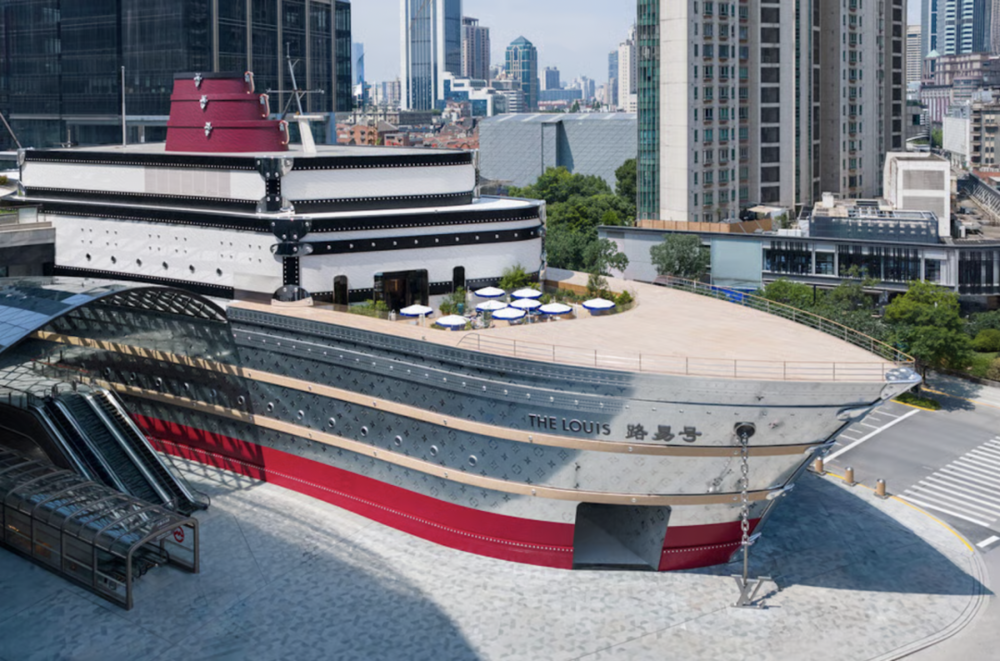
图片来源:Fashion Network
效率则是这套系统的另一面。开云集团前九个月关闭128家门店、新开23家,净减少105家,并将全年净关店目标由100家提高至至少125家;在中国将更多决策权下放给本地团队,围绕当地节点重新安排产品、营销与客户经营。爱马仕继续扩大皮具产能、升级旗舰店;Prada则继续投资自有皮具生产设施。
创意同样成为增长系统的一环,而不是独立的流量按钮。过去几年奢侈品牌密集更换创意总监,市场也习惯于用一场首秀判断一个品牌能否迅速反弹。但从设计师首秀到财报上的销售收入,中间仍然隔着产品开发、商品企划、定价、生产、营销与零售。
开云CEO Luca de Meo正在试图重新组织这一过程。他把创意总监称作“队长”,同时强调,一个数十亿美元规模、覆盖多个品类与全球市场的生意,不可能依赖一个人完成。集团正在推动创意工作室与产品、商品、营销部门建立更高效的协作机制,让创意愿景最终能够落到可以被销售的产品上。
Dior近期的表现也体现了这种传导过程。LVMH管理层表示,Jonathan Anderson的女装设计获得积极反馈,男装仍需进一步推进;Dior第三季度销售整体持平,前九个月则保持增长。
全面复苏何时到来,仍然很难给出确定答案。当所有人都在等待一个足以确认周期转折的信号,却迟迟等不到时,产业又该如何想象未来?
在本轮业绩发布后,Morningstar高级股票分析师Jelena Sokolova因短期增长及利润率压力,下调了对LVMH的估值判断;但她仍认为,品牌实力、财务资源及历史表现,为其长期恢复增长提供了基础。短期压力与长期信心,正在同一份判断中并存。
长期价值仍在,只是它不会自动兑现为增长。创意、产品、客户与零售共同构成的经营能力,正在决定下一轮增长最终落到谁身上。