本文来自微信公众号: 盲牤 ,作者:盲牤
安全岛下沉系列·杭州篇(上):跌破“盲牤防线”
去年8月我开始写凛冬城市房价扫描系列文章时对杭州的描述是这样的“杭州在这一轮房地产下跌中,是除了几个一线城市外表现最好的。自2021年下半年全国房地产市场进入下行之后,杭州在2021下半年~2023年上半年一直是长三角唯二的安全岛城市(另一个安全岛是上海)。”并且在文章中明确指出杭州已经进入补跌状态。
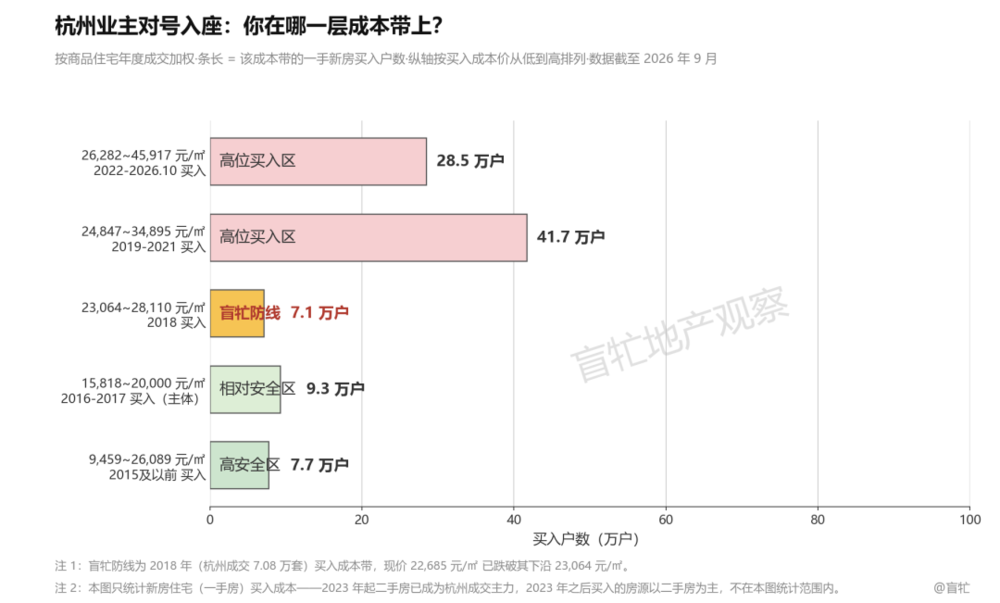
过去一年,杭州经历了两次补跌。2026年9月,杭州二手均价22,685元/㎡,已经跌破“盲牤防线”的下沿23,064元/㎡。
在展开分析之前,杭州业主可以先看看下面这张图:你是哪一年上车的,你就站在哪一层成本带上:
一、新房繁荣表象下的慢跌加补跌
2025年7月,杭州仅累计下跌22%,是16城中下跌幅度最低城市。彼时,成都已累计下跌30%。我将这两座城市合并称为“优等生”,在两个优等生的较量中,杭州也明显更胜一筹。
火热的一手市场,掩盖了二手市场的变冷的事实。直到2024年,杭州的新房成绩单依然耀眼,新房累计涨幅70城第二、仅次于上海。很少有人注意到杭州的二手房价格已经悄悄回落了三年,只跌了一成出头。
杭州二手房其实从2021年2月就见了顶,与绝大多数城市同步、属于第一批见顶的城市;2022年开始一二手倒挂逐步收窄,到2023年下半年被彻底磨平,市场开始显性地、加速地下行。
但2025年3月结束后,仅仅三个月的时间内杭州二手房价格下跌了10.4%。也就是说虽然累计跌幅不多,从2025年7月的趋势来看杭州的补跌趋势已经比较明显了。
一年以后再看,杭州已经累计下跌35%,在16城抗跌排名中从第一名降至第三名。
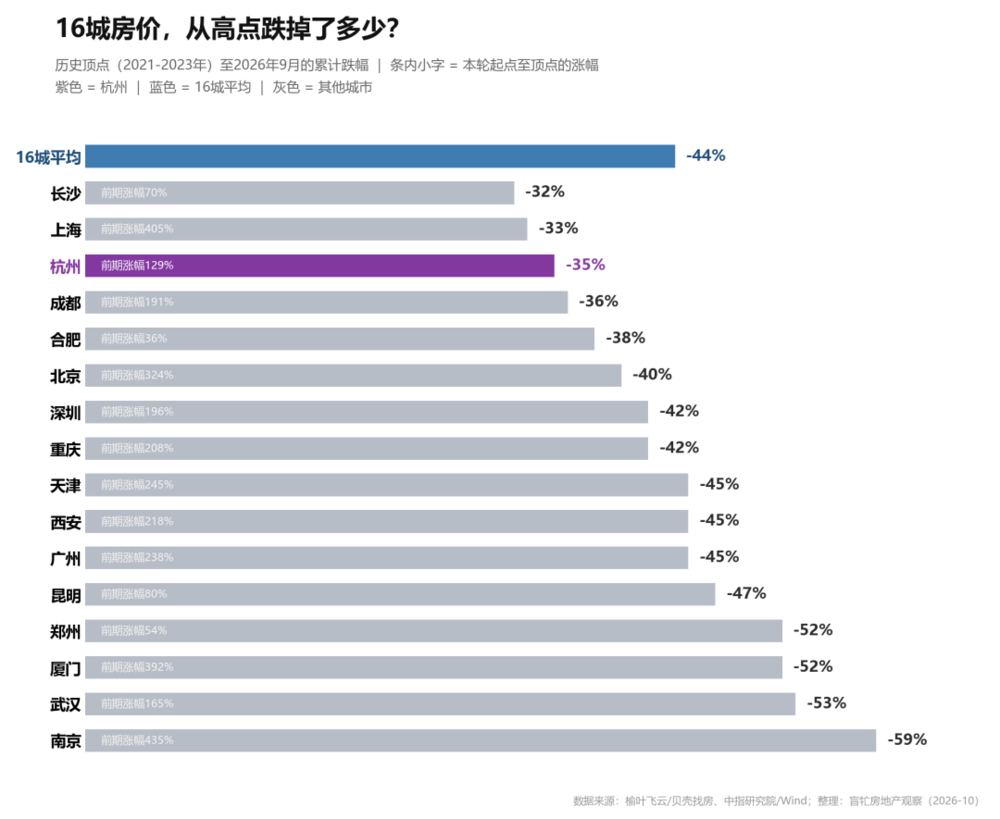
图1:16城房价回撤排行榜(历史顶点至2026年9月)
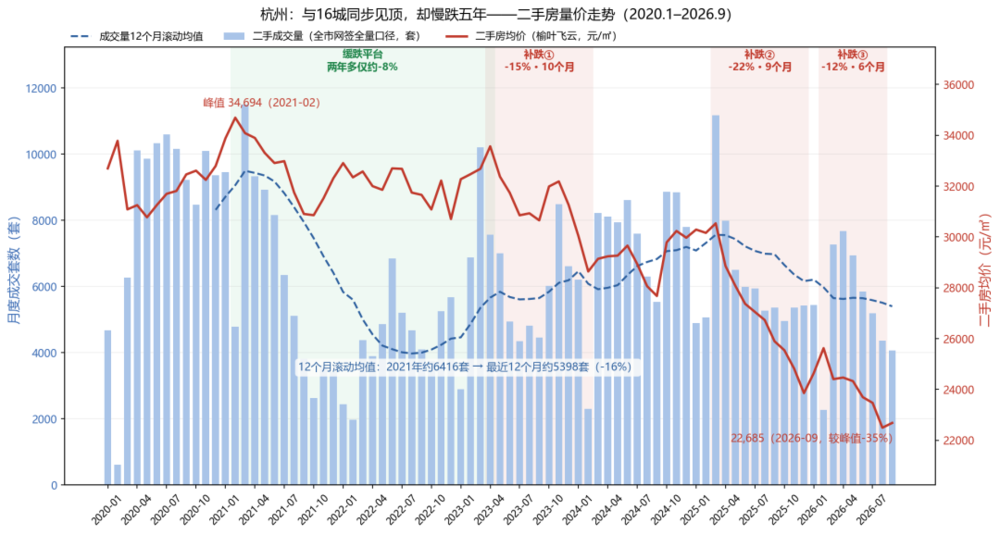
图2:杭州二手房——与16城同步见顶,却慢跌五年(2020.1–2026.9)
通过上图展现的趋势我们可以发现,在进入下跌期后的五年半时间中,明显分成了两个阶段。
第一个阶段,行情独立,缓跌期:2021年2月见顶后到2023年上半年是缓跌平台,两年多仅回撤约8%。虽然不像成都那样逆势上涨,但也独立于全国普跌的行情。
第二个阶段,补跌与政策脉冲交叠:杭州的大部分的下跌是三波补跌完成的,2021年后每一次政策脉冲——2023年初的小阳春、2024年四季度到2025年初的那一轮——杭州都能迅速放量,2026年3、4月单月甚至重回7,000套以上。量的反弹比较明显,但价格的趋势却没有改变。
第一次补跌,是跟随全国大势。2023年4月反弹至3.36万元后,十个月跌到2024年2月的2.86万元,跌幅15%,与16城同期平均水平(-16%)相当,此次补跌是杭州跟随全国大势的开始。
第二次补跌,明显跌幅变大。2025年小阳春3月的3.05万元之后,九个月跌到当年12月的2.39万元,跌幅22%,是同期16城中的第二深(平均-16%)。
第三次补跌,为同期16城中最深。2026年小阳春2月的2.56万元之后,六个月跌到8月的2.25万元,跌幅12%,已是同期16城中最深(平均仅-4%)。
补跌的力度逐波升级:从跟随大势到“第二深”再到“最深”,杭州正从16城回撤最浅的位置向大部队收敛——2025年年中它还以-22%的累计回撤位居16城最浅,如今已补到-35%。距离16城平均约-44%的累计回撤,仅有9个百分点的空间,优势已不复从前。
每一波补跌之前,都有一次政策脉冲撑起的放量反弹,而每一次反弹,都成了下一轮补跌的出发点。
整体看来有量、有价、台阶式下行,这说明杭州市场不缺接盘资金,而是在逐级向下寻找均衡价——每一次放量都是卖方在更低价位的兑现,而不是底部的确认。这种“有承接的下跌”看似温和,但也意味着只要均衡价没找到,价格就会沿着台阶继续往下走。
二、50万套高位筹码悬顶:杭州的成本分层与“盲牤防线”
这里再简单介绍一下“盲牤防线”:一个城市的房价跌到某个价格区间时,会遇到一层特殊的筹码——它们买在成交高峰、接近市场情绪顶点,账面开始浮亏,心理从“等创新高”转为“等解套”,这层价格带就是市场的心理防线。每个城市的防线位置不同,杭州的防线在哪?
我们先来看看2008年以来的商品住宅成交按年份和价格带分层:
2015年及以前成交量与价格都低:年成交从几千套到2.3万套,成本大都在2万元/㎡以下;2016–2017年成交放大到每年4.6万–4.7万套,成本抬升到1.6万–2.5万元/㎡,这两层合计约17万套,安全垫依然很厚。
2018年,成交放量,价格上涨:当年新房成交7.1万套、创当时历史纪录,全年成交均价25,419元/㎡,月度价格在23,064–28,110元/㎡之间运行。这一年杭州土地出让金全国第一,市场热度达到顶点。2018的价格区间具有盲牤防线的特征。
2019–2021年进入高位平台期:三年总计成交41.7万套,价格带约2.5万–3.5万元/㎡;2022年再成交8.3万套、加权均价约3.39万元,同样是高位。
三年半合计约50万套高位买入的筹码,以当前2.27万元的价格计算,全部浮亏,构成悬在头上的反弹天花板。
2023年至今新房又成交约20万套,未纳入分层——与成都篇同口径:2023年起二手房已成为杭州成交主力,之后的新房成交集中在核心板块、结构失真,不代表市场的真实买入成本。
杭州楼市现在的格局是:上面50万套等着解套,下面17万套低成本筹码依然有缓冲空间,中间隔着一道2.3万–2.8万元的2018年防线已经失守。
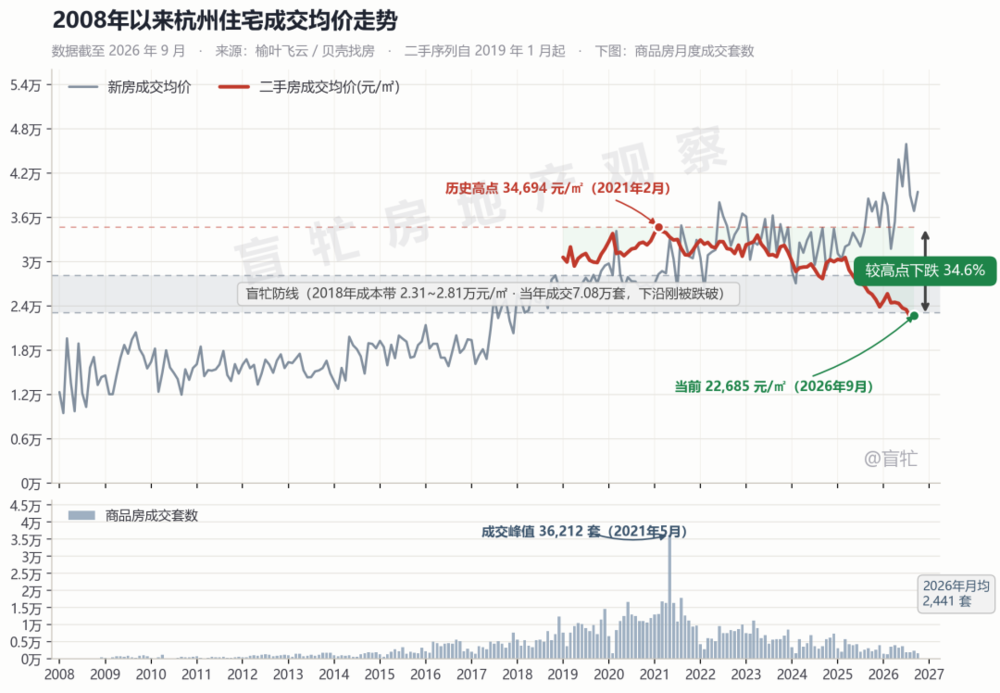
图3:2008年以来杭州住宅成交均价走势(上:灰线新房、红线二手,灰色虚线带为盲牤防线;下:商品住宅月度成交套数):2018年成交高峰构成心理防线
三、杭州的盲牤防线是怎么破的:三次触碰,温水煮蛙
第一次触碰发生在2023年底到2024年初:价格从2023年12月的31,262元快速下压,2024年2月一度探至28,643元,距防线上沿28,110元仅一步之遥(533元),随后几个月缓慢修复,6月回到29,661元——第一次测试,防线守住了。
第二次是2024年8—9月:均价28,066元首次跌破上沿、进入防线区,9月最低27,679元;这一次政策脉冲来得很快,“924”新政后四季度一路放量反弹,年底收复上沿(12月29,970元),2025年3月小阳春冲至30,536元——第二次测试,防线又守住了,而且弹得更高。
最后一次是2025年:价格5月重新落入防线带(28,081元)之后,再也没有回到上沿上方。下半年逐级下压,12月探至23,858元、首次逼近带下沿,2026年2月的小阳春只反弹到25,625元、再也没能收复上沿。
三次触碰,一次比一次深;前两次都弹回了上沿上方,最后一次失守。2026年以来价格继续下压:8月22,496元正式跌破防线下沿23,064元,9月收于22,685元。
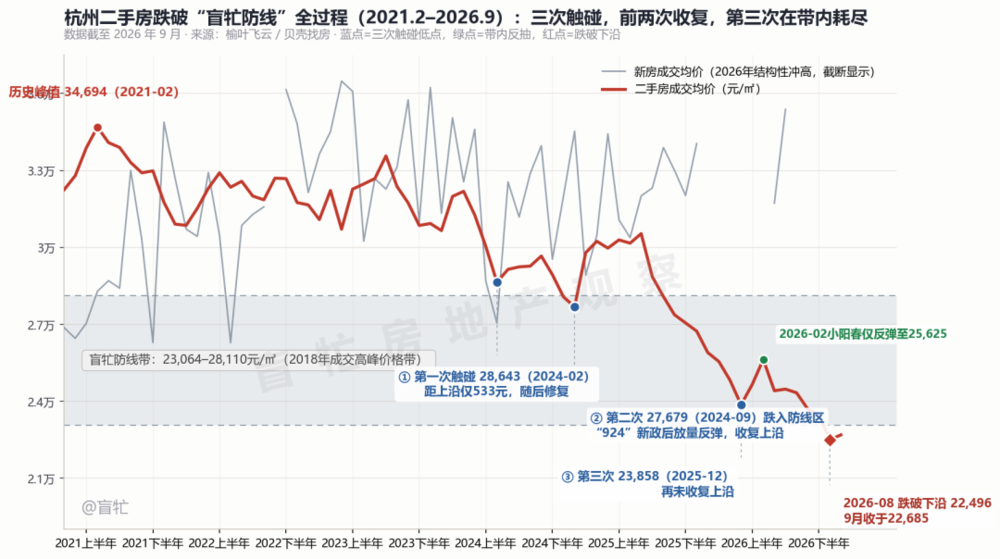
图4:杭州二手房跌破“盲牤防线”全过程(2021.2–2026.9):三次触碰,前两次收复,第三次在带内耗尽
盲牤防线跌破后,2018年那一批“最后的理性买家”也开始浮亏,市场的心理锚正式从“等创新高”切换为“等解套”。对任何城市来说,这都是行情性质变化的信号。
杭州确认突破盲牤防线上沿的时间点是2025年12月——从确认跌回防线带(23,858元)到跌破下沿,只用了8个月,是上海(2个月)的四倍。测试了两年,确认后8个月即破位。
从价格比例来讲,同样是5000元左右的防线带,对于杭州来说明显更宽。
上海从5万元单价下降到4.5万元,是下降10%,而杭州从2.8万元的单价下降到2.3万元是下降了17.8%。2个月很快,但8个月也不算长,快慢殊途同归。
四、成交结构的翻转:二手定价时代与限售解禁洪峰
杭州的下跌,还有一个被新房光环掩盖的维度:成交结构。
2021年打新最狂热的年份,新房成交18.3万套,二手只有7.7万套,二手占比仅30%。此后新房逐年缩量:2022、2023年分别只有8.3万、8.4万套,2024年跌到5.4万套,2025年3.9万套,2026年前三季度仅2.3万套;二手房成交占比却一路走高,2024年起反超新房,2026年前三季度已接近七成。
杭州楼市的定价权,已经事实上从“新房限价摇号体系”移交给了二手房市场——这正是二手均价跌破“盲牤防线”的分量所在:杭州房价的锚,已经彻底换了。
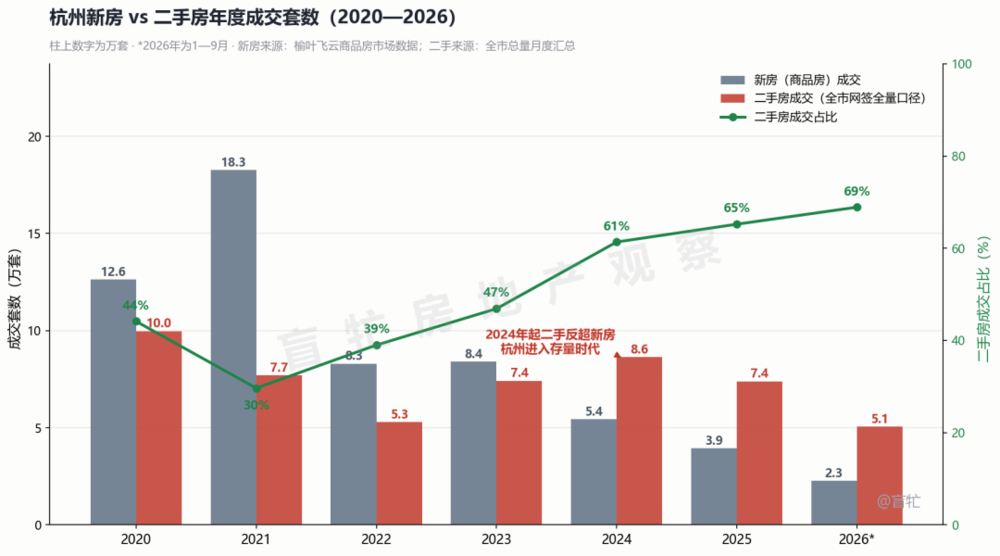
图5:杭州新房vs二手房年度成交套数(2020—2026年前三季度):2021年新房天量18.3万套、二手占比仅30%;2024年起二手反超,2026年二手占比已近七成,定价权已移交二手市场
限售,是另一个将在未来三年持续施压的供给变量。
杭州前后推出过三类限售:2020年7月,人才优先购房网签起限售5年;2020年9月4日,“万人摇”热点楼盘网签备案起限售5年;2021年1月27日,升级为中签率≤10%的红盘取证起限售5年。
据潮新闻美好生活研究院统计,五年间杭州共诞生约3.45万套限售房源,涉及30余个板块、80多个楼盘——它们几乎全部买在2020—2021年的情绪顶点,是同期新房成交中最激进、杠杆最高的那一批买盘。
2025年9月,首批3,095套限售房源解禁(西溪公馆、天空之城、前宸等7个热点楼盘);2026年再解禁约3,000套。
最具象征意义的是未来科技城的西溪公馆:2020年9月“6万人摇”清盘,买入均价32,803元/㎡,限售5年期满,二手成交价已经跌破当年的买入价。
解除限售的真正洪峰在2027—2028年:2021年1月28日之后摇号的楼盘按取证起算5年,剩余约2.8万套限售房源的解禁高峰集中在这两年。而2025年全年,杭州仅新增137套限售房源——限售作为政策已是历史,但限售的消化才刚刚开始。
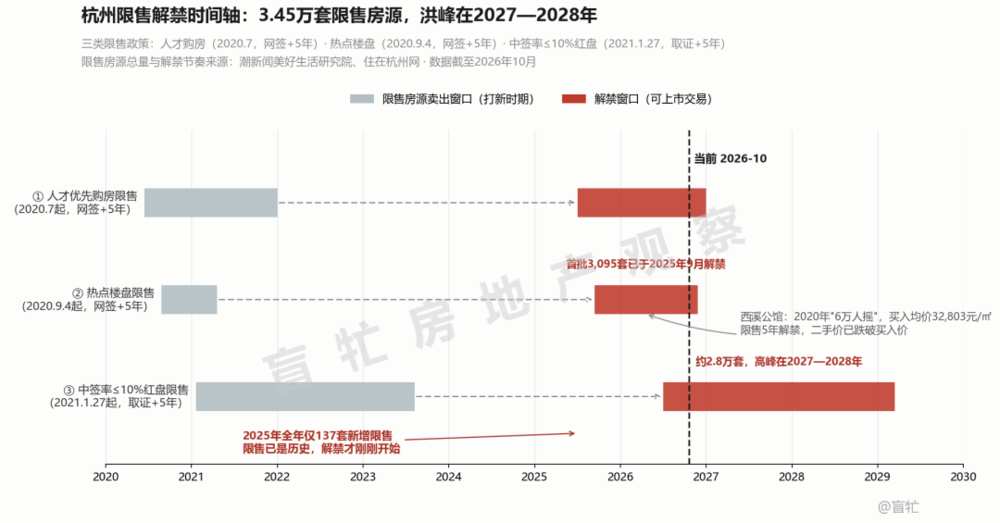
图6:杭州限售解禁时间轴:三类限售政策累计约3.45万套限售房源,2025年9月起首批解禁,洪峰在2027—2028年(来源:潮新闻美好生活研究院、住在杭州网)
3.45万套限售房源,全部是2020—2021年高位买入的筹码,解禁时大概率整体浮亏。限售盘业主的资金成本和心理承受力都强于普通投资客,他们未必会立刻抛售。但这批“迟到的高位筹码”会持续挂在二手市场上。
与2019–2022年50万套高位买入的存量叠加,杭州二手市场的每一次反弹,都要先消化这些等着解套的供给。
整体说来杭州当前的二手房市场像是一座有出水口泄压的堰塞湖:湖水是2019–2022年约57万套的浮亏筹码(含2018年防线层7.1万套),出水口是持续流入的人口与资金。在大规模限售放解禁出现之前,都是平时有承接、不见险情,每一次放量反弹都在给湖泄压。
但2026—2028年上述状态已难以为继,解禁洪峰撞上防线的“天花板效应”,如果政策脉冲接不上,就是堰塞湖开闸的时刻。
杭州的防线故事先讲到这里:防线已破,洪峰在后。这座城市为什么能比其他城市多扛五年,它的底牌——人口、资金与产业——还撑不撑得起“安全岛”三个字,下一篇见。(安全岛下沉系列·杭州篇,未完待续)
你觉得此次杭州补跌下跌幅度会有多大呢?
——数据口径:成交量为全市网签全量口径,价格为榆叶飞云平台口径;成本带数据来自榆叶飞云杭州商品房住宅成交月度数据(2008年以来);资金、人口数据截至2025年末。