本文来自微信公众号: ToB老人家 ,作者:王戴明
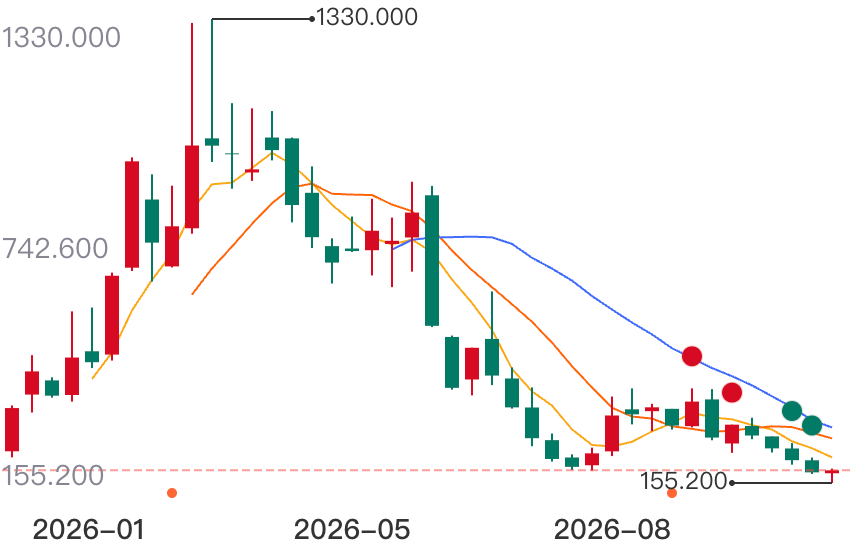
恐怕谁也想不到,仅仅过了半年多,MiniMax的股价就一度跌破160港元,和最高点相比,暴跌近90%,迎来了首次破发。
大模型第一股智谱也好不到哪去,仅用了4个月,股价就暴跌了超过80%。
半年时间,“小甜甜”就变成了“牛夫人”,这背后到底发生了什么?
你可能会说:这不是中国AI的问题,而是全球AI资产都在被重新估价。以Anthropic为例,原本2万亿美元的IPO估值预期,最近也开始被部分投资者下调至1.5万亿美元。
这话确实也没错,但是如果扒开数据看一看,就会发现中美AI产业根本不在一个水平线上。
据Rhodium Group的报告,2026年3月至8月期间,阿里、字节、快手、DeepSeek、月之暗面、智谱AI和MiniMax七家中国主要AI开发商的模型业务年化经常性收入(ARR)合计约为107亿美元。同一时期,OpenAI与Anthropic的相关收入合计已超过1000亿美元。
在毛利率方面,Rhodium估算中国AI厂商整体毛利率远低于美国同行:Anthropic约65%,智谱约26%,MiniMax仅约18%。
但真正关键的是,导致差距的原因,最核心的还不是技术——实际上,在很多业务场景,中国大模型已经完全能够平替国外顶尖大模型。
真正的差距,来自市场结构。
我们简单拆解一下MiniMax的2026年半年报。
总收入约1.2亿美元,同比增长283.1%。其中,C端产品收入约4260万美元,同比增长100.9%,占比降至36.6%。B端产品收入约7390万美元,同比激增703.1%,占总收入比例从30.3%跃升至63.4%,成为第一大收入来源。
也就是说,MiniMax已经不再是刚上市时的“C端AI公司”,而是已经成为一家以B端产品为主的AI公司。
另外,根据财报,B端产品贡献了MiniMax约75%的增长,因此,我们可以大胆的推断:MiniMax的B端收入占比还会继续激增,最终超过90%,从而让MiniMax彻底成为一家B端AI公司。
然而,MiniMax的市场转型,带来的不仅仅是收入的增长,还有毛利率的进一步下滑。
根据财报数据,MiniMax 2026年上半年毛利率约为17.9%,较2025年第四季度的29.7%,下降了约11.8个百分点。
而毛利率下滑的核心原因之一,就是价格战。
举个例子,6月初,MiniMax的最新模型M3上线,MiniMax将原来按请求次数计费的Coding Plan切换为按实际消耗计费的Token Plan,一度引发用户涨价质疑。为了平复用户,MiniMax不得不宣布将M3 API价格永久砍半,并且为新老用户设置了不同梯度的权益或加赠额度。
你可能会说,MiniMax的模型能力比不上智谱,只能降价促销。但是看看智谱2026上半年的毛利率:26.4%,其实和MiniMax没有太大差距。
所以真正的问题是:为什么中国大模型只能靠价格战竞争?
有人会说:这是因为中国大模型的能力还比不上Claude的顶尖大模型,但是,这个逻辑只存在于海外市场。
在国内,大部分企业都只能使用国内大模型,在一个已经屏蔽了最强敌人的市场,为什么我们仍然只能靠价格取胜?
激烈的竞争肯定是一方面,但是这不足以解释中美两个市场巨大的毛利差距,毕竟,Anthropic同样面临来自OpenAI,还有Google、Meta等大厂的竞争。
我觉得最核心的原因还是市场结构。
AI并不是对所有企业都有同样的效果。
对于软件、金融服务等科技型企业,AI是生产力工具,可以给核心业务比如代码编写带来明显的效率提升。对着这些企业来说,对AI的价格相对不敏感,他们更看重AI能力。
但是,对于制造、批发贸易等传统企业,AI只是辅助工具,虽然可以提高一部分行政工作的效率,比如编写周报、整理数据甚至录入ERP单据,但是对核心业务的帮助非常有限。
对于这些企业来说,AI的投入产出比非常重要——从我了解的实际情况来看,很多传统企业的AI项目,ROI根本算不过来。他们自然就对AI的价格非常敏感。
在欧美,有大量软件、金融服务等科技型企业,他们才是美国大模型高毛利的基础。而在中国,制造、批发贸易等传统企业,才是主流。
不仅仅是企业市场结构,中美两国企业的利润水平差距也非常大。
以制造业为例,根据2020年12月赛迪智库发布的《中美500强企业对比研究白皮书》,自2016年以来,美国制造业入围企业的平均利润,约为中国制造业入围企业的4.9倍。
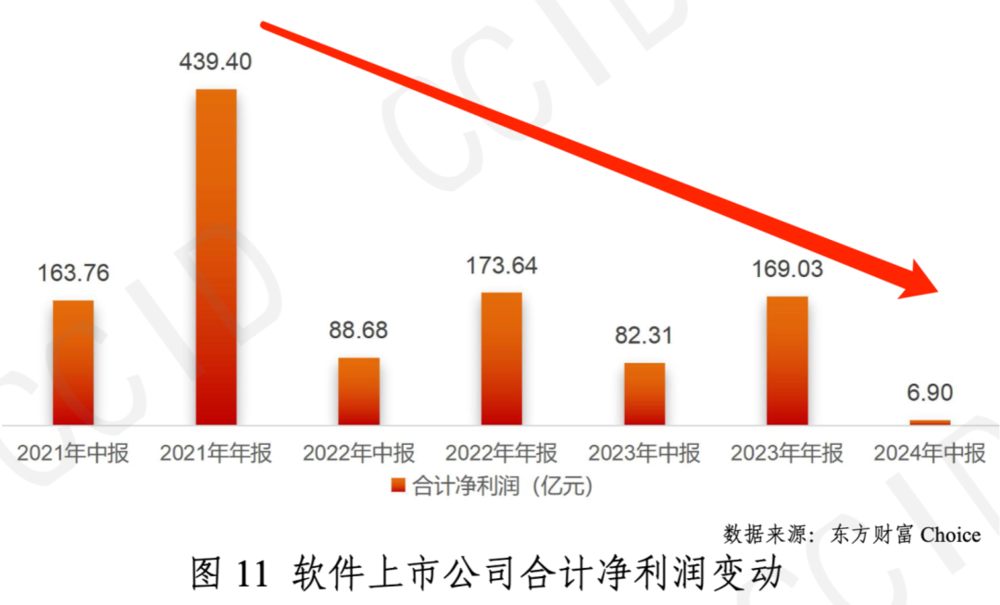
再来看中国软件行业,赛迪智库2024年的报告显示,中国上市软件公司的总体利润已连续3年下滑,而且2024年上半年同比下滑了91.62%,收入虽然高达2988亿元,但净利润仅为6.9亿元,每1元只赚0.2分钱。
当然了,你可能会说,这些都是老数据,不代表最近的情况。但是平心而论,最近几年大部分中国制造企业的利润水平是提高还是下降了?软件公司的利润水平是提高还是下降了?我想答案并不是那么乐观。
企业利润率更高,在AI方面的投入自然就更大,对价格也就相对没那么敏感。
说白了,美国AI公司最大的优势,就是他们的客户更需要AI,也更有钱来购买AI。
当然,有差距并不可怕。技术上的差距,我们也可以快速跟上。但真正可怕的是市场结构的差距,因为它短时间就是个无解的问题。
更重要的是,产品和市场是相互促进的关系——更有付费意愿和能力的企业,会促进AI公司进一步加大投资,从而做出更好的AI产品;而更好的产品则会给企业带来更大的价值,促进他们的购买意愿。
从这个角度来看,虽然美国AI公司的收入已经远超我们,但是在未来几年,中美AI行业的收入差距,并不会缩小,而是会进一步拉大。相对应的,中美AI公司的估值差距,也会进一步拉大。
但实际情况如何呢?
我们可以来对比一下中美大模型公司的估值。
(注:以下口径仅为方便对比,并非专业金融口径,请不要用于投资参考!)
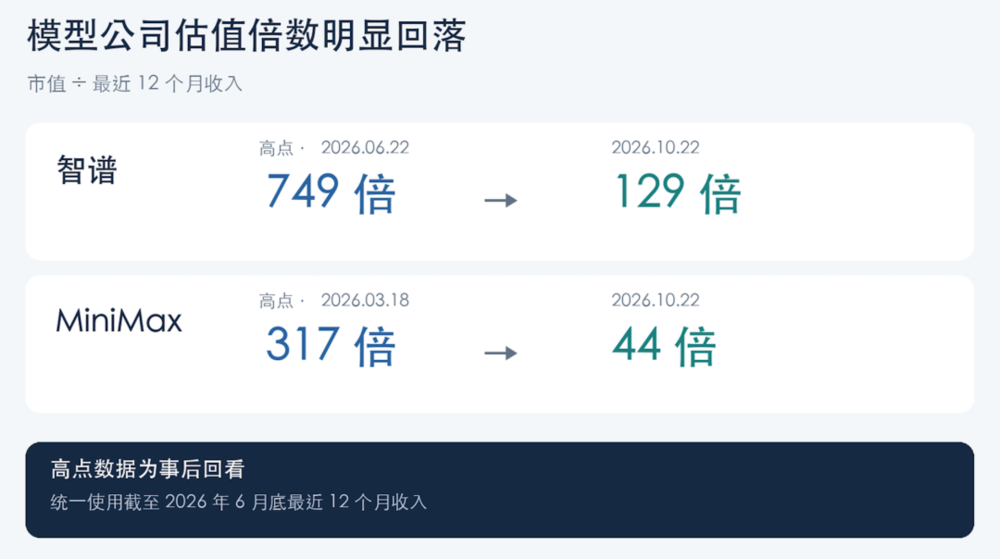
为了统一口径,我们先用截至2026年6月底、最近12个月的收入,回看智谱和MiniMax在股价高点时的市值与收入之比(市销率),以及回到低点时的市值与收入之比(市销率)。
智谱股价在2026年6月22日达到2980港元的高点时,市值约为13000亿港元。以截至2026年6月底最近12个月约17.36亿港元的收入计算,对应市值与收入之比(市销率)约为749倍。
MiniMax股价在2026年3月18日达到1330港元的高点时,市值约为4100亿港元。以同一收入期间约12.95亿港元的收入计算,对应市值与收入之比(市销率)约为317倍。
而在股价持续下跌后,两家公司的市销率已经明显降低。
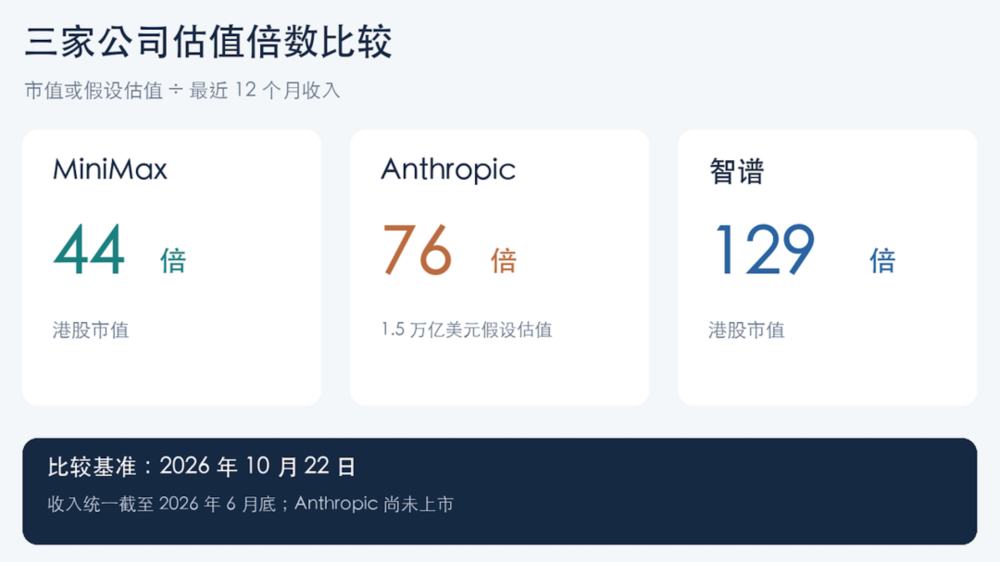
截至2026年10月22日,智谱市值约为2247亿港元,以截至2026年6月底最近12个月的收入计算,市销率约为129倍;MiniMax市值约为566亿港元,市销率约为44倍。
那Anthropic呢?
Anthropic尚未上市。如果按照部分投资者讨论的1.5万亿美元估值,以及媒体报道的同期收入计算,其估值与最近12个月收入之比(市销率)约为76倍。
也就是说,经过大幅回调后,在相似比较口径下,MiniMax的市销率(44倍)已经低于Anthropic的假设估值倍数(76倍),而智谱的估值倍数(129倍)仍然高于Anthropic。
其实,大模型公司的价值,在很大程度上取决于AI落地产生的价值。
从我了解的实际情况来看,AI除了在软件行业发展得如火如荼,在传统行业的渗透,实际上面临不小的瓶颈。
首先,中国传统企业的业务线上化程度普遍不高,这一方面导致数据基础较差,AI落地成本较高;另一方面也很难找到高价值的AI落地场景。
比如,不少企业花了很大力气应用了AI,最后发现投入产出比根本算不过来。
其次,传统企业的付费能力和付费意愿都相对较低,导致负责AI落地的软件公司无法引进高质量的人才,这也在很大程度上减缓了AI落地的速度。
而AI落地速度的减缓,最终一定会反映到大模型公司的财报和股价上。
当然了,我并不是不看好中国的AI产业,实际上,虽然面临很多困难,但是大部分软件公司都在积极进行AI转型。同时,通过和客户共创,也已经出现了不少优秀的企业AI应用。
但是,这一轮大模型泡沫的破灭提醒我们:AI在中国企业的渗透,绝不是短期就可以完成的事情。
AI的前景当然很美好,但是我们还有很多艰苦的工作要做。