本文来自微信公众号: 未来加电站 ,作者:未来加电站
10月22日收盘,沪指报3658.03点,跌1.48%,深成指和创业板指分别跌2.96%和4.37%。两市成交1.53万亿元,比前一天多出994亿,跌的时候量还放大,说明卖的人急,接的人也开始挑价钱。
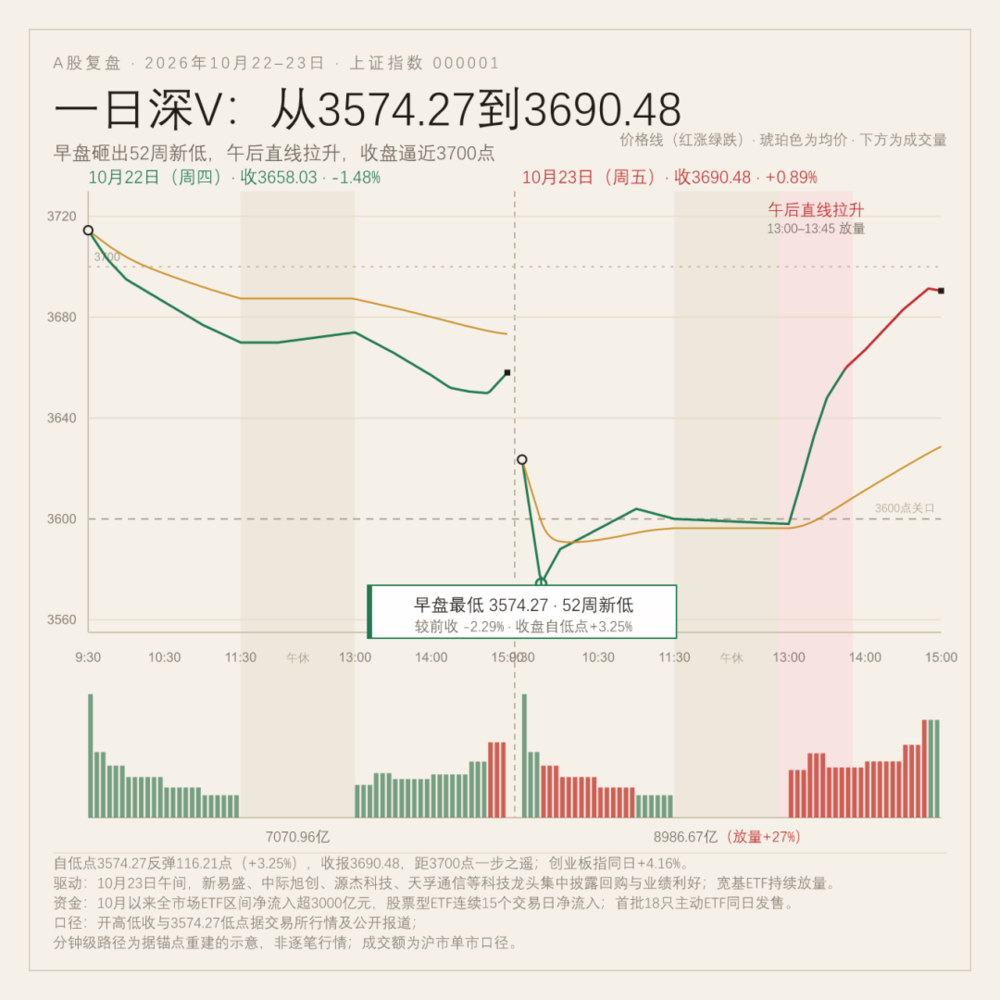
跌得最狠的,有一大部分是订单最满的那批公司。中际旭创的订单排到了2027年,源杰科技三季度净利预增五倍多,股价照跌,创业板指较夏天的高点已经跌超40%。
这轮跌绕不开一个重要原因:美联储又在加息。
9月17日加了25个基点,10月14日CPI又超预期,10年期美债收益率9月就破了5%。一个美国的利率,凭什么能管到A股?
要弄明白这件事,得从美联储前两年为什么降息说起。
2023年7月加完最后一次,美联储按住不动,2024年开始往下调,到今年9月加息前,利率已经降到3.5%至3.75%。
降息的理由有两个。通胀在往下走,2025年大部分时间,核心PCE都在朝着2%靠。美债的利息快把财政压垮了,财政部每个月发新债,很大一部分是用来还旧债的利息。
2026财年,美国联邦赤字1.992万亿美元,净利息支出第一次突破1万亿,为公共债务付的利息超过1.3万亿,债务总额早过了40万亿。利息成了仅次于社保和医保的第三大支出,再往上加,财政先受不了。
利息是刚性的,社保医保也砍不动,能砍的只有别的开支。所以那两年,市场的一致预期就是利率会一路往下走。
这套逻辑,在今年被打断了。上半年美联储一直按兵不动,想看通胀会不会自己回落,结果没等到。
8月CPI是3.4%,9月又回到3.7%,离2%的目标还差一大截。核心CPI环比0.3%,连续两个月偏强,能源价格同比涨20.4%,机票年内涨22.4%。
涨价的东西从能源扩散到了服务。房租、服务、医疗都在涨,再加上关税和地缘,供给端也不配合。
9月的声明里,美联储删掉了把高通胀归咎于“供给冲击”的措辞,改说“国内消费支出保持韧性”。这句话翻译过来就是:物价压力不全是外面传进来的,国内的需求也在推,那就不能光等着市场自己变化。
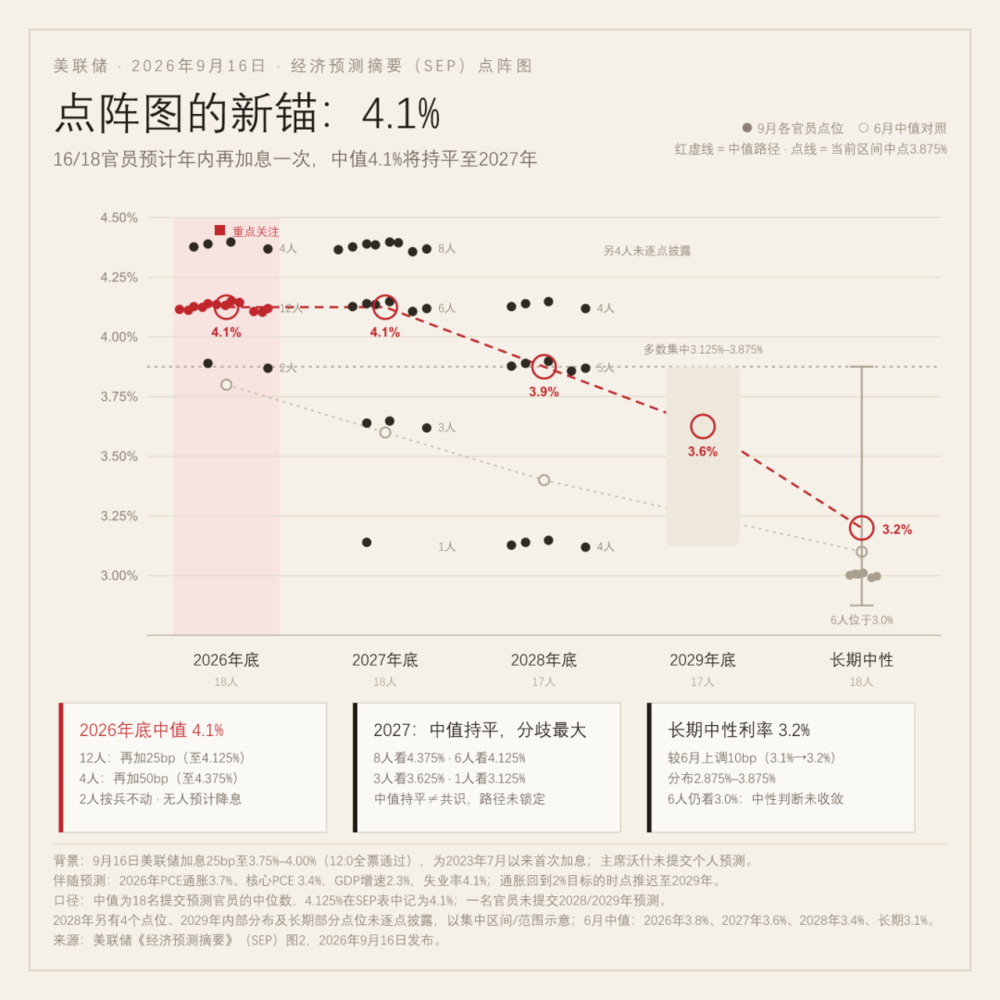
于是9月17日,美联储以12比0加息25个基点,到3.75%至4.00%,这是2023年以来第一次,也是沃什上任后的第一次加息。
加息25个基点,对通胀的直接作用其实很小。
真正起作用的是市场对此的预期。说白了,美联储管的是短端利率,长端由市场上成千上万个买家定价。市场信它能压住通胀,长端的钱就会自己变便宜;一旦不信,长端反而往上飙。
它加25个基点,长端可能飙50个基点,等于白加。这就是为什么美联储宁可在9月先动一手,也不愿等到数据全齐。
9月17日的发布会上,沃什的原话是:很难说整体金融条件具备限制性。翻译过来,就是他还嫌不够紧。
所以它怕的不是通胀本身,是“大家不信它能压通胀”这件事。信任一崩,后面每一拳都要加倍用力,还不一定管用。信誉一旦塌了,再想补回来,付的利息就不止25个基点。
预期这东西看不见,可长端那几万亿美元,就是按它定价的。10月16日沃什在曼谷只说了一句“我不会预判会议结果”,市场对10月加息的预期就从25%以上掉到15%以下,当天韩国KOSPI涨3.6%。一句话能让几万亿美元上下翻。
预期管的是长端,真正压到企业头上的,是利率停多久。
短时间的利率高点,企业还能用前几年发的低息债撑过去。时间一长,旧债到期,要按新利率续,现金流就断了。加息本身不可怕,可怕的是“高位停留”。
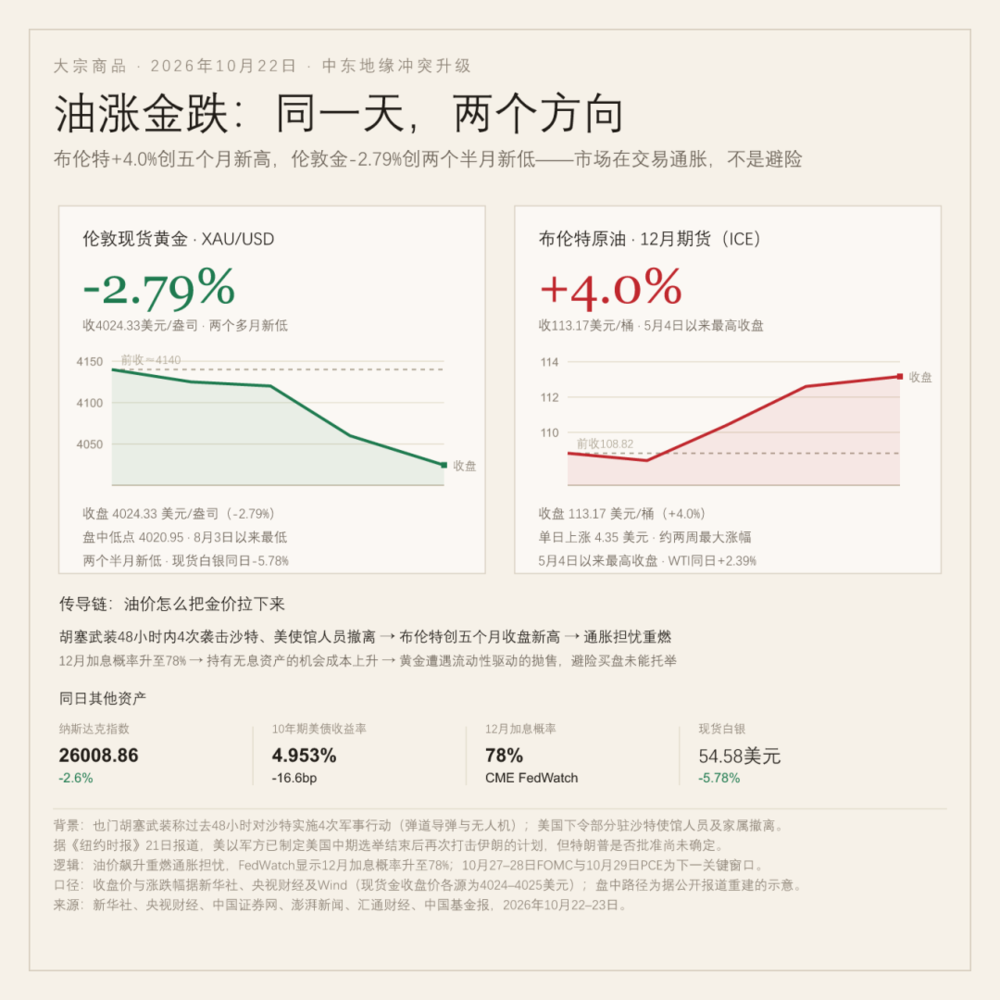
市场对这件事的反应,比通胀数据快得多,也狠得多。10月22日那天,伦敦金跌2.79%,布伦特原油涨4.0%,股票和黄金一起跌。黄金本该是乱世里的避风港,那天它也跟着往下走。
避险资产不避险,说明大家不是在避险,是在换现金。交易逻辑从“通胀”切到了“信用”。
市场怕的已经不是物价,是有人还不上钱。说到信用,就绕不开这轮美国经济最粗的那根柱子:AI资本开支。
数据中心、芯片、电力,整条链子都在撑着投资和就业。可同一笔钱也在推高通胀,芯片涨价,建筑工人涨价,电价也涨。所以AI对美国经济,既是解药,又是毒药。
更麻烦的是,加息压根打不到AI巨头。微软、亚马逊这些公司现金流厚,融资渠道多,利率涨两个点,它们照样建数据中心。这也是为什么市场一边怕加息,一边又不敢看空AI。
真正被卡住的,是AI以外的部门:小企业、信用卡家庭、房地产、传统制造。加息就像往机器里掺沙子,先卡住的不是最重的齿轮,是转得最快、最依赖润滑的那个。
紧缩的代价先由非AI部门承担,这是这轮政策最不均衡的地方。政策的本意是给整体需求降温,落下来却变成了定向打击。
加息这件事情还有另一面。
需求越好,为满足需求借的钱就越多,这是资本周期的老规律。AI的需求是真的,订单排到2027年也是真的,可订单越满,新云厂商借的债就越高。
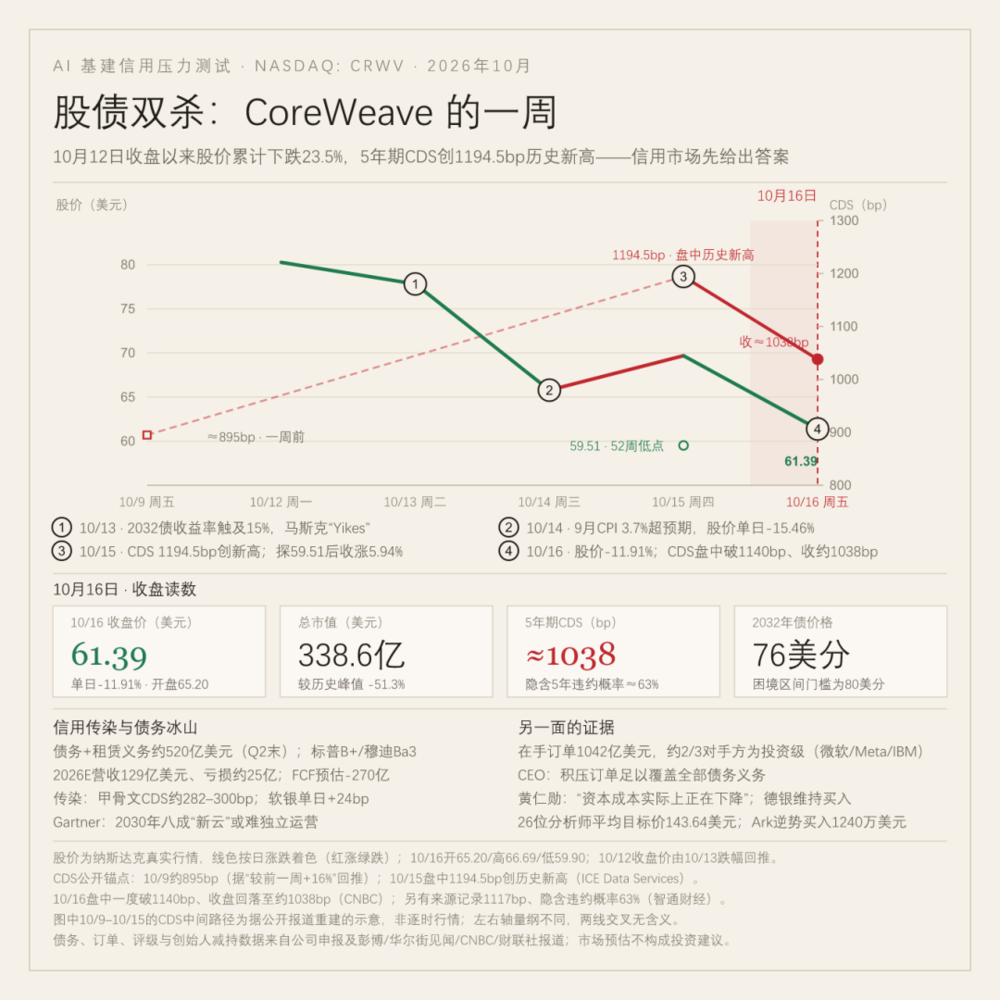
超大规模云厂商还能靠现金流,新云厂商只能靠债。CoreWeave是最典型的一家,它的债务权益比高达约739倍,也有口径说它总债务516亿美元,净资产只有数亿。它的生意本身没毛病,毛病出在钱上。这种杠杆,利率每往上走一个点,都是在刀尖上挪,挪不了几步。
它的5年期CDS利差突破1000个基点,债券收益率15%左右。利率在高位待得越久,这类公司越先出事。最脆弱的环节,恰恰是对高利率最敏感的新玩家,它们的麻烦不在订单,在再融资的窗口。
市场有一种判断是,到2030年80%的新云服务商无法独立经营。这条链子好比一条街,店铺都靠同一个钱庄周转,钱庄一抽贷,先关门的是赊账最多的那家。
事情到这儿,美联储自己也在吵,吵的是该用哪一年的剧本。
一段是1996年,技术革命刚起来,增长强、就业好,通胀却温和。另一段是1999年,需求过热,美联储从6月开始加息,到2000年5月加了175个基点,最后刺破了互联网泡沫,纳指从5048点跌到1114点,跌掉78%。
沃什本人更愿意相信1996年。他把AI看成一场“生产率繁荣”,供给会追上需求,通胀会自己回落,现在加息等于扼杀增长。
批评者担心的是1999年。生产率红利还没兑现,需求先过热,等数据确认就晚了。沃什自己说过,如果通胀没有足够快回落,我们准备再次行动。
两段历史的分歧,说到底是同一个问题:生产率红利,来得够不够快。
1996年9月那次会,值得单独说。
1994到1995年刚加完300个基点,把利率从3%拉到6%,经济软着陆,1995年又降了几次。到了1996年,增长强、失业率低,通胀却不涨。那两年,经济学界管这叫新经济,说信息技术把菲利普斯曲线压平了。
9月开会,格林斯潘说服同僚,放弃了加息。两个多月后,他发表“非理性繁荣”的演讲,明说股价已经脱离基本面,用的词是irrational exuberance。
他看见了泡沫,但认为提前刺破的代价太高,宁可让市场自己走。这就是1996剧本的核心:赌技术革命带来的生产率,能把需求过热消化掉。他赌对了吗?前半段对了,那次会议之后,美联储又等了半年,直到1997年3月才加了一次。可泡沫还是越吹越大,2000年破了。
问题是,生产率红利在初期从来不是普惠的。
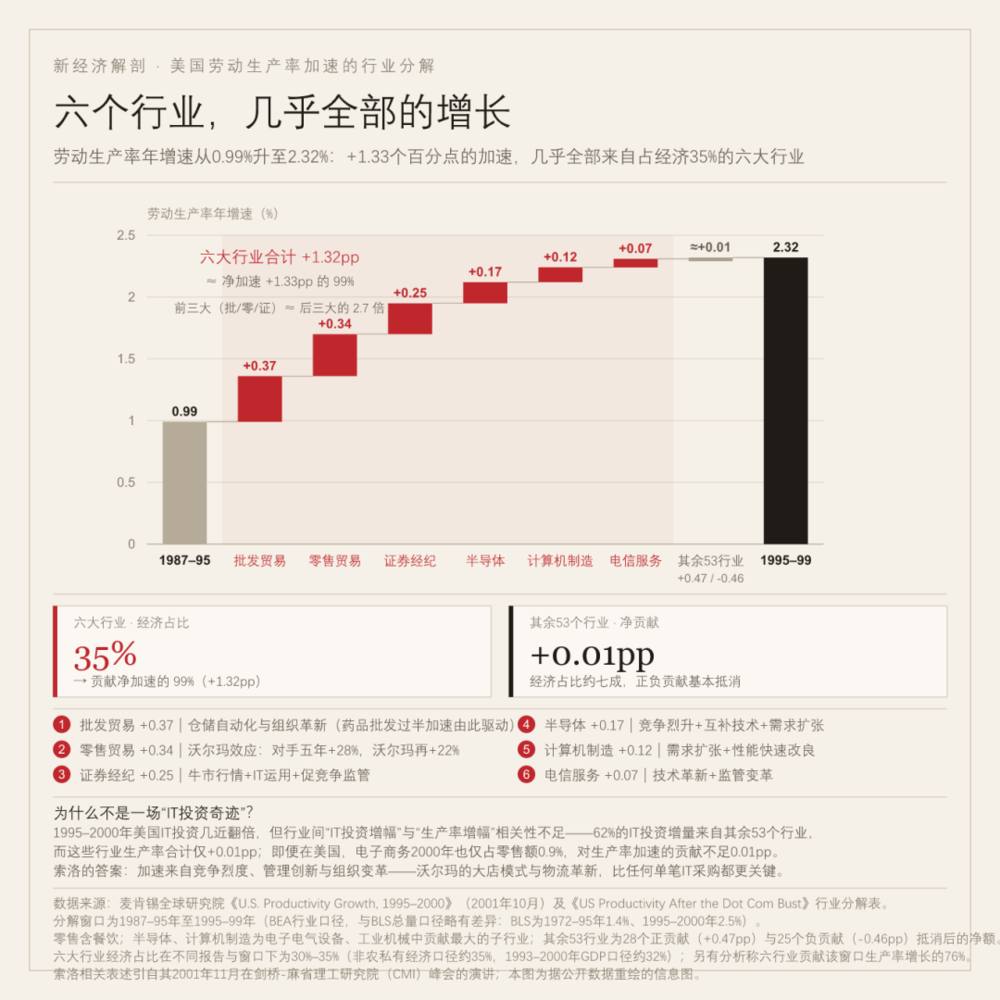
麦肯锡2001年算过一笔账:1995到2000年,美国劳动生产率年均涨2.5%,之前二十年只有1.4%,看着像奇迹。可这个跃升,几乎全部由六个行业解释:零售、批发、证券、电信、半导体、计算机制造。
这六个行业占非农私营经济约35%,其余69%的经济、53个行业,对生产率增长的贡献只有0.3%。更反常识的是,62%的IT投资流向了那53个没提效的部门。
技术不等于生产率,红利高度集中,这就是“局部现象”。红利是真的,但它只落在少数行业身上,剩下的行业出钱、出力,没分到多少。换句话说,技术扩散得快,提效扩散得慢。
回到A股,你看10月23日午后,新易盛、中际旭创、天孚通信等六家公司集体公告订单,创业板指十几分钟拉涨4%。
订单能让股价涨一天,但其实没有改变当下的估值。创业板指的市盈率已经降到30倍,2010年以来的8%分位,便宜到这个份上还在跌,因为分母的变化,也就是加息本身的预期,还没停。
下一个观察点是10月27日到28日的议息会议。市场预期这次按兵不动,12月再加25个基点,中信证券、华泰证券的判断也是这样。真正的方向,大概率要等12月那次会议,甚至更晚。再往后,点阵图给的路径是2027年4.1%、2028年3.9%。
所以开头A股暴跌的原因,答案中的一部分就在加息这里。
3600点,是被对岸的风险拽下去的。