本文来自微信公众号: 和讯 ,作者:林杨
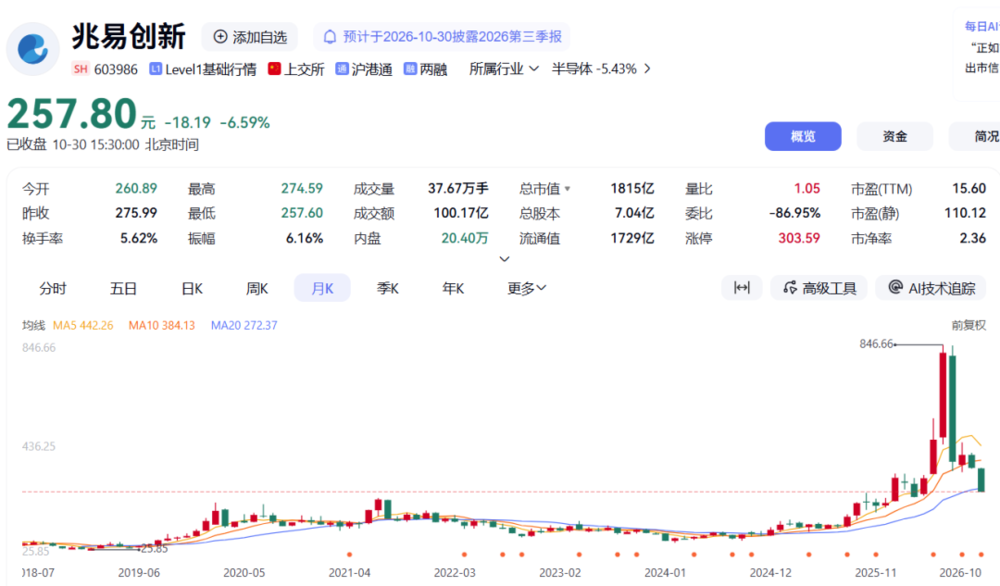
87亿浮盈四个月蒸发,葛卫东在兆易创新上一股没卖。6月29日,兆易创新盘中触及846.66元,葛卫东夫妇持股2504万股,对应市值站上峰值。四个月后的10月30日,股价跌至257.80元,回撤约69%,持股市值随之大幅缩水。
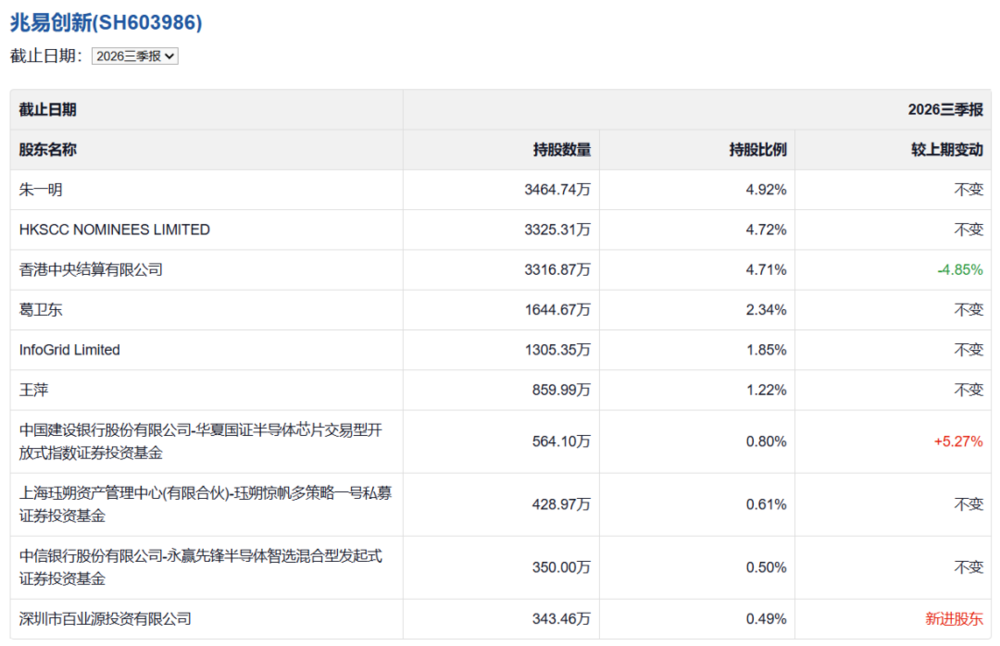
兆易创新三季报显示,兆易创新第四大股东葛卫东没有减持一股,持股反而增至1644.67万股,较二季度末多了18.51万股。股价腰斩之后再腰斩,他不仅没走,三季度还加了。
“一股未减”只是今年三季度的一个切片。把时间拉长到八年,葛卫东在兆易创新上的动作远不止“拿着不动”这么简单。他在2026年一季度减过,在7月暴跌中加过,在朋友圈说过“保护好胜利果实”,然后继续不动。每一个动作单独看都有解释,串在一起,才构成一个长期持有者完整的决策链条。
01
被套之后继续加
葛卫东2018年二季度末首次进入兆易创新前十大流通股东名单,持股252.4万股。按当时70元附近的区间均价估算,首批投入约1.77亿元。买完之后很快被套,行业寒冬叠加外部制裁,股价最低跌到57元附近,回撤超过50%。他的动作不是止损,是在市场风声鹤唳时继续加仓。2019年8月,股价较前期高点回撤近半,他以75.47元参与定增,获配503.5万股,投入3.8亿元。到2019年三季度末,持仓市值超过20亿元。
2018年二季度建仓,买在被套的位置,然后在下跌中继续加。把动作放回当时的产业背景,逻辑并不复杂。2018年正是半导体国产替代被确立为战略主线的时点,存储芯片是这条主线上空间最大、国产化率最低的环节之一。兆易创新2018年营收22.46亿元,其中存储芯片收入18.39亿元,占营收81.89%,NOR Flash是主体;MCU收入4.05亿元,占18.01%。收入结构清晰,主品类已经有规模化出货和客户基础。他买的不是一只股票,是国产存储替代这条主线上当时最像龙头的那一个。
葛卫东曾说:“不动则已,一击必中。”他讲投资需要有狮子一样的个性,善于忍耐,学会等待。这套说法不是专为兆易创新讲的,但他在兆易创新2018到2019年的操作,恰好是这句话的一次具体执行:建仓即被套,回撤超过50%,他在市场风声鹤唳时选择加仓。等待不是被动的,是在逻辑没有破坏之前,承受价格脱离成本区间的全部过程。
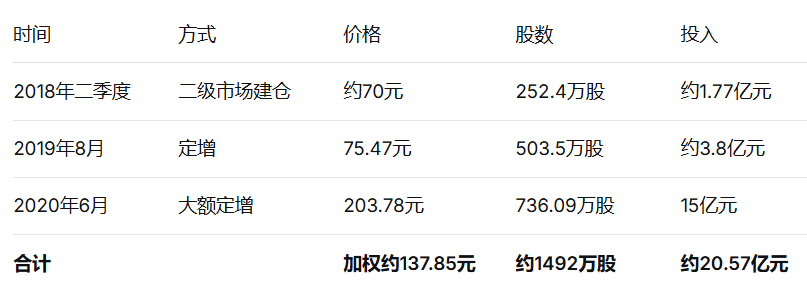
但“八年对价”这个说法,要放在盈亏曲线上看才成立。他的成本不是一条平线,是三层筹码叠出来的中枢。2018年二季度以约70元建仓252万股;2019年8月以75.47元参与定增503.5万股;2020年6月以203.78元参与大额定增736.09万股,单笔投入15亿元。三笔加总,个人核心持仓约1492万股,总投入约20.57亿元,算下来的加权成本被拉高到了137.85元/股。前两笔70元和75元的低成本筹码,硬生生被2020年这笔203.78元的高价定增吃掉了大半安全垫。
第一次大规模浮盈出现在2020年,但赚到的钱没有留住。2019年三季度到2020年一季度,股价一度冲到305元附近,他在兆易创新上的浮盈高达30亿元。2020年二季度他减持了接近一半仓位,转身却以203.78元把15亿砸进定增。浮盈没有落袋,换成了更高成本的筹码。
2021年到2024年初,是浮亏最深的一段。2021年年中股价前复权最高超过230元,持仓市值一度超过55亿元。随后存储行业进入下行周期,2024年初股价最低跌至55元附近,较2021年高点回撤约76%。2024年一季度末他持股1872万股,持仓市值只剩约13.46亿元。按137.85元的加权成本估算,浮亏幅度一度超过58%。前六年里,真正舒服的窗口只有2020年那一段,而且很快被更高成本的加仓稀释掉了。
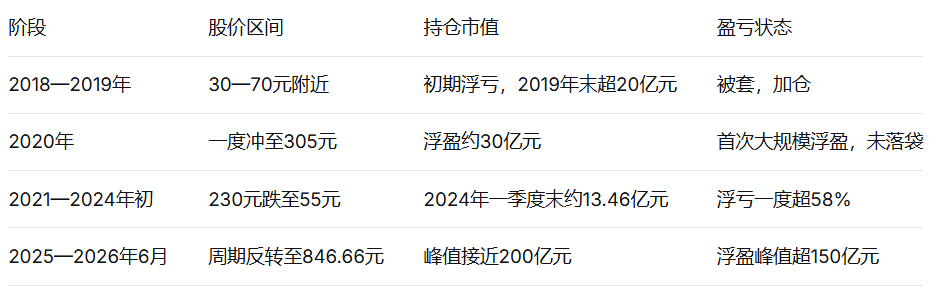
真正的兑现从2025年开始。AI算力需求带动存储周期反转,2026年二季度行情加速,6月24日涨停收于705.09元,6月29日触及846.66元。市场测算,葛卫东家族持仓市值峰值一度接近200亿元,按早期建仓成本估算,浮盈峰值一度超过150亿元。前三季度公司净利润110.66亿元,同比增长921.55%,存储芯片量价齐升是真实的产业结果,不是概念炒作。但巅峰只维持了不到一个月。6月29日之后,兆易创新掉头向下,四个月跌去69%。
市场开始盯着一个问题:葛卫东卖不卖?
02
87亿回撤,一股未减
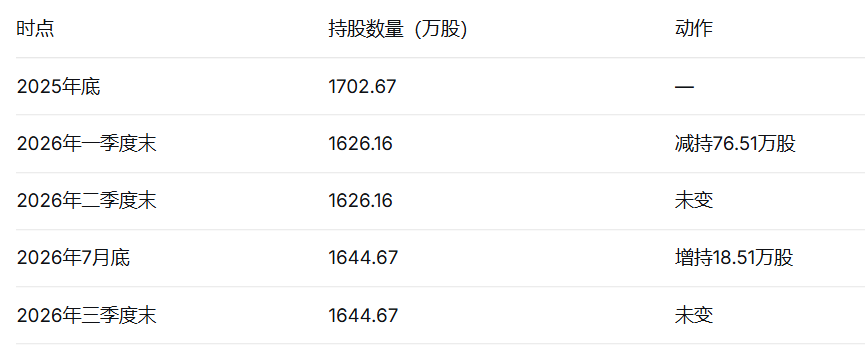
兆易创新三季报给出的答案是:一股未减。葛卫东持股1644.67万股,比二季度末还多了18.51万股。但“一股未减”只描述了三季度末这一个时点,它不意味着葛卫东在2026年从头到尾没有操作。把兆易创新一季报、7月公告和三季报连起来看,他在这一年里减过、加过、也停过。
2025年底他持有1702.67万股。2026年一季度,他减持76.51万股,持股降至1626.16万股,按一季度末收盘价估算套现约1.82亿元。这个量级不到他兆易仓位的5%,底仓纹丝不动。同一份兆易创新一季报里,家族仓位在从消费股向科技制造转移,葛卫东退出了会稽山、拉芳家化的前十大股东名单,王萍加仓新泉股份,优刻得、东方国信成为家族新进方向。这是一次仓位再平衡,不是对兆易创新的方向性减仓。
更有意义的是三个月后的反向操作。7月2日,葛卫东发了一条朋友圈:“下半年要保护好胜利果实。”市场一度解读为减持信号。但7月股价暴跌53.55%的过程中,他反而增持18.51万股,王萍也在7月同步大举加仓超102万股。到7月31日,他的持股回到1644.67万股,比一季度末还多18.51万股。尽管三季报显示王萍在季度末微调了0.6万股,但整个家族在暴跌中的底仓依然稳如泰山。
随着股价进一步下探,回撤的账面金额也在扩大。二季度末市值峰值约132.5亿元,到三季度末缩水至45.4亿元(回撤87亿),到10月30日又跌至42.4亿元(回撤扩大到90亿)。账面数字看着吓人,但别忘了,2025年底他的持股市值才36亿元。哪怕跌成了这样,他手里这42.4亿依然比年初多赚了6亿多。回撤的只是利润,他的本金极其安全。
早期买入成本不足100元,股价跌到257.80元,依然是数倍浮盈。他回撤的是利润,不是本金。
同一时期,实控人朱一明在5月到6月于高位减持1111万股,套现44亿元。减持落地后,他承诺12个月不减持,并提议公司回购10到20亿元。实控人兑现了利润并锁仓,葛卫东则选择在下跌中继续加仓,以极低的底仓成本承受周期波动。两人期末持股数均未再下降,但操作路径完全不同。
此外,筹码结构的变化也影响了股价走势。7月27日,长鑫科技在科创板上市,兆易创新持股1.62%,两家公司的创始人都是朱一明。长鑫上市首日大涨,同一天,被当作“长鑫概念股”的兆易创新下跌5.03%。资金向体量更大的标的集中,兆易创新的稀缺性溢价被分流。尽管公司在370元附近实施了回购,但股价依然回落至257.80元。
在这种环境下,葛卫东的持仓逻辑比较清晰。7月下旬,他曾在朋友圈写道:“我是相信没结束的,谁停下,接下来的就会遭到降维打击。”他的卖出条件不是利润是否丰厚,而是产业逻辑是否走完。2026年三季度,存储芯片的景气度并未出现他预期中的逆转,因此他没有兑现利润,并在下跌中继续加仓。
从财报数据看,兆易创新的主业并未发生逆转。表面上看,Q3归母净利润42.09亿元,比二季度的53.96亿元下降了22%,结束了连续三个季度的增长。利润下降的原因是公司持有的金融资产在三季度出现亏损(公允价值变动损益-3.53亿元),而二季度该项为正19.2亿元。如果剔除这笔投资亏损和其他一次性收支,只看芯片主业,Q3扣非净利润为45.51亿元,环比不仅没降,反而增长了31%,毛利率也在提升。这正是葛卫东继续持有的依据:他关注的是核心业务的盈利能力,而非账面数字的短期波动。
市场与葛卫东的分歧,在于定价逻辑不同。市场交易的是“边际变化”,去年同期基数低,同比大幅增长固然亮眼,但一旦环比出现降速,资金往往会将其视为周期见顶的信号而选择抛售。葛卫东看的是主业盈利能力的持续性,市场看的是增速的拐点。两种视角,对应了截然不同的估值逻辑。
葛卫东的八年持仓,不是“死扛”或“定力”能概括的。2026年他在一季度减过,在高位没卖,在暴跌中加过,在三季度末选择不动,每个节点都在做判断。“一股未减”只是季报里一个持股数的对比,真正定义这笔投资的,是2018年在无人问津时进入,2024年76%回撤时没有离场,2026年87亿浮盈蒸发后仍然认为产业逻辑没有走完。浮盈在兑现之前只是数字,他押注的不是短期数字,而是产业周期的延续。这个判断是否成立,2027年的存储供需会给出答案。