本文来自微信公众号: 木禾商业财经 ,作者:龚正
都说乱世买黄金。但这一次,乱世来了,金价却先跪了。
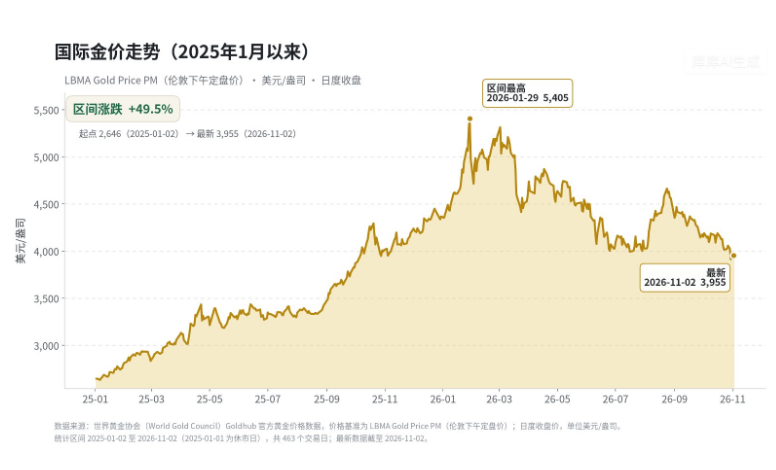
10月30日,国际金价跌破每盎司4000美元的关键心理关口,伦敦现货黄金一路失守3900,收报3875美元,单日暴跌3.61%,跌回一年前的位置。
国内金价也应声下调,来到900元下方。11月1日,上海黄金交易所现货黄金价格收于854.76元/克。
高点买入的年轻人,一边亏惨,一边不解:黄金的避险机制失灵了吗?
年轻人的黄金学:
涨了卖、跌了戴,不涨不跌传下一代
北京上班族小丽,今年年初,被市场情绪裹挟,买了10克银行的积存金,成本均价1030元/克。持有到现在,亏损2000元。她只叹气,“当初买得太高了。”
亏2000都是小钱。在社交平台上,有个流行的词,叫做“1月受害者”。指的是今年1月,重仓黄金的人。
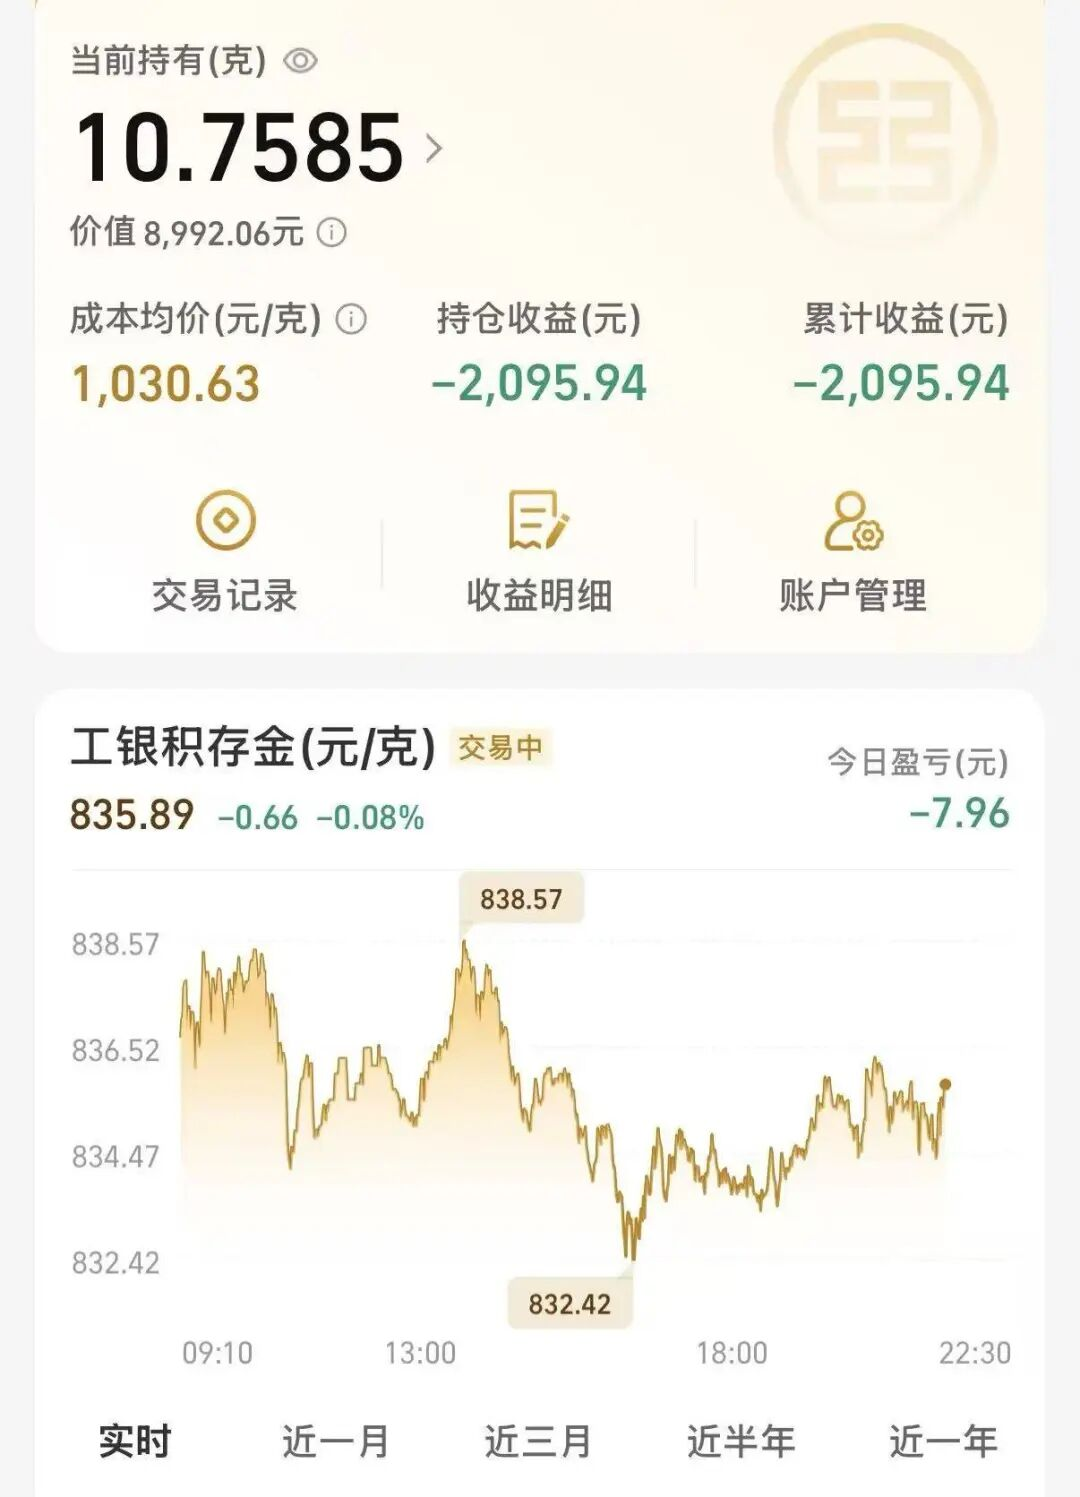
图|小丽的黄金收益
1月时国内金价区间,大致在987元/克至1256元/克之间,全民炒金的氛围,把大量年轻人拽进场。
网友小金就是1月受害者。50万高位上车,如今亏了17万。在他的账号下方,聚集了一批同温层。“903元买的,挂了150克。”“打开看了一眼,天塌。”“已经浮亏5万了。”
与惨亏的重仓黄金族不同,这几天深圳水贝市场的“氛围感”,完全冰火两重天。
深圳市民阿舟上周末就去水贝逛了逛,据说有6万人在那里逛街。结果他一去,真发现“每个档口都塞满了人,路都走不通。”
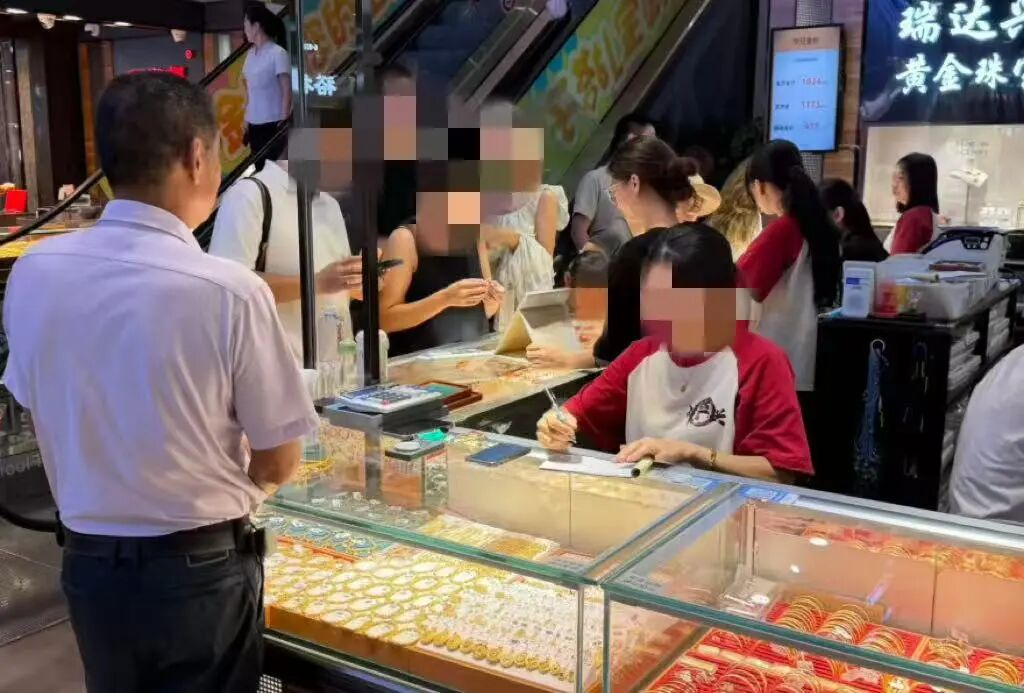
图源网络
阿文买了一根金饰,15克,均价885元。结果不想到了昨天,原料金价又跌到了849元/克。
中国人在股市、楼市上,流行买涨不买跌。但在黄金上,流行“涨了卖、跌了戴,不涨不跌传下一代”这样的消费心理。
见金价跌跌不休,很多人的心理机制转为:“此刻不买即是亏”。
北京市民小万也是上个周末,去菜百总店逛了逛,想验证传闻中的“30克以下的投资金条已经售罄”是否属实。
结果,小克重真卖完了,很多人于是转向买100克投资金条,他感到身边一股浓浓的“热炒氛围”,就跟餐馆后厨一样。柜台服务者告诉他,要想买就要早点来。
懂行的专家们已经再三提醒,“金饰不具备投资价值”。很多人也都知道这一点,但“无奈”已经逼近元旦和春节年关,很多人掐指一算,现在买就会比前一段时间买,便宜个几千元。
“万一哪天金价又涨起来了呢?”
为啥世界越乱,金价越跪
这一波黄金牛市,始于2025年3月,金价首次突破3000美元/盎司。随后一步一步涨到今年1月,突破5500美元/盎司,背后是一连串熟悉的叙事:关税、地缘政治不确定性、美联储降息预期、美元走弱等。
各国央行是这一波热潮中的关键棋子。
2022年,俄乌冲突爆发,美欧冻结了俄罗斯3000亿美元外汇储备,这件事的杀伤力不在3000亿本身,而是一下“终结”了美元和欧元的安全神话。以前人们认为钱放在这些货币篮子里没有问题,但如今都惊出了一身冷汗,“不听话就扣你的钱”。
于是各国央行开始系统性增持黄金。中国央行从2022年11月到2024年4月累计买入316吨黄金。而后从2024年11月重启增持,截至2026年9月末,黄金储备总量约2410吨。
这数量并不多,美国持有约8133吨,德国持有约3350吨,仍远高于中国。
除了几大经济巨头买金外,连哈萨克斯坦这样的区域强国也没闲着。2026年年初至10月初,哈萨克斯坦央行累计增持了约41吨黄金。官方数据显示持有量为381.951吨。世界黄金协会的数据则显示,2026年前8个月,该国是全球第四大官方黄金买家。
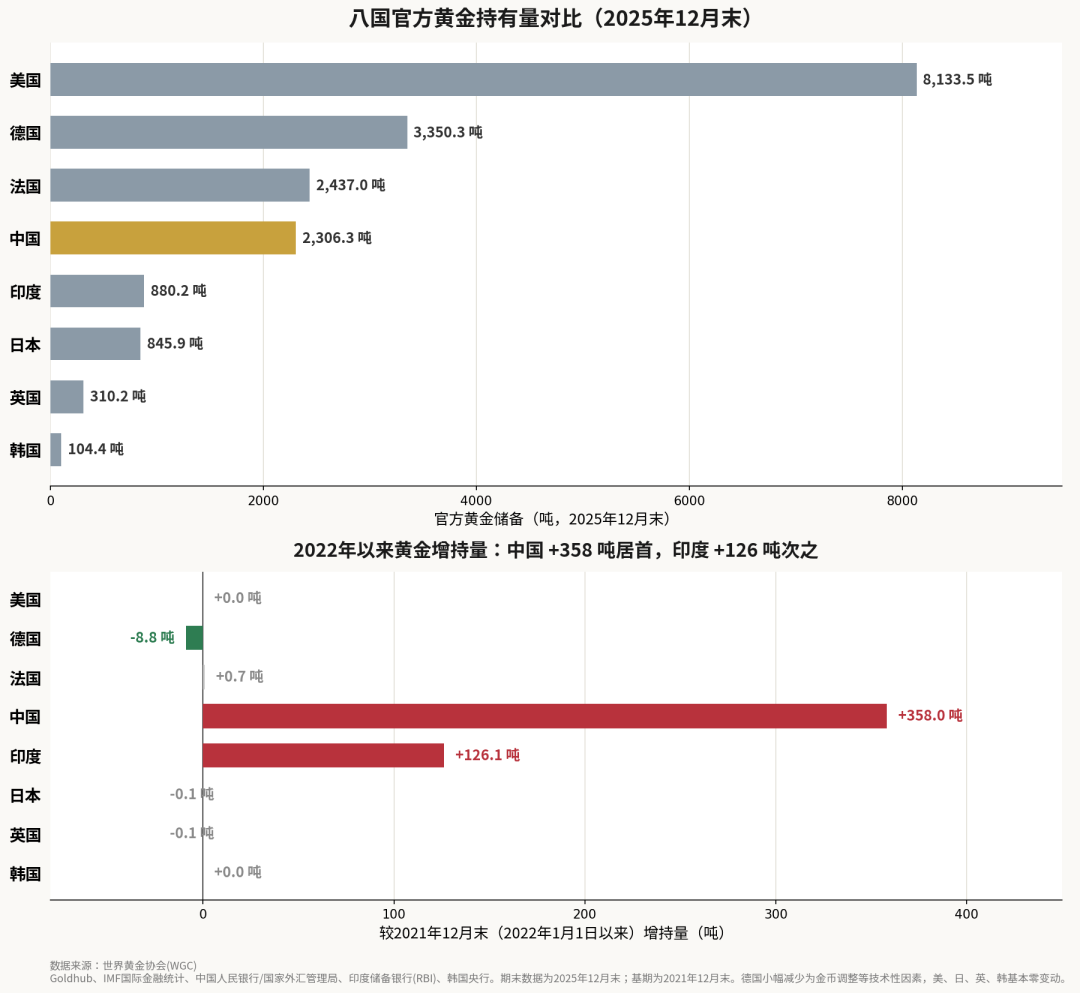
不过,国家队买黄金和普通人投资黄金,是两个概念。国家队们买黄金,逻辑是“对美元信用体系的一次结构性投票”,它有这个实力,可以不在乎买入的点位。因为它买的是十年、二十年的货币格局。
普通人买金,要吃饭、要保值、要算账。把央行的长期配置逻辑,套用在个人的短期交易上,是这轮“1月受害者”集体踩坑的认知根源。
那为什么短期金价在跌?逻辑链其实很清晰:
区域冲突,诱发油价冲上110美元高位。油价是百价之母,所以法国和德国年轻人受不了了。
油价还诱发美国通胀预期回升,美联储不仅不敢降息,反而在9月加息,还暗示12月可能再加。美债收益率也持续冲高,这种情况下,全球资金流向能生息的美债,而不是躺在仓库里不产生任何收益的黄金。
所以,黄金的短期定价权,并不在于“乱不乱”,而是在于利率和美元。
一位资深投资者告诉《木禾商业财经》:“黄金的短期定价在美国利率,长期定价在信用。现在如果还往黄金里冲,不是好时机。国际金价跌到3000美元以下,我才会看。”
年轻人还能靠啥保值
社交媒体上,被黄金高位套牢的年轻人,很多人都选择了躺平。“浮盈浮亏没事,只要不急用钱,放在那就好。”
但更值得问的问题是:为什么年轻人会把这么多钱押在黄金上?
高位持有者欲哭无泪,“低价”买金者喜笑颜开。十几年前,这又哭又笑的主角是“中国大妈”,如今全换成了年轻人。
为啥?在如今年轻人世界的优先级里,搞钱远比谈婚论嫁育儿,更具吸引力。
但时下的投资品类,却对年轻人不算友好。房子要么家里已有好几套,要么不敢轻易上车。工作上力求旱涝保收,时下就业环境,也不指望发多大个财。
于是,改善时下生活,为未来存钱的重担,就全部“倾斜”至中彩票、炒金,这种看上去门槛最低、叙事最性感的选择上。
但往往,由于自己知识储备不足,很容易在追涨杀跌的市场中,被高位套牢。
那么接下来,年轻人还有哪些保值增值途径,能为自己的日常生活消费,多点余裕,甚至为自己的老后生活,提前准备一桶金呢?
有投资观察者开始关注低波红利类资产,逻辑是:时下资本市场里放量的大资金不太可能去追高位股票,更可能流向指数ETF和低位蓝筹。科技股可能有反弹,但传统蓝筹因为处于低位,反而容易获得资金流入。
然而这不一定是标准答案。但它指向一个更朴素的原则:在不知道自己买的是什么、为什么买之前,任何“避险资产”都可以变成风险资产。
有一句话说得好,“乱世买黄金”这句话本身没有问题,有问题的是,很多年轻人把它当成了一句不需要理解利率、不需要看仓位、不需要区分央行和散户的万能咒语。
以为买了就能“躺赢”,但事实上,真实世界里从不存在这样的事。