本文来自微信公众号: 电动星球 ,作者:思为、Wallace,原文标题:《还剩两个月,大多数车企年销目标只完成不到七成,2026年太难了!》
离2027年只剩不到2个月的时间了,各大品牌的年度销量目标还有希望实现吗?
实际上,2026年按计划达成年销量目标的车企名单,剩下的悬念不多。
已经确定的,是极氪在10月份就以累计320887台的成绩,提前完成年交付30万台的目标,成为第一个完成年度目标的品牌。
还有机会冲一把的,是零跑能不能在剩下两个月的时间里交付22.73万台车,平均每月11.37万台,实现年销百万;以及10月份售出超49万台的比亚迪和距离年销目标约70万台的奇瑞,能否在最后两个月发力,靠近年度目标。
能如约达成目标的品牌还是少数,年初车企在制定目标的时候,除了零跑的100%同比增长、小米的83%同比增长,以及小鹏最高58%的增长之外,其他品牌都将年度目标增长率控制在了50%以下,甚至不乏负数期望。
即便如此,在目标达成度60%左右徘徊的车企不在少数,达成目标的可能性十分有限。而拖慢它们向着目标前进步伐的因素,今年「金九银十」定律的失效或许是一个。
旺季去哪了?各个车企实际销量和年度目标差了多少?
2026年对中国整个汽车行业来说,都不好过。
旺季「消失」
10月29日,吉利汽车三季度财报会上,吉利汽车控股有限公司副董事长、执行董事桂生悦说:「过去的这个9月,这么多年来这种金九银十的现象首次基本消失的现象,接下去可能这种情况就变成了一种常态化。」
过去靠金九银十冲一波、靠年底促销再踩一脚油门的打法,第一次在上半程就失效了,而市场对年末销量冲刺的信心同样有限。
可以摆出来的数据,是乘联会针对10月份的初步统计数字显示,当月全国乘用车市场零售169.3万台,同比下滑25%,加上9月份的161.8万台(同比-28%),9-10月的零售总数是331.1万辆,同比下滑26%。
单看这组数据还不够明显,因为2025年从9月份开始,中国汽车市场就处在了购置税减免措施退坡的冲刺状态,所以有可能会被解读为是「2025年冲太猛了、2026年有所刹车」这一单一原因。
放到时间轴上看,剔除因缺芯而导致全球汽车销量下滑的2021年,今年的「金九银十」是近9年来表现最差的一年。
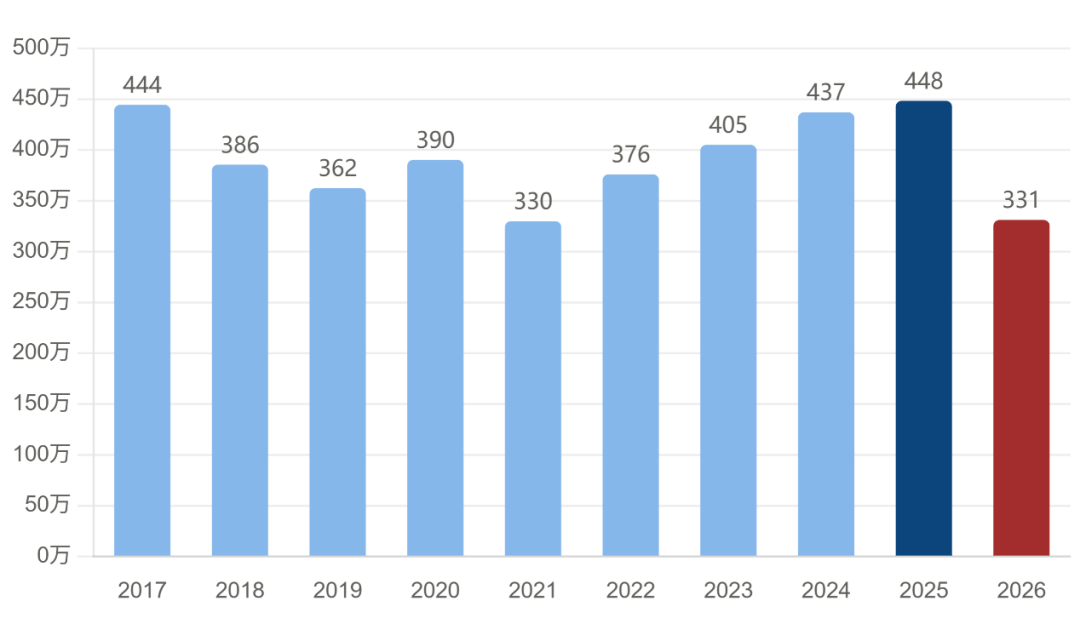
即便是零售量仅稍高于2026年的2019年,其9-10月份零售量下滑的原因,也离不开当年上半年国五到国六的切换,提前透支了7-9月份的需求。
而购置税减免政策的退坡,在2026年1月1日就开始了。如果真要抢在政策退坡前冲量,那也应该抢在退坡之前,2025年12月应该要达到顶峰。
但现实是,2025年12月全国乘用车零售量同比下滑14%至226.1万台,不见翘尾效应,就算真要把9、10月份的下跌记到政策退坡头上,那跌幅本也该随时间收窄。
同样的,2026年1-2月份零售量257.8万台,同比下滑19%;1-9月份1333.4万台,同比下跌21.7%;按初步数据算,1-10月1502.7万台,同比下降22%。下滑幅度未见收缩。
乘联会秘书长崔东树把2026年中国汽车市场的状态,定性为「多重短期因素叠加下的超预期低迷」,是政策效力递减、地缘油价上升、AI外溢成本以及居民消费意愿偏低的共同结果。
中国汽车市场或许会像2021-2025年这个阶段一样,只是面临暂时性的低谷,会随着时间由低点逐步回升至高点,但至少放在当下,旺季不旺,对车企而言,就是年销量目标的不确定与生存的风险。
这不是哪一家的问题,而是所有人都正在面对的难题。
60%-70%之间
对政策信号与市场情绪更敏感的车企,年初公布的销量目标,和2025年实际销量相比,增长幅度大多控制在一个合理的区间。部分以2025年实际销量为参考制定目标的车企,甚至出现了2026年目标低于2025年的情况。
不过,从截至10月份的达成率情况来看,年销目标的激进与否,和达成率的高低关系不大。
对外官宣年销目标的车企中,目前按年销目标计算,达成率超70%的车企,分别是极氪(107%)、奇瑞(78.2%)、零跑(77.3%)以及吉利汽车(73.8%)。
这其中,既包括将年销目标从2025年的32万台下调至30万台的极氪,也有从50万台跃到100万台的零跑,当然还有将目标定在比2025年实际销量高14%的奇瑞(320万台)和吉利(345万台)。
除早早完成目标的极氪,其余三个车企中,奇瑞离目标还差69.73万台、零跑还差22.73万台、吉利汽车则是90.43万台。
而按照2025年实际销量给出具体增长幅度目标的理想和蔚来,它们今年的任务分别是售出48.76万台和45.64-48.9万台,这两家车企截至10月份的达成率分别为66%和68.4%-73.3%。
10月份交付超5万台新车、创下历史新高的小米,累计交付量超33.6万台,年销55万台目标的进度条来到61%左右。
和小米累计销量水平相近且年销目标有重叠的小鹏,则以33.46万台的累计销量,完成年销55-60万台目标的55.8%-60.8%,堪堪迈过60%大关。
国内市场的降温,让比亚迪这样的销冠,即便10月单月卖到49.02万辆这样的高位,面对机构估算的500万台年销目标时,还要在剩下2个月的时间里挤进去137.83万台,平均下来每个月要卖68.9万台——比亚迪最高月销是51.48万台。
另一方面,比亚迪截至10月份累计362.17万台的销量,同比2025年1-10月降低2.16%,比亚迪在国内市场的压力可想而知。
60%到70%达成率的这道分水岭,其中横亘着的,不只是超70%达成率的品牌至少拥有2款或以上热销车型,还有一条更安静的的分水岭,是价格带的失守。
守住均价
今年上半年,理想的单车均价同比少了2.7万元,小米降了5.8%,赛力斯降了11%,零跑的单车均价也摸到了10万元的界限。
在中国汽车市场低迷的背景下,这并非少数品牌正在面对的特殊情况。
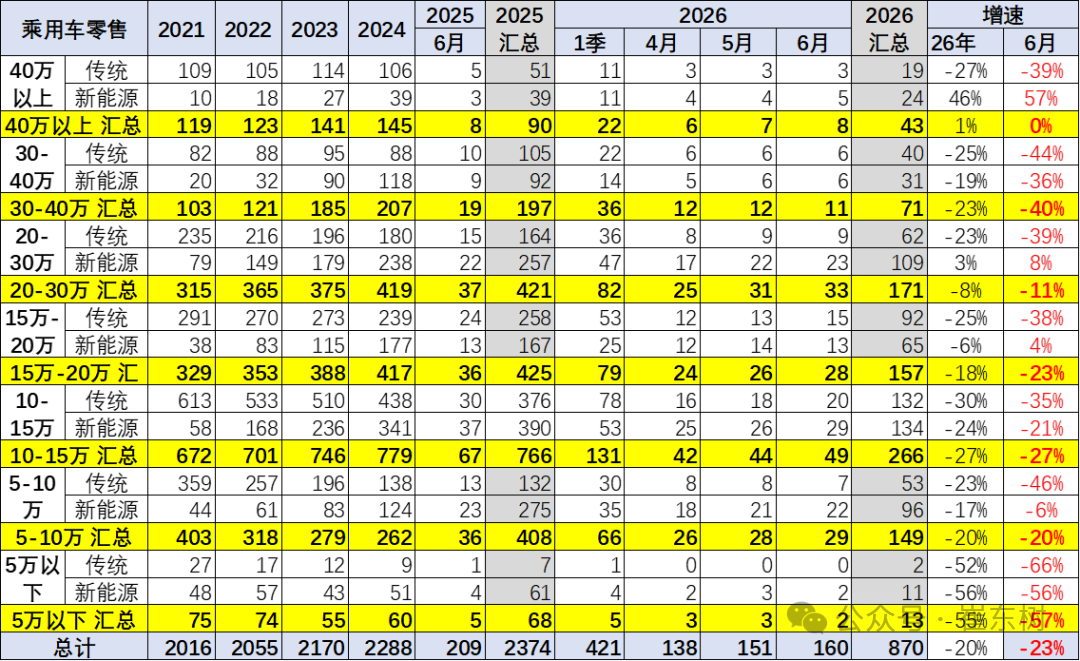
同样以上半年为统计节点,今年上半年5万以下的市场跌了55%,份额从2.8%缩到1.4%;量最大的10-15万级市场跌了27%;唯一还在增长的是40万以上,涨了1%,其中新能源更是上涨46%。
界面新闻复述崔东树对这组数据的定性时,说的是「高端化体现的是普通消费不强,百姓消费是根本,虽然高端消费强,但实际体现了车市总体较弱」,价格红利几近消失。
这未必是中国品牌摸不准消费者的心思,而是「价格战」持续数年后消费者对性价比的兴奋阈值被调高,叠加对质量要求的信任仍处于重建阶段,与车企既定的产品策略发生了错位。
麦肯锡的调研里,进入2026年对价格战持消极态度的消费者(22.2%),首次超过了持积极态度的(16.5%)。
一边是消费者对「低价高配」几近免疫,降价已经很难换到增量,还有可能会降低品牌定位,但不降价又容易连原本的销量水平都守不住。
这这样的背景下,单车均价涨1.5万元的吉利、涨4.3万的蔚来、涨近1万的小鹏、涨1.13万元的比亚迪,表现更为突出。
而找寻其中原因可以发现,除去这几个品牌在高端车型上初获成果外,另一个较为明显的原因,还有出海带来的售价上升。
毕竟目标完不成可能就只是被别人调侃两句,2027年年初一过就忘了,但价格守不住,就是生存问题了,而利润可观的海外市场,正好能让车企「对症下药」。
出路在哪里?
最典型的是奇瑞和上汽。
10月份销量报告中,奇瑞29.59万台的销量,有20.06万台来自出口,占总销量的68%,已经是销量的绝对支柱,也让奇瑞成为目前中国品牌中,出海成绩最突出的一个。
上汽的海外销量也在三季度顺利实现对2025年全年表现(107.1万台)的超越,达116.6万台,占总销量的37%,而在2025年全年,上汽集团的海外销量占比约为24%,海外市场扮演的角色越来越重要。
如果说奇瑞和上汽是燃油车时代中国汽车出海的代表,那么零跑、比亚迪、小鹏等品牌,则在争夺新能源时代的代表。
它们之中,既有海外月度销量已经达16.96万台的比亚迪,追赶奇瑞出口销冠的宝座;
也有前三季度在出口超15万台新车的零跑、接近6万台的小鹏,以及9月份出海主力车型极氪7X单月全球交付量超1.2万台的极氪,今年对海外市场的兴趣十足。
这些车企对外展现的形象或亲民、或科技、或豪华,出海方式也从建厂、合资覆盖到构建经销商网络,各有特色。
但不管何种品牌形象与形式,到海外卖车始终离不开一个目的,即赚钱,而这正是中国品牌缺的能力。
中国汽车行业利润率在前三季度已经降到3.3%,低于2024年4.4%的历史低点,9月份甚至只有1.4%;而新能源车的海外出口均价,是2.98万美元。
在这样的背景下,今年在出海上动作密集的比亚迪和小鹏,先后确认海外市场营收已经占到总营收的52.57%、25%,这还是建立国内销量主导的背景之下的。
国内保规模,海外保毛利,成为第一批出海的新能源汽车品牌的选择,而出海进程稍慢的理想、小米、赛力斯等,也开始陆续采取行动。
今年前三季度,中国整车出口820.5万辆,同比上升65.8%;新能源车出口400.6万辆,同比上涨127.9%
出海已经从车企的「加分项」变成了「必选项」。
只是,海外也不是遍地黄金。当地政策要求、本地化驾驶习惯的适配、贸易摩擦等,这些都是摆在台面上的坎。更直接的是,2027年4月1日起,新能源汽车增值税出口退税率,要从13%降到9%。
桂生悦的判断是,退坡之后,性价比高、有体系能力的车企会脱颖而出。这个判断另一面,是内外压力之下,淘汰在所难免。
大浪淘沙,但今年的车企能留在岸上,就已经花费了不少力气,至于能不能成为人人期待的「真金」,或许要等几年后水退了才知道。