本文来自微信公众号: 盲牤 ,作者:盲牤
从去年写凛冬城市房价扫描系列文章开始,我就注意到了成都似乎走出了与同能级城市不同的房价走势。
16座重点城市里,13座在2021年至2022年间就相继见顶回落,成都却把上涨一直拖到了2023年1月——在绝大多数城市都在下跌的时候,它的房价指数逆势涨到了122,是16城里倒数第二个见顶的。
这个"西部最抗跌的城市",如今也进入了补跌通道。它为何可以逆势上涨?又为何面临补跌?这就是本篇文章想尝试回答的问题。
在去年8月、9月我做了凛冬城市房价扫描的系列文章(可在文章下方合集中查看),每篇文章3到4个城市,对16城(上海、北京、深圳、广州、重庆、天津、成都、武汉、西安、郑州、杭州、长沙、合肥、南京、昆明、厦门)的房价趋势做了回顾以及中短期走势做出了预测。每篇文章末尾都设置了投票,承诺票选最高的城市我后续会做深度分析。
很抱歉,由于各种原因,去年挖的坑我现在才有时间来填上。此次深度分析我会结合去年读者的投票结果,同时结合过去一年的走势,选择比较有特点的城市进行深度分析。
一年过去,一方面市场走势应证了我的部分判断,另一方面我对去年自己提出的“2016心理防线”、“安全岛”理论也有了一些新的思考。希望能够在今年的城市深度分析文章中陆续给我的读者呈现出来。
先把方法再交代一句(老读者可略过):
2021年下半年之后,一手房受备案管控影响已不能反映真实成交价,因此看市场趋势以二手房成交均价为准;2021年之前的市场以新房为主、一二手同频,故此前看新房、此后看二手,具体逻辑见本系列前文。
至于"安全岛"——市场下行中购房需求向高能级城市收缩、再随下跌逐步下沉——也是我在此前文章中提出的分析框架,本文是这一框架的一次落地验证。
本文中以16座重点城市房价数据为主(数据来源于第三方数据库,下文简称“16城口径”),同时也会用到国家统计局70城二手房房价指数(下文简称“70城口径”)作为辅助,以期呈现出更全面的视角。
这里再说明一下数据口径:国家统计局的二手房指数是抽样统计数据。这是统计局网站公布的调查方法:用二手住宅销售价格调查为重点调查和典型调查相结合,基础数据来源于房地产经纪机构或房屋居住服务平台等相关企业上报和调查员实地采价。
而第三方数据则是销售渠道方后台的真实交易数据,当然局限性在于销售渠道也无法做到数据的完全覆盖。
两个结合来看,可以帮助我们确认市场趋势。
一、不一样的成都:跌得晚,也跌得慢
2022年市场转入下行期之后,成都的表现和绝大多数城市都不一样。
首先是跌得晚,甚至逆势上涨。
16城市房价口径中,13座在2021年至2022年间见顶,而成都一直拖到2023年1月才见顶,是16城中倒数第二个(仅次于厦门2023年2月见顶)。以2021年12月房价为指数100基期,指数涨到了122。
而在70城口径中成都的房价是2023年6月才见顶。以2021年12月房价为指数100基期,指数涨到了113。
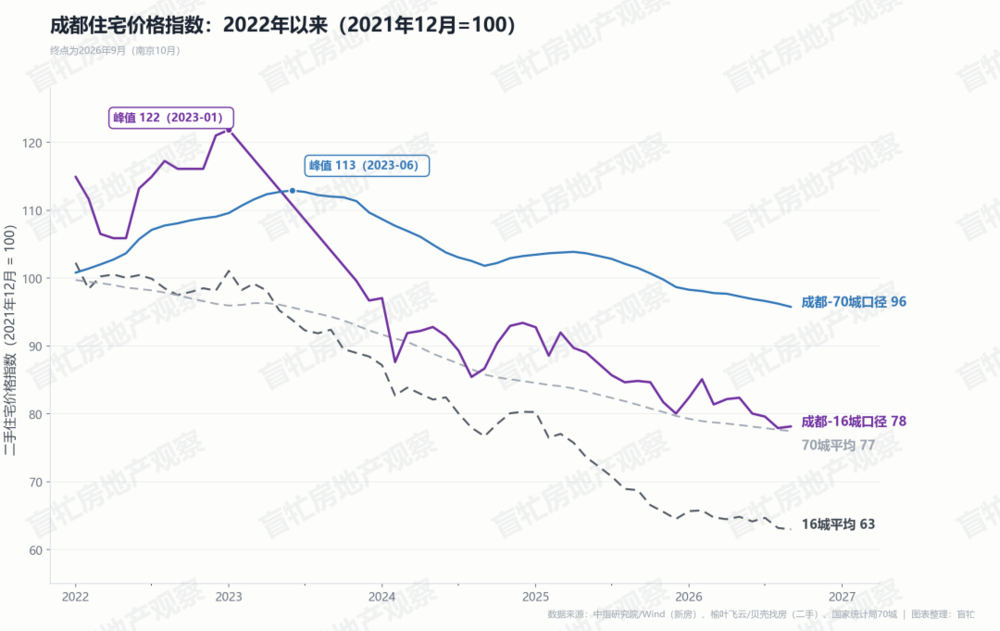
图1成都住宅价格指数(2022年以来,2021年12月=100)。数据来源:榆叶飞云(16城口径)、国家统计局(70城口径),图表盲牤整理
从图1中我们可以看到两个口径的曲线大致趋势是一致的。但70城口径明显比16城口径的数据更加平滑,调整幅度也相对小一些。
其次是跌得少。截至2026年9月,成都房价指数收于78.2,较顶点回撤35.9%。这个数字放在16城里排在回撤最小幅度第四名。其表现甚至优于一线城市北京、深圳。
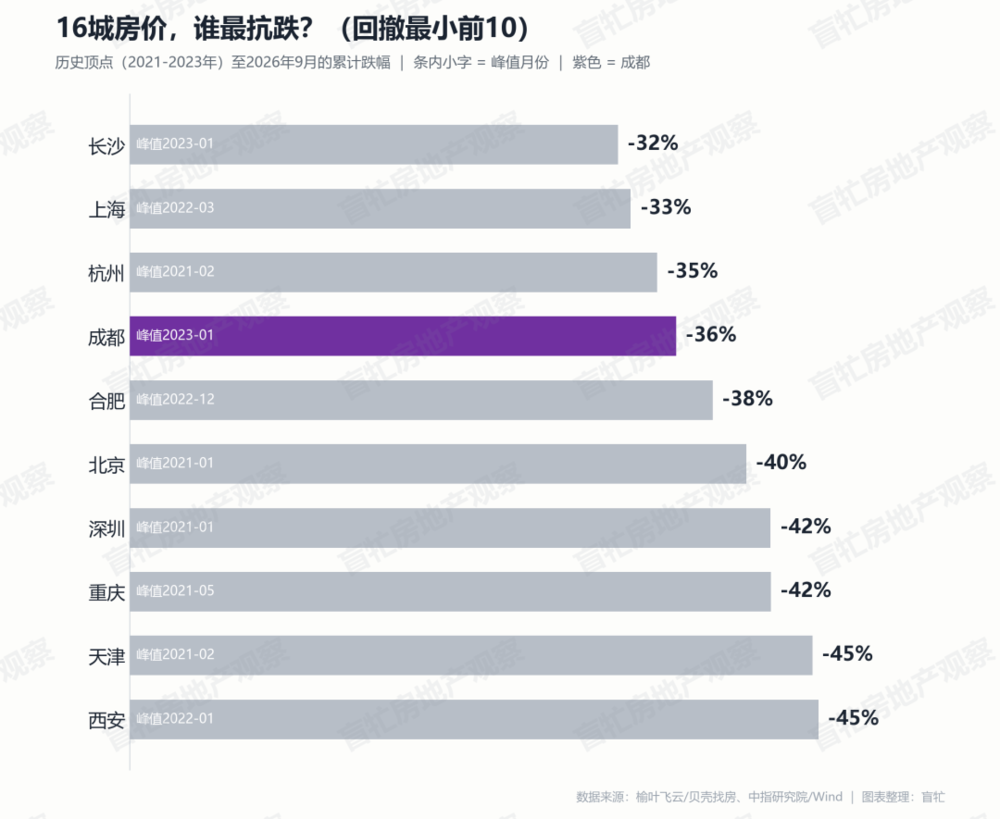
图2 16城房价抗跌榜前10(历史顶点至2026年9月累计回撤幅度)。数据来源:第三方交易数据(16城口径),图表盲牤整理
而与同能级城市相比,成都的表现显得更加优秀。和成都同处西南的重庆回撤42.1%,华中武汉回撤52.8%,长三角南京更是回撤59.3%。截止到2026年9月成都高于70城平均指数18个点。
而在70城房价指数口径中,成都房价仅回撤15.2%,与北京并列、仅次于上海和杭州。
二、"新一线"是共享的荣誉,房价表现却是成都独一档
为什么成都能够走出独立行情?从定性的层面能给出很多原因,例如前几年被讲的比较多的“新一线”城市身份,且长期位于“新一线”城市第一名。
“新一线”这个概念出自第一财经·新一线城市研究所,自2013年起每年发布一份城市商业魅力排行榜,并非官方划分,但流传甚广。
2025年榜单中的15座新一线城市是:成都、杭州、重庆、武汉、苏州、西安、南京、长沙、郑州、天津、合肥、青岛、东莞、宁波、佛山。成都自2013年榜单创立以来年年位居第一,2026年最新一期的榜单中依旧满分领跑。
但请注意,"新一线"这个荣誉是共享的——重庆、杭州、武汉、南京全都榜上有名。从定量指标来看GDP总量重庆、苏州还在成都前面。换句话说,如果"新一线"这个标签本身有支撑房价的能量,它应该均匀地利好这一整组城市。
从前文的分析中我们已经可以看到,同样的"新一线"头衔,房价表现却差出一个档次。那么也许我们需要找到更准确的与房价相关的定量指标。
三、先看人:基数大、增量也大,构成市场韧性基本面
城市能级最硬的指标是人:全国2000万以上常住人口的超级城市只有四座——重庆、上海、北京、成都。
需要说明一下的是重庆的人口数据包含了直辖市下的县域以及农村人口,单看重庆市主城区人口为1063万人。
因此从城市规模来说,成都确实是“西部第一城”。即使去掉2016年并入成都的简阳市(2025年末全域常住人口约113万),成都人口规模仍在2040万人左右。整体说来成都的人口辐射能力,已接近于北京、上海,甚至高于深圳、广州。
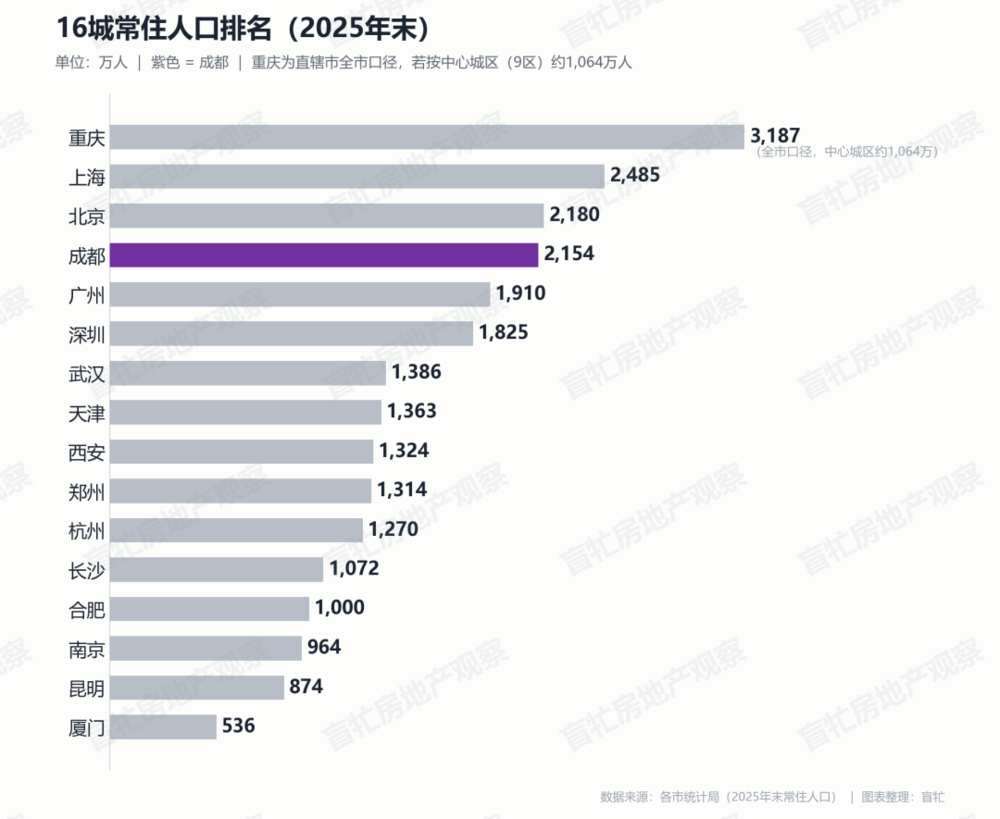
图3 16城常住人口排名(2025年末)。数据来源:各市统计局2025年统计公报,图表盲牤整理
更关键的是趋势:2020年以来,成都常住人口累计增加58.8万,并且连续五年每年正增长(2021至2025年分别增加24.5万、7.6万、13.5万、7.1万、6.1万),这在全国人口负增长的大背景下极为难得。同期重庆常住人口不增反降,五年减少约18万;重庆主城区人口虽然增长但增量不及成都。
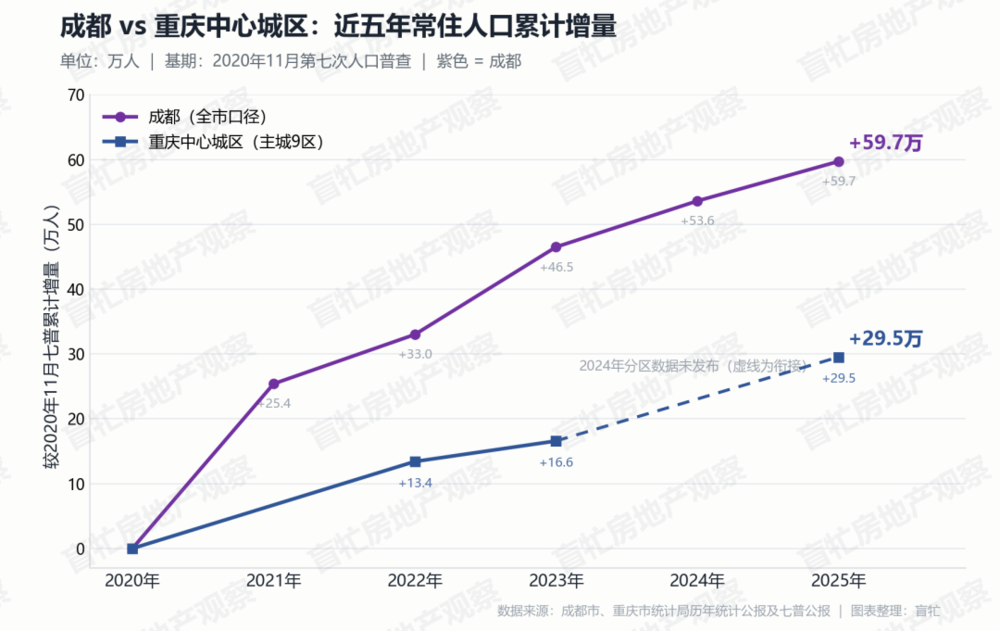
图4成都与重庆中心城区常住人口累计增量(2020年11月七普以来)。数据来源:成都市、重庆市统计局历年统计公报,图表盲牤整理
广州增加约42万,少于成都。成都与北京的常住人口差距已从95.5万收窄至26.5万。
城市能级的本质是辐射范围——成都作为整个西南、西北乃至部分华中地区的首位城市,其购房腹地是其他同能级城市不具备的。
从人口的层面来说成都是全国范围内几乎与一线城市辐射能力齐平的“安全岛”城市,这构成成都市场韧性的基本面。
四、再看钱:资金总量,新一线中仅次于杭州
第二个维度是钱。2025年末成都金融机构本外币存款余额6.81万亿元,在16城中排第六(仅次于京、沪、深、广、杭);但若只看新一线梯队,成都仅次于杭州(8.35万亿),高于南京(6.57万亿)、重庆(6.13万亿)、武汉(4.30万亿)、西安(3.95万亿)。
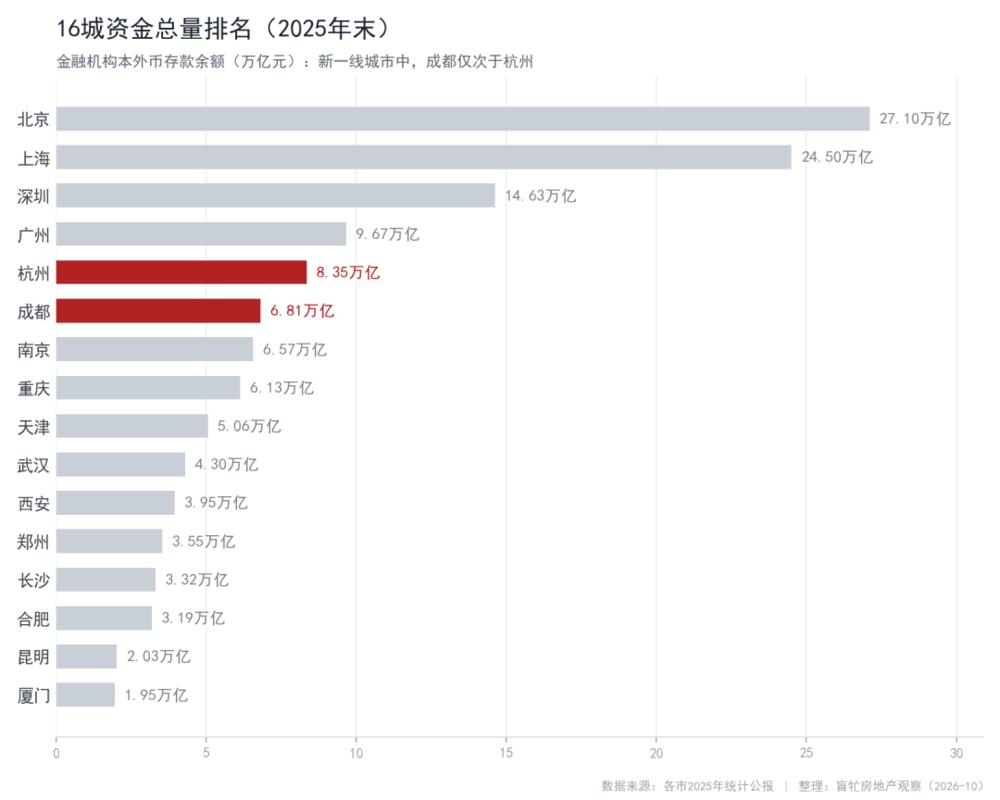
图5 16城资金总量排名(2025年末,金融机构本外币存款余额)。数据来源:各市2025年统计公报及公开报道,图表盲牤处理
结构上看,成都住户存款约2.90万亿,占资金总量约43%,在披露结构数据的16城中属于最高一档——钱实实在在躺在居民账户里,这是楼市购买力的底气。
但是从成都的人均资金量并不高:成都人均资金量约31.6万元,只有杭州的一半、深圳的四成。成都的特点是总量大、人均低。
五、房价绝对值:低基数是另一种安全垫
第三个维度是泡沫,首先我们要分清"涨幅"和"绝对值"。从2008年起点到本轮顶点,成都房价涨了约191%,在16城中处于中游,并不算小——所以"成都泡沫小"这个说法本身并不成立。
虽然房价上涨了191%,但其房价绝对值依然很低。2025年末成都二手房成交均价约12149元/㎡,比南京(16426)、广州(21140)、杭州(23858)低了一大截,在新一线梯队中处于最低一档。与之对应的是,成都人均住户存款约13.5万元,也处在16城低位(杭州约22.3万、南京约20.0万、武汉约14.7万)。这与前文提到的成都的人均资金量排名不高相对应。
低房价绝对值+低人均存款,意味着无论涨幅是大是小,成都居民加杠杆的绝对负担远比杭州、南京轻。涨幅相近时,体感完全不同。而在房价下跌后,痛感也完全不同。
举个例子:按各城本轮顶点价格计算,同样买一套100平方米的房子,成都总价约189万元,杭州约365万元;同样三成首付、贷款30年,成都首付约57万元、月供约5600元,杭州首付约109万元、月供约10800元。
杭州家庭光首付就要多掏约52万元——而杭州的人均住户存款只比成都多约8.8万元(约22.3万元对13.5万元),存款上的优势连首付差距的六分之一都填不上。
与之对应下跌后的痛感也完全不同:截至2026年9月,成都与杭州本轮分别回撤35.9%和34.6%,成都家庭账面缩水约68万元,相当于当地人均住户存款的约5倍;杭州家庭缩水约126万元,相当于杭州人均住户存款的约5.7倍。
杭州人的垫子确实更厚,但房价这把刀也更重——相对自己的存款,杭州家庭被砍掉的倍数反而更高。
杭州已经是在全国范围内十分抗跌的城市了,在下跌行情中其他城市与成都相比痛感大概率更强。
此外,涨得少不等于跌得少——武汉涨了165%跌了53%,成都涨了191%却只跌了36%。成都的涨幅并不小,但依然抗跌,原因在于人口与资金共同支撑。如果房价的上涨是建立在有支撑的基础之上,就不算泡沫,反之则是泡沫。
六、“优等生”为什么会补跌?
通过前面的分析我们已经明白了成都为什么能够整体下行的市场背景中走出独立行情。我在此前的文章中提出过"安全岛"理论:
市场下行时,消费者和开发商的置业与投资范围会迅速收缩到能级更高的城市、更核心的板块;这导致这些核心城市和核心板块会出现短期的上涨。
而随着整体下行持续,安全岛会相继下沉。这也就是这些核心城市的补跌。
成都目前正在"补跌"通道中:2026年小阳春结束后,成都二手房价环比连续5个月(5-9月)深于70城平均,对平均的溢价从24.3%收窄至23.6%。这其实是成都的第三次补跌。
第一次补跌发生在2023年见顶之后——16城口径下成都指数从2023年1月的历史顶点122回落至2024年1月的88,累计下跌28%,同期16城平均跌幅约17%;统计局口径下成都对70城平均的溢价也从2023年11月的高点19.7%收窄至2024年6月的17.8%。
第二次发生在2025年下半年,成都累计下跌4.0%(同期70城平均-3.2%),其中12月单月下跌1.1%、首次明显深于平均,溢价从24.9%收窄至23.8%。
此后2026年初成都曾短暂企稳(1-4月溢价回升至24.3%),小阳春一过,补跌重启。
补跌会持续多久呢?我觉得一方面要看整体市场趋势,目前看来触底尚未完成。
另一方面,也需要看这个城市所对应的一个价值区间。如果目前的价格尚未触及区间底部则依然有可能下跌,如果已经穿过底部,那么就属于超跌。但即使是超跌,整体市场趋势依然是第一性的,最好的策略还是持续跟踪争取“右侧买入”。
七、一个隐约的规律(以及一个预告)
写到这,我们隐约能看到一条规律:一个城市的房价绝对值,与其人口规模、资金体量、人均存款之间存在某种稳定的对应关系。
成都房价比杭州、南京低那么多,并不是市场“看走眼”,而是这三个变量综合作用的结果——人口决定市场的广度,资金决定购买力的厚度,人均水平决定价格的高度。
顺着这条线再往下走一步:如果用人口、资金、存款这三个变量,就能推算出每个城市在当前基本面下的“房价合理值”——哪些城市已经跌过了头,哪些城市距离合理值还有一段路要走,就不再是拍脑袋,而是一个可以计算的锚。
从我们目前做过的粗略测算看,同能级城市的房价正在向各自对应的区间收敛,而同一区间里房价最低的那座城市,往往就构成其他兄弟城市短期的“下限”。
这个测算工作量不小,我会在之后的文章中陆续公布部分测算结果,大家如果想优先看某座城市的"合理值"测算,欢迎留言告诉我,我会优先测算关注度高的城市。