本文来自微信公众号: 数智奔流 ,作者:白芨
数采设备里,藏着禾赛的估值转型期待。
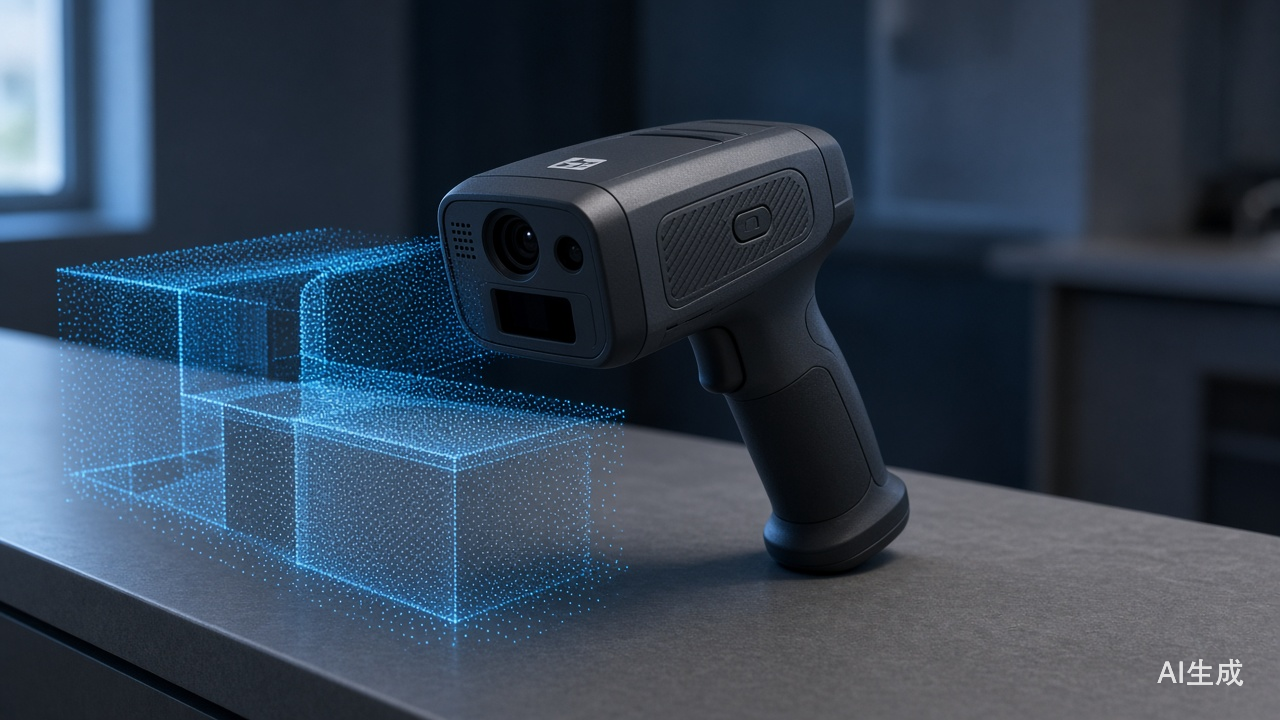
10月14日,禾赛科技发布Kosmo One空间相机,同时发布了三维世界数据引擎Kosmo和Kosmo World云平台。
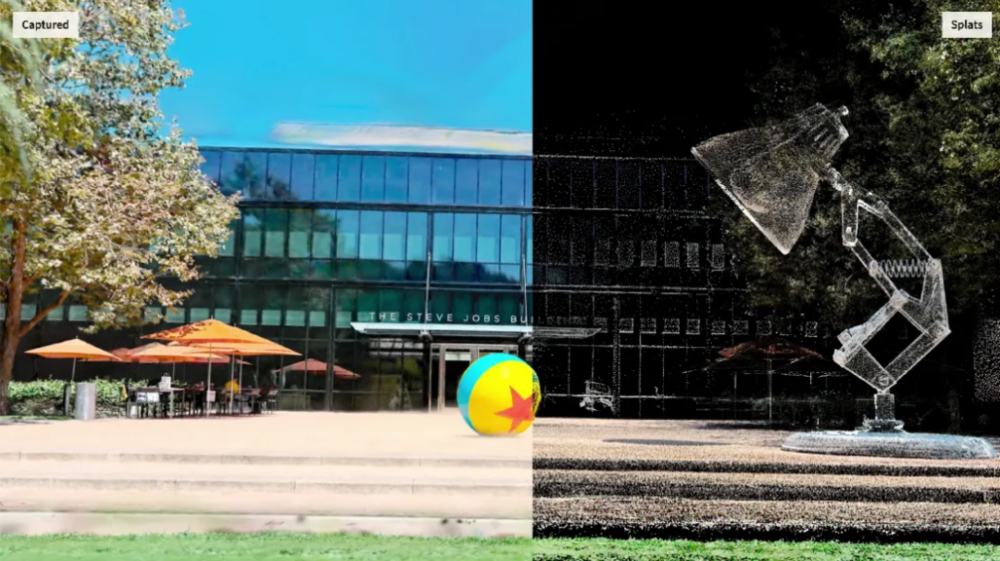
用Kosmo扫描的皮克斯广场,再用RenderMan渲染的效果
在这之前,禾赛在具身赛道的布局还有机器人整机厂Sharpa。它由禾赛的CEO李一帆、CTO向少卿和首席科学家孙恺于2024年底共同创立。双方签订有《产品销售框架协议》,禾赛向Sharpa供应机器人动力模组。
多线布局在具身行业不稀奇,智元先后布局了觅蜂科技、启元等多个品牌,覆盖产业上下游。有具身产业人士认为:这种布局可以在局势不明朗的时候,拿到更多的机会。同时随着具身整机由热转冷,在产业链上下游寻找高价值、高景气度环节,也可以拿到更多的资金机会。
毕竟如果整机不好卖了,数采这种上游产业链,世界模型也少不了。那给数采商提供采集设备,必然也是一门好生意。
具身行业仍然很热,但热度开始不均匀分布。
2026年上半年,国内具身智能赛道融资约438亿元。其中,超过一半流向了做“大脑”和世界模型的公司,做机器人本体的公司融资占比约12.8%。
资本没有离开具身智能,但正在重新挑选下注对象。
此前最容易获得关注的是整机、双足、人形和现场演示;现在,模型、数据、仿真、核心零部件和商业化交付,开始获得更高估值。
有具身一级市场投资者调侃:除了整机不好卖,具身全身都是宝。脑子是世界模型,眼睛是激光雷达,手脚是高价值精工制造,皮肤是触觉材料学,就连要吃的饭也能撑起数采产业基地和数采设备商。
既然攒起来不好弄,先拆开单独融资拿钱找业务活下去,之后看情况再根据所处环节反攻具身整机也是最优解。
毕竟条条大路通罗马,说不定再过几个月散伙的具身饭才是最香的。
这可能也是禾赛手攥超200亿估值的Sharpa,还要再生一个数采二胎的原因。毕竟大势所趋下,多生孩子好套狼。
这个禾赛的具身二胎Kosmo One是一台手持式三维空间数据采集设备,集成激光雷达、8K影像系统和高精度IMU,负责采集真实物理空间;Kosmo World负责重建和处理,将原始数据转化为3DGS、Mesh和Depth三种空间对齐的数据格式。
禾赛披露,普通室内场景约15分钟可以完成100平方米扫描。这台相机的原始数据进入Kosmo World云平台,由底层系统Kosmo Spatial Core处理成三种同源数据格式,用于模型训练。
买下硬件的同时,客户就进入了禾赛的数据管线。
禾赛想做机器人时代的测绘师
禾赛的判断是,具身智能落地需要超高精度物理世界坐标来抵消幻觉。
按照可规模化程度与机器人对齐程度划分,北京大学、南洋理工大学等机构合作发布的报告指出,当前具身智能数据大致可以分为五个层级。
第一层是使用互联网上的通用视觉语言数据,数量最大,价格最低,主要解决物体识别、语义理解和基础视觉能力。第二层是仿真数据,依靠三维资产、物理引擎、自动化脚本和遥操作生成,成本较低,适合规模化扩展。
第三层是人类第一视角视频。采集员戴上头戴设备或摄像头,在真实环境中完成操作,记录人与物体的交互过程;第四层是人类佩戴夹爪等设备,采集第一视角、手部动作、位姿和操作轨迹等数据;第五层是真机数据,直接来自机器人在真实环境中的操作,质量最高,成本也最昂贵。
Kosmo进入的,是第二层仿真数据的环境底座。通过高效率扫描,把现实世界的物理空间转化为数字资产,用于下游的仿真训练。
仿真训练的完整流程是重建三维场景,并赋予质量、碰撞体积等物理属性,再建立机器人本体模型,配置传感器、碰撞体和物理参数,生成带标注的训练数据。
禾赛正在为场景构建和数据生成提供三维采集和重建数据,扫描的是空间结构、颜色、纹理、深度和设备位姿。可以解决机器人应该在哪里训练,训练环境的墙面和地面分别是什么样。
但物理属性数据,需要客户在导入后接入Isaac Sim、Isaac Lab或其他平台,自行配置。
这与高精地图商在自动驾驶时代做过的事相近,不生产产品本体,是为这些智能体提供理解物理世界所必需的基础空间数据层,禾赛则是链条上游的数据供给商。
禾赛的野心藏在商业模式里。
车载激光雷达的商业模式是典型的硬件销售,单价一路下滑,至今仍在降价;高精地图的商业模式则在从一次性卖图,向按年服务费或动态服务底座转型。
在发布会前,禾赛CEO李一帆表示,我们不是为了卖激光雷达又造了一个Kosmo。而是要从硬件收入起步,转向数据与模型服务,最终构建包含海量空间模型的数字资产平台,供客户付费使用。
按照禾赛的规划,这一资产库的形成可能需要3至5年。一旦建成,禾赛就能摆脱硬件制造商身份,切入数据资产商赛道,完成估值身份的跃升。
真实是必需品,还是可选品?
在DQ冰淇淋门店案例中,禾赛讲述了一个智能取代人工的故事:
“以Sharpa机器人在DQ冰淇淋门店的应用为例:过去人工建模还原一家门店,专业团队需投入约300个小时;Kosmo约15分钟即可完成扫描并生成高度还原的三维训练环境,Sharpa机器人的失败案例降至原来的十分之一,任务成功率提升至99%,最终在真实门店正式上岗。”
但案例没有展开的是,Sharpa由禾赛的CEO李一帆、CTO向少卿和首席科学家孙恺于2024年底共同创立。双方签订有《产品销售框架协议》,禾赛向Sharpa供应机器人动力模组。
案例本身强调的是Kosmo扫描即开即扫、方便好用、准确度更高,但对第三方客户来说,生成后的空间环境要导入仿真器,再导入机器人模型,经过一系列训练并进行优化,这需要大量人工标注和参数调试。
对机器人公司来说,一家门店是否真实还原,不能只看画面像不像。
机器人要在店里搬运、交互,要知道地面是否打滑、柜台承重多少、冰淇淋机按钮需要多大压力、物体移动时会产生怎样的摩擦和形变。空间扫描可以准确记录几何关系,却不会自动生成完整的质量分布和接触模型。
生成式路线则直接挑战了Kosmo的硬件扫描逻辑。
李飞飞团队与英伟达等联合发布的SimFoundry,只需一段真实世界的普通视频,就能自动生成一个具备交互能力的机器人仿真环境,实现零样本迁移。
智元机器人的Genie Sim 3.0能利用大语言模型驱动场景生成,输入自然语言指令可泛化出万级训练场景,并开源了包含上万小时仿真场景的数据集。
相较生成方案,扫描方案的软肋在于成本。每增加一个新场景,硬件、人力加上物理数据补全都要跟上,相较生成方案单次投入长期复用的模式,刚性成本更高。
对禾赛而言,Kosmo的竞争力不在于重建场景技术,而在于扫描设备的技术套装。一台非专业人员也能使用的手持测绘设备,一次重建,同步产出视觉外观、几何网格和深度信息,并通过语义分割识别场景中的物体。
多个环节打包成开箱即用的系统,这是Kosmo的优势所在。而这一切的前提,是客户真的刚需高精度真实扫描数据
禾赛缺少博世的命
眼下,禾赛正在同时推进四条业务线:汽车激光雷达、机器人激光雷达、Kosmo空间数据引擎和机器人动力模组。
这是一条从感知到理解再到执行的路线。公司希望把自己从汽车激光雷达供应商,升级为物理AI基础设施企业。发布Kosmo时,李一帆提出希望禾赛成为机器人产业的底层技术供应商,参照博世在汽车产业中的位置。
对比同样切入机器人的激光雷达企业,速腾聚创做机器人视觉平台,把传感器嵌入客户的开发工具链;图达通仍以高性能激光雷达为核心,布局1550nm和905/940nm多条产品路线,并将机器人、工业自动化等作为汽车之外的应用方向。览沃的Mid-360面向低速移动机器人,主打360度感知、导航和避障,产品强调低成本和易集成。
而禾赛进入机器人市场的第一步,仍然是卖雷达。
2026年春晚上,宇树的演出机器人使用了禾赛的迷你型3D激光雷达JT128,用于完成三维SLAM、定位和导航感知。2026年第二季度,禾赛机器人激光雷达出货量同比增长193.4%,机器人已成为禾赛出货结构中的增量源。
但出货量增长,不等于禾赛掌握机器人系统。
博世模式的核心是系统集成商。车企不必从零整合底层硬件,博世交付经过验证、接口标准化的系统模块,车企在上面做整车集成和差异化。
背后逻辑是,汽车行业有百年的标准化接口与分工体系,买现成系统比自己攒更高效。
机器人厂商采购JT128时,通常把它当成感知输入。机器人的规划、动作策略和数据闭环仍然掌握在本体厂商手里,禾赛产品要和一系列软硬件协同工作。
这意味着,车企绕开博世,要切换一整套系统;本体厂绕开禾赛,可以选非激光雷达方案,可以选竞品切换供应商,甚至可以自研。
对标汽车供应链的成熟分工,具身智能面临的是高度碎片化的供应链,本体厂的减速器、电机、驱动器、传感器和控制板卡往往分别采购,拿到零件后,还要自己解决热管理、振动、接口、标定、精度衰减和安全诊断。
这是禾赛的矛盾所在,公司希望借助激光雷达、Kosmo和动力模组成为机器人的一级供应商,CEO李一帆也明确表示,禾赛的定位更接近平台型Tier 1供应商,不止售卖硬件,还包含软件、服务等多元形态。
但机器人本体厂商仍然掌握数据管线和控制闭环,拥有绕开单一供应商自建感知融合与场景建模的能力,被客户替换的成本并不高。
Kosmo要成为基础设施,仍需继续向后延伸。空间采集之后,要接入传感器标定、视觉融合、SLAM、仿真格式转换、动作数据、任务评估和部署反馈。
禾赛不必包办所有环节,但必须让客户在使用其产品时少做一轮工程适配,证明自己能交付让客户快速迭代的系统平台。