本文来自微信公众号: 动察局FitAgent ,作者:FitAgent,编辑:动察局
广州琶洲站的健身房火了。
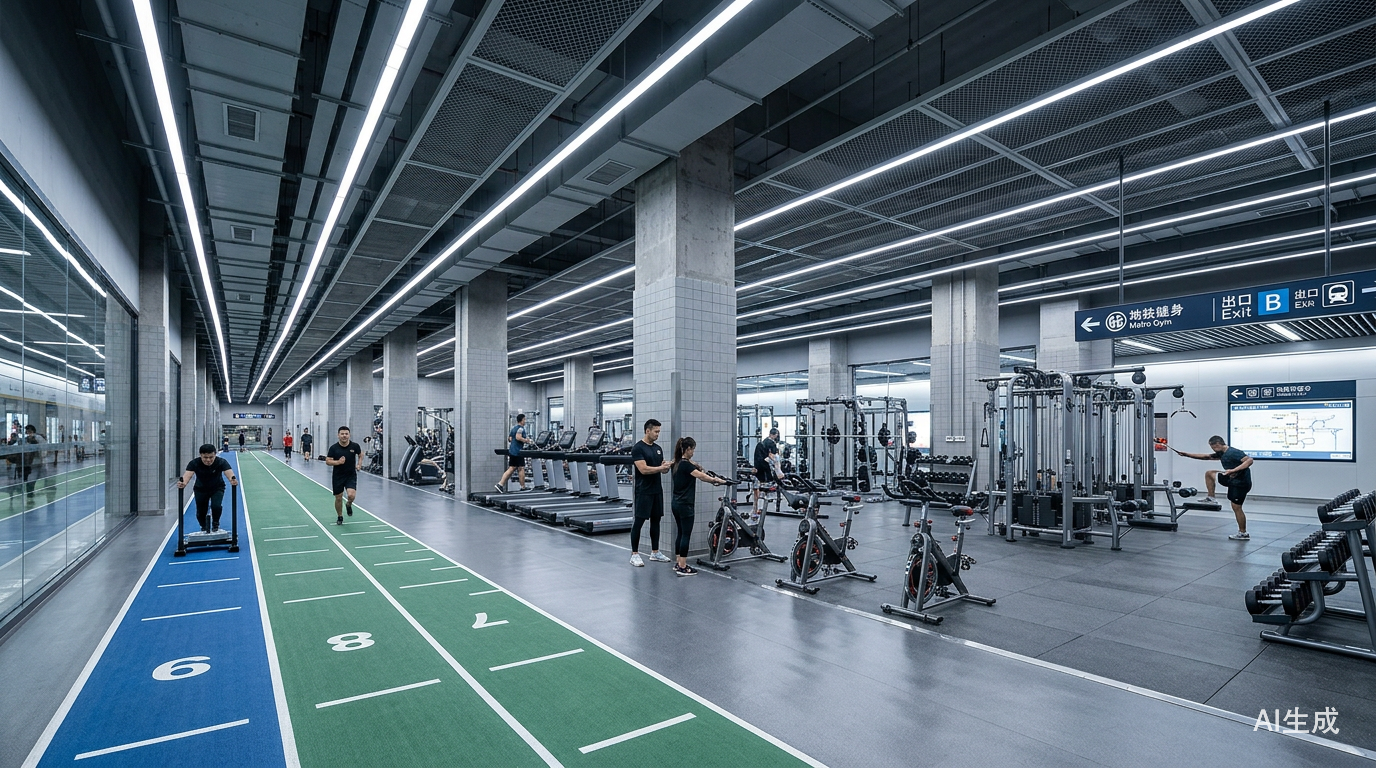
一万平方米、三百多组器械、地铁与城际换乘通道直达,旁边还有匹克球中心和乒乓球中心。足够大、足够新、足够特别,也足够便宜和方便,它集齐了当下健身房最容易在社交媒体走红的几个元素。过去一段时间,各个平台到处都是它的图片。很多人把它看成行业新样板,也有人替周边健身房担心:地铁把空间、客流和信用背书都拿出来了,普通门店还怎么竞争?
但当我们专门去了一趟之后,判断反而变了。
它当然有值得肯定的地方,尤其是巨大的体能训练区,在普通商业健身房里几乎不可能复制。但如果问我会不会因为住在附近而办卡,我的答案仍然是否定的。
健身房可以靠新概念吸引人第一次走进去,却不能靠概念让人年复一年留下来。交通、面积和流量解决的是获客问题,决定续费的仍是设备、服务、秩序、舒适度和训练体验。琶洲站这个巨型健身房,把两者之间的距离暴露得尤其清楚。
在讨论琶洲站之前,先要把一个滤镜摘掉:健身房开进地铁站,并不是广州突然发明的新模式。
国内已有不少相似探索。深圳黄木岗运动馆从2024年起就在地铁枢纽内运营,后来增加健身房;苏州轨道交通推出自营体育品牌“星连体育”,在宝带路站开出“星连铁馆”,并继续布局标准店、迷你健身点和综合运动中心。杭州、上海等城市也出现过依托地铁站、地下商业空间或出入口设置的健身场所。
左右滑动查看更多
国外更早。2015年,Fitness First就在印度新德里Nehru Place地铁站商业空间开店;首尔近年来把闲置站内空间改造成Runner Station、Fit Station和Smart Move Station,把跑步服务、团体训练、体测、更衣、储物甚至淋浴嵌入通勤网络。
左右滑动查看更多
这些案例说明,“地铁加运动”有公共价值,也有商业逻辑。轨道交通拥有大量位置特殊、形状不标准、传统零售未必愿意接手的存量空间;运动场馆对自然采光和临街展示依赖较低,却需要层高、面积和稳定客流,双方天然匹配。对消费者来说,它还减少了健身最大的阻力之一:麻烦。下班不必绕路,出站或换乘时就能训练,“今天太忙”的借口似乎也被消灭了。
但地铁健身房出现多年,并未成为行业主流。真正跑出大规模连锁的,依然是社区店、商场店、写字楼店和街边店。很多站内项目选择的也不是标准健身房,而是羽毛球、匹克球、跑步驿站、团体训练或轻量自助空间。
这不是因为地铁空间没有价值,而是因为“离人近”只是一间健身房的必要条件之一。消费者办卡时会为距离买单,真正使用时却要面对一整套更具体的问题:器械顺不顺手,洗澡方不方便,高峰期挤不挤,空气和声音舒不舒服,训练有没有秩序,工作人员能不能解决问题。一个位置的优势,不能自动变成一个产品的优势。
琶洲站健身中心的第一印象很震撼:巨大的平层十分通透,视线可以从一端穿到另一端,没有普通商住楼健身房常见的柱网切割、狭窄走廊和转角死区,层高也更友好。第一次参观,很容易觉得“值”:空间大、器械多,只要会费不贵,好像怎么算都不吃亏。
但训练不是参观。待上一段时间,大空间的另一面逐渐出现:场地过于平直,功能区缺少清晰过渡,人始终暴露在巨大的公共场景里。器械、人员、音乐和交谈声混在一起,声音在开阔空间中传递,视觉上也缺少让注意力停下来的边界。它更像器械仓库或大型展馆,而非精心设计的训练空间。
健身房的舒适度不只由面积决定。训练需要在开放与私密之间找到平衡:既有氛围,又不过度受到注视和干扰;既能快速找到器械,不同区域又各有节奏。自由力量区需要安全距离,固定器械区需要顺畅动线,拉伸区需要相对安静;女性训练者、初学者和经验用户对空间暴露程度的接受度也不同。
这些体验靠设计完成,而不是继续增加面积。大平层解决了“放不下”,却没有天然解决“怎么放”“人怎么走”“愿意在哪停留”。面积越大,分区、照明、声场、导视和秩序设计越重要。只把更多器械排进更大的房间,规模感很强,停留感却可能很弱。
这也是传统健身房最容易忽略、却最有可能形成差异化的地方。很多经营者看到上万平米大店,会本能地认为自己输在物业条件上。但用户并不生活在面积数字里。两千平方米如果能够让人训练得专注、移动得顺畅、休息得安心,不会输给一万平方米。空间不是越大越好,而是每一平方米都要参与用户体验。
这家店另一个传播卖点是器械多。现场工作人员称有三百多组器械,网络图片也常出现奥林匹亚、韩国Newtech等品牌。对力量训练者而言,这些名字会直接影响期待。
但在现场看到的器械结构和社交媒体形成的印象并不完全一致。入口和主要参观动线上摆放了一定上述设备,向里走以后,更多是英派斯、铁人以及OEMMEBI(创立于意大利的老品牌,2017年前后被南通铁人收购)等器械。
国产设备当然不等于差,进口设备也不天然等于好。真正的问题是,以超大面积、超多器械为卖点的门店,能否提供稳定的整体训练体验。数量容易制造传播素材,组合却需要专业判断。如果好设备只集中在显眼位置,里面大量器械只是凑数,那么“三百多组”对认真训练者的吸引力就会迅速下降。
这正是健身房产品容易被流量逻辑带偏的地方。短视频适合展示宽阔场景、成排器械和稀缺品牌,但用户每天接触的不是镜头。传播需要视觉锚点,训练体验却由细节累积:前者把人带进门,后者决定他下个月还来不来。
体验当晚,现场工作人员称门店已有约四千名会员,老板给出的目标是五千名。
五千名会员对一万平方米来说,似乎并不夸张。
现场更令人在意的是初学者比例。很多人尚未形成训练计划,在跑步机、椭圆机和力量器械间来回尝试,做几下便停下来玩手机,再换另一台。这并非贬低初学者:每个长期健身者都从不会练开始,巨型地铁健身房能吸引原本不运动的人,本身就是重要的公共价值。
但大量新手短时间内进入同一空间,运营方不能只负责卖卡和摆器械。如何调节座椅、归还杠铃片、轮换器械,以及有人等待时如何共享设备,都需要引导。否则,新用户容易把健身房当成可以随意游逛和试用的展厅。
于是,门店最重要的资源不再是面积,而是秩序。需要基础巡场、危险动作纠正、器械轮换提醒、自由重量区维护和清晰的使用规则;也需要新手入门课、训练计划模板和小组指导,把“进来看看的人”变成“知道自己来做什么的人”。否则,会员越多,认真训练者的体验越差;后者越快离开,新手密度又进一步上升,最终形成低效率的拥挤,而不是社群。
这也是低价大店常见的经营悖论:卖卡越多,固定成本摊得越薄,高峰时段的服务负担却可能越重。传统预售制健身房曾依赖“办卡但不来”的沉睡会员赚钱;地铁健身房足够顺路,出勤率可能更高。高出勤是好事,也要求容量管理、清洁、维护和现场服务同步升级。关键不是会员数有多接近上限,而是门店能否承受他们真的来。
在我们到访时,这家健身中心仍处于开放体验阶段。训练结束后无法洗澡,上厕所也需要离开健身区域走一段距离。
很多经营者会低估这种“小事”。有人确实习惯回家洗澡,也有人几乎不用健身房的淋浴,可“我可以不用”和“你根本没有”是两种完全不同的感受。尤其对从其他区域通勤到琶洲的人来说,训练后可能还要继续乘地铁或见人,淋浴、更衣、吹风和卫生间不是锦上添花,而是一次完整服务的收尾。
容易被忽略的还有创可贴、冰袋、基础急救用品、饮水、挂钩、手机放置处、消毒纸和清洁频率。单项成本不高,也难成为海报主角,却能让用户判断门店是否理解训练。器械故障多久修好、汗渍多久清理、第一次来能否找到更衣区、身体不适时能否得到帮助,这些才是服务的具体形状。
地铁空间的特殊性还会放大这些问题。普通商场或写字楼健身房往往可以共享成熟的卫生间、消防、导视和后勤系统;地铁夹层的动线、安全分区、给排水、供电和运营时间限制更多,改造难度未必像想象中那么低。
因此,地铁健身房的成本优势不能只看租金。物业价格也许低,但一万平方米所需的人力和维护不会自动消失。面积越大,清洁半径越长、故障点越多,巡场和安全责任也越重。大空间反而可能成为负担。
琶洲站的传播常常把健身房、匹克球中心和乒乓球中心放在同一个画面里。站在城市空间利用的角度看,它们确实共同构成了“地铁加运动”的新场景;但站在消费者经营的角度看,物理相邻不等于业务联动。
现场感受到的仍是几个相对分割的项目:健身房、匹克球和乒乓球各自运营,用户体系、课程、消费入口和现场氛围尚未连成完整产品。办健身卡的人不会因为旁边有十几片匹克球场就自动成为球类用户;打球的人也未必会进入力量区。
真正的运动综合体,需要用产品连接空间:为球类用户提供力量与体能训练,为健身会员设计匹克球体验课;用统一会员权益降低跨项目尝试门槛;围绕企业客户组织联赛、团建和训练,让不同项目的教练共享用户需求。只有用户真正跨项目流动,多个场馆才能产生一加一大于二的效果。否则,它们只是共用一个地址、同框出现在短视频里。
这并不是一个无法解决的问题,反而可能是琶洲站未来最值得做的部分。琶洲周边有大量企业和会展人群,单一健身会员未必稳定,企业活动、赛事、训练营和跨项目体验却有很大空间。地铁带来的客流很宽,运营要做的是把宽客流切成清晰的使用场景,而不是期待所有路过的人都购买同一种会员卡。
琶洲站健身中心也有值得肯定的地方,其中最明显、最难被普通门店复制的,是体能训练空间。
传统健身房受柱网、消防通道和租金限制,很难留出长距离雪橇跑道,也难同时容纳冲刺、农夫行走、划船机、风阻单车、药球和多人循环训练。很多门店说做功能性训练,最后只能在几块垫子上摆壶铃。琶洲站的大平层在这里发挥了真正价值:空间规整、距离够长、项目之间能拉开,拳击台和HYROX式混合体能训练也有条件完整呈现。
这提示运营方,最大的机会也许不是做一间什么都有的超大传统健身房,而是做广州少见的大型体能训练中心。多摆几十台同质化固定器械,用户未必感知得到面积优势;用来承载企业体能赛、HYROX训练营、跑者力量训练、青少年体能、搏击课程和大型团体活动,价值就会清晰。
换句话说,大空间必须匹配大空间独有的产品。凡是两千平方米门店也能做的项目,在一万平方米里做得更多,并不必然构成护城河;只有那些小门店做不了、用户又愿意专门前来的内容,才能把物业优势转化成商业优势。
琶洲站健身中心走红后,附近门店容易出现两种反应:要么恐慌,觉得国企空间、地铁客流和低价一来就没了活路;要么轻视,把它当成短期网红而不作调整。两种判断都过于简单。
它一定会分走一部分用户。特别是价格敏感、训练需求简单、每天经过琶洲站的人,以及因为担心传统健身房跑路而更信任地铁项目的人。对这些人来说,位置和信用就是决定性产品。普通门店没有必要否认这种优势。
但它也不会把所有人都“吸走”。稳定训练者更在意器械质量、高峰秩序、训练氛围和时间效率;重视体验的人更关注洗浴、卫生、服务响应和空间舒适;需要教练的人看重专业、稳定,以及教练是否理解自己的身体,而不是场馆面积。
因此,周边门店不该打面积战,也不必急着跟进最低价。更有效的是把巨型公共空间难以做细的部分做到极致:优化器械组合,减少只为凑数量存在的机器;管理高峰秩序,明确轮换与归位规则;稳定洗浴、卫生、维修、急救和前台响应;建立清晰定位,服务力量训练者、女性用户、银发人群、产后恢复、运动表现或高质量私教,而不是做一间没有性格的综合健身房。
小店还有一个常被低估的优势:关系密度。教练知道会员最近为什么没来,前台记得谁需要储物柜,老用户之间有默契,器械有问题也能迅速反馈。大型场馆擅长承接流量,中小型场馆更有机会承接关系。只要靠专业和服务,而不是强销售维持,这就是大空间难以复制的东西。
当然,这也意味着传统健身房不能继续把“有人服务”理解成推销私教。过去行业留下的很多坏印象,恰恰来自销售过度、服务不足。地铁健身房的出现,会迫使周边门店回答一个更直接的问题:如果消费者不再因为距离和价格选择你,你还有什么值得他留下?这个压力是好事。它会把竞争从抢物业、卖年卡,重新推回产品。
琶洲站健身中心在试运营阶段迅速积累会员并不意外。巨大的传播势能,加上“地铁项目不容易跑路”的信任感,吸引不少新手第一次走进健身房,对全民健身是好事。问题不是能否卖出五千张卡,而是半年后他们还来不来,一年后认真训练的人剩多少,第二次续费时愿意为什么付钱。
新鲜感能够完成第一次转化,却无法自动完成用户教育。低价能够降低办卡门槛,却可能抬高服务压力。面积能够容纳更多人,却也会放大清洁、维护和秩序问题。地铁能够让用户更容易到达,却不能替运营方完成一次好的训练。
所以,看完这家一万平方米的健身房,我们反而不再担心它会给周边所有门店带来灭顶之灾。它会是重要竞争者,也可能成长为很好的公共运动空间,但没有改变健身房经营的基本规律:一个人可能因为近、便宜、新奇和不怕跑路而选择健身房,却会因为能稳定完成训练、感到时间与需求被认真对待,才长期留下。
对传统健身房来说,这不是可以松一口气的理由,而是一张更清楚的经营清单。不要和地铁比地铁,不要和一万平方米比面积。把器械选好,把空间做舒服,把高峰管理好,把洗澡、卫生和安全这些小事做好,把真正训练的人照顾好。
巨型地铁健身房并没有宣布传统健身房的死刑。相反,它用最夸张的规模提醒行业:当位置、面积和流量都不再稀缺,真正稀缺的,仍然是一家让人愿意反复回来训练的健身房。