本文来自微信公众号: 斯凯碎碎侃 ,作者:斯凯,原文标题:《深度|从资本密集到人力密集:全球AI的瓶颈,卡在缺乏“电工”》
俄亥俄州,卡罗尔县。一座叫Chestnut Run的燃气电厂。
20亿美元的投资已经到位,许可拿到手,项目甚至挤进了PJM(美国中西部电力市场运营商)电网的“快速通道可靠性流程”——在美国电力项目的语境里,这几乎等于通关。
然后它停在了原地。
原定使用的GE Vernova HA.03机型,因全球需求过大,交付被推迟至少两年。开发方Advanced Power只好申请改用较小的HA.02——换机型意味着重新审批,FERC(美国联邦能源监管委员会)最终没有批准这次豁免,项目的商业运营日期可能推迟两年以上。
土地解决了,资本解决了,并网排队也解决了,最后卡在一台机器的排期上。
而就算机器到了,还有更后面的一关。NRG总裁兼CEO罗伯特·高德特(Robert Gaudette)在接受能源研究机构Rystad访谈时说得很直白:涡轮机是约束,开关柜有问题,EPC(工程设计采购施工总承包)公司已经全部订满,电工和焊工处处告急。
更值得玩味的是,连华尔街都开始把“人”列为这条链的头号风险。Jefferies分析师在研报中点名:劳动力短缺正在“动摇电力超级周期本身的完整性”。当看多电力基建最凶的投行开始担心装不上机器,说明它已经意识到:钱不再是这条链上的硬通货了。
瓶颈换了四次位置,这一次换到了“人”
过去三年,AI基建的瓶颈换了四次位置。
2023到2024年,瓶颈是GPU供给。2024到2025年,瓶颈是电力和并网排队。2025到2026年,瓶颈是变压器、开关柜等电气设备,交期排到2028到2032年。
2026年起,瓶颈换成了电工和EPC施工队伍。
前三次,都可以用同一种方式解决:下单、付款、排队。在这三层里,资本是万能的。
第四次不行。培养一个熟练电工需要四到五年;而大型变压器的交期约两到三年。人比设备更慢。
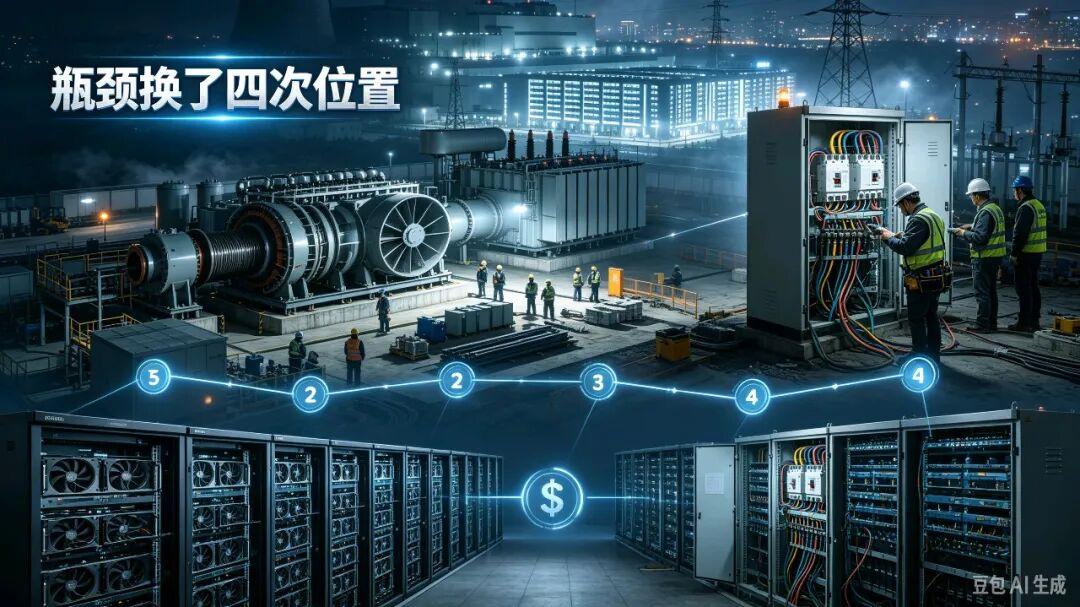
这就是AI正在发生的变化——从一场资本密集型的竞赛,变成一场人力密集型的竞赛。而在人力这一侧,债务、融资、估值、扩产指引全部失效。
设备端的天花板,已经排到了2031年
在谈人之前,得先看清压在上面的那块天花板。
全球大型燃气轮机市场,由三家公司控制:GE Vernova、Siemens Energy、三菱重工。
GE Vernova的燃气轮机积压和机位预留,2025年底是83 GW,到2026年一季度已经到了约100 GW——一个季度增加约17 GW,到2026年二季度进一步升至116 GW,公司预判到2026年末至少达到125 GW。产能排产已延伸至2031年——公司现在接受的就是2031年的交付机位。全球燃气轮机年订单已站上100 GW量级,约为疫情前均值的三倍。据Global Energy Monitor(全球能源监测机构)数据,美国公用事业已暂停或延后的燃气项目,自2025年初以来增长逾四倍(+420%),达到159 GW以上。
Wood Mackenzie在2026年4月发布的报告《美国燃气轮机市场:应对制造短缺与需求增长》中定性相当重:“燃气轮机制造环节的供应链危机,是满足数据中心需求最尖锐的瓶颈之一。”
而“排期”本身,已经变成一种可以囤积的资产。GE Vernova采用排期预留机制。NRG、GE Vernova与工程公司Kiewit的三方合作是典型案例:预留两台7HA机组,2029年投运首批1.2 GW,此后至2032年分批补足,总盘5.4 GW——NRG已通过这一合作把涡轮机和EPC产能一起锁定到2032年。
排期本身就是一种稀缺资产。这套逻辑市场早在GPU上见过一次。区别在于:GPU可以扩产,而大型燃气轮机的产能扩张周期是五年量级——2026年才宣布扩产,对眼前的缺口毫无帮助。
设备交期同样在失控。重型燃气轮机排期到2031到2032年,燃气发动机2028年底到2029年,发电机升压变压器144周,大型电力变压器100到150周以上、平均128周、特殊订单最长4年,中压开关柜接近两到三年,冷却系统30到70周。2026年下单的变压器,最早也要2028年底才到货。价格端也在失控:Wood Mackenzie测算,燃气轮机均价自2019年以来已累计上涨195%,关税与原产地限制让局面雪上加霜。
人的缺口,本质是“替换问题”
多数报道的写法是:“AI创造了海量的电工需求。”但真实的数学不是这样。
BLS(美国劳工统计局)的底数是:全美818,700名电工,2024到2034年就业增长9%,远高于所有职业平均,每年约81,000个岗位空缺。关键在于——绝大多数空缺是“填补离职者”,不是净新增。
退休潮是主因:每年约20,000名电工退休,未来十年约200,000人。十年总缺口,行业估算需要30万名以上新电工;若加上退休替换,合计约50万人。McKinsey在2023至2026年间发布的多项研究中给出的口径更聚焦:仅就AI基础设施而言,2023到2030年间美国需额外培养13万名电工、24万名建筑工人、15万名现场主管。
为什么这个区分至关重要?它决定了政策解法。如果缺口来自“需求暴增”,那么一旦AI投资放缓,缺口自然消失——这是一个周期问题。但如果缺口来自“退休潮加培养管道不畅”,那么即使AI泡沫破了,电工依然短缺——这是一个结构性替换问题。
前者可以用资本解决,后者不能。
有一个反向证明需求的指标:NECA(美国电气承包商协会)数据显示,商业学徒申请量在2022到2024年间增长超过70%,从约7万份升至约12万份。不缺人报名,缺的是培养容量。工会学徒制的名额扩张速度,跟不上申请人涌入的速度。而学徒制的扩容又受限于师傅数量——一个师傅能带的徒弟有限,而师傅本身也在退休。这两条约束叠加,才是“申请增长70%却仍然缺人”的真正原因。
横向对比:电工在增长率(9%)与年度空缺(81,000)两项上都超过暖通(8%/40,100)与管道工(4%/44,000)。
薪酬:同一个工种,两个价钱
短缺最诚实的证据,写在工资单上。
一年级学徒(零学贷)年总薪酬约42,000美元。美国电工中位数(2024,全行业)约62,350美元。数据中心施工工人平均约81,800美元,比标准工地高32%。工会熟练电工(IBEW Local 26)时薪59.50美元,年薪120,000美元以上。工头或现场主管14万到18万美元。资深调试工程师20万到26万美元。资深数据中心电工(德州,总薪酬)24万到28万美元。
几个需要说清的性质问题。
第一,“24万到28万”不是基础年薪。它是基础工资加加班加per diem加项目奖金的合计。基础报价方面,北弗吉尼亚的持证电工常见行情是40美元每小时加per diem,基础薪资已升至12万美元以上。
第二,IBEW Local 26的位置本身就是注脚。这个工会坐落在北弗吉尼亚——“全球数据中心之都”,占全球数据中心容量约13%。学徒起薪约26美元每小时,完成五年学徒期后熟练工时薪约59.50美元,加上加班或工头岗位,接近20万美元每年。
第三,高薪不等于稳定。数据中心建设岗位通常每个园区只持续18到24个月。真正有价值的职业路径,出现在项目管线连续的州。这就是为什么“高薪”和“职业”必须分开讲。
第四,被忽略的工种切分。IBEW体系内至少分为室内线务员、架空线路工、电信VDV安装技师等。数据中心主要需要室内线务员与调试方向,与输电线路工并非同一批人。这意味着:电网扩建和机房建设不是在抢同一群人,而是两股压力同时叠加——各自缺人,无法互相调剂。
为什么“人”是最硬的那一环
把设备周期与人的周期并排放,结论自然浮出。
培养一个熟练电工需要四到五年,IBEW学徒期通常五年。大型电力变压器100到150周以上,约两到三年。中压开关柜接近两到三年。重型燃气轮机2031到2032年排期。单个数据中心施工岗位持续期约18到24个月每园区。
变压器可以用钱排队,电工不行。钱能买到产能扩张——GE Vernova 2026年就在扩产;但钱买不到时间,因为一个电工的成长曲线无法压缩。
这就是“电工短缺”真正的分量所在:它把AI的时间表,锚定在了人类职业培训的物理节拍上。
还有一层更细的强度变化:单个GPU机柜的功耗已从十年前的10到14千瓦升到120到140千瓦——约十倍。而电气系统占数据中心总建设成本的45%到70%。AI数据中心本质上是一台巨型配电柜,而不是一栋楼。建筑外壳只占总预算10到15%,电气却占近一半到七成。
钱的密度没降,但钱花出去之后,必须由人手来兑现。
对AI的恐惧,正在把年轻人推向电工
多项调查均显示Z世代对技术工种的意愿正在显著上升。Thumbtack在2026年10月发布的熟练工种报告显示,近半数16到30岁的受访者正在学习或认真考虑学习一项技术工种,其中相当比例明确表示,AI的兴起让他们对技术工种更感兴趣。更早的Jobber调查也发现,高中和大学年龄段的受访者普遍认为蓝领工作比白领工作更有职业安全感——正是因为AI的普及。
文化侧的变化同样明显:污名减少、TikTok曝光增加、关于学贷与工资的讨论更加公开;同时,许多入门级白领岗位“更像陷阱而非阶梯”。
一个22岁、原本根本不会考虑电工的年轻人,如今每周两个晚上在当地IBEW分部上课,第一年赚约42,000美元,毕业当熟练工后预计约71,000美元——用他自己的话说,每天干的是“成人版乐高”。
被AI挤出白领赛道的年轻人,正在成为支撑AI的那批人。
科技巨头开始自己培养工人
短缺严重到什么程度?客户开始自建供给。
Google通过Google.org投入5000万美元,与Electrical Training Alliance合作,三年内把年度电气学徒招收量从19,500提升至30,000。Meta投入1.15亿美元推出America's Workforce Academy,首年培训约5,000人。BlackRock投入1亿美元推出技能工种培训计划。三家合计超过2.65亿美元。
但这里有一个关键的反讽:BlackRock不只是“做慈善”。它是Meta位于埃尔帕索的120亿美元数据中心的八成持有方,深度绑定着AI基建资产的回报。
它投的是培训,护的是自己的资产。
当融资方开始自掏腰包培养施工队伍,说明市场已经认定:这不是周期性问题,是供给侧的长期约束。如果资本只需要支付利息,它不会去办职业学校。它去办职业学校,说明它发现钱在某个环节已经不管用了。
绕开瓶颈的尝试,最终都绕不开人
面对设备与人的双重卡口,业界提出了若干替代方案:沙漠光伏与数据中心同址、AI反向调节用电、自建离网电源、输电与微电网创新。这些方案都试图跳开“电网接入+电工施工”这一环,但它们都需要另一批工程师。问题被转移了,没有被解决。
需求侧的数字本身,就暴露了规划的困境:美国数据中心能耗预测区间,到2030年从约200 TWh到超过1,000 TWh——这个区间之宽本身就是新闻:连规划者都不知道真实规模。Gartner在2024年11月发布的预测中指出,到2027年,40%的现有AI数据中心将因电力可获得性短缺而受到运营约束——风险已从“建设延期”升级为“运营削减”。
需求侧的不确定性,叠加供给侧的双重寡头,才是“缺电工”背后真正的结构。
一份不能用债务偿还的账单
GPU可以扩产。变压器可以排队。燃气轮机可以预留排期,甚至可以“用不上就作废”地囤着。
唯独电工,需要四年时间和一个愿意每周上两个晚上课的年轻人。
过去三年,AI的故事一直是资本的故事——融资额、估值、订单、扩产指引。这个故事的前提是:只要钱够多,一切都会到位。
现在这个前提被打破了。
瓶颈从资本密集的一端,走到了人力密集的一端。而人,是这个世界上唯一一种无法用资产负债表加速的资产。
这是AI唯一无法用债务偿还的账单。
资本可以堆叠算力、买断设备排期、透支未来信贷,但永远买不来一个电工五年的成长周期。AI产业的终极内卷,早已不在技术、不在资金,而在工业化人力的供给速度。