本文来自微信公众号: 凤凰网财经 ,作者:凤凰网财经
就在刚刚,美股科技股开盘强势反弹。
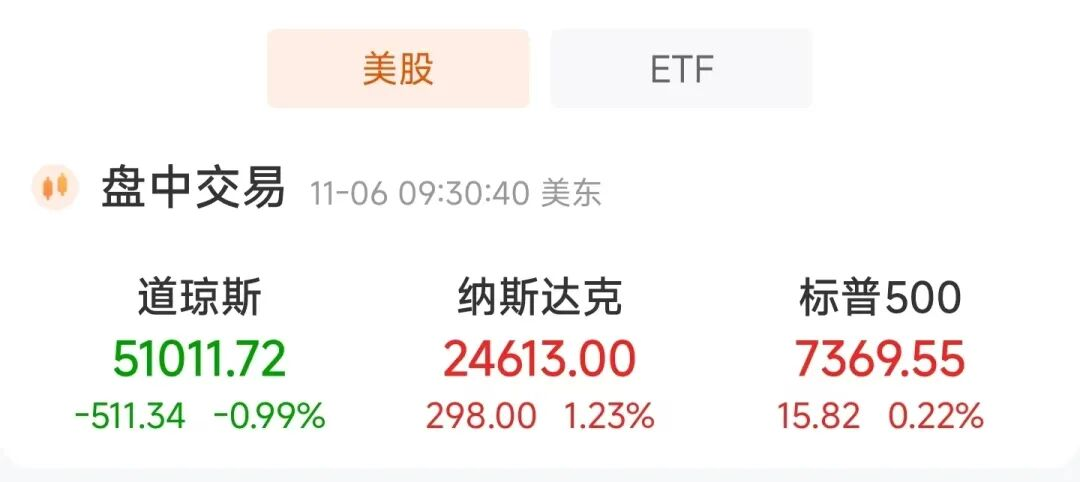
道琼斯指数开盘跌0.99%,标普500指数涨0.22%,纳斯达克综合指数涨1.23%。AI硬件与芯片板块成了反攻主力,闪迪开盘涨超10%,迈威尔科技、Lumentum(鲁门特姆)涨近10%,阿斯麦、台积电涨超7%。
仿佛昨夜那场席卷华尔街的暴跌从未发生过。
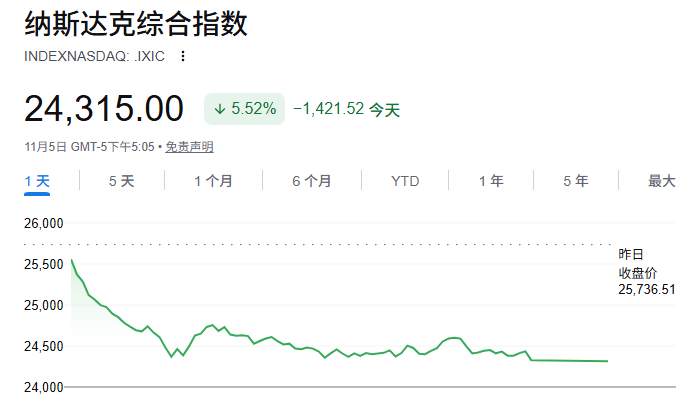
图为纳斯达克综合指数11月5日行情图源:行情终端
就在十几个小时前,美股市场刚经历了一场史诗级抛售:纳斯达克综合指数单日暴跌5.52%,创下2025年4月关税冲击以来的最大单日跌幅。
一夜过去,悬念没有消散,反而被推到了今晚。
这轮反弹到底是情绪宣泄后的技术性修复,还是利空出尽的反转,今夜全球投资者紧盯着市场给出的答案。
01
谁引燃了昨夜美股大暴跌?
昨晚的暴跌看似突然,但点燃暴跌“炸弹”的引线还真不少。
最直接的导火索,是美国中期选举的结果。
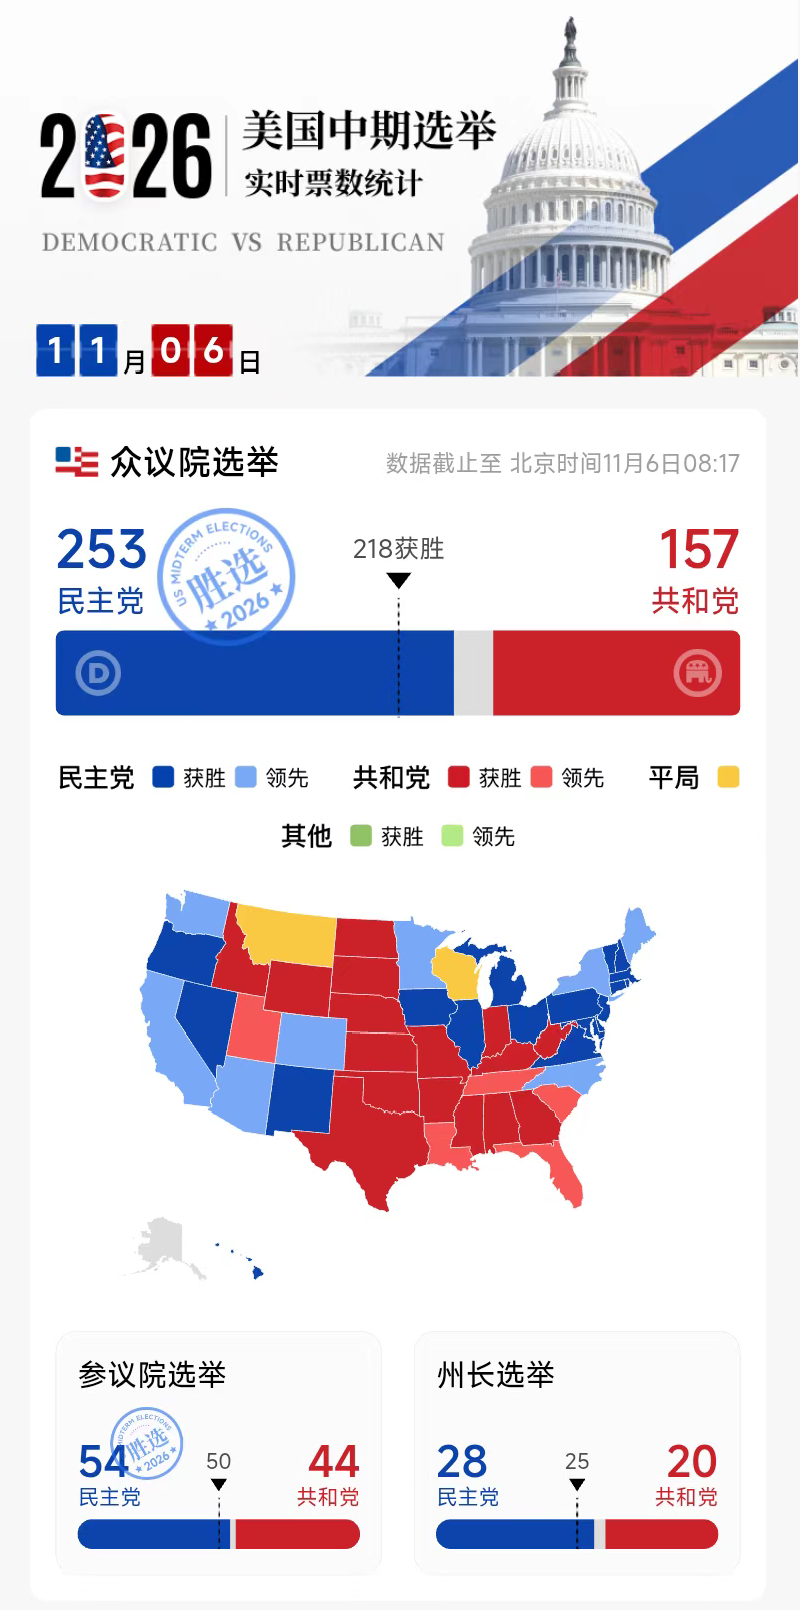
图为2026美国中期选举票数图源:凤凰新闻客户端
民主党一举拿下参众两院,参议院54席对44席、众议院253席对157席,同时从共和党手中夺走多个州长职位,掌握了全国多数州的执政权。
选举落幕后,民主党人对AI发展强监管的信号密集释放。
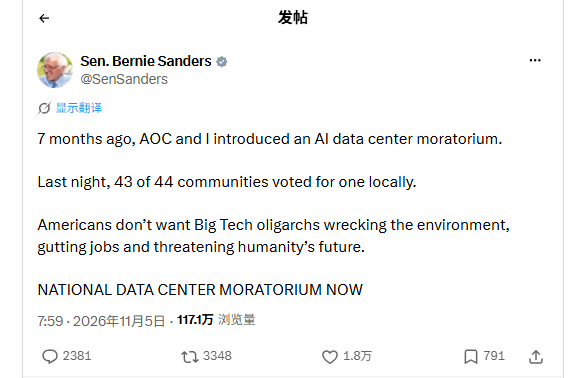
图为伯尼·桑德斯社交平台发文图源:X(原推特)
立场偏向民主党的联邦参议员伯尼·桑德斯,发文称赞了绝大多数选区的选民,投票支持暂停人工智能数据中心建设。
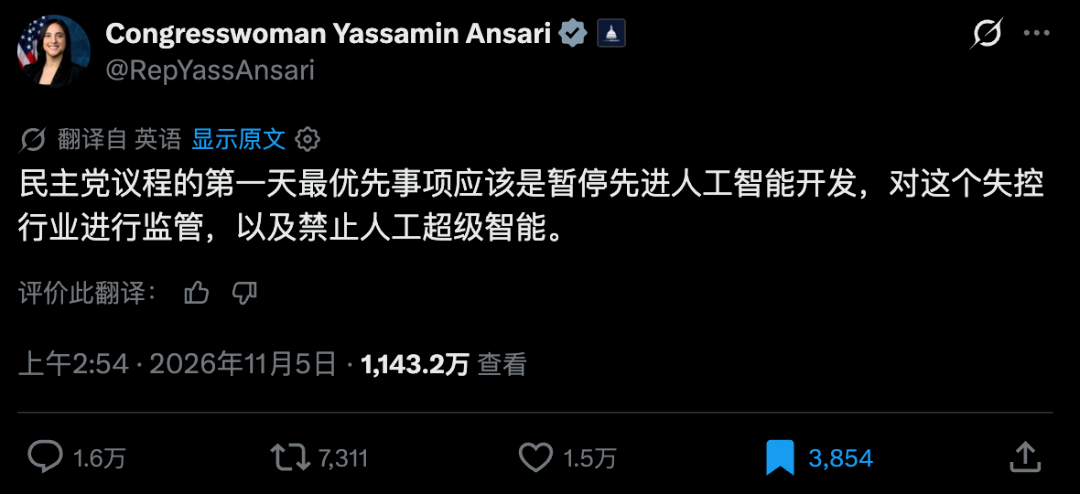
图为亚萨明·安萨里社交平台发文图源:X(原推特)
亚利桑那州联邦众议员亚萨明·安萨里直接表态,民主党在下一届国会的头号要务,就是暂停先进人工智能开发,不仅要实施监管,甚至要对“超级人工智能”颁布禁令。
这些强硬的表态的背后,是遍布全美各州、积压已久的民间怨气。
图为美股分析师Chuck Li图源:凤凰网财经
第一上海证券美股分析师Chuck Li对凤凰网财经表示,这场选举集中折射出美国国内阶级矛盾的激化,AI和数据中心正是争议焦点。
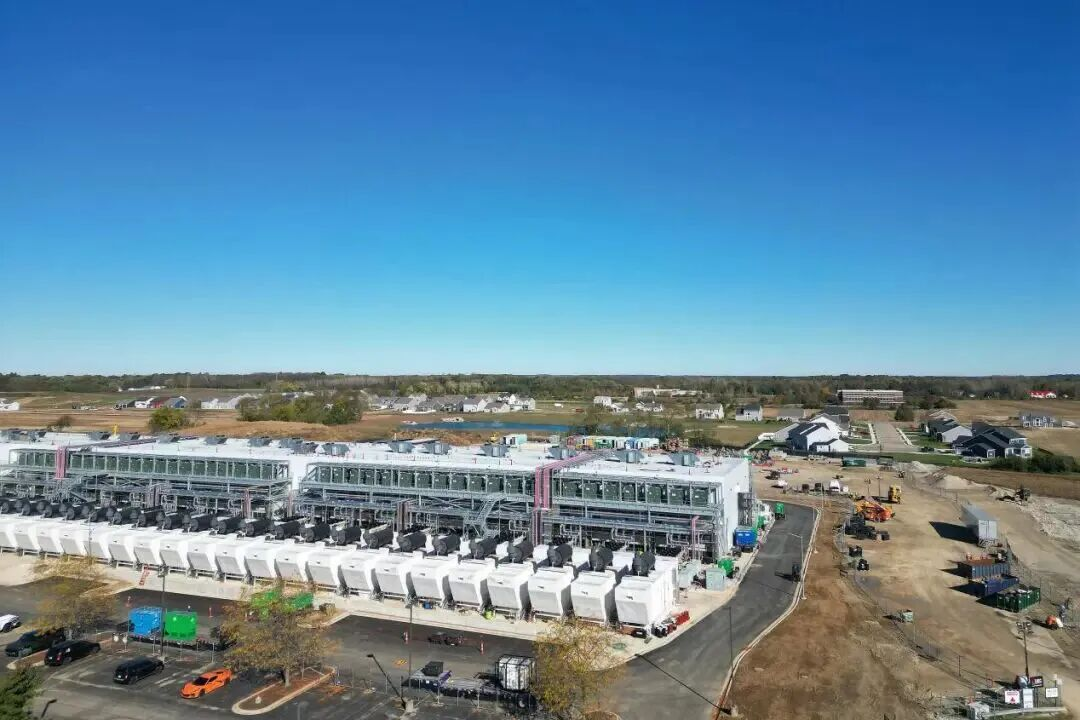
图为美国某大型AI算力数据中心图源:社交媒体截图
在俄亥俄州新奥尔巴尼,退休汽车工人托尼・麦考吉的家,离Meta的数据中心不到3公里。
他的生活被这座巨型机房悄悄改变,数据中心的冷却风扇的低频轰鸣日夜不绝,夜间探照灯的强光能把后院照得透亮。
最实在的压力落在电费账单上,托尼家每月的电费比五年前多花了一百多美元。
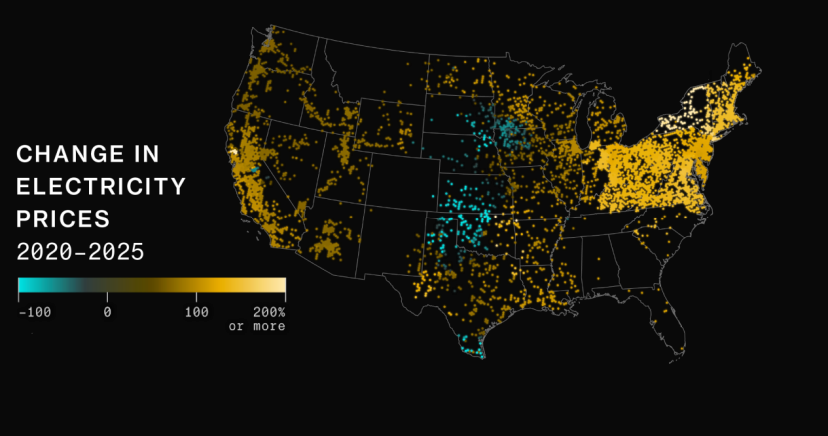
图为美国电价飙升热力图图源:彭博社
因为PJM(美国区域输电组织)会提前3年拍卖“未来备用发电能力”,价高者得。数据中心为了锁电疯狂抢容量,把拍卖价从2024-25年的28.92美元/兆瓦日顶到2026-27年的329.17美元/兆瓦日,涨了11倍。
然后机房要通电,得新建变电站和高压线路,这些基建投资由电力公司先垫,再通过“输电费”(transmission rider)回收,最后就摊进全体用户的输配电价,2026年4月,AEP Ohio(美国电力公司俄亥俄分公司)服务区的输电费上调,按电力公司官方测算,当地一个月用1000度电的居民户,每月会因此多支出约7.9美元。
数据中心的胃口远不止于电,它还要消耗巨量的冷却水。一座大型数据中心日耗冷却用水可达几百万加仑,而美国科技公司选址偏偏看中地价低、税负轻的半干旱带,比如得州、亚利桑那、内华达,这些美国中西部最缺水的地方。
而当地供水合同上写着,数据中心依法享有更高的优先级,如果真遇上枯水期,先停水的是居民家里的水龙头。
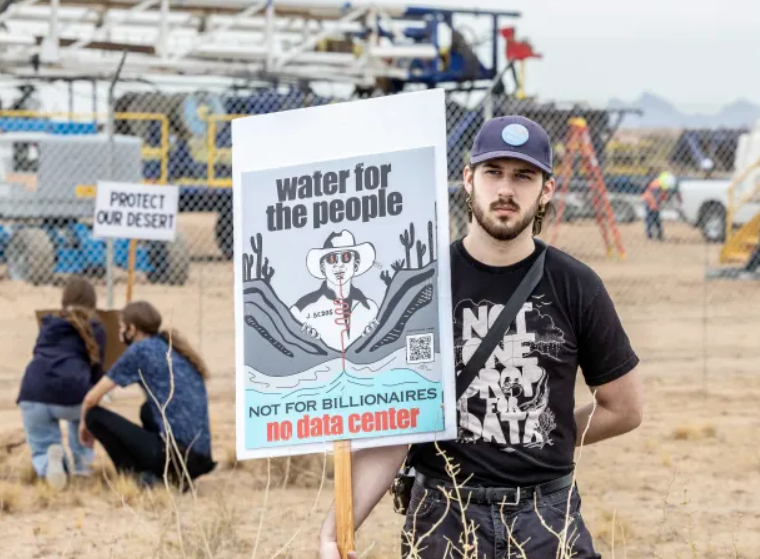
图为当地民众抗议沙漠数据中心取水图源:社交媒体截图
亚利桑那州图森市的抗议者干脆把诉求写在了标语牌上:“不给数据一滴水”,这座常年干旱的城市,还面临着科罗拉多河配水缩减近三成的长期压力。
Chuck Li打了个比方,他认为美国普通民众反对数据中心,类似工业革命时期工人往机器里塞木鞋阻挠生产,本质是想延缓AI替代人力的节奏,争取时间完成自身转型,让劳动者也能在AI红利里分到收益。
政治情绪能够引爆抛售,也离不开美股各大科技公司自身的问题,因为围绕AI算力扩张的资金花太快了。
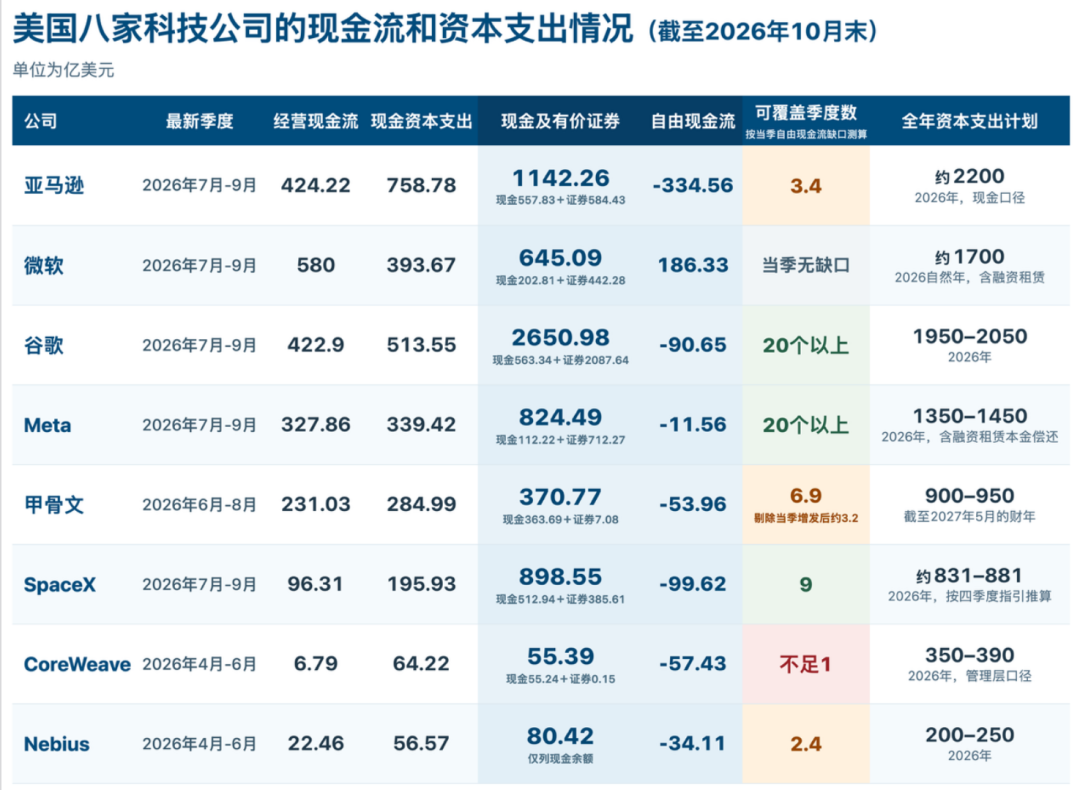
图为美国八家科技公司现金流与资本支出对比表财经自制图表
有媒体对亚马逊、微软、谷歌等8家算力投入最大的公司做过统计,在最新一个季度,除了微软,其他7家的经营现金流已经覆盖不了资本开支。
亚马逊、谷歌、Meta的单季自由现金流同时转负,Meta是2012年以来第一次出现这种情况,谷歌和亚马逊则已连续两个季度为负。
简单来说,就是钱花得比赚得快。
而算力扩张带来的资金缺口只能靠外部融资填补,另据彭博统计,2026年超大规模云厂商和数据中心服务商通过投资级债券融资超过3130亿美元,规模约为2025年的三倍。
就连自由现金流仍为正的微软,也在10月末发行了250亿美元债券,这是它2017年以来首次在美国发行投资级债券。
复旦大学管理学院科创中心首席经济学家邵宇对凤凰网财经表示,企业端的资金紧绷从来不是孤立现象,背后是中长期流动性收缩的大格局。
美联储流动性供给不足,一边是美国巨额政府债务持续吸水,一边是AI产业赛道天量融资需求,两方争抢市场有限资金,直接推高了全市场的融资成本。这也是为什么连现金流最稳健的巨头,都要趁窗口抓紧发债储备弹药。
行业领袖近一个月的公开表态,焦点都落在了“钱”上,博通CEO陈福阳认为资金可能是最大的制约因素,英伟达创始人黄仁勋称资金需求远远超过供给,马斯克则更为悲观,判断200多家新兴云厂商里,能挺过去的不会太多。
邵宇对此的判断是,伴随AI大厂资本开支预期下调,此前基于高增长预期堆出来的算力和存储板块高估值,正处在回归合理区间的过程中。
海外头部科技企业目前估值仍处于相对高位,若出现约30%的回撤,才可视为阶段性泡沫出清。
不过他也强调,AI数据中心建设并不会完全叫停,只会出现小幅放缓,挤掉盲目扩张的水分之后,行业发展的节奏反而会更具可持续性。
政治局势和现金流告急是明面上的预期冲击,而美债利率,是悬在所有风险资产头顶的那把剑。
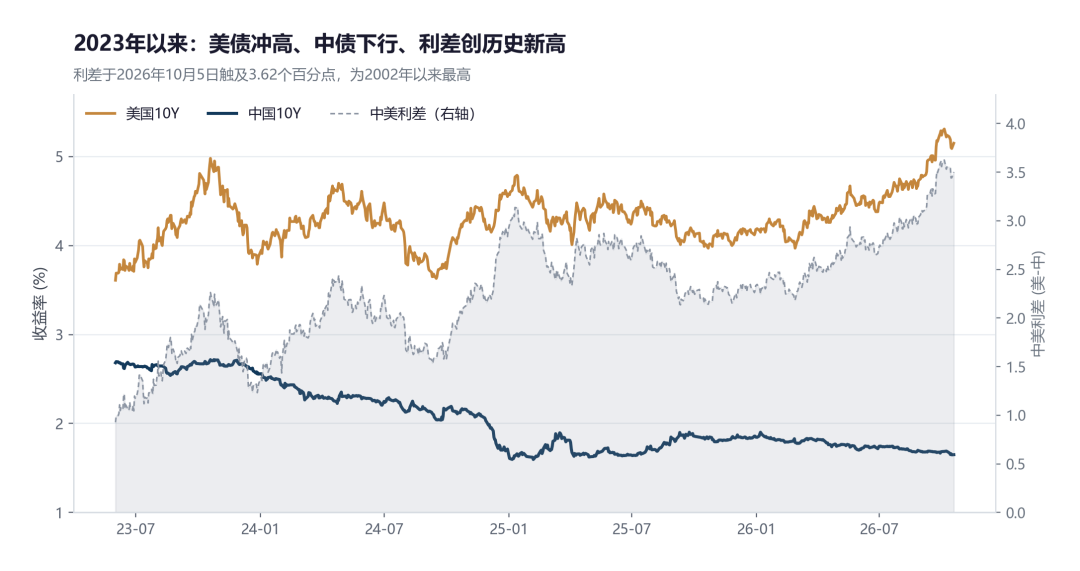
图为2023年以来中美10年期国债收益率及利差走势图源:浙商资管
10年期美债收益率是全球资产定价的无风险基准,近期美债收益率持续维持高位,资金放在国债里就能拿到更高的确定性收益,股票这类风险资产的估值中枢就得往下移。
眼下美国巨额政府债务和AI产业赛道争抢有限资金,进一步推高了整体融资成本。
邵宇给出了一个值得警惕的参照:根据历史经验,10年期美债收益率如果长期维持在5%以上,市场将接近危机状态。今年9月,美联储已经加息25个基点,是2023年以来的首次,市场还在押注12月继续加息。
在他看来,本轮调整是短期情绪触发与中长期流动性约束共同作用的结果。
短期是情绪踩踏,中长期则是流动性与估值的重构,此前基于高增长预期形成的AI高估值,会随着资本开支收缩逐步回归合理区间。
三股力量在同一个交易日里形成共振,于是有了这场历史性的暴跌。
02
今夜美股会收复失地吗?
美股的恐慌宣泄一夜之后,今天市场很快出现积极信号。
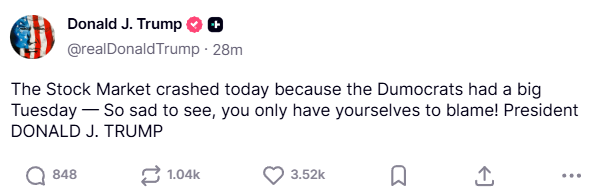
图为特朗普社交平台发文图源:社交媒体截图
特朗普第一时间在社交平台发声,把下跌归因于民主党,同时安抚市场,“不必担忧,无论以何种方式,我们终将变得比以往更加强大”。
话音刚落,美股期货直线拉升,纳指期货从此前跌超1%转为上涨超0.8%,标普500期货翻红。
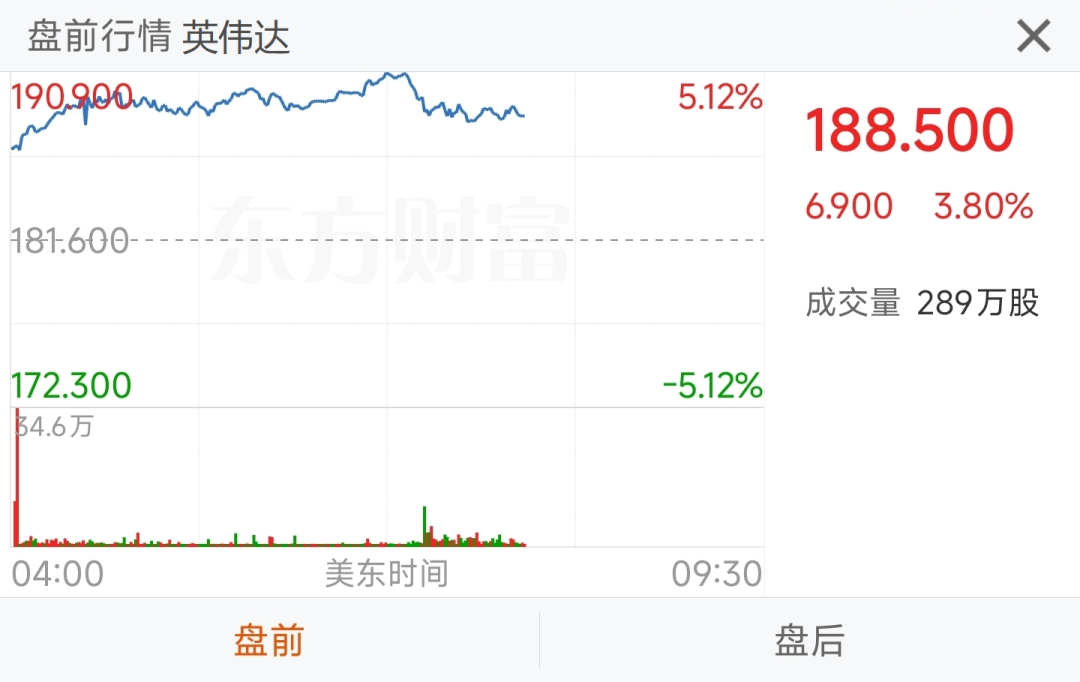
图为英伟达盘前行情截图图源:东方财富
今天盘前交易时段,昨天跌得最惨的AI硬件链成了反攻先锋,截至发稿,美股盘前芯片股涨势扩大,英伟达涨3.8%,AMD涨近8%、闪迪涨近10%,部分收复失地。
面对剧烈波动,华尔街习惯回头找历史的坐标。
过去十年,纳斯达克共经历10次回调,也就是跌幅超过10%。
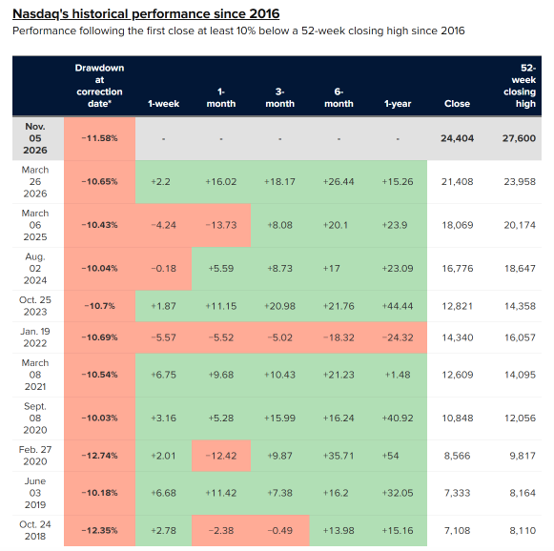
图为纳斯达克2016年以来回撤超10%后的历史表现图源:财联社
规律显示,回调后的一个月内,市场往往还会承受进一步抛压,但把时间拉长,除2022年之外,其余所有回调在六个月内都重回上涨。从回调触底算起,纳指随后三个月平均上涨9.41%,六个月平均涨幅达17.03%。
如果以中期选举周期的口径来统计,结果同样耐人寻味。CappThesis创始人、图表分析师弗兰克·卡佩莱里发现,自1974年以来的13个中期选举周期中,有12次选举后12个月内纳指实现上涨。
以2018年为例,民主党赢得众议院控制权的第二天纳指反弹,尽管当年12月经历大幅抛售,选举后一年内仍上涨约15%。
而今夜美股的盘面,本质是多空两套逻辑的正面交锋。
看涨一方的底气,首先在于监管落地的难度。
Chuck Li分析到,部分民主党议员提出的联邦层面AI监管议案,在国会通过的概率本就偏低,即便通过,也大概率会被总统否决。州层面的限制同样有解,资本可以跨州布局,各州之间存在GDP竞争,如今已经有资金向路易斯安那、俄克拉荷马、佛罗里达等政策友好州转移。
在他看来,AI产业的底层需求和商业模式并未根本改变,发生经济衰退的概率并不高,建设节奏放缓更像马拉松途中补水,反而能降低行业“猝死”的风险。
谨慎一方则认为,美股的调整远未结束。
市场研究机构MRB合伙公司指出,AI相关股票的震荡还没到头,投资者开始质疑对远期盈利的过高估计,加贝利资产管理公司认为市场正在基于更长的扩建期,对AI供应链重新估值。
邵宇也提醒,流动性供给不足是中长期的核心矛盾,在10年期美债收益率高位运行、头部公司估值仍处高位的背景下,波动还会反复。
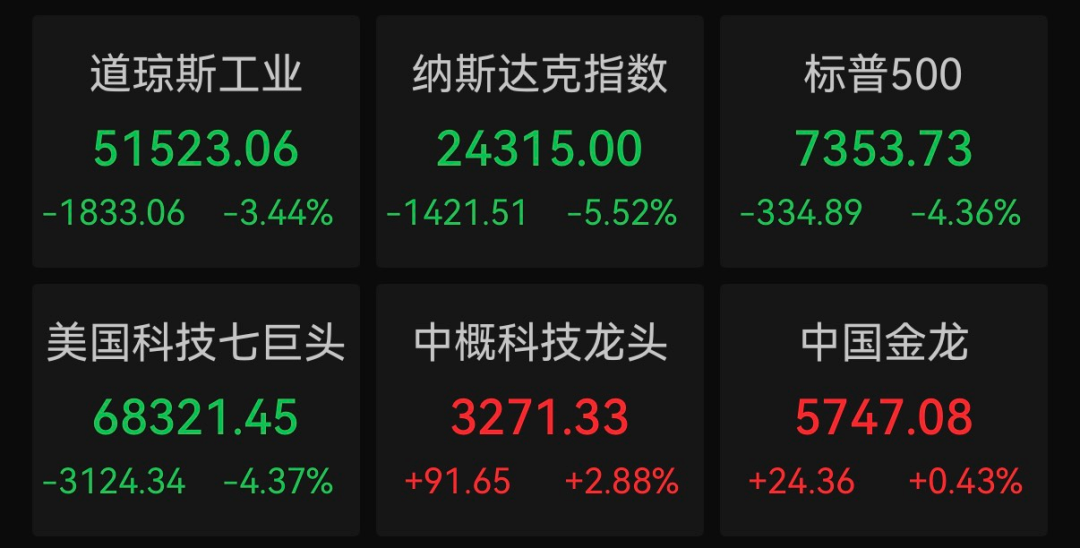
图为11月5日美股主要指数及中概指数行情图源:东方财富
值得一提的是,昨晚美股暴跌时,纳斯达克中国金龙指数逆势上涨0.43%,网易、京东、阿里等中概股普遍收红,成为美股恐慌情绪里少有的亮点。
美股的反攻能否延续,还要看有没有更多利好接力,以及美股市场资金面对监管和利率的担忧能否真正消化。
今夜的华尔街,注定没人能睡得踏实,而答案,就藏在接下来几个小时的K线里。
参考资料:
《拆解美国八家科技公司算力账本:中期选举后,谁风险最高?》财经杂志
《“拒绝数据中心会输给中国”?美国社区挑战特朗普AI雄心》澎湃新闻