本文来自微信公众号: 叶檀财经 ,作者:锡难老
世界上,没有只涨不跌的资产,也没有只跌不涨的资产。
拐点,往往出现在所有人都不信,或所有人都信的时候。就在股市水银泻地之时,楼市这个大块头,正慢吞吞从深渊中爬起。
10月19日,国家统计局公布的全国70个大中城市数据显示,四座一线城市的二手房价,已出现趋势性上涨。
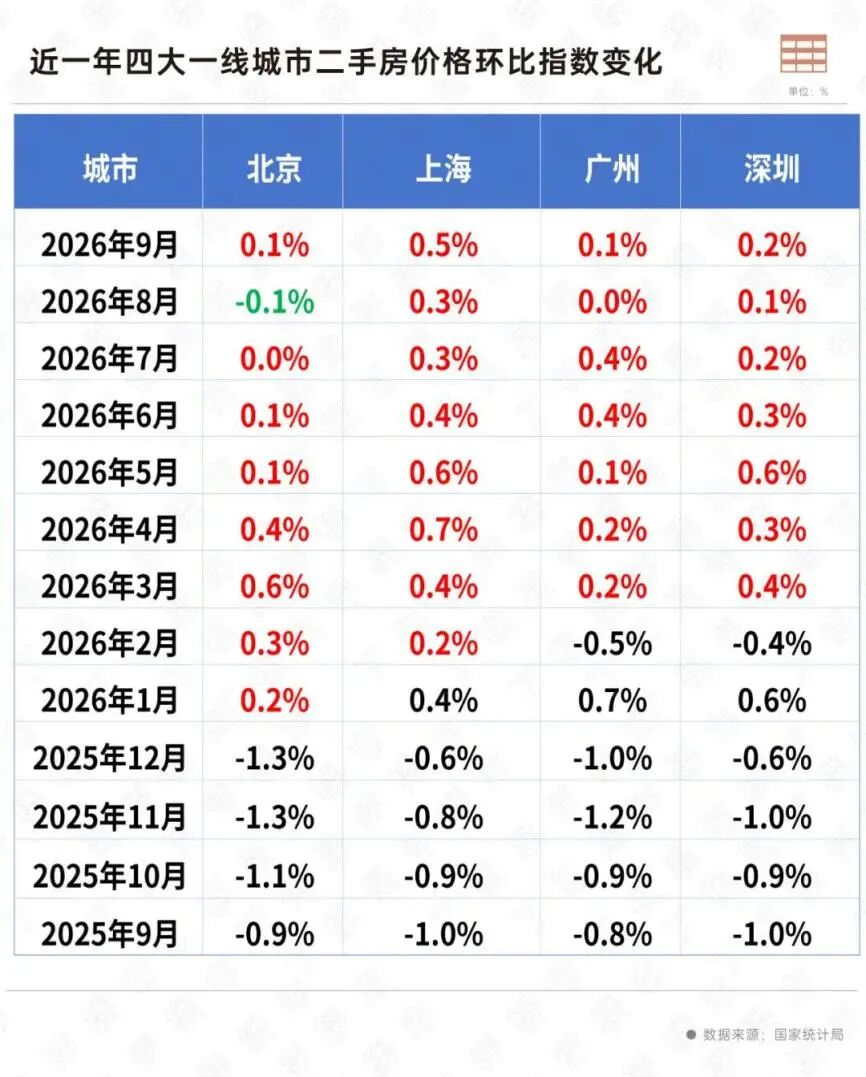
据克而瑞统计,从3月份开始,四座一线城市的二手房就开启了环比上涨态势,截至9月份,除了北京8月份的一次破功,其他月份各城市悉数上涨。
上海二手房连续环比上涨的月份最多,1月份至今,已经有9个月了,深圳和广州分别为7个月。
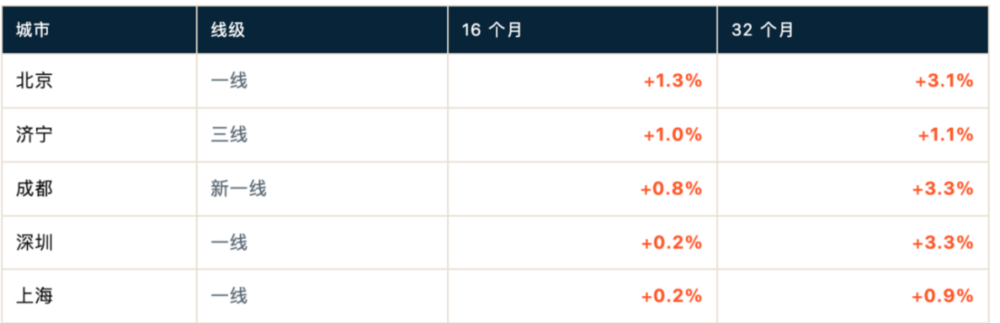
环比上涨的月份足够多,最后会体现在同比上。2026年9月份,上海成为70个大中城市里,二手房最先同比转正的。
距离上一次同比转正,已经过去32个月。
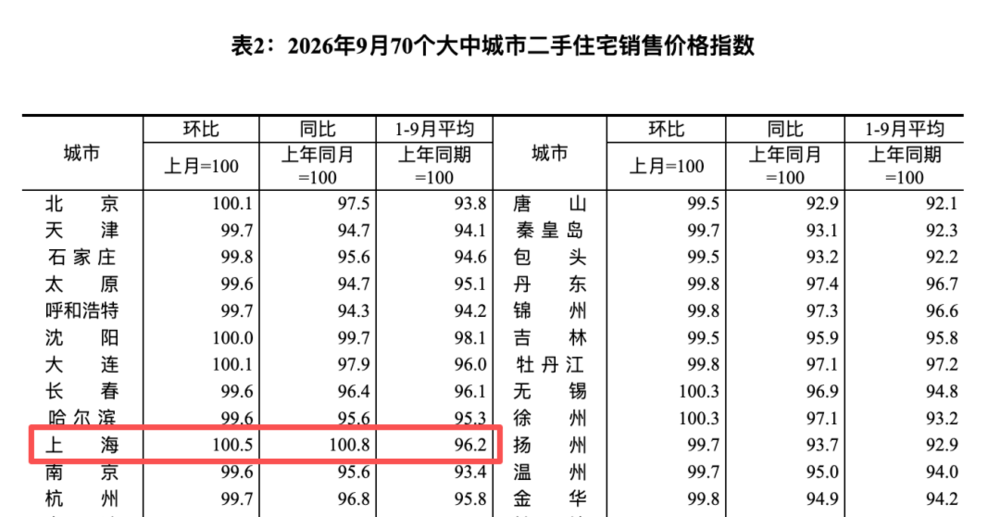
二手房转正后,上海还成为唯一一个新房、二手房都在涨的地方。
除了一线城市,二手房整体也在朝着向好的方向发展。据住房和城乡建设部数据,截至9月份,全国二手房签约面积同比增长10.7%,自数据公布以来,连续三个月加速。
7月份的增幅为10.2%,8月份为10.6%。
由于二手房已经成为头部城市的主导性品类,成交占比多在五成,高的甚至在八成(比如上海),所以二手房表现更代表市场温度。
新房方面,9月份,环比上涨的城市数量为17座,比8月份多了2座,为年内第二高。同比表现,上海(+2.8%)、杭州(+1.8%)、大连(+0.8%)、沈阳(+0.5%)、合肥(+0.4%)等5座城市转正,转正数量为年内最多。
全国整体新房走势也有触底迹象。据易居研究院统计,9月份,全国新建住宅均价(成交金额/成交面积)同比上涨0.2%,为15个月来首次上涨。最新新房均价为10072元/平方米。
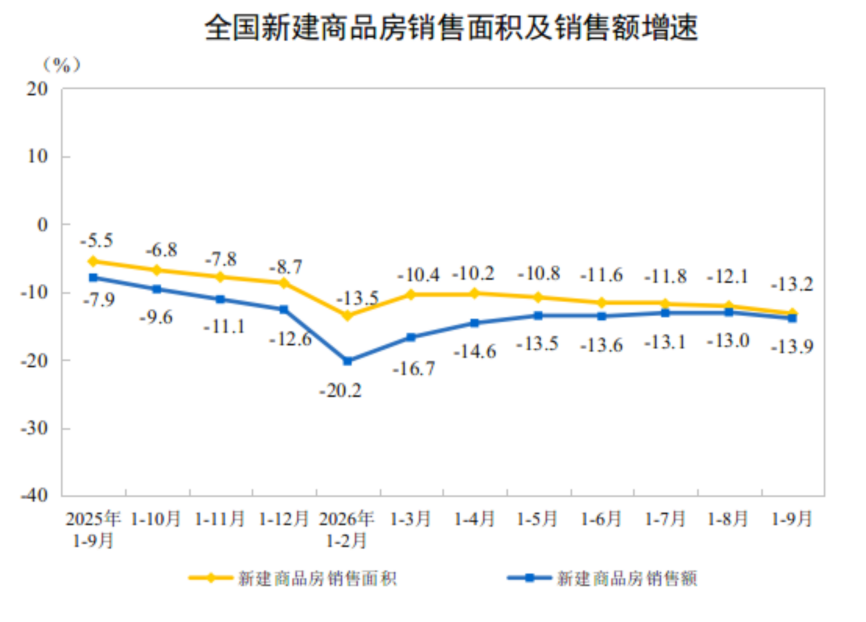
此前我们多次在檀几条里提到,随着新房供给下滑等因素,新房销售额和销售面积之间的曲线正快速拟合,这意味着价格跌幅持续收窄。
个人体感有差异,但数据层面的变化实实在在。
不要悲观,房地产筹码结构大幅好转
目前,A股正经历筹码大清洗,被架在天上的各路机构和散户堵在门口,每天都想挤破头向外跑。
而楼市刚好相反,筹码结构最差的时候可能已经过去了。卖盘正在收敛,买盘逐步浮现。
以上海为例,二手房成交量屡创N年新高。据中指研究院等机构数据,前三季度,上海二手房网签19.2万套,同比增长15.5%。9月份,网签2.38万套。
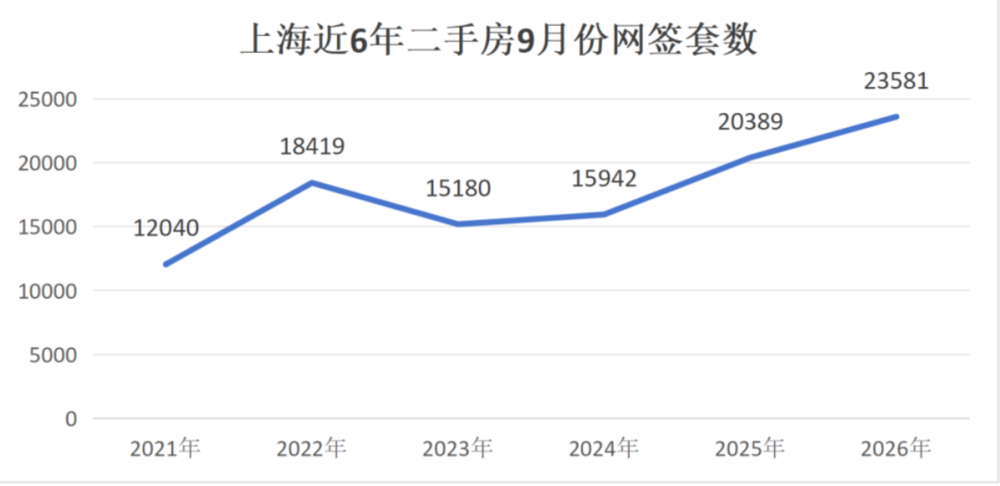
从2月份开始,上海二手房网签量持续同比上涨,已经连续上涨了7个月。进入三季度,上海每个月的二手房网签量都在创5年同期新高,趋势仍然向上。
截至10月20日,上海10月份二手房成交1.41万套,同比增长37.9%。
卖盘方面,年初至今,上海二手房挂牌量从34万套降至28.8万套,接近20%的抛压消失。
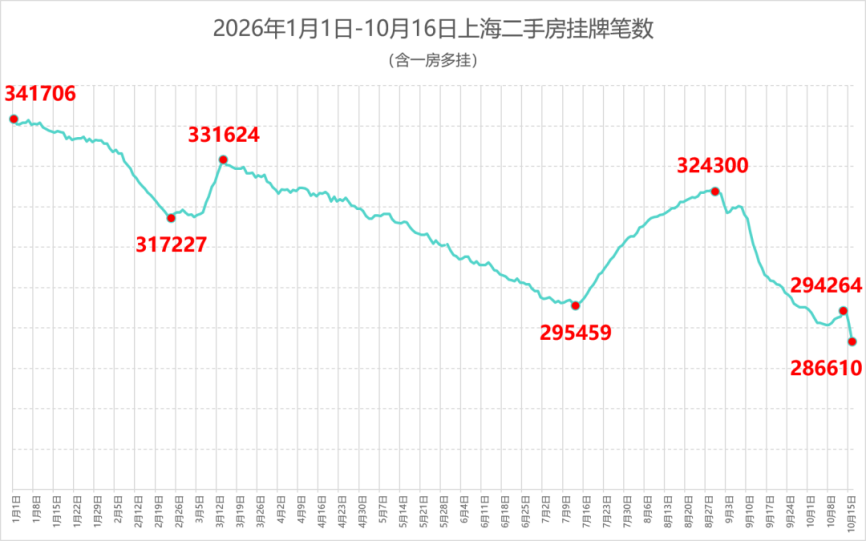
其他一线城市也有类似的趋势,只是幅度没有上海这么快。
前三季度,北京二手住宅网签137229套,同比增长5.1%,成交规模为2022年以来同期最高。
成交走俏的同时,北京的挂牌量持续保持稳定,克而瑞数据显示,4月份有11.79万套房产挂牌待售,9月份降至11.7万套。
深圳方面,据贝壳研究院的数据,前9个月,二手房成交量达到5.3万套,全年有望创2021年以来新高。
作为弹性最大的楼市之一,深圳挂牌变化提前反映预期。从2025年7月到2026年3月,深圳用8个月时间,将挂牌数量提高了37.5%,2026年4月份开始,又用了5个月时间,减少了7.8%。
无论增速还是跌幅均为一线城市最快。
广州在四城市里表现最弱。前9个月,二手房网签7.9万套,同比下滑4%。10月份截止19日,成交5774套,同比上涨25%。挂牌量从年内高点的14.1万套回落至9月末的13.68万套。
头部城市表现喜人,和8月底以来政策利好密不可分,9月29日的贴息政策看来有超预期效果。
9月29日,财政部等三部委联合下发通知,对个人首套房贴息,条件是建筑面积不超过120平米,总价不超过150万。满足条件的家庭可享受年化1%的财政贴息,期限为5年。
过去我们认为,由于房屋总价高,头部城市很难从贴息中受益,但实际情况好于预期。据贝壳统计,政策落地后,深圳贴息房出现明显异动。
10月1日至19日,深圳总价在150万元以内的二手房成交占比为21.5%,较9月全月提升了1.3个百分点。
其中,10月第二周,贴息房网签量环比大涨26%,拉动整个深圳二手房创下近5个月周度新高。
考虑到深圳是四个一线城市中,符合贴息政策占比最低的城市。如果深圳贴息房都出现了异动,其他占比高的,效果可能更好。
据贝壳、中指研究院等机构数据,2026年前三季度,大概有三成上海购房者符合贴息要求。北京和上海类似,符合条件的在三成左右,广州更高,在四成左右。
另据证券时报,截至10月20日,北京二手住宅、上海二手商品房分别成交7029套、14174套,同比增长25.9%、37.9%。
虽然没有贴息房的具体成交数据,但三季度北京、上海200万以下住房占比分别提高了3%和5%,提高后升至总成交的51.3%和47.1%。
合理推测,贴息政策正在发挥效力。
10月21日,据纬房研究院大模型分析,以9月份的住房数据为基础,预测一线城市二手房未来32个月将上涨2%。北京、深圳将领跑。
在新房市场上,由于现房政策等因素,供给结构同样出现超预期变化。
高盛在10月21日的报告中指出,针对18座头部城市的库存,分析后发现,2026年上半年,有近一半项目没有按计划开工,2024年前拿地但尚未开工的已经占总库存的三分之一以上。
这意味着,2026年底,全国未售住宅库存看似有65亿平方米,但有34%是无效供给。
如果这些未开工项目持续卡住,到2035年将升至总库存的84%,表观18万亿的待售项目货值,实际仅有2.9万亿。
新房市场将出现重大变局。
不同城市节奏有所不同。据高盛预测,一线城市在2028年之前,甚至更早,就会出现明显的新房匮乏,上海和深圳的新房可能提前加速上涨,到2028年累计上涨20%。
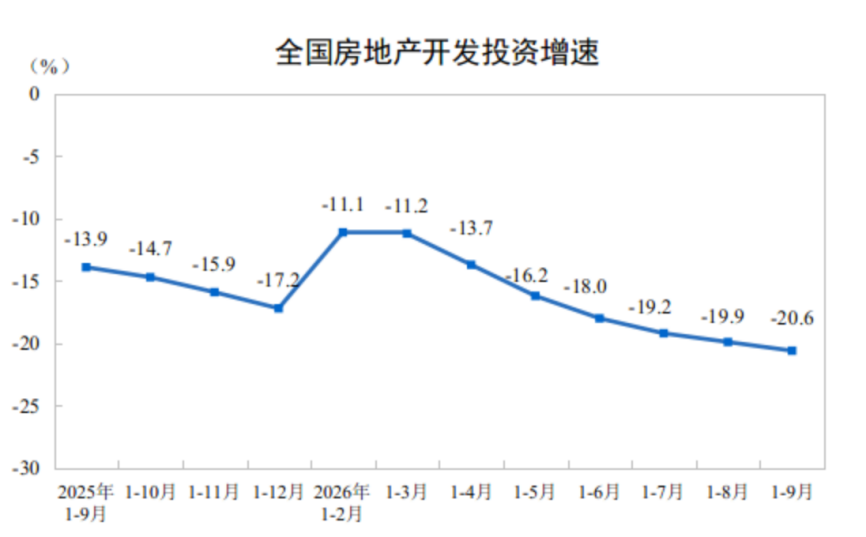
很多人把房地产开发投资增速下滑当成是楼市不断下挫的指标,这是典型的顺周期思维。
任何产业在下行周期,都得面对投资增速下滑,想要快速出清,投资下滑速度越快越好。最怕的是,产业已经下滑,投资还在加速,导致所有人卷了又卷。
从这一点来看,房地产行业比多数制造业处在更有利于周期节点上。
楼市回暖,不止北上广深
当前除了上海,徐州、大连、无锡、合肥等地楼市也已经有明显的回暖迹象。
以徐州为例,据国家统计局数据,9月,徐州新房价格环比上涨0.4%,位列全国第一;二手房环比上涨0.3%,仅次于上海,排第二。
看年内环比走势,徐州新房在3月份触底,4月持平,5月环比0.1%,6月加速到0.4%,7月调整到-0.2%,8月再度发力,环比上涨0.3%,9月加速到0.4%。
同比看,徐州新房价格已从年初的-5.5%,收窄至-2.3%,且趋势仍在向上。
徐州二手房变化和北京类似。3月至今,只有8月环比下跌,其他时间全数上涨。
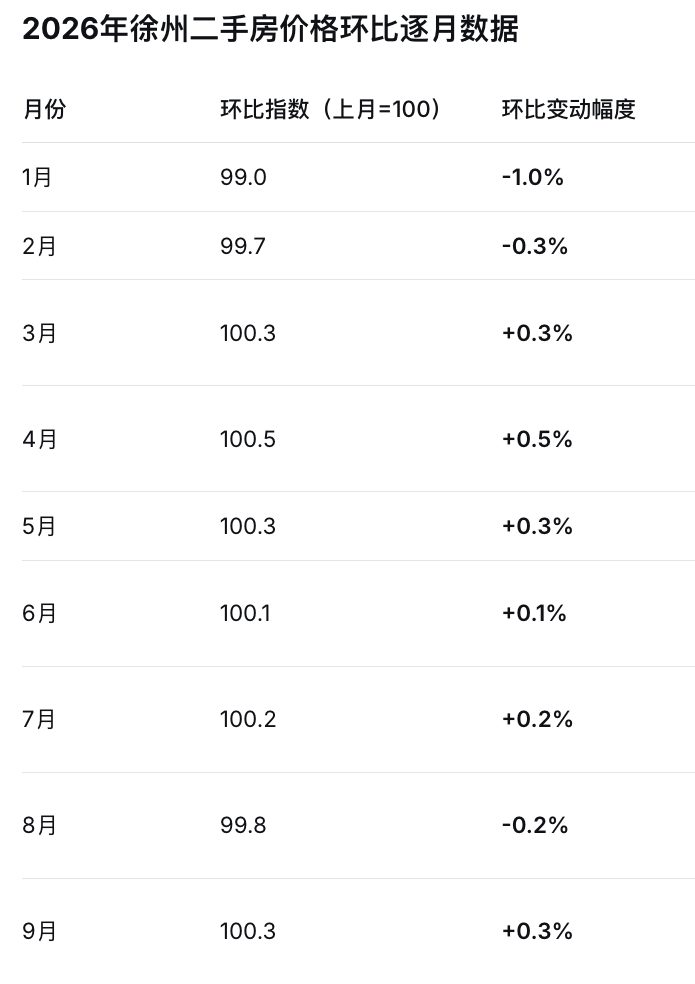
截至9月,徐州二手房同比价格跌幅仅为2.9%,远低于年初的10%,到了跌无可跌的地步。
据中指研究院等机构数据,徐州120万以内的住房占比达到82%,为将来的楼市表现奠定了基础。
再看大连。作为东北头牌城市,大连楼市不吭不哈触底企稳。
新房方面,从年初至今,大连新房环比价格就没跌过,9个月里有8个月上涨,只有6月份持平。环比持续改善,在2026年8月收获同比转正,9月涨幅扩大至0.8%。
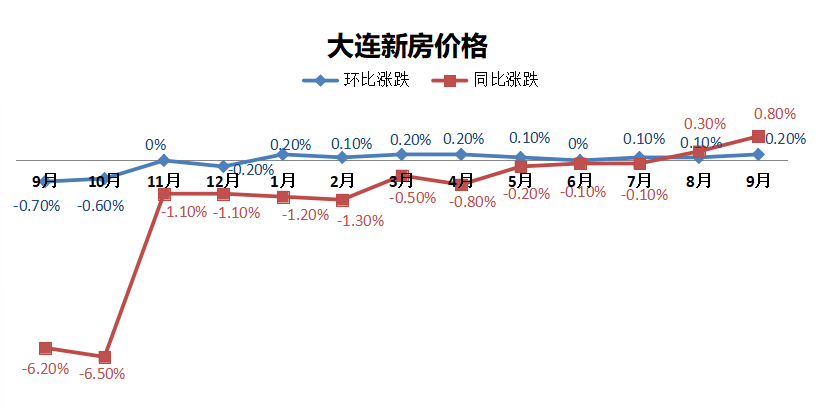
值得一提的是,大连新房价格自2022年5月开始,经历了长达51个月的环比下跌,惯性巨大。能在51个月的下跌之后连续上涨,说明颓势已然扭转。
二手房方面,年初跌幅开始收窄,4月份以来不再下跌,直到9月份环比涨幅创年内新高。
同比价格更加直白,年初跌幅超过5%,9月份不到2%。
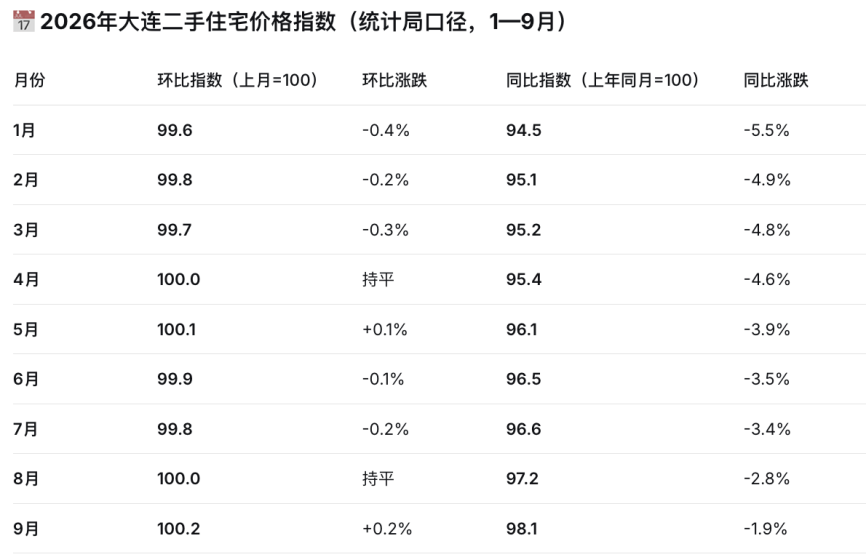
和头部城市类似,大连二手房也是成交上涨,挂牌下跌。据中指院数据,2026年9月,大连二手成交2164套,同比增长26.7%,此前9个月累计成交22297套,同比增长31.6%。挂牌量则从年初的11.8万套,降至9月份的11.1万套左右。
很长一段时间,楼市上涨是脉冲式的,很难持久,但2026年大为不同,越来越多城市开始逐月走强,这些信号,或许证明,结构性底部已经显现。
中国房地产不能对标美国,似乎已经筑底
楼市究竟触底没有,不同的人有不同的理解。
中泰国际最近就表示,不太认同中国房地产周期已经步入筑底阶段。理由是,人口老龄化加速、出生人口减少、城镇化进程放缓、居民资产负债表收缩等趋势性变化未见改善。
中泰国际认为,以居民资产负债表来看,2021年至今才收缩了5年,对标美国2008年开始的收缩进程,少了十几年。
换言之,中国居民的缩表才刚开始。
借鉴、推论当然有价值,但未必适合中国。就像A股,一直对标美股,可从来也对不上。大量诞生自美国的价值投资理论,在中国也很难长期有效。
即便是美国,缩表也不代表楼市价格一直下跌。据Trading View统计,美国房价自2012年触底以来,几乎就没再大幅调整过,一路攀爬至2026年。
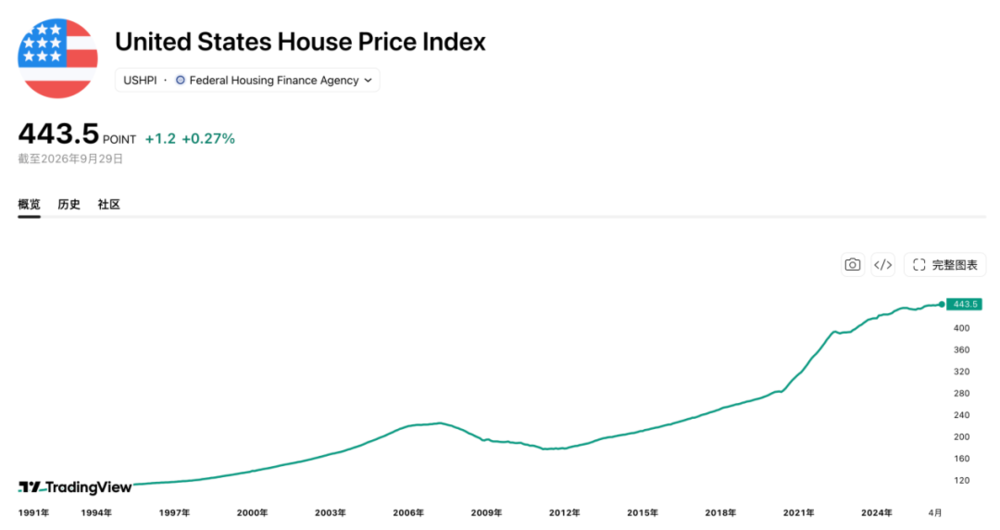
不少美国媒体都在发出类似2021年之前中国楼市的同样疑问,美国房价到底何时跌?
要知道,美国房贷利率当前已经突破7%了,如此高的利率放在其他国家,可能早就有大结果了。
美国的房地产上涨空间,似乎不大了。
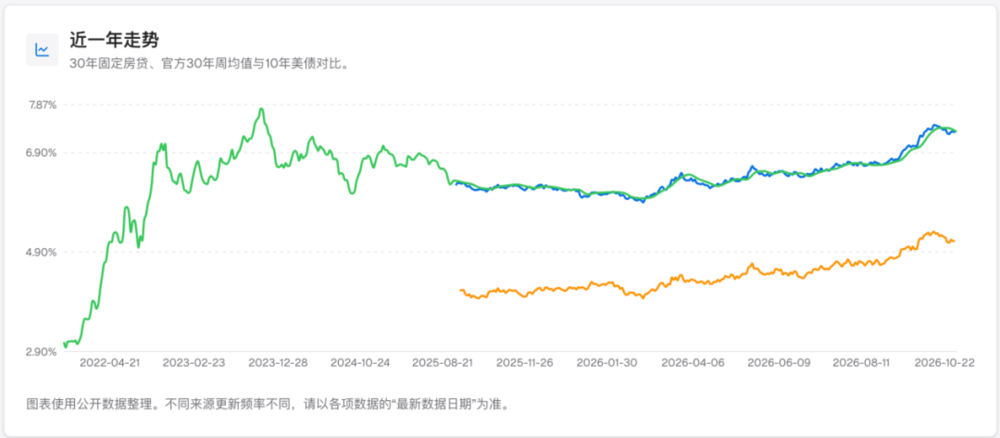
据Redfin的数据,美国楼市目前的活跃买家为2013年以来最低水平,卖家数量高出买家63%。
按理说,筹码结构这么差,早应该跌了,可还是非常坚挺。
据全美房地产经纪人协会(NAR)数据,9月美国成屋的中位数攀升至41.75万美元,创下连续39个月的增长纪录。
和经济学常识如此背离,该如何解释呢?
看了很多美国人自己的解释,和2021年之前,解读国内楼市的情况差不多。
有些人甚至认为高利率是维系美国房价的因素,因为开发商同样面临高利率高成本,这导致供给增速的下滑,新房入市的减少。
所以,任何国家都有属于自己的节奏和周期,这里面有些反映在数据上,有些反应在文化里,有的能捕捉,有的只可意会。
目前唯一能看清的是,无论中国还是世界,都只会越来越结构化。普适性的上涨再也难以看到了,股市如此,楼市亦如此。