本文来自微信公众号: 格隆 ,作者:弗雷迪
过去这一周,美股AI算力赛道经历了一场针对高杠杆模式的集中清算。
这场风暴在10月14号那天推向了高潮。NeoCloud领航者CoreWeave单日暴跌15%,同阵营的Nebius与IREN也应声遭遇双位数重挫。
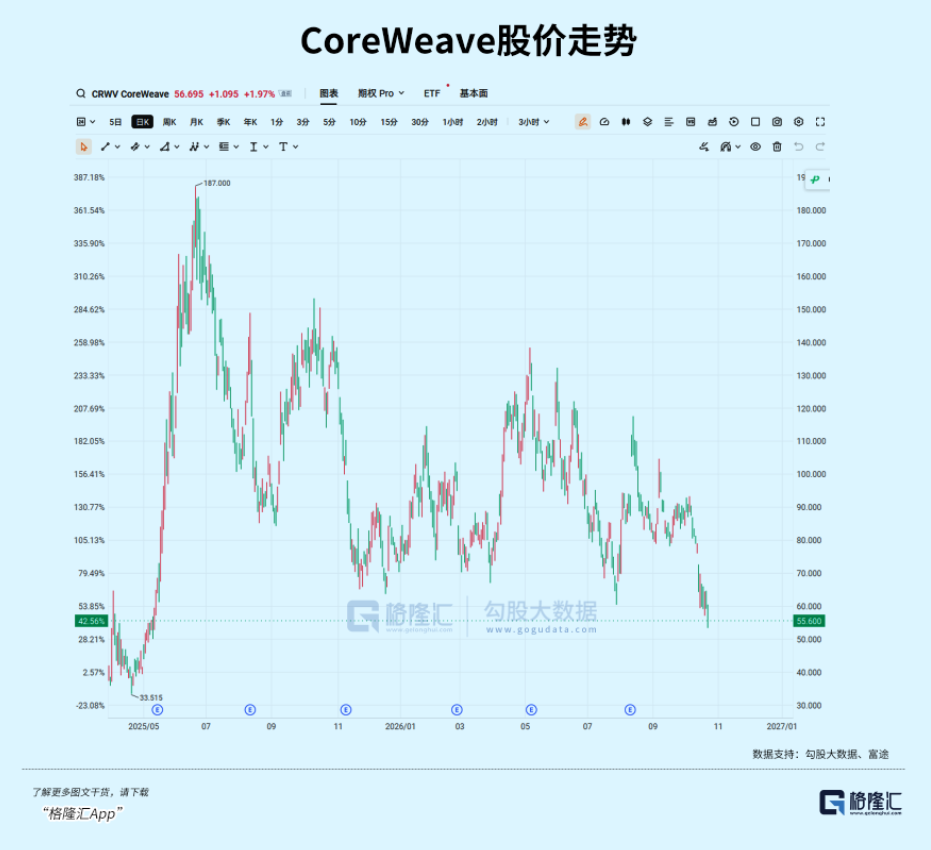
短短几个交易日,这几家靠高举高打借钱买显卡、建数据中心的新兴算力公司,市值几乎被连根拔起。整条算力租赁板块的走势图拉出来看,跌幅惨烈得就像是一场泥石流。
但这趟惨烈行情的震源并非股市,而是藏在幕后的债券与信用违约互换(CDS)市场。
随着借贷风险数据异常飙升,不少投资者瞬间联想到了2023年硅谷银行倒闭,甚至2008年次贷危机前夕时的惨烈场景。
这难道是AI算力军备竞赛里吹爆的第一张骨牌?幕后到底发生了什么?
01
风声鹤唳
当天算力巨头CoreWeave一笔2032年到期、票息接近10%的债券,价格突然跌到了面值的八成以下,收益率直接冲破了15%。
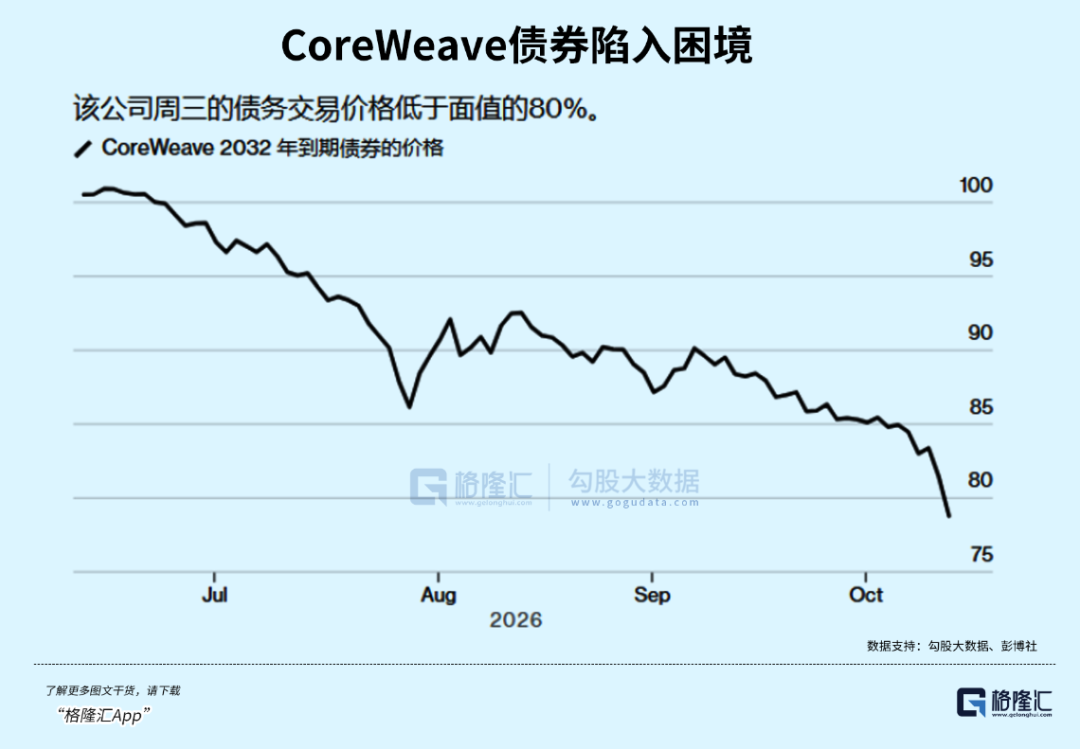
在华尔街,债券收益率一旦破了15%,就等于被市场打入了财务危机的警示区。
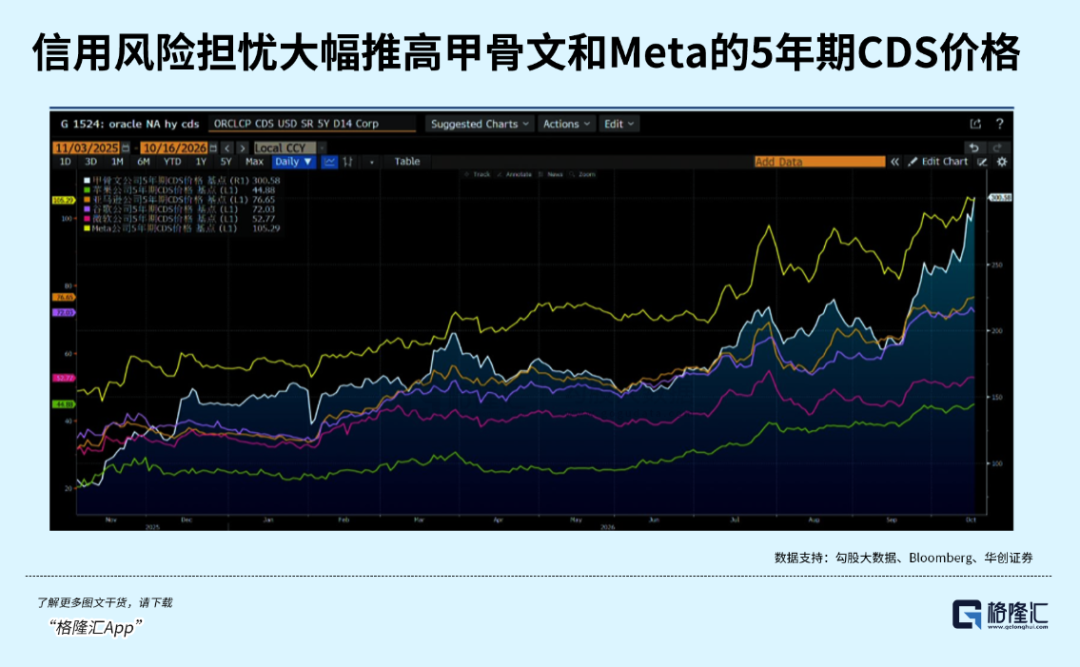
随后这股恐慌迅速蔓延开来,买给它抗违约风险的违约保险CDS价格飙升,折算下来市场甚至押注它未来五年有六成的概率要违约。这种单券价格的剧烈波动,很快通过违约保险市场连锁反应,连带着甲骨文和Meta的违约保险也被一同拉高。
市场之所以在这一天集中发难,表面上看是当天美国通胀数据超预期加剧了加息焦虑,同时AI巨头Anthropic披露的三季度收入增速放缓,动摇了算力买家的业绩信心。
但真正压垮骆驼的,是这家公司身上背着的近500亿美元巨额债务。著名投资人Chamath在网上把这个债务数字一列出来,马斯克甚至在底下回了一句“太吓人了”。
如果把视角再往下拉一层,就会发现为什么偏偏是CoreWeave挨了最重的一拳。
它四年前还只是一家挖矿公司,转型做AI后玩法极其激进,就是疯狂发高利息的垃圾债去借钱买显卡,再租给大模型公司。这种模式对现金流和后续融资的依赖度极高。
华创证券当时注意到一个非常微妙的细节。如果CoreWeave拿Meta或者OpenAI给它签的租用合同做抵押去借钱,利息只要5%到8%;但如果凭它自己的公司信用去发无抵押债券,利息却要15%以上。这个巨大的利差直接暴露了市场的真实心态。
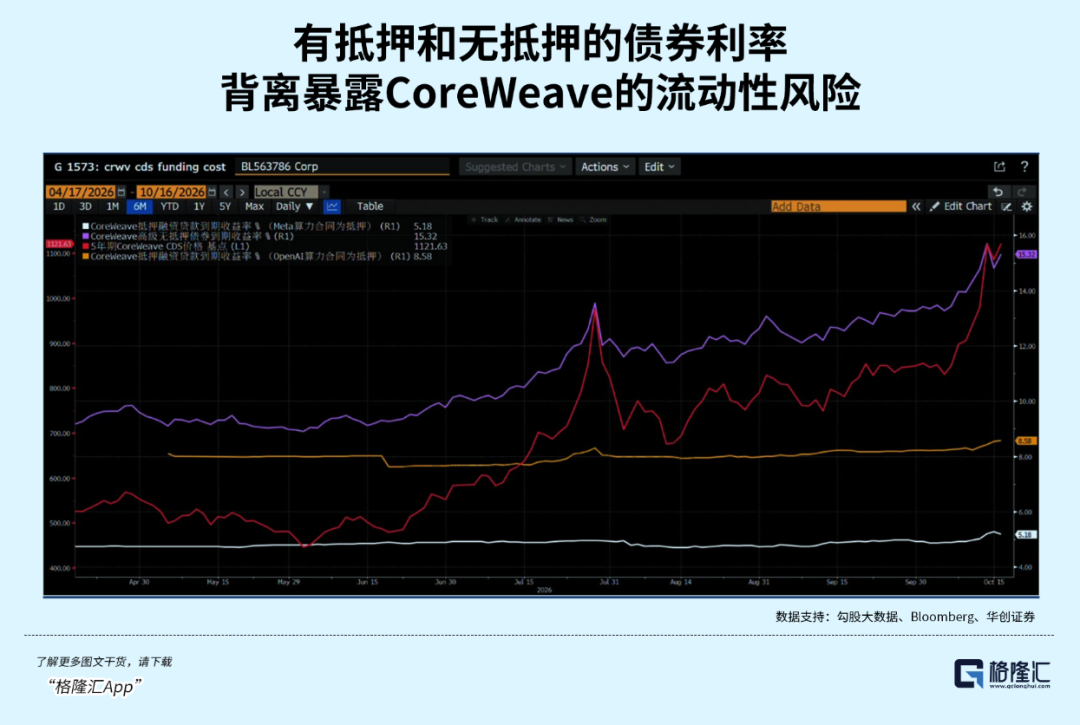
大家并不担心OpenAI租显卡会赖账,大家担心的是在现在这么高的利率下,它未来还能不能以合理的成本继续借到钱。
这本质上,是一场关于“能不能继续借到钱”的流动性焦虑。
这出流动性警报一响,外资机构对这件事的讨论很快就超出了单只股票的范畴,升级成了对整个AI融资链条的“系统性体检”。从信用端来看,靠加杠杆借钱做AI的公司融资成本都在全线变贵,CoreWeave只是其中一个最危险的例子。
从利率端来看,今年AI公司光是发债就发了约3000亿美元,庞大的借款需求已经在挤压全市场的流动性。英伟达和谷歌发债当天,甚至直接顶高了美国10年期国债的收益率,AI发债本身已经变成了美债的定价变量。
而在产业端,大家开始疯狂比较各家的硬件回本周期,从CoreWeave招股书里说的两年半,到竞对披露的不到两年,高盛甚至泼冷水指出按现货价算一年就能回本。
这种过于耀眼的回本速度反而让市场开始犯嘀咕,大家担心AI算力出租这种“好得不像话”的投资回报率是不是已经触顶了。
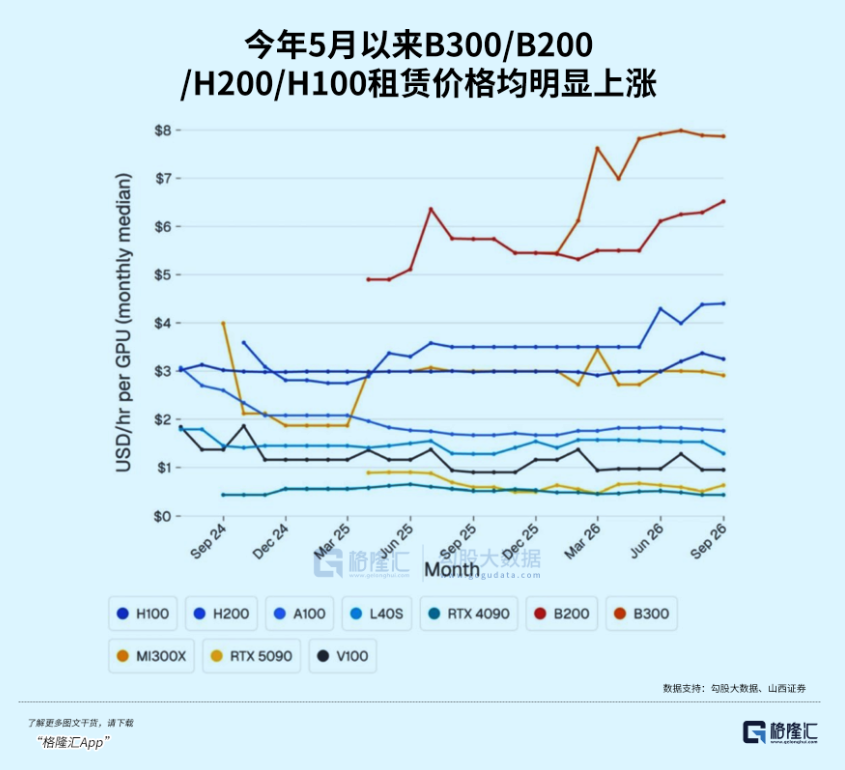
如果回报率真的触顶,资本成本就必须上升来补偿风险。这三个维度的交织,让华尔街沿着同一张资产负债表,彻底撕裂成了两大派。
看空的一派就认为,你用接近10%的利率去借钱,投出去的回报率可能只有8.9%,这种模式扩张得越大,价值毁灭得就越多。
再加上OpenAI推迟上市、Anthropic增速放缓,AI基础设施砸进去的巨款和真正收上来的商业收入之间,隔着数万亿美元的巨大缺口。一旦外部融资热潮停滞,股价跌到零都不是不可能。
而看好的那派看的则是底层的结构账,认为市场纯粹是自己吓自己,美股云巨头发债融来的钱只占它们资本开支的四分之一左右,大部分还是靠自己赚的现金流。
譬如ARK的木头姐,也把Coreweave比作早期的Coinbase,认为这只是一次正常的洗牌与风险出清。
这场对峙说到底,是看空的人在担心AI资本开支周期的方向要调头,而看好的人在观察风险是不是只集中在少数高杠杆公司身上。
02
NeoCloud很缺钱
从金融杠杆的角度,CoreWeave这类新云厂商(NeoCloud)的商业模式,本质上就是在把未来的确定性收入,抵押成今天购买力。
先找大客户签下几年内“不用也得付钱”的刚性合同,再拿着合同和显卡作抵押去向银行贷款,随后用贷款加客户预付款去买新显卡、建机房,最后机房投产收到钱,再去签新合同融下一轮。
也就是说,找客户跟找钱是一回事。因为只有抱紧微软、OpenAI这类顶级大厂的大腿,资本市场才敢把大把的便宜资金借给它去堆算力。
但也正因为整个闭环的运转全押在同一个前提,对未来的信心必须源源不断地兑现成真金白银。一旦兑现的节奏稍有卡顿,以下这几重脆弱性就会沿着闭环被逐一引爆。
第一重脆弱性,是它资本支出与经营现金流之间的严重错配。这台算力机器根本无法靠自己产生的现金流运转,它的油料全靠外部输血。
中信建投做过一笔测算,2026年剩余时间里,CoreWeave需要偿还的利息、本金加上机房租金等固定支出高达92亿美元,而它自己预计产生的经营现金流却只有62亿美元,缺口巨大。如果算上建设挂钩租赁和设备采购承诺,固定支出甚至是经营现金流的1.7倍。到了2027年,固定支出依然超过100亿美元,占经营现金流的大半。
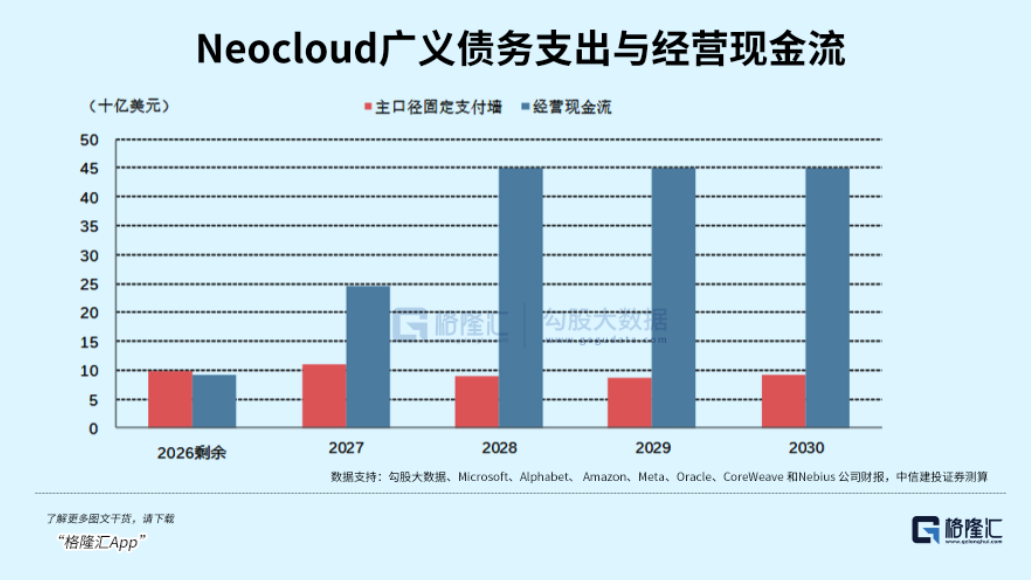
2026年它虽然能挣到约40亿美元经营现金流,但一年就要烧掉260亿美元,几乎全靠不停发行新债来续命。
这里有一个关键的区别:传统云巨头(如谷歌、微软)花钱搞资本开支,是从赚来的利润里拿钱分配;而新云厂商花钱,却是为了维持生存的前提条件。
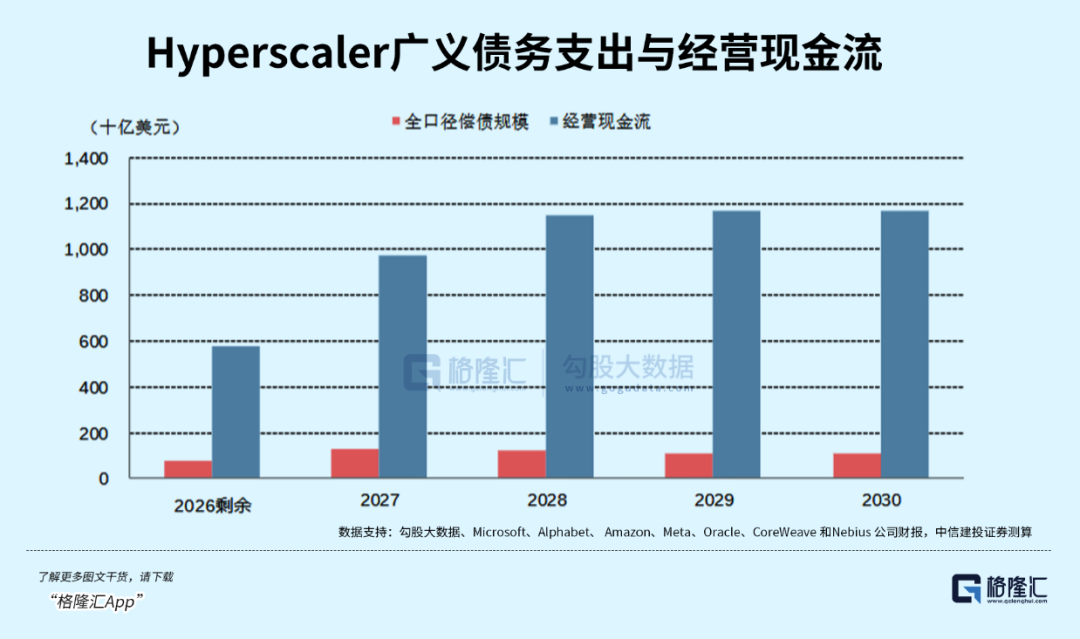
前者少花点没事,但后者不能停。
第二重脆弱性,再融资效率在利率上升期正在变得越来越低。
可怕的并不是融资窗口彻底关死,而是融资效率下降——审批变慢、利差走阔、抵押率下调,任何一个环节受阻,都可能让原本可以无缝滚动的债务接不上。
在债务按项目滚动续作的负债结构下,市场利率的持续上行将直接推高重置债务的成本,从而使收益模型里的融资利率假设失效,导致内部收益率(IRR)的剧烈收缩。
第三重脆弱性,是它的抵押物残值和客户集中度,是同一枚硬币的两面——前者决定“资产还能卖多少钱”,后者决定“资产还能租给谁”。
在客户端,CoreWeave在2026年二季度的收入中,有72%竟然只来自三个客户。瑞银推断这其中微软占了36%、OpenAI占了26%、Meta占了10%。这意味着整条供应链的信用,最终全收拢到了少数几家还在疯狂烧钱的前沿AI实验室身上。
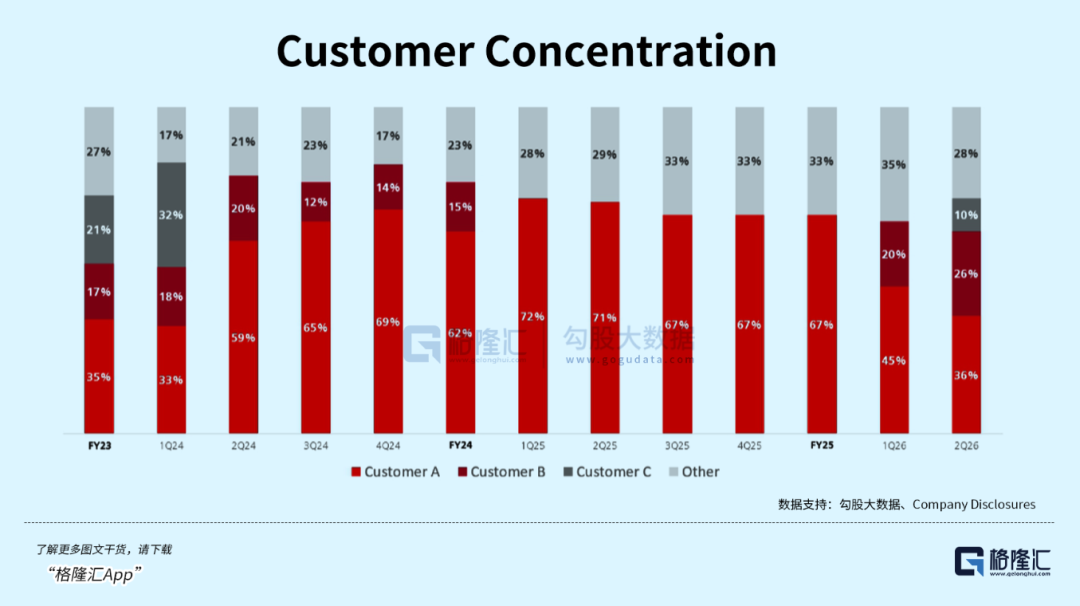
如果微软和OpenAI以后自己跑去建机房,到时候CoreWeave就只能带着更差的谈判条件去和普通企业客户签单。
而在资产端,显卡贬值对它的打击是毁灭性的。汇丰做过一笔算术:CoreWeave每100美元的资产一年只能产生34美元收入,而GPU显卡按六年折旧,光折旧就抹去了近一半的收入。再加上机房租金和电费,它实际的可持续经营利润率只有15%左右,远低于公司宣称的25%。
对CoreWeave来说,GPU既是靠它赚钱的工具,又是借钱时的抵押品。一旦显卡价格因为技术迭代而崩盘,利润表的折旧和资产负债表的融资能力会同时崩塌。
第四重脆弱性,是短约化趋势带来的“先天贫血”。
新一代GPU几乎一两年就迭代一次,旧款显卡的实际效用每年都在以10%以上的速度折损。但为了赚更高的租金,公司开始接一些两三年的企业短约,但这直接把它暴露在了技术淘汰和显卡闲置的巨大风险下。
CoreWeave的商业模式酷似房地产开发商,但房子盖好能卖断回笼资金,算力却只能按月收租,而且显卡几年就会过时。背后就是在赌三个因素得到保障:算力持续紧张、大客户持续烧钱、自己能持续拿到最新的显卡。
只要GPU供给保持紧张、大客户继续烧钱、借钱窗口持续敞开,这台庞氏色彩浓厚的机器就能以惊人的速度高速转动。
但只要其中任何一环出现松动,就会像多米诺骨牌一样相互放大。
03
尾声
将上述四重脆弱性串联起来,可以清晰看到该商业模式的底层逻辑:
这暂时并非一个依靠内生利润驱动扩张的实体经营形态,而是一个靠债务化算力资产,以算力产生的短期收入,继续维持市场融资信心的金融杠杆模型。
市场衍生品定价的剧烈走阔,本质上是债权人对这种“高负债、短现金流覆盖、重再融资依赖”结构在利率上升期所面临的流动性断裂风险,进行的风险溢价反复定价,未来一定还会接着发生。
不过,将新兴云厂商的风险等同于传统云巨头(Hyperscaler),在财务逻辑上并不成立。
对于微软、谷歌等巨头而言,算力开支本质是主业自由现金流的再分配,充沛的造血能力提供了安全垫;而新兴云厂商缺乏主业造血,资本开支是生存前提,高度依赖债务融资,导致其负债端极易受利率挤压。
这种资产负债表的本质差异,导致了市场定价逻辑的分化。新兴云厂商面临的是流动性断裂的信用惩罚,而传统巨头调整仅是估值挤水分。
凭借强大的业务壁垒与造血能力,超级云厂在板块震荡回调时更易吸引抄底资金,成为资金避险的优质承接盘。(全文完)