本文来自微信公众号: BusinessCars ,作者:袁英杰
核心产品力缺位,智驾出海需加速落地。
随着车企10月销量的公布,不出意外地,出口正在成为国内车企的核心销量,中国汽车出口呈现爆发式增长态势。
据中国汽车工业协会数据,2026年1-9月中国汽车出口总量已达863万辆,同比增长52%,10月单月新能源乘用车出口占比更达到44.2%。
与此同时,国内车企开始纷纷在海外车展上成为主力,座舱、智驾这些在国内车展上已经见怪不怪的卖点正常吸引着海外消费者。
在今年巴黎车展前,何小鹏将小鹏的NGP带到了欧洲市场,和特斯拉的FSD来了一场正面较量。
在最近,何小鹏更是给国内车企和智驾公司抛出了一个新比武场,称如果一家车企想证明自家智驾技术真正过硬,最直接的验证方式就是把产品开到海外市场,接受全球不同路况、不同交规场景的实际考验。
先不谈小鹏的智驾究竟表现如何,何小鹏的观点背后,是中国新能源出海所面临的共同现状,车出去了,智驾却不能用。
智驾洼地
随着价格战的白热化和供应链规模优势的显现,国内的新能源汽车智能辅助驾驶方案的价格在逐步下探,渗透率也在节节攀升,工信部数据显示,2026年搭载L2级组合驾驶辅助功能的乘用车新车渗透率已达70.5%,配备领航驾驶辅助功能(NOA)的车型渗透率也突破34.2%。
反观欧洲,虽然是汽车工业的发源地,也是最积极推动辅助驾驶的地区,但渗透率依然不高。
在L2层面,欧盟GSR2法规框架下,2026年L2级装配率被强制推至100%。但这100%主要对应智能限速辅助、紧急车道保持等基础ADAS功能,与国内消费者认知中的同时控制转向和加减速的L2并不完全等同。
JATO Dynamics统计的欧洲五国(德、法、意、西、英)数据显示,真正具备同时控制转速与加减速能力的L2新车渗透率约为35%,2022年这一数字为22%,五年仅提升13个百分点。
至于高阶的城区NOA在欧洲的渗透率则不足1%,欧盟的UN R171.02法规要求系统行为必须与制造商事先向监管部门提交的书面申报阈值100%完全一致,不允许出现任何超出报备范围的自主决策行为。
至于更近的东南亚市场,虽然增速加快,但在基础设施、法规和售后验证体系仍处于滞后。
数据上来看,东南亚ADAS整体渗透率从2025年的18%跃升至2026年一季度的24%,在纯电动车中前装搭载率已达42%,插混车型为29%。
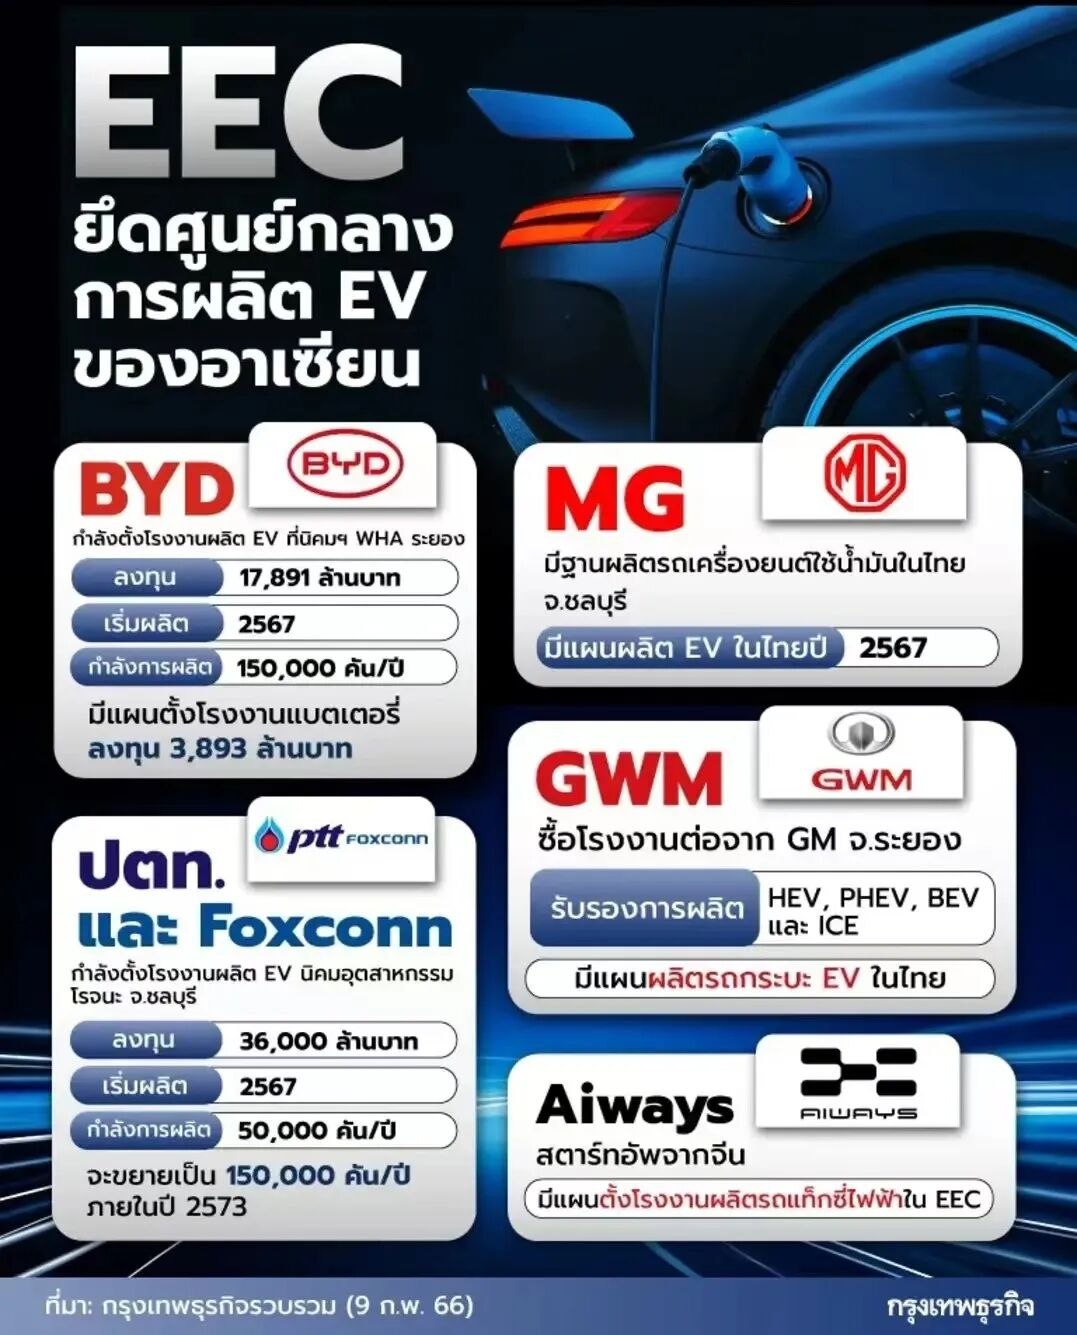
背后的东南亚各国对法规的逐步完善,泰国率先规定2026年1月起新注册电动乘用车必须配备至少三项基础ADAS功能,印尼计划2027年跟进,法规是当前渗透率提升的第一驱动力。
然而,高阶功能依然只停留在验证阶段,测试车也主要集中在泰国、马来西亚的封闭测试园区内,面向消费者的量产城区NOA基本不存在。
至于中东和拉美地区,则还处在L2基础功能普及阶段,距离高阶智驾还有很长的路。
至于唯一实现NOA真正渗透的就只有北美市场,在特斯拉的带动下,北美NOA的搭载新车渗透率2026年预计突破45%,二季度数据显示,北美新交付特斯拉车辆中55%的用户在提车时开通了FSD订阅,至于真正能实现城区NOA的数据,也不足5%,全部由特斯拉贡献。
综合来看,目前主要新能源汽车出海的欧洲和东南亚市场在高阶辅助驾驶领域都存在空白,对于国内车企来说,无疑是另一块技术红利区,没有存量竞争,一旦成功将会成为绝对的技术壁垒。
但现实情况却是,智驾出海面临着法规与基建的双重压力,距离落地还有很长的路要走。
三种方式寻求破圈
当前国内主要的出海车企都已经在布局海外的智驾方案落点,实现在当地破圈,主要路径分为三类,对应这不同的方案模式。
首先是自研+本土化适配的方案,这也是目前主流的实现路径之一,特斯拉在全球的布局也是走同样的方案,一套核心模型结合当地数据理论上很快就能实现适配。
就以开头提到智驾出海的小鹏为例,采用“一套模型通吃全球”战略,第二代VLA模型通过世界模型和强化学习,以同一套架构支撑L2辅助驾驶和L4自动驾驶。
同时小鹏在欧洲建立本地数据中心,满足GDPR合规要求,并已通过德国TÜV莱茵UN R171认证,成为首个获此认证的中国智驾系统,计划于2027年向欧洲用户交付适配本地环境的智驾系统,也是国内车企中目前给出确定时间表的车企。
传统车企长安汽车也走的同样的方案,细节上长安汽车在欧洲采取"分层布局"策略欧洲版采用天枢系统+地平线芯片适配UN R171法规,计划2027年在欧洲推出高速NOA,至于城市NOA因本地验证不足暂缓。
同时,长安在慕尼黑设立研发中心,与高通合作开发欧洲数据训练体系,将加快城区NOA的验证落地。
第二条路径则是从零开始,在海外市场将国内的训练路线重新走一遍,目前主要是比亚迪采用这一方案,当前比亚迪的出海车型全部降级为基础的L2级功能,天神之眼并未在海外落地。
智驾技术则是通过与当地公司合作,在当地建设数据训练中心来适配还是市场,用物理隔离和全栈本地化策略应对GDPR合规要求,确保欧洲用户数据100%存储在欧盟境内数据中心,切断数据回传链路。
至于第三种路线,最容易实现,就是直接采用当地合规的智驾方案,就像问界出海版,问界车型在国内搭载的是华为乾崑的方案,但受限于法规,为了出海能尽快落地,欧洲版的问界车型计划将采用博世智驾方案,计划在2027年9月量产高速NOA功能。
这第三种路径也引出了方案供应商加速在海外落地的节奏,地平线通过与大众化合资的酷睿程(CARIZON)进入欧洲市场,同时地平线还在加速HSD的落地,目前已经获得11家车企,40余款出口车型的定点。
卓驭科技在今年5月启用了位于德国布伦瑞克的欧洲总部,推进“在欧洲,为欧洲”本地化战略,用ID.Buzz做高速NOA、城区NOA和自动泊车路试,计划2026年底完成验证。
智驾四强之一的Momenta则是落子最快的一家,一方面是在欧洲中东地区已经获得L4的测试许可,另一方面随着与欧洲本土车企的合作,Momenta的高阶方案也在加速落地,在与神龙科技签署全球战略合作协议,直接进入了Stellantis的全球供应链。
至于真正的落地,其实还是在数据本地化训练和多重法规认证的周期性上,面对欧盟的GDPR合规要求,无论是车企还方案供应商都只能选择在当地建设建立本地数据处理与训练能力,减缓了落地的速度。
另一方面,在海外的多国路况下,各种法规和认证体系才是当下最影响落地的问题,欧盟WVTA认证平均耗时12-18个月,这样漫长的时间下,智驾方案早已迭代数版,难以真正实现全球同步。
智驾出海的竞争,早已不是谁的技术更先进,而是谁能在目标市场的多重约束下,以可接受的成本和周期完成可量产的系统级闭环,智驾出海证明的不仅是技术实力,更是全球化策略下,对本地化布局的效率之争。