本文来自微信公众号: 曾问品牌战略&设计 ,作者:曾问
一、中国零售市场变革:货架正在变成品牌
2025年,国内商超渠道自有品牌市场规模突破3800亿元,同比增长约17%,跑赢整体消费市场。
山姆的Member's Mark用25%–30%的SKU占比,贡献了接近四成业绩,2025年销售收入突破560亿元。
胖东来DL系列从2022年的7500万元做到2025年的38.62亿元,在235亿元总营收里占到约三成。
奥乐齐中国自有品牌占比超过90%,约2000个SKU里1800个贴着自己的名字;盒马从2019年的10%提到35%;叮咚买菜2026年6月达到68.5%;麦德龙约70%。
线上跑得更快。东方甄选2026财年总GMV 102亿元,其中自营产品54亿元,占比52.6%,首次过半;自营SKU累计1009个,从生鲜零食一路扩到健康保健、个护清洁、家居家纺。黄子韬与遥望科技推出的卫生巾品牌朵薇,上线一年GMV突破7亿元,复购率58.57%;辛选的自营卫生巾做了八年,累计销售33.3亿元。
但真正值得注意的不只是规模,还有品质。
山姆的瑞士卷,要求供应商把配方里的植物奶油换成动物奶油,不加香精,用更干净的烘焙预拌粉。麻薯不用预拌粉,单只1.24元,比大润发的1.49元、沃尔玛的1.6元都便宜。
胖东来的DL精酿小麦啤酒,坚持不加大米、淀粉、糖浆、香精、防腐剂,只用水、大小麦芽、啤酒花和酵母。DL黑豆酱油是特级,酿造周期180天,是普通酱油的三倍。DL果汁的配料表里,没有白砂糖、色素和防腐剂。
山姆Member's Mark与主流品牌同品质的商品,价格普遍低20%–30%。尼尔森IQ的数据显示:行业均值是自有品牌均价比厂商品牌低约16%。
这不仅是“便宜替代”,还是“品质替代”。
二、国外:渠道自有品牌发展更快更好
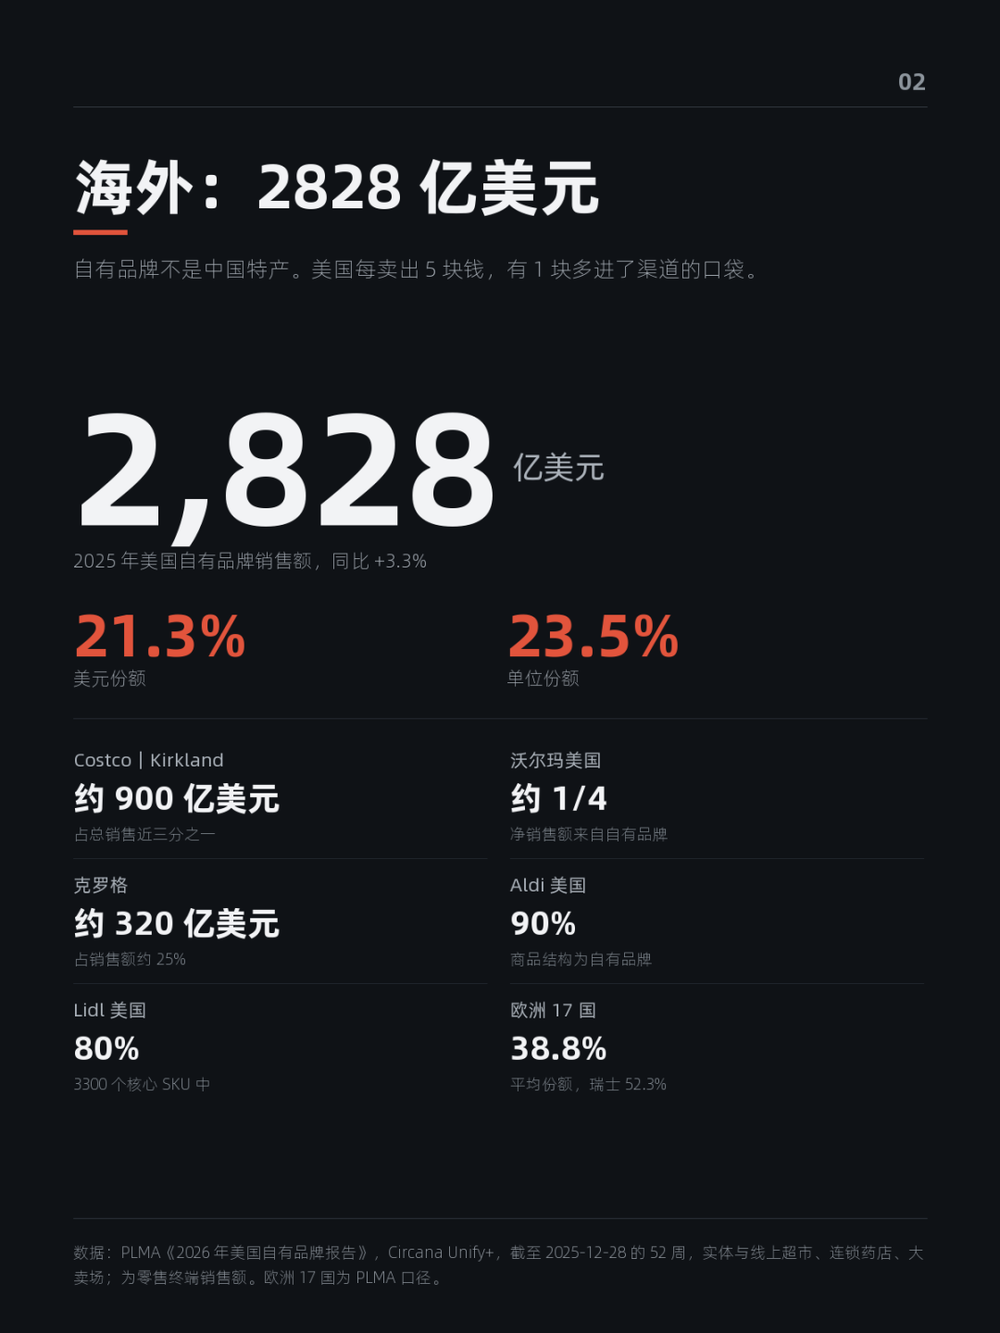
2025年,美国自有品牌(超市、连锁药店、大卖场)销售额2828亿美元,同比增长3.3%,增速是全国性品牌的近三倍。更关键的是,自有品牌贡献了全美消费品美元增长的47%——每两块钱的增量里,差不多有一块进了自有品牌的口袋。
超过80%的美国消费者认为,自有品牌的质量等同甚至优于全国性品牌。
而且它们早就不打价格战了,而是“往上走”。
头部零售商已经把自有品牌做成“价值层、中端层、高端层”3层。
价值层是没有花哨的基础款;
中端层是超市自己的主品牌;
高端层直接对标高端品牌,主打有机、清洁配方和设计感。
三层的对手各不相同——价值层打的是折扣店和全国性品牌的低价版,中端层打的是主流全国性品牌,高端层打的是高端品牌。2021年以来,三层分别增长35%、65%、76%——越是贵的层,长得越快。英国Tesco Finest和Sainsbury's Taste the Difference的增速,是低价自有品牌的3到4倍。
最能说明品质的是一场盲测。德国最权威的商品测评机构Stiftung Warentest测了22款牛奶巧克力,Aldi自有品牌Moser Roth拿到2.4分,排在Milka和Tony's Chocolonely前面。
这说明一件事:国外渠道自牌已经越过了“便宜”这道坎,开始争“好”。
三、渠道自牌的优势,和它的软肋
非渠道商的产品品牌,要和渠道商的自有品牌商品竞争,先看清它强在哪、弱在哪。
优势一:信任不用从零建
胖东来卖啤酒,消费者不需要知道千岛湖啤酒是谁,只需要知道于东来选过。山姆卖瑞士卷,消费者不需要比较配方,只需要知道“山姆的东西不会差”。
这份信任是渠道用一二十年攒下来的,自有品牌商品一出生就继承。其他产品品牌要花多少广告费才能建立的品质信任,渠道用一句“这是我们自己选的”就完成了替代。
优势二:渠道是自己的
货架位置、端头陈列、动线入口、店员推荐,全都是自己的。品牌商要花进场费、堆头费、条码费才能拿到的位置,自牌零成本拿到。
更关键的是数据:谁复购、谁比价、哪个规格卖得动,渠道比品牌方更早看到。
优势三:价格结构里“品牌溢价”占比低
零售终端的定价中,根据波士顿咨询的测算:传统品牌模式下,全国性广告投放、多级经销分成、给渠道的返利与进场费,这几块加起来约占终端售价的25%。
渠道自有品牌把它们几乎全部删掉,连同品牌利润一起,只保留制造成本和渠道毛利。山姆把整体毛利率压在8%–12%,传统超市是20%–30%,中间让出来的就是价格空间。
它不是把产品做便宜了,是把成本表里的“品牌溢价和渠道费用”大幅降低了。
优势四:用规模倒逼工厂
山姆全店只有约4000个SKU,是传统大卖场的十分之一。单品采购规模被极度放大,议价权和组织产能的能力由此建立。
2026年8月,山姆把供应商审核条款从69项增加到159项,低于80分就进不了合格供应商池;它要求代工厂“为山姆重新做一遍产品”,而不是把现有产品换个包装。胖东来则用专属配方约束代工厂:DL黑豆酱油的配料、等级、酿造周期,都是胖东来定的。海天为山姆代工的加鲜蚝油,蚝汁添加量≥40%,总固形物含量超国标2倍。
这就是渠道自牌的真正能力:它不发明产品,但它能定义“这一版产品要做到什么程度”。
也正因如此,它挑品类挑得很准:水、纸巾、鸡蛋、鲜奶、坚果、基础零食——高频、刚需、判断标准清晰、买错损失小,不需要“发明”,只需要“做得更干净、更划算”。
软肋一:没有自己的工厂
山姆的Member's Mark全部采用代工模式:蒙牛代工酸奶,Niagara Bottling生产瓶装水,伊利和蒙牛合计承担了山姆自有牛奶55%–60%的代工份额;山姆在中国深度绑定的食品企业至少40家。
胖东来的DL系列,只有烘焙、熟食、豆制品等鲜食由自建中央厨房生产。酒类、粮油、果汁、零食等标品全部外托:啤酒是千岛湖和华润雪花,酱油是丸庄金龙鱼,果汁是乐源。
工厂可以把同一套配方、同一条产线,换个包装卖给下一个渠道。渠道能约束工厂“这一批货怎么做”,但约束不了工厂“下一批货卖给谁”。
渠道自牌做的事,主要就三类:减添加剂、换更好的原料、改规格和包装。
山姆瑞士卷把植物奶油换成动物奶油。Aldi宣布2027年底前从自有品牌食品中清除44种人工添加剂。胖东来啤酒不加大米和糖浆。
这些都是“减法”和“替换”:在现有工艺里把产品做得更干净,不是发明一种新工艺、一种新原料、一个新品类。
软肋三:跨渠道运营能力相对弱
以东方甄选为例:自营GMV已过半,但抖音仍是基本盘。为了不吊在一棵树上,2026年它开出首家线下店、铺了100多台自动售货机、开了18个抖音矩阵号——这些动作,本质都在补“跨渠道运营”这门课。
山姆的MM和胖东来的DL也几乎只在线下门店卖,线上渠道销量占比很低。
一句话总结:渠道品牌强在“信任+渠道+成本结构”,弱在“工厂+专利+跨渠道运营”。它能把现有的东西卖得比常规产品品牌便宜,但很难把下一代东西做得比常规产品品牌早,也很难把货卖到别人的店里去。
四、其他产品品牌怎么办
在品牌影响力和信任度方面,一般的产品品牌很难超过胖东来、山姆、东方甄选。这不仅是钱的问题,是时间的问题。
能改进的是:产品、渠道,和把货送到人面前的效率。
第一条路:先别急着建工厂,先把工艺和专利握在手里
一说到产品品牌怎么反击,最常见的答案是“自建工厂”。这个答案有一半对——元气森林就是这么做的:7座工厂、累计投入近80亿元,把试错权从代工厂手里拿了回来。它的起点其实是被动的:2018年前后代工产能跟不上,才被迫建厂。
但对多数品牌,这是最危险的一步。
工厂是固定成本,固定成本只能靠产量摊薄。折旧每天都在走,开工率撑不到七成,单位成本就高于代工——你以为在建护城河,其实给自己装了一台每天都要付钱的机器。
耐克2026财年营收464亿美元,鞋类来自11个国家的95家合同工厂,服装来自34个国家的321家——它一家工厂都没有,却握着设计、材料、专利和标准。
对于其他产品品牌而言,相比开工厂,更重要是从“改良”推进到“发明”。改良是同一套工艺里换原料、减添加、调参数,渠道复制快;发明是新工艺、新原料、新设备、新品类——对手要跟,得重建供应链。
诺斯贝尔能让200多个品牌离不开,不是因为它是工厂,是因为147项专利、180人研发团队、每年8000万元投入。
第二条路:自建渠道,把用户握在自己手里
渠道自牌最大的优势是货架,最直接的对策就是远离那个货架。
不是不进商超,而是不能只有商超。在别人的货架上比价,永远比不过货架的主人。
安踏把DTC做深:2026年上半年,集团DTC收入占比76.9%。它一边关低效店,一边开新店型——竞技场店进核心商圈,“安踏市集”进上海、沈阳,“灯塔店”下沉县域。
亚朵把场景变成渠道:客房里的枕头、床垫,睡得好就扫码买走——不用跟任何超市争货架,因为货架就是那张床。
观夏做气味空间,内外做身体体验,蔚来做车主客厅。体验店真正的意义,是把“比较”换成“体验”:在货架前消费者比价签,在店里比感受。价签可以复制,感受不能。
自建渠道不一定是开店。官网、小程序、会员、私域,本质都是同一件事:让消费者想买的时候,第一个找到你。
第三条路:提高跨渠道能力,尤其是线上线下一体化
跨渠道运营能力,不是“多开几个平台店”,而是组织、研发、推广、销售、售后针对不同渠道的特点,都能系统化和针对性的运营策略和执行团队。并且在物流、仓储、用户数字资产、品牌内容资产等方面打通跨渠道壁垒。
安踏、海澜之家、优衣库把数千家门店接入即时配送,门店变成前置仓,同城一小时内送达,就是跨渠道运营能力的体现。
说明
1.海外数据:美国自有品牌2828亿美元、美元份额21.3%、单位份额23.5%、贡献全行业美元增长47%,为PLMA(美国自有品牌制造商协会)发布的Circana Unify+™数据,统计区间为截至2025年12月28日的52周、全渠道口径;
2.美国消费者认知数据(超80%认为质量等同或优于全国性品牌)引自PLMA《2026年美国自有品牌报告》消费者调研;
3.(价值层+35%、中端层+65%、高端层+76%)引自GlobalData董事总经理Neil Saunders,原始出处为《Food Business News》2025年11月20日《The Power Behind Private Label Growth》。