本文来自微信公众号: IT时报 ,作者:孙永会
1、《财新》估算:涉及类固收资金规模约300亿元
2、投资人:一直以为是“行业明灯”
3、专家:资产底层错配,投资人不知道钱投向哪里
“不可能!”看到宜信相关公司被立案侦查的消息时,李思的母亲感觉“天塌了”。从2018年起,她陆续购买宜信的理财产品,共计投入170余万元。
上海投资人赵煦同样如遭雷击。2024年至今,他在宜信瑞承砸进去200万元。这些钱,原本是他为重病孩子和患病母亲预备的救命钱。
上市企业、老板是名校高才生、理财师口中的“保收益”……曾经,一层层光环“照耀”在宜信身上,李思的母亲和赵煦几乎无条件信任这家公司。
这种信任,如今被击得粉碎。10月12日,北京市公安局朝阳分局发布警情通报:警方已对宜信相关公司涉嫌违法犯罪立案侦查。而就在警方通报前一天,宜信在旗下瑞承(原宜信财富)、宜人优选App发布《关于向类固收产品客户的致歉信》,承认类固收产品已实质违约。
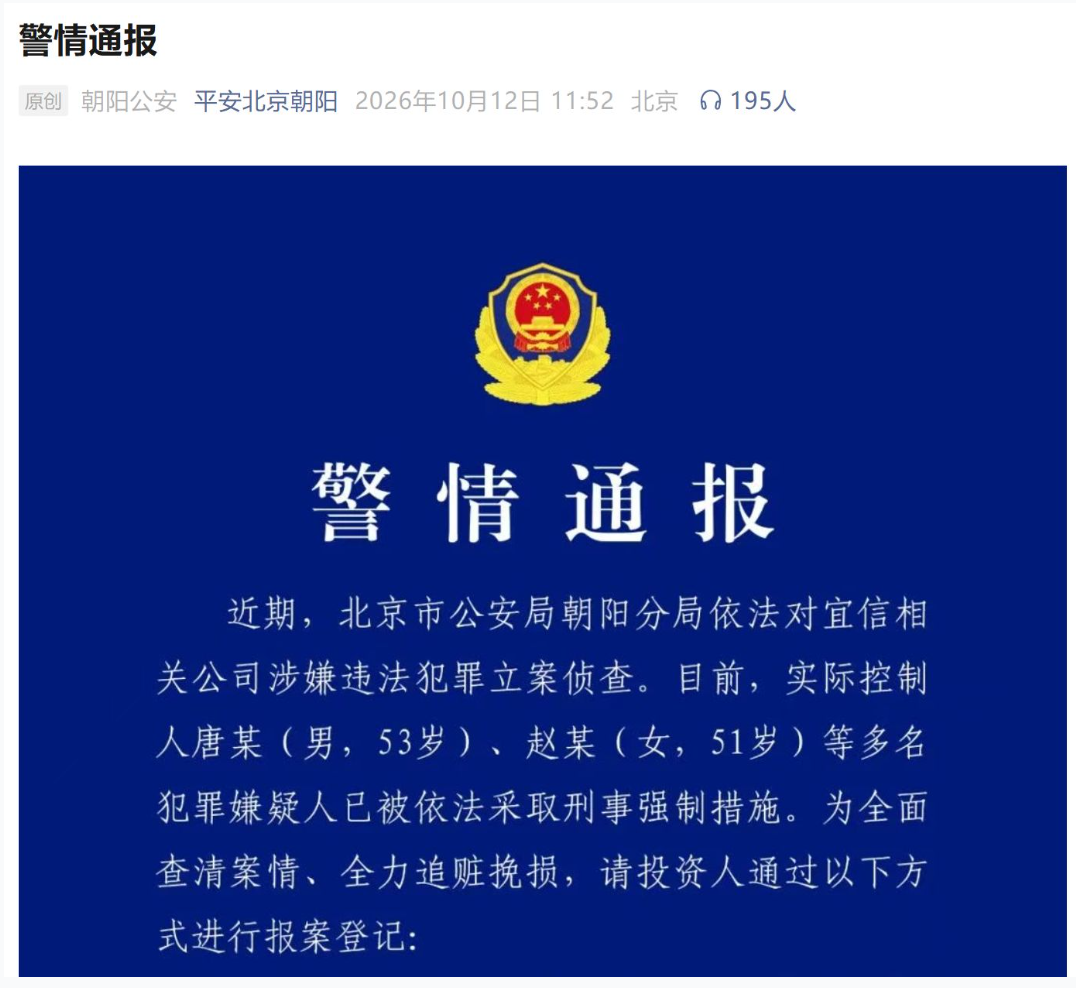
而早在之前的5月22日,宜信便全面停止了类固收产品兑付。彼时,宜信曾提出争取通过“良性清退”公平清偿投资者,并预计4至6周公布方案。然而,四个多月后,投资人等来的却是刑事立案的消息。
据《财新》此前报道,此次停兑的类固收产品涉及资金规模约300亿元。
曾是“行业安全选项”
2015到2018年,是不少投资人接触宜信的时间,而那也是国内P2P(出借人和借款人通过平台直接发生借贷关系的模式)行业从野蛮生长转向监管收紧的节点。
据当时报道,截至2015年8月,P2P网贷行业整体成交量达974.63亿元,然而风险随之而来,暴雷跑路的企业数量急速增加。2016年,P2P监管全面收紧,4月,国务院办公厅印发《互联网金融风险专项整治工作实施方案》(国办发〔2016〕21号),人民银行会同十六个相关部门开展专项整治。
2020年11月,银保监会表示,全国实际运营的P2P网贷机构已经完全归零。而在行业洗牌中活了下来的宜信,成了很多人眼里的“安全选项”。
2018年,徐露在朋友推荐下首次购买宜信类固收产品,她记得其他平台频频出事时,宜信仍能按时兑付,这让她觉得“这家公司不一样”。此后,她前后投入100多万元。
所谓“类固收”,是一个听起来足够稳健且收益很可观的产品。“据理财顾问解释,就是宜信通过债权融资的方式,将我们的钱通过他们的网络平台,发放给借款人,获得的收益按照协议约定的计算方式,定期支付给我们。”徐露解释道。
另一名北京投资人刘丰也是从2018年开始投资宜信类固收产品,目前逾期与未到期本金合计58万元。多名受访者称,这类产品当时的年化收益率约为6%至8%,相比普通存款更有吸引力。
更关键的是持续多年的兑付记录。徐露说,前七年收益一直按约支付,没有逾期。李思也告诉记者,母亲最初只敢拿小额资金尝试,后来见产品一直正常,便逐步增加投入,其中160万元投向类固收项目,另有12万元投向小型私人债权产品。刘丰此前也因为兑付正常,没有选择“下车”(退出投资)。
“看到立案公告,我心里有一点开心,但更多的是失望。开心的是暴雷近5个月,终于有一点动静,失望的是没有等到清退方案。”从事财务行业的珊珊把十年间积攒的35万元积蓄都投资了宜信产品。宜信停止兑付这几个月,她常常整夜失眠。
珊珊告诉记者,原本几年前她已经不再投资宜信产品,但总是频频收到理财顾问的电话,对方在推介时反复强调企业背景、上市公司关联及创始人的履历和各种荣誉,最终,她还是“上车”了。
前员工眼中的宜信
宜信成立于2006年,是国内较早开展普惠金融和财富管理业务的机构之一,创始人唐宁拥有北京大学数学专业背景与华尔街投行从业经历。2015年,旗下宜人贷在纽约证券交易所上市,进一步扩大了宜信的知名度。
公开信息显示,公司创立之初,首创了“线下债权转让模式”,即由唐宁或公司高管作为初始出借人先行向借款人放款,再将债权进行金额拆分、期限重组,打包成类固定收益产品,通过线下理财团队销售给个人投资者。凭借这一模式,宜信快速打开市场,业务覆盖助业贷、工薪贷、助学贷、宜农贷等场景。
后随着P2P监管收紧,宜信启动业务转型,将版图拆分为两大板块,一个是以宜享花为核心的互联网助贷业务,资金端转向持牌金融机构;另一个是以宜信财富、宜人优选为载体的财富管理业务,面向大众及高净值人群发行类固收等理财产品。
“(宜信)倒下是正常的,没想到这个公司在这个行业坚持了这么久。”2017年,王明大学毕业进入宜信,担任销售主管,管理一支信贷销售团队。他的工作是通过电话、微信联系有借款需求的客户,邀请他们到线下网点,推动签约落地。
回忆当年的公司氛围,王明说,不少同事对创始人唐宁颇为崇拜。他曾与唐宁见过面,对其个人印象不错。当时,在信贷圈,宜信相对其他平台也较为合规,不允许欺骗和套壳,对信贷销售话术也有要求,比如不能说“放款成功”而是“促成借款”。这些细节在他看来都体现了公司试图规范业务的一面。
销售驱动同样鲜明。“一线员工底薪不高,收入高度依赖提成,提成水平在当时行业内属于第一梯队。”王明回忆,做成一单,提成约有5个点。
但对于宜信后来的困境,王明并不完全意外。他认为,监管要求不断落地,加上其他消费贷款平台的竞争,信贷业务越来越难做。“行业整体下行是圈内人早有预判的结果,大家心里都清楚大势已去。”
宜信在致歉信中也承认,集团普惠金融和财富管理业务规模收缩、收益不佳,但并没有说明经营收缩如何进一步演变为类固收产品的实质违约。
被忽视的底层资产风险
相比企业知名度和兑付记录,投资者更难看清的,是自己的钱最终流向哪里。
曾让宜信一举成名的“线下债权转让模式”,逐渐开始走样。2021年,《证券时报》曾对宜信类固收产品展开调查,报道指出,其调查涉及的32款在售产品仅对应21份协议,且底层资产清单对投资者屏蔽,《证券时报》由此对关联公司间的资金流转、底层资产披露等情况表示质疑,认为其有自融嫌疑。由于这种模式高度依赖持续募资维持流动性,一旦新增资金断流,风险就会集中爆发。
这些5年前的质疑,与如今投资人的困惑形成呼应。“为何高风险非标债权能够被包装成稳健理财产品卖给客户?为何理财师在销售类似理财产品的时候未明确说明风险?”李思、徐露等投资者最想知道的是:资金究竟投向了哪些资产,又有多少可以回收?
天使投资人、资深人工智能专家郭涛在接受《IT时报》记者采访时认为,销售端对风险特征的呈现、投资者适当性管理,以及底层资产和回款进度的信息披露,都是值得追查的环节。对于投资人来说,定期收到收益并不等于已经掌握了资产风险;一旦经营承压、资金回笼不及预期,原先不易察觉的问题就可能集中显现。
从“良性清退”到刑事立案
今年5月停兑时,投资人曾期待宜信公布清退方案。如今,案件进入刑事侦查阶段,追赃挽损成为他们最关心的事。
北京市公安局朝阳分局已提供网上、邮寄、现场三种报案登记方式。投资人可通过“平安北京朝阳”微信公众号进入“涉众案件登记平台”,按要求提交材料,也可依照警方要求选择其他方式报案。多位受访投资人告诉记者,正在准备投资协议、转账记录等材料。
陕西恒达律师事务所高级合伙人赵良善表示,刑事立案并不意味着投资款能够立即返还。投资人最终能够收回多少本金,取决于后续查明、追缴和变现的涉案资产情况。他建议投资人及时登记报案,同时警惕声称可以帮助投资人“全额回款”“提前兑付”的中介。
“立案后如果资产清查不到位,能回来的本金可能非常少,而且时间线非常长,这无疑是二次重创。”珊珊说。
从2018年首次购买,到多年按时兑付,再到今年停止兑付、警方立案,投资人曾经最信任的,恰恰是那条看似稳定的收益曲线。
现在,他们等待一个最终的答案。
(文中受访者皆为化名)
排版/季嘉颖
图片/平安北京朝阳东方财富淘宝unsplashAI生成
来源/《IT时报》公众号vittimes