本文来自微信公众号: 底线思维 ,作者:世界科先声
10月28日,谷歌母公司Alphabet公布第三季度财报:营收同比增长25%,达到1275.8亿美元;营业利润增长约30%,达到405.8亿美元。谷歌云营收同比增长103%,达到307.1亿美元。
增长依旧强劲,只是,市场更关注另一组数据:
第三季度营收和广告收入均低于市场预期,净利润同比下降约25%。与此同时,单季资本开支达到513.6亿美元,自由现金流录得负90.7亿美元。公司预计,2026年全年资本开支将达到1950亿至2050亿美元,2027年还将进一步增加。
广告业务增速放缓,同时AI投资持续扩大带来现金流压力,这双重忧患,使得财报甫一公布,Alphabet盘后就下跌约10%。等到正式开盘,收跌12.64%,创2004年上市以来最大单日跌幅;市值单日蒸发近5000亿美元,据悉为美股史上第二大单日市值损失,仅次于英伟达2025年1月的纪录。
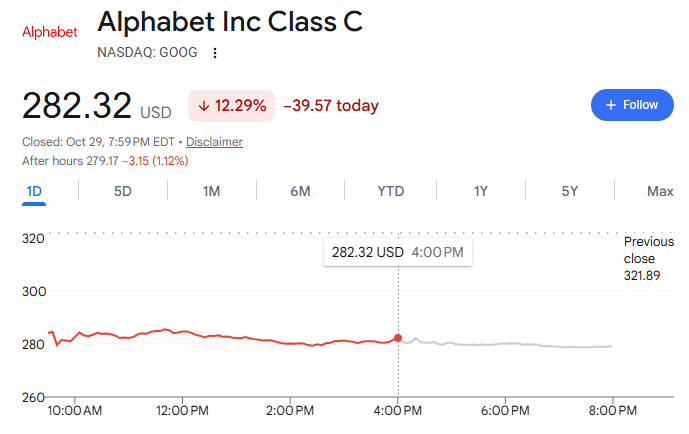
一开盘,谷歌股价创纪录大跌……
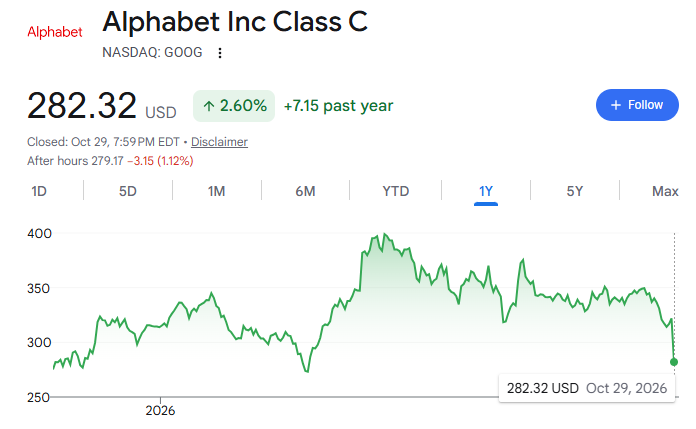
图为谷歌股价过去一年内的走势,可以瞥见AI投资叙事正接受愈发严苛的数据验证。
技术在飞快迭代,对AI的需求也正以可感的方式暴涨,收入也在增加。但是,巨额投入AI能否转化为足够高、足够持久的资本回报,仍是未知数。
这就引来今天“世界科先声”想讨论的一个话题:
以谷歌为代表的科技巨头,在ChatgptGPT横空出世,由此进入生成式AI军备竞赛,至今已近三年,为什么还没有形成一条足够稳定的盈利循环?
纵观AI产业链,问题可能出在三本账还没有完全对上:AI创造了多少价值,这些价值最终由谁获得,以及前期投入的资本何时能够收回。
AI创造了价值,但价值未必能够转化为供应商的利润
先算一笔小账:一家企业用上AI,每年节省1000万美元的人工和运营成本。AI服务商能从这1000万美元里分走多少?未必很多,它可能只收取100万美元的订阅费。客户觉得划算,服务商能不能赚钱,还得看推理成本、研发投入、销售费用和客户支持等支出。
对企业来说,效率提升也未必立刻反映在利润表上。员工原来两小时完成的工作,现在一小时就能做完。如果企业没有因此减少支出、增加订单或提高产出,效率确实提高了,利润却未必会有明显变化。
麦肯锡2026年的AI调查提供了一个参照:80%的受访者表示AI提升了个人工作效率,37%表示AI已对所在企业的息税前利润产生积极影响;按照麦肯锡的定义,能够从AI中获得显著财务收益的高绩效企业约占6%。
现实中的问题是,很多企业已经意识到AI的能力,也在管理会议上反复强调AI转型,却还没有找到将其嵌入核心业务、持续兑现收益的办法。部署模型只是开头,数据治理、系统集成、质量审核、员工培训、流程调整和风险控制,都需要额外投入。技术上能够完成的任务,也未必能直接替代一项完整的业务流程。
服务商同样面临收益分配的问题。客户愿意支付多少费用,取决于替代方案、市场竞争、实际收益和自身议价能力。即使AI为客户创造了1000万美元的价值,服务商也没有理由自动获得其中的大部分。
因此,AI应用的商业化首先要解决一个问题:创造出来的价值,究竟有多少能够转化为服务商的收入和利润。
模型越强,未必越赚钱
如果说上一层讨论的是价值如何在客户和供应商之间分配,那么接下来要看的,就是模型公司获得收入之后,究竟能留下多少利润。
模型公司主要通过订阅、API调用和企业合同获得收入。对于按使用量收费的业务,收入取决于调用量和平均价格,利润还取决于完成这些任务的成本。
假设平均售价下降50%,调用量就需要翻倍,收入才能维持不变。如果推理成本没有同步下降,利润反而可能受到挤压。
再看一个更具体的例子:假设一项AI服务原来每次售价100元,成本60元,单次毛利为40元。经过模型优化和硬件升级,单位成本下降40%,降至36元。如果市场竞争又迫使售价下降60%,价格就只剩40元,单次毛利也会从40元缩减至4元。
客户获得了更便宜的服务,供应商的单位利润却大幅缩水。此时,调用量必须显著增加,才有可能弥补单位利润的下降;如果规模增长不足,收入即使保持增长,盈利能力也可能恶化。模型优化、硬件升级和推理调度能够降低单位成本,但竞争往往会促使供应商把部分效率收益让给客户。
效率改善最终有多少留在供应商手里,还要看市场竞争格局。尤其当不同模型的能力逐渐接近,企业能够在多个供应商之间切换,或者采用成本更低的开源模型时,单纯依靠模型性能维持高溢价就会越来越困难。
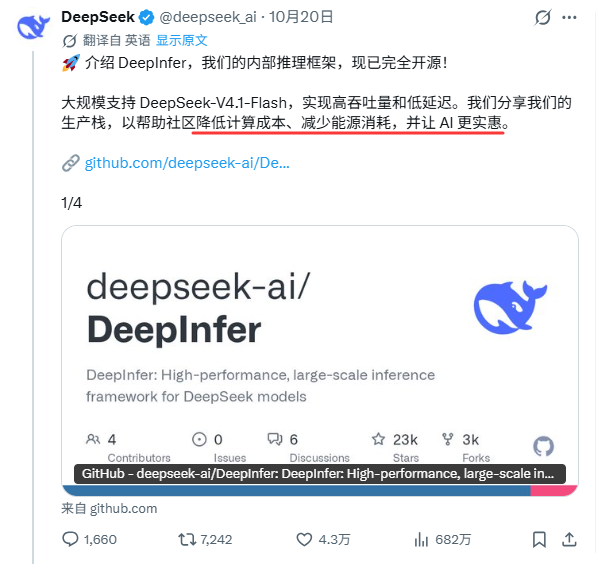
DeepSeek凭借极低廉的API价格和开源策略被业界称为大模型行业的“价格屠夫”。在过去两年里,它“一屠再屠”……
这里存在一个值得关注的现象:AI越普及,技术可能创造越大的社会价值,但模型本身的商业定价权未必同步增强。
当然,技术进步也可能改善利润。只要单位成本下降得比售价更快,单位经济效益就能提升。关键在于,企业是否具备足够的成本优势、客户黏性或产品差异化,能否把技术效率转化为自身的竞争优势。
OpenAI CEO山姆·奥尔特曼今年6月接受CNBC采访时,将外界对AI投资回报的质疑称为当前对AI最公允的批评之一。他承认,企业投入了大量资金,已经取得一些很有价值的成果,同时也存在不少浪费。客户真正关心的,是还需要多久才能看到收入增长,以及何时才能把成本控制下来。
连模型公司的掌舵者都这么说,现在AI叙事光靠模型能力、用户数量、调用量画饼,显然不够。
真正的财务压力:投入先发生,回报没保证
AI产业还有一道比传统软件更重的成本门槛:物理基础设施。
训练模型需要大量算力,运行模型也会持续消耗计算资源。云厂商必须提前购买芯片、建设数据中心、配套电力和网络设施,才能承接未来的需求。这些钱要先花出去,未来需求有多大、设备利用率能达到多少、服务价格会如何变化,却都存在不确定性。
看到已有观点提到“现金流成为AI公司新评价标准”,若据此审视谷歌,第三季度自由现金流录得负90.7亿美元,显然是一个危险的信号。
不过,这里也要看到另外两点:一是,当季现金流还受到其他因素影响,包括约52亿美元欧盟罚款的现金支付,以及为TPU系统销售增加库存等;二是,过去12个月的自由现金流仍为正,约197亿美元。因此,可以说,公司整体现金创造能力还未完全枯竭。
实际上,分析一家公司的资本回报,不能只盯住单季度的自由现金流。更值得关注的是资本开支的增长速度,以及这些投入未来能够带来多少增量现金流。
如果数据中心利用率持续提高,客户合同能够兑现,云业务产生的利润足以覆盖折旧和资本成本,那么今天的现金流压力就可能换来未来的高回报。当然,反过来,如果需求增长不及预期,设备利用率偏低,或者技术迭代使现有设备在回本之前就失去竞争力,今天的投资就可能成为未来的财务负担。
这也牵扯到AI基础设施的另一个特殊之处:建设周期较长,芯片和模型技术的迭代速度却很快。
一座数据中心可以使用多年,但其中的加速器未必能在整个生命周期内保持同样的经济价值。即使设备仍然能够运行,也可能因为新一代芯片效率更高、单位计算成本更低,而面临经济性上的淘汰。因此,企业既要让设备在技术上可用,也要让它们在经济上足够高效——说白一点,得在技术优势消失之前,尽可能收回投入的成本。
AI军备竞赛的另一重风险由此而生:上一轮投资还没有完全回本,下一代芯片、数据中心和模型训练又需要新的投入。企业必须持续投资才能维持竞争力,资本回收周期却可能越来越难以预测。而美国国债收益率不断攀升的宏观背景,则会进一步放大相关风险。
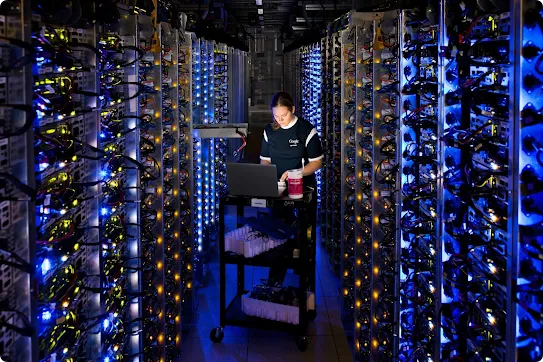
谷歌数据中心图自谷歌官网
产业链里收入热闹,不等于终端需求扎实
既然资本回报存在这么多不确定性,科技巨头为什么还在继续投入?
因为不投同样有成本。
竞争对手可能率先获得企业客户、算力资源或关键模型能力,落后者就可能失去未来的市场份额。每家公司都有理由继续投资,即使短期回报并不理想。
这和汽车市场的价格竞争有几分相似:当所有参与者都担心落后时,即使整体利润受到挤压,单个企业也很难主动停下来。这是一种带有“囚徒困境”色彩的竞争。
与此同时,AI产业链内部存在大量资本和业务联系。云厂商投资模型公司,模型公司采购算力,云厂商再将收入投入新的数据中心和芯片。这些交易是真实存在的,也可能具有明确的商业价值。但产业链内部的收入增长,不能直接视为整个经济创造了同等规模的新增价值。
要判断需求是否扎实,需要区分三种情况:已经兑现的终端客户收入、具有约束力的合同,以及依赖未来增长假设的采购安排。三者的确定性不同。合同可以提高收入的可见性,却仍然需要考虑履约条件、交付进度、客户信用和相关成本。采购安排的名义金额再大,也不能直接等同于已经实现的客户收入。
已提交IPO申请、即将上市的Anthropic,就是一个值得观察的案例。
Business Insider对相关上市申报资料的分析显示,Anthropic在2026年第二季度实现收入116亿美元、营业利润9.74亿美元,营业利润率约为8%。这说明,规模化的AI服务确实有可能形成可行的经营模式。
但盈利并不意味着未来的资本风险已经解除。
根据Business Insider援引Evercore ISI分析师的估算,Anthropic涉及的计算资源安排总额接近8000亿美元,其中截至6月约2660亿美元属于固定或有保证的承诺。其余安排中,不少仍取决于算力交付情况,部分也包含调整或取消条款。
也就是说,AI服务已经能够产生利润,但未来的资本回报依然存在不确定性。
真正健康的商业循环,需要终端客户持续付费来支撑。当新增收入越来越依赖融资、战略采购和产业链内部承诺时,产业规模就可能增长得比最终需求更快。一旦终端需求不及预期,多个环节便会同时承压。
谷歌的特殊难处:AI既是增长机会,也可能侵蚀旧业务
谷歌面临的问题比一般AI创业公司更复杂。
它拥有成熟的搜索广告业务,也在快速扩大云计算业务。AI为它打开了新的增长空间,同时也可能改变原有搜索业务的商业模式。
Google Search&Other第三季度收入达到633.5亿美元,同比增长12%,低于第二季度约17%的增速。Alphabet整体广告收入约为820亿美元,也低于市场预期。
路透社报道指出,管理层将搜索广告增速放缓部分归因于AI Mode使用增加,同时表示新界面的广告变现仍处于测试和推广阶段。
这回复里藏着一个结构性难题:传统搜索主要通过搜索结果和广告点击实现变现,AI搜索则可能直接生成答案,让用户在对话界面中完成任务。对用户而言,这或意味着更好的体验、更少的操作步骤;对谷歌而言,广告展示、点击路径和每次查询的商业价值则都需要重新验证。
假设AI搜索让用户使用频率提高了20%,但每次查询带来的广告收入下降了30%,那么查询量增长也未必能弥补单位变现能力的下降。
谷歌需要找到新的平衡:AI搜索要足够好用,才能留住用户;广告系统也要能够适应新的交互方式,才能维持商业回报。
谷歌高管和政界人士在得克萨斯州该公司的数据中心出席一场活动。彭博社
结语:热闹不是回报,视频也未必是浪费
技术变强、收入变多、产业链内部交易变得更加活跃,这些都值得关注,但它们不足以证明AI投资已经进入良性循环。
AI军备竞赛最后可能真创造巨大经济价值,但价值怎么在芯片供应商、云平台、模型公司、应用企业和终端客户之间分,才决定各家能不能长期赚钱。等客户付的钱能覆盖整条链的研发、算力和资本成本,这场竞赛才算从烧钱扩张跑成良性商业循环。
从这个角度看,近期国内围绕AI Token消耗的争议,也值得换一个思路讨论。
有行业调研称,国内AI Token消耗中,短剧和视频生成占比约55%。不少媒体将此夸张地概括为“一半算力造爽剧”。
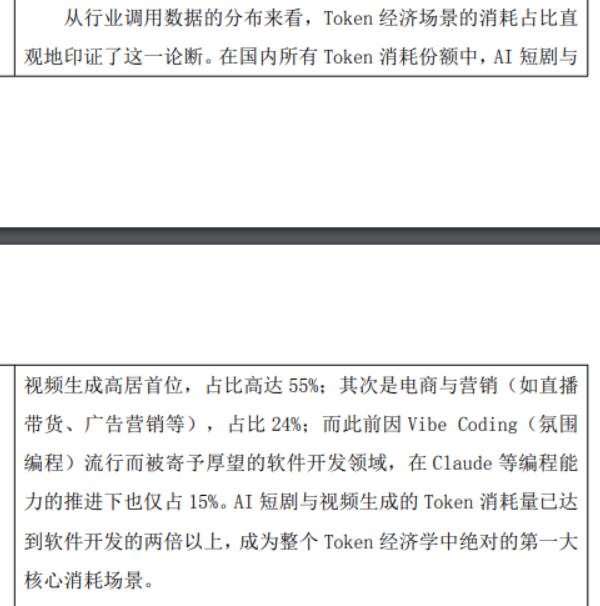
中文在线此前披露,国内AI Token消耗中,55%流向短剧和视频生成,24%用于电商与营销,软件开发只占15%。
客观来看,这组数据的统计口径值得质疑,不过,它引出了一个值得讨论的问题:
算力应该流向什么样的应用,才能更快形成可持续的商业回报?
有人愤慨,算力被用于生成短剧、娱乐视频和其他看起来不够硬核的内容,仿佛别人拿火药造枪,我们却拿来造烟花。这种着急可以理解,尤其是在算力资源有限、基础设施投入巨大的情况下。
但从资本回报角度来看,用来创造娱乐内容,未必全是坏处。AI视频至少离终端需求近:短剧、广告素材、游戏美术、影视预演,都是有人愿意买单或者能帮企业省钱的场景。
换言之,算力拿去做视频,不只是在“生成点好看但肤浅的东西”,它还在验证用户到底愿不愿意为AI掏钱。更关键的是,视频应用会把问题暴露得很直接。成本高、需求真、付费路径清楚,做得好能反哺算力,做不好也很快露馅。这比算力只在产业链内部转圈、刷调用量、互相采购,更接近良性循环。
AI军备竞赛,怕的不是应用看起来不够硬核,怕的是热闹了半天,最后没人买单。