本文来自微信公众号: 未来图灵 ,作者:张凤静
10月26日晚,一群人守在SEC官网门口等一份文件,把网站挤崩了。
Anthropic公开提交S-1,代码“ANT”,纳斯达克精选市场。“ANT”,中文里就是蚂蚁。不少人第一反应是:蚂蚁的代码被抢了?今年6月它只是秘密提交,这次是公开版,335页,谁都能下。估值有望达到1.5万亿-2万亿美元,冲击史上最大IPO。
翻开之后,大多数人被两个数字撞了一下腰:上半年营收162.86亿美元,上年同期11.63亿;同期净亏损807.48亿美元。
但真正让我注意到的,是另一个细节:这335页里,讲业务的部分只有64页,讲风险的部分有94页。招股书白纸黑字写着,先进AI可能造成“灾难性损害”,严重到“单家保险公司、甚至整个保险行业都可能无法提供足够保障”。
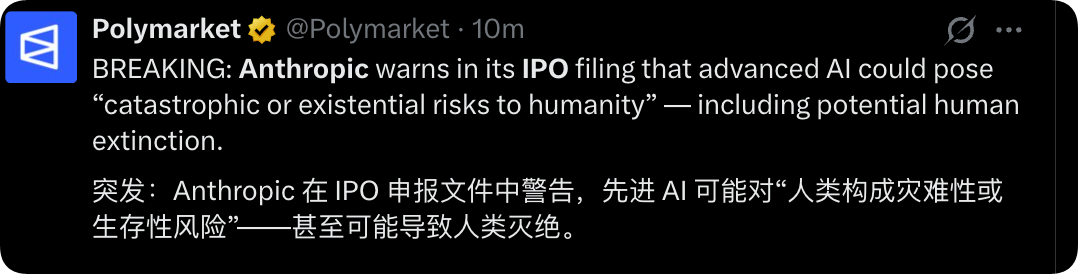
一家公司一边告诉你“我造的东西可能毁灭世界”,一边伸手向你要2万亿美元。这种叙事张力,放在整个IPO历史上都算独一份。它的老对手OpenAI,今年9月已经明确不推进IPO。Anthropic抢在了前面。
807亿亏损是会计魔术,真正值钱的是那张循环网
先把亏损拆开。
807亿里,723.88亿是账面重估:可转换票据、衍生负债和SAFE随着公司估值上涨变贵了,会计规则要求把这部分增值记成损失。一分现金没出去,纯粹是估值飙升的副产品。
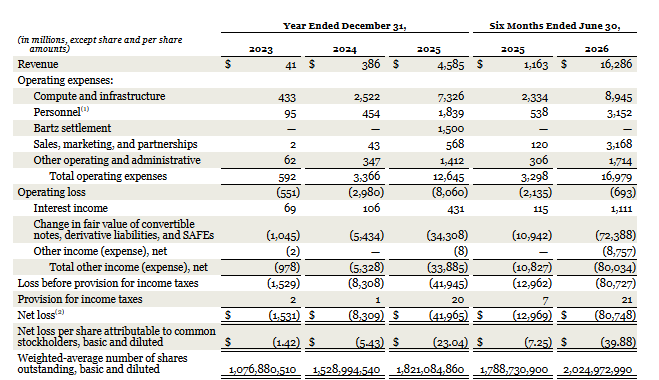
真实经营反而在改善。二季度单季营业利润9.74亿美元,营业利润率8%,是把股权激励全算进去之后的成绩。上半年算力与基础设施花了89.45亿美元,占营收比例从去年同期的201%降到55%。2025年一季度,它花在算力上的钱是收入的2.5倍;到今年二季度单季,这个倍数已经降到0.5以下。
但利润表上的亏损只是会计魔术。真正跑不掉的,是资产负债表外那张欠条:未来十年,Anthropic签下的算力采购承诺粗算超过6500亿美元:谷歌至少1145亿,亚马逊至少1100亿,微软449亿,博通设备租赁1612亿,SpaceX.AI最高1205亿。其中相当比例是“不可取消”或“用不用都得付”。对比一下家底:截至6月底,现金加短期投资约1317亿。6500亿对1317亿,中间差着近5200亿的窟窿。这才是这份招股书里最硬的一笔账。
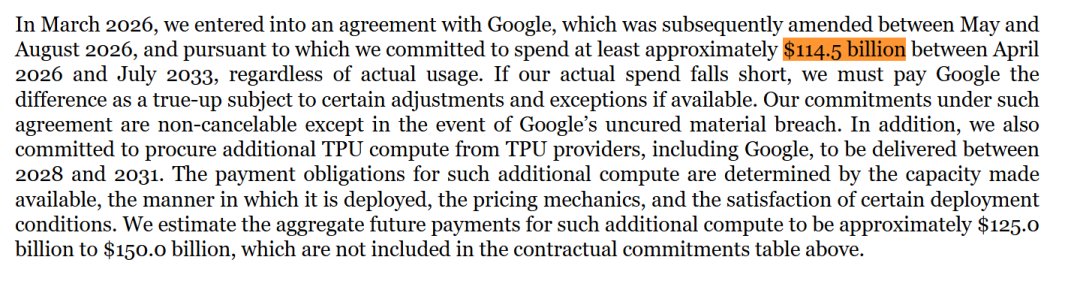
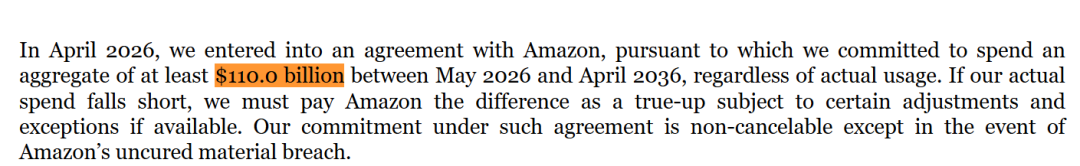
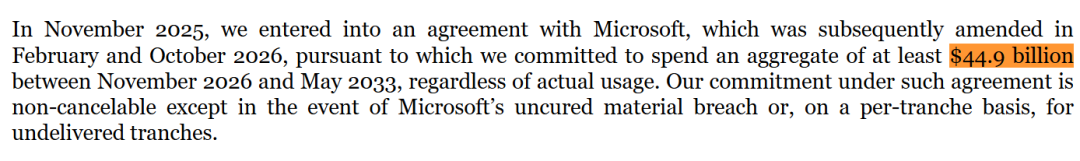
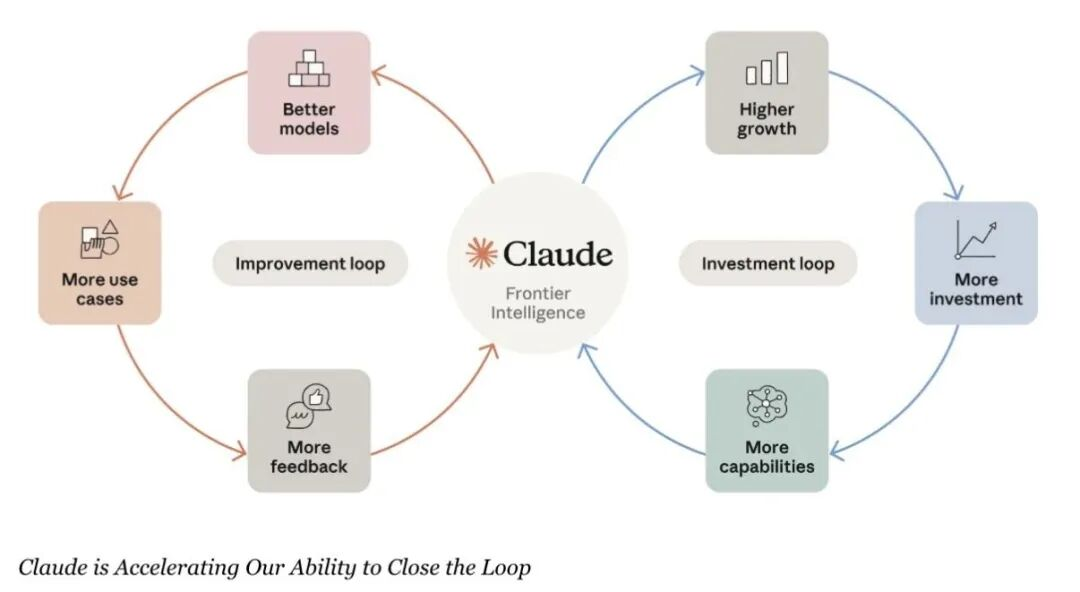
而这张欠条的另一面,是一张藏在四家公司账本里的循环网。亚马逊给Anthropic投了钱,一部分是可转换票据;Anthropic拿这笔钱去买算力,供应商名单上有亚马逊自己、谷歌、微软、博通、SpaceX.AI。而这四家,同时还是它的销售渠道。上半年将近一半的收入,是云厂商帮着卖出去的;同时还是它的股东;同时也在做自己的大模型。招股书自己把这层关系写成四个词:投资者、客户、分销伙伴、竞争对手,还补了一句,这些伙伴“能够了解我们的定价和商业条款”。
钱从亚马逊的资产负债表出发,记成Anthropic的成本,转成谷歌的收入,再以渠道分成回到云厂商的利润表。同一笔钱,在四个地方各留一道痕。
分歧也出在这儿。看多的人说链上每一环都在增长,需求是真的;看空的人说链条内部的往复会被重复计入,没人拆得出多少是真实终端需求。这份文件回答不了这个问题,但它让这个问题第一次可以被公开讨论。
900%的留存率,说明计价单位换了
最容易被误读的数字是净收入留存率,约900%。
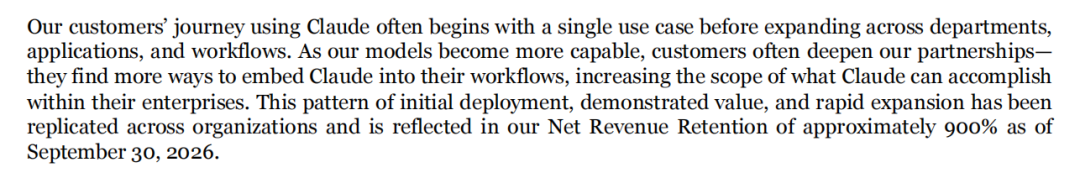
很多人读成“客户忠诚度极高”。招股书的口径是:一年前就在付费的同一批企业客户,今年花的钱是去年的九倍;个人订阅不算在内。这个数字能成立,靠的不是客户变忠诚,是计价方式变了。
上半年131亿美元、约80%的收入来自按用量计费,只有约20%来自订阅。企业买的不是多少个座位,是多少次调用。以前买软件签的是人头,现在买智能签的是工作量。
这解释了一个乍看奇怪的细节:企业版用户里没用Claude Code的,月均支出不到75美元;把Claude Code用起来的那批人里,花得最多的5%,月支出是前者的20倍。同一款产品,两个用户群差二十倍,一个只是在聊天框里问问题,另一个已经把模型塞进了写代码、跑测试、改bug的流水线。
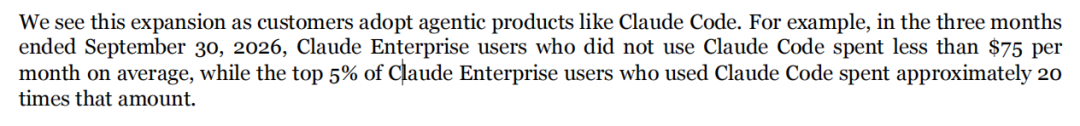
以前SaaS的天花板是“企业里有多少员工愿意付费使用它”,这类产品的天花板是业务量。这是真实的商业变化,也是高倍数估值能讲出口的唯一理由。
硬币反面同样清晰:收入跟着调用量走,客户用量一旦停滞,增长就停了。招股书措辞很克制,许多大客户没有长期合同,或合同期限较短,支出水平可能逐期波动。
定价定的是曲线,不是公司
整份招股书只有一个数字值得反复看:算力与基础设施费用占收入的比例。
那条从2.5倍降到0.5以下的曲线,是整个估值叙事的引擎。华尔街给的价格,不是买今天的利润,是买这条线继续往下走。智能越做越便宜,用量就越铺越开。
引擎有个物理约束:算力要提前12到18个月订,费用在那一刻锁定,收入在后面才慢慢长出。中间那段,全靠增长去填。
承诺有多硬?谷歌和亚马逊那两份都写了用不足要补差额,微软那份是不管用多少都得付。但不是全焊死,和SpaceX.AI那份留了退出通道,初始锁定期结束后,提前90天通知就能终止。这是整张合同网里少见的活口。
所以“押上十年”要打个折。真正的问题不是它签了多长,是增长减速那天还剩几份能松手。
曲线讲的是钱怎么花,还有一件事讲的是权怎么分。
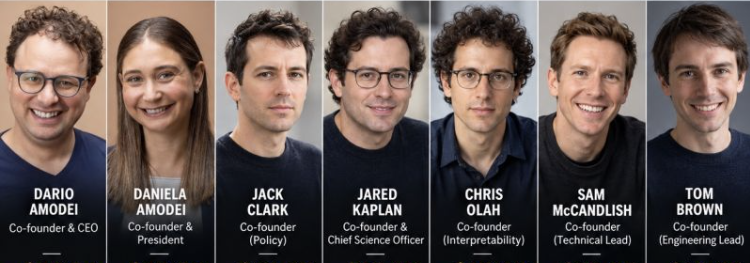
七位创始人留了一手。带头的是CEO达里奥·阿莫迪,2021年带着六位同事从OpenAI出走,五年后把公司做到了2万亿美元的估值门口。
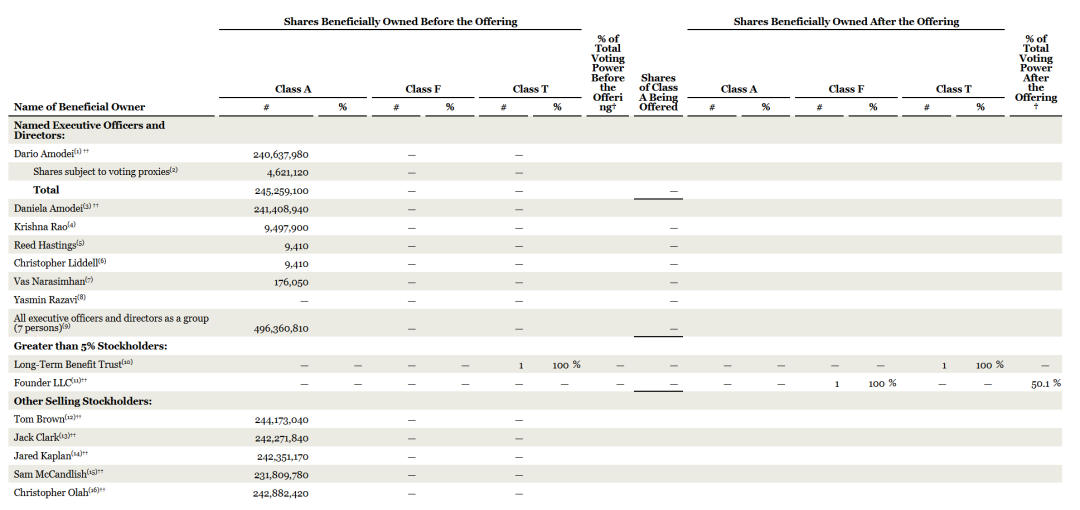
创始人用一股没有经济权益的F类股,锁住50.1%的投票权;长期利益信托用一股T类股,握着董事会多数席位的选举权。你买得到分红权,买不到方向盘。这套结构放十年前会被骂,现在被写成“防止短期资本绑架长期目标”。
赌注先摆上桌
这笔IPO的重量,不在募了多少钱,也不在2万亿能不能站住。它第一次给“智能的边际成本”标了价。如果那条从2.5倍降到0.5以下的曲线能继续往下走,Anthropic就是新一代基础设施;如果它在半路拐平,这335页文件就成了这轮热潮最精确的计价器。
开头说,这335页里讲业务只有64页,讲风险有94页。读完会发现,真正值得看的不是那94页警告,是中间那几张合同表。风险写得多,是态度;合同签得狠,才是生意。
至于赌局谁付钱,公告最后一行还空着:发行股数和价格区间,待后续文件更新。
招股书从不回答未来。它只是把赌注先摆上桌。