本文来自微信公众号: 凤凰网财经 ,作者:凤凰网财经
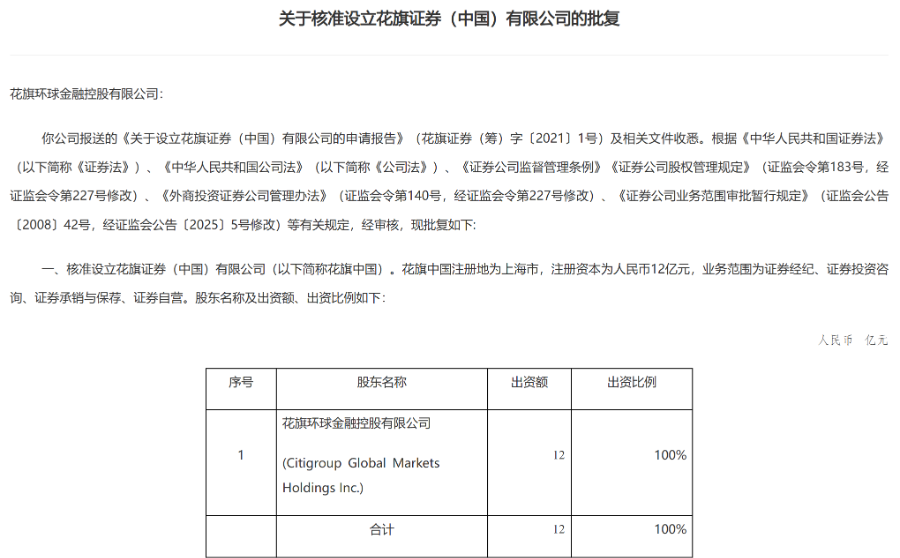
10月23日,证监会一纸批文落地,花旗证券(中国)正式成为国内第七家外资独资券商,为了这张牌照,花旗等了整整五年。而它的进场,更像一个信号,华尔街对中国市场的态度,已经完成了一百八十度的转弯。
就在两三年前,“外资撤离中国”还是圈子里的主流叙事,如今剧情彻底反转:摩根士丹利的投行家为中企定价连熬几个通宵,年假都临时取消;摩根大通中国营收连续两年保持20%增长,员工数八年翻了一倍。
从避之不及到扎堆进场,华尔街的急转弯背后,是中国资本市场端出的一桌新蛋糕。这一次,他们赚的不再是地产与城投的旧钱,而是科技、AI与中国制造出海的新红利。
01
这波行情不像反弹,更像扩张
今年夏天,摩根士丹利香港办公室的灯光经常亮到凌晨。
知情人士透露,几位资深投行家连续熬了好几个通宵,连提前规划好的一周年假都临时取消,只为给一家中国科技巨头的大额售股项目敲定最终定价。
这样的忙碌,正在整个华尔街圈子里重演,数字最能说明热度。
摩根大通来自中国的营收,过去两年每年稳定增长20%,管理层定下的目标是2030年前把在华业务规模再翻一倍;瑞银去年在华营收同比大涨43%,创下历史纪录,甚至罕见地获邀在北京金融街论坛主持资本流动专场,过去这种级别的主场机会,过去很少落到外资行头上。
撑起这份繁忙的,是港股IPO与跨境融资的爆发式行情。
普华永道数据显示,2026年上半年香港IPO集资额达2100亿港元,同比增长92%,创下近五年同期新高,全年有望冲击3800亿港元,稳居全球前三。截至9月下旬,港股年内已有110家企业上市,募资总额超过3700亿港元,较去年同期增幅超过150%。
和2021年那轮互联网牛市不同,这一轮的主角彻底换了。支撑市场的不再是平台公司与地产企业,而是AI、半导体、新能源与先进制造的硬科技公司。
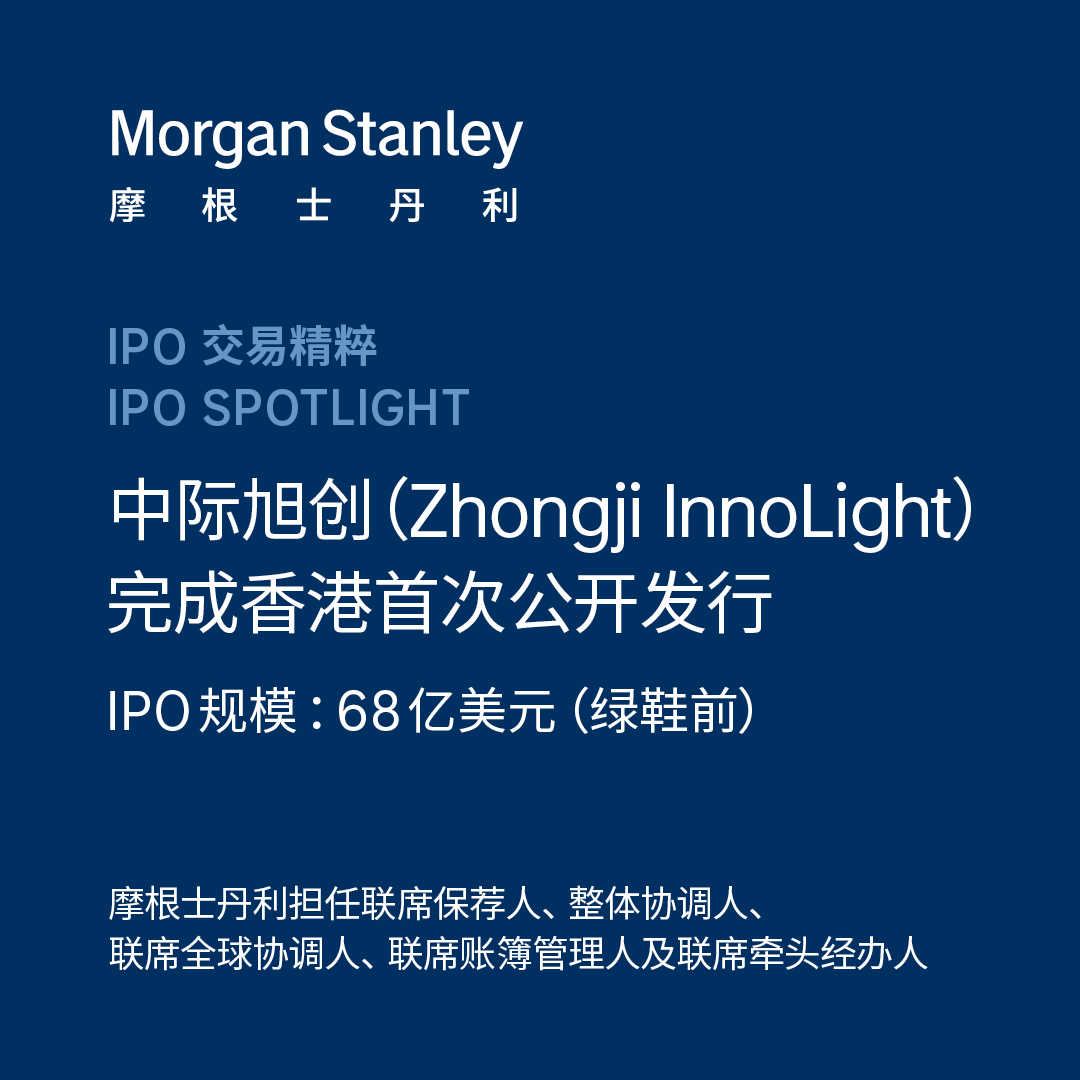
从宁德时代到中际旭创,从澜起科技到Momenta,每一个百亿级标杆项目背后,都站着高盛、摩根士丹利、摩根大通的身影。
彭博汇编的数据显示,仅今年7月,中国企业海外售股规模就达到创纪录的240亿美元,年内离岸股权交易累计突破900亿美元,创下2021年以来新高;中国相关并购规模攀升至4190亿美元,同样是五年新高。
一位美资银行的股权资本市场负责人坦言,今年的增长开始“不像周期性反弹,更像结构性扩张”。在他看来,上一轮行情靠的是流动性与估值泡沫,这一轮背后是中国产业升级的真实推力——比亚迪、宁德时代、字节跳动这批公司正在长成真正的跨国企业,它们的海外融资、跨境并购与全球资金管理,天然需要华尔街的全球网络。
02
外资抢的不是同一块蛋糕
很多人看到第七家外资独资券商落地,第一反应是“狼来了”。
但真正扒开业务结构就会发现,外资券商和内资头部券商,抢的根本不是同一块蛋糕。截至2025年末,16家外资参控股券商合计营收占全行业比重还不到2%。七家独资券商的注册资本加起来约132亿元,还比不上一家中型内资券商的资本金规模。
体量悬殊的背后,是两套完全不同的生存逻辑:内资券商走全牌照、重资本路线,依托线下网点覆盖零售客户,靠经纪业务打底,两融、自营与本土投行为利润核心,政企资源与渠道优势根深蒂固;外资券商几乎集体避开了零售、自营这些高资本消耗、强本土属性的赛道,主攻跨境投行、QFII机构经纪、场外衍生品与跨境财务顾问等精品业务。
换句话说,内资守的是本土基本盘,外资做的是跨境增量生意,这一点在经纪业务上体现得最明显。
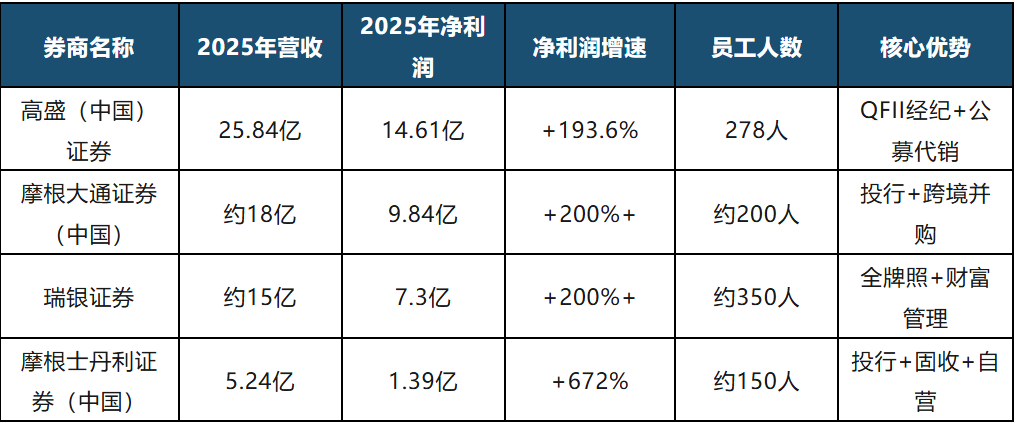
高盛(中国)证券去年经纪业务手续费净收入超过17亿元,摩根大通证券也有13.9亿元进账,看起来数字不小,但基本都来自QFII与北向资金的机构交易服务,它们是海外长线资金进入A股的通道,而不是和内资抢散户的佣金。
投行业务也是同理。花旗拿到境内承销牌照后,真正打通的是“境外承揽+在岸执行”的跨境闭环,服务的是跨国企业来华融资、中资企业出海布局的双向需求,和中金、中信在本土IPO上的直接竞争十分有限。
今年香港前五大IPO里,高盛参与了四个,但几乎都是联合中资券商共同承销,分工清晰:中资对接发行人与本土监管,外资对接全球长线投资者。
除了券商牌照,华尔街的布局早已延伸到资管、财富管理的全链条。公募赛道上,摩根资产管理的在管规模已经突破2400亿元,贝莱德、路博迈、摩根士丹利基金等机构先后完成独资化,产品线从权益、固收延伸到量化、跨境FOF,贝莱德更是成为首家拿到QDII资格的新设外资公募。
企业服务端,花旗目前在为200多家跨国公司运营在华资金池,帮助投资者进出中国的业务规模增长了近50%。用花旗中国区CEO张文杰的话说,自己“正坐在甜蜜点上”,因为“中国处于所有资金流的中心”。
03
投资中国是外资的必答题
当然,这轮回暖并非没有隐忧。
中金、中信等中资头部券商正在快速崛起,多数AI相关IPO的主导权已经握在中资手里。
合规审查依然是悬在头顶的剑,敏感赛道的项目外资只能作壁上观,更不用说A股特有的T+1交易机制、散户主导的投资者结构,让华尔街成熟的多空策略与估值体系屡屡水土不服。
去年初美国对外投资规则出台时,华尔街也曾集体紧张过一阵。但随着财政部明确公开市场投资、部分可转债与IPO的豁免范围,相当于给行业画出了清晰的“雷区地图”。
一位美资行内部人士说,现在项目的内部质询少了很多,风险还在,但大家已经把它当成“做生意的成本”,而不是“刹车的理由”。
没有人愿意轻易离场,因为没人承担得起错过中国的代价。高盛2025年在华净利润14.6亿元人民币,听起来不少,但放在其全球170多亿美元的净利润里,依然只是零头。
中国本土券商的总利润,是16家外资同行的51倍。但正如前中投公司高管马文彦所说,没有一家大行敢轻言退出,因为“一旦离开,可能就永远被关在门外”。支撑这份判断的,不只是短期的IPO行情,更是中国经济转型与资本市场开放的长期逻辑。
一方面,中国是除美国外唯一拥有完整AI产业生态的经济体,先进制造、新能源、生命科学的产业升级还在持续推进,由此催生的跨境融资、全球配置需求是长期的;另一方面,从独资券商牌照落地,到债券通、互换通持续扩容,再到募集资金使用规则不断放宽,制度型开放的方向没有变,给了外资稳定的预期。
更底层的逻辑是,在全球资产剧烈波动的当下,人民币资产与全球市场的低相关性,以及中国上市公司盈利的修复韧性,正在让中国从“可选项”变成全球配置的“必选项”。
贝莱德对外披露,其代表全球客户投资中国的总敞口已经超过2000亿美元;OMFIF的调查显示,全球75家央行里,有三成计划在未来十年增持人民币资产。
摩根大通中国区联席主管Alan Ho的一句话,道出了华尔街集体回头的本质:“地缘政治很复杂,但中国是世界第二大经济体,包括我们在内的许多公司都需要在这里参与和竞争,想成为真正的全球玩家,就不可能不在中国。”
如今的投行通宵、牌照落地、资金回流,剧情反转的背后,从来不是华尔街突然“爱上”中国,而是资本永远会流向有增长、有机会的地方。
当中国制造转向中国创造,当本土企业走向全球舞台,资本市场的双向开放就只会向前,不会后退。
华尔街的蜂拥而至,是对中国产业韧性与市场潜力的投票。