本文来自微信公众号: AI超维度 ,作者:北京汉·索罗
10月28日,SK海力士公布第三季度业绩:营业收入104.62万亿韩元,营业利润83.33万亿韩元,营业利润率接近80%。
就在两周前,存储股刚经历了一轮暴跌。截至10月15日的五个交易日里,海力士的股价跌了26%,市场把原因归到长鑫存储的技术进展,以及2029年可能出现的供过于求。
一位资深二级市场投资人却认为,问题不出在内存厂的供给端,而出在买内存的客户身上:云厂商和模型公司一边要承受内存的涨价,一边又在大建数据中心。两笔巨额支出同时流出,如果AI业务赚回来的钱跟不上,一旦客户兜里的钱见了底,那就没有能力再继续接受高价格,内存厂的高利润成不了多久。
他代表的是市场上一派重要的质疑声音:内存厂今天的利润越高,下游客户承担的采购成本就越高。而这样的支出,下游能否一直付得起?
投资人到底在担心什么
内存厂这一轮赚钱有多快,看两家公司的利润就知道:海力士三季度的营业利润已经是一季度的两倍多,美光刚过去的一个财年,营业利润涨到了上一年的十倍多。利润涨这么多,靠的主要是涨价。美光这一年卖出去的DRAM只比上一年多了两成多,平均售价却涨了约180%。
这位投资人认为,上游赚到的利润,就是下游多付的成本。他估计,主动接受涨价的客户不到一半,手机等消费电子厂商更多是在被动承受。涨价总有一个下游承受不了的上限,这个上限取决于下游手里还有多少钱。
下游客户中,云厂商是这位投资人重点在看的,他把它们比作房地产开发商:先花大钱盖楼,盖完了就坐在那里等回本。云厂商先建数据中心、买GPU和内存,再靠出租算力一点点收回投资。账面上的订单再多,云厂商也得按时支付设备款、利息和下一轮的资本开支。
云厂商多久能回本,要看租用算力的模型公司付钱有多快。所以他把OpenAI和Anthropic的收入增速,看作整条链的根基。模型公司的收入一旦放慢,云厂商的回本时间就会拉长,新的资本开支和融资也就更难维持。到那一步,云厂商就会回头找内存厂,要求降价、少买,甚至重谈长期协议(下称长协)。
AI超维度在此前的文章《内存厂还会有周期吗?》里提出,照付不议的长协正在改变内存行业暴涨暴跌的老规律。但这位投资人不认同。他的理由是,供应链的上下游实际上是一体的。内存厂不会眼看着客户被拖垮,因为客户垮了,内存厂以后的订单也没了。过去存储行业的经验是:客户经营困难时,往往会要求降价、减少采购,甚至违约;供应商就算打官司拿到赔偿,原本期望的高价销售也很难全部兑现。
因此,在他看来,长协只能推迟降价和削减采购的时间;客户一旦付不起钱,合同约定的收入仍可能无法兑现。过去长协未能阻止周期下跌,也是他不信任这轮长协的原因。
在他的判断里,下游资金吃紧,要过一段时间才会体现在内存厂的利润上,但股价会走在前面。因为看周期股,看的是毛利率还处在高位的时候,增长有没有开始放慢,也就是利润的二阶导。他判断,DRAM的二阶导已经变负,所以财报还没出来,他就已经看空存储股。
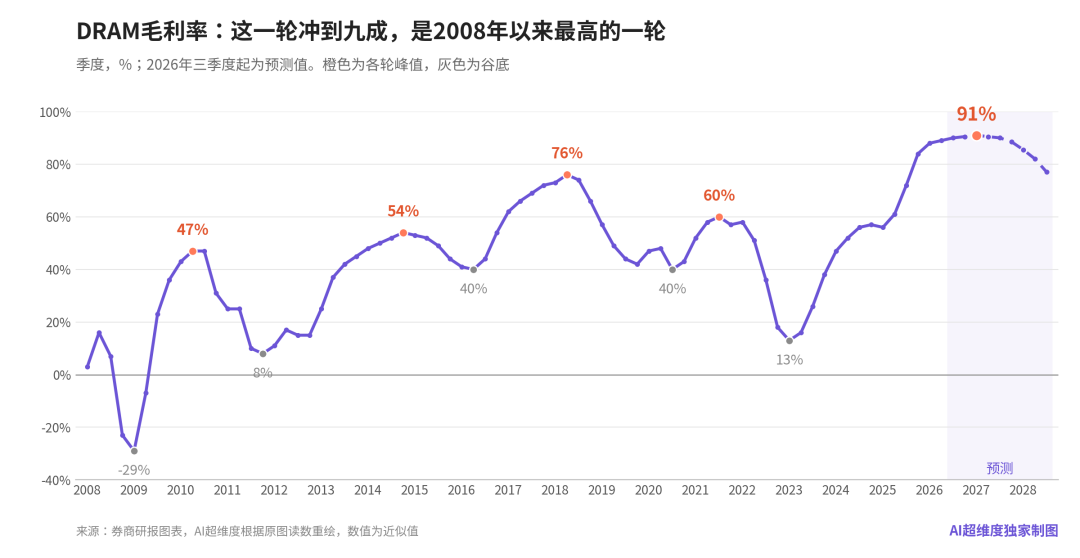
DRAM毛利率,2008年一季度至2028年三季度,2026年三季度起为预测值。AI超维度根据伯恩斯坦研报重绘。
说到底,他看的不是内存厂自己,而是资本在整条产业链里怎么一层层流动——终端客户付钱给模型公司,模型公司按月付租金给云厂商,云厂商付货款给内存厂。沿着这条链倒推回去,他所有的担心最终都会落到同一个变量上:像Anthropic和OpenAI这种模型公司的收入,能不能追得上整条链上已经发生的、天文数字般的资本开支。
Anthropic的收入放缓,会是多米诺骨牌倒下的第一张吗?
10月14日,路透社报道,Anthropic三季度的收入约168亿美元,环比增长45%左右;按招股书,它二季度的环比增速还有144%,一个季度增速掉了将近100个百分点。第二天,韩国综合股价指数暴跌7.57%,盘中一度触发熔断,海力士跌了约11%,三星电子跌了约9.5%。Anthropic是AI收入的风向标,它的收入涨不动,租用的算力就会减少,云厂商就会少建数据中心、少买GPU和服务器,内存厂的订单也就跟着少了。
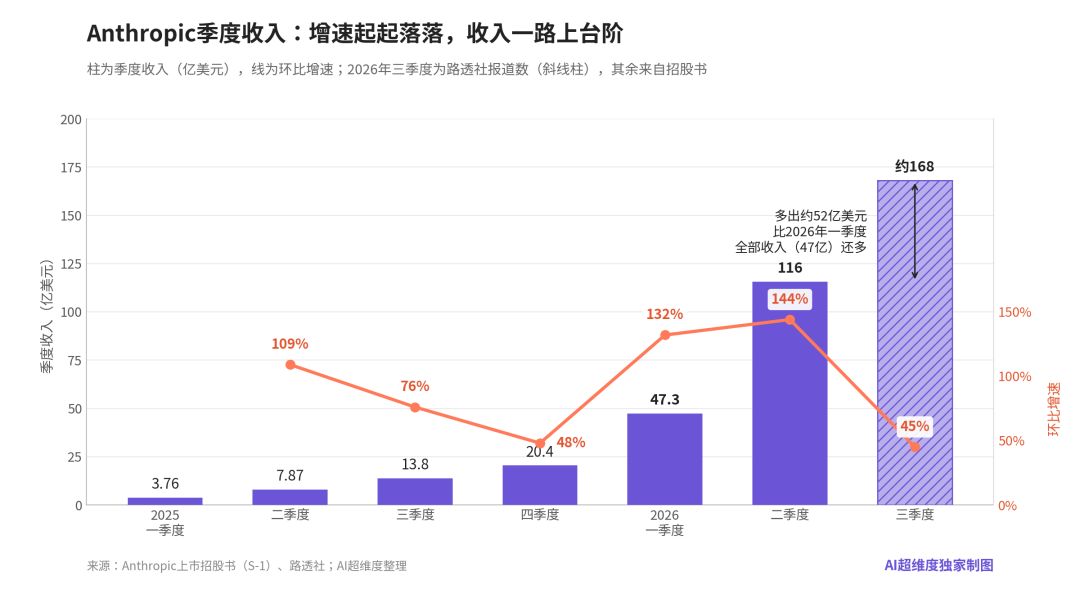
Anthropic季度收入与环比增速。2026年三季度为路透社报道数,其余来自招股书。
AI超维度通过分析Anthropic的S1文件,发现:它的增速下降,主要还是因为大数效应。如上图所示,一季度收入只有47亿美元左右,二季度收入增加约68亿美元;三季度的基数扩大到116亿美元,收入增加约52亿美元,环比增速降到45%。放到同样的收入规模上比,2023年AI算力需求爆发时,英伟达的季度收入做到181亿美元,环比增长34%,当时已经让市场大吃一惊;如今Anthropic的季度收入到了168亿美元,环比增速还有45%,比当年的英伟达还快。
与此同时,我们还关注到Anthropic的用户粘性高得吓人。截至9月底,它的净收入留存率约为900%。净收入留存率是拿同一批老客户今年的花费和一年前比:Anthropic的老客户,一年前花1美元,现在花9美元。更值得一提的是,它们的财富500强客户,三季度花在它身上的钱,平均还不到各自支出总费用的0.1%,也就是说往后在Anthropic身上的花费提升还有很大的空间。
而真正值得我们关注的是,今年上半年,Anthropic的算力费用达到89.45亿美元,比去年同期增长283%。去年上半年,Anthropic每花1美元算力,只能换回约0.5美元收入;到了今年上半年,1美元花费能换回约1.8美元了。算力投入的资金来源也随之改变:去年,算力成本有一半要靠外部融资覆盖;今年,经营收入已经足以覆盖算力成本。
单位算力的收入高于成本,意味着扩大算力就是一笔正回报的投资。即使Anthropic的收入增速从144%掉到45%,改变的也只是增长速度,而不是这笔账本身。只要ROI大于1,模型公司就有动力继续扩算力采购。而如果这种"单位算力带回更多收入"的势头延续下去,从模型公司、云厂商到内存厂,这条链上的订单会越来越多地由终端客户的付费来支撑,对资本市场融资的依赖也会慢慢减轻。
所以,如果市场仅凭Anthropic的百分比增速放缓,就推断出内存需求即将转弱,恐怕低估了模型商业化的增长潜力,也低估了整个AI产业链持续扩张的能力。
只不过,Anthropic的收入,不管是按调用量计费还是按订阅收费,都是一个月一个月进账的,它付给云厂商的算力租金也按月结算。而数据中心、GPU和内存,则要云厂商提前一两年花钱建好、买好,靠之后几年的租金慢慢收回。这中间存在一个时间差,需要由云厂商先垫付资金。因此,即使模型公司收入增长,也依然绕不开一个问题:云厂商能否持续拿出资金,支付眼下的建设和采购。
换句话说,Anthropic的收入曲线只是这条链的第一道关口,走完这一关,真正的考验才刚刚开始。云厂商手里那370亿美元的自由现金流和3260亿美元的融资,究竟能不能把内存厂的高价撑到2027年之后。下一篇我们专门算这笔账。