本文来自微信公众号: 海豚研究 ,作者:海豚君,原文标题:《Meta:主业 “松了口气”,Muse 的细账还悬着?》
大家好,我是海豚君!
和上季度的尴尬答卷相比,这次Meta交出了一份让资金松了口气的成绩单:主业收入、剔除一次性费用后的利润、四季度指引全面超预期;短期支出上也没有因为Muse给出夸张的指引。
不过这次对市场同样非常关心的27年指引问题,定量数字说得不多。同时股权融资预期也会让多头资金在乐观预期下保持一份清醒。
Meta一般在电话会之后还会做一个call back小会,海豚君稍后看看是否有增量的重要信息,纪要也会整理出来,感兴趣可以关注我们的社区动态。
具体来看核心要点:
1.主业基本盘夯实:Q3总营收+26%,小超预期,Q4指引730-760亿美元,中位数达标买方预期。
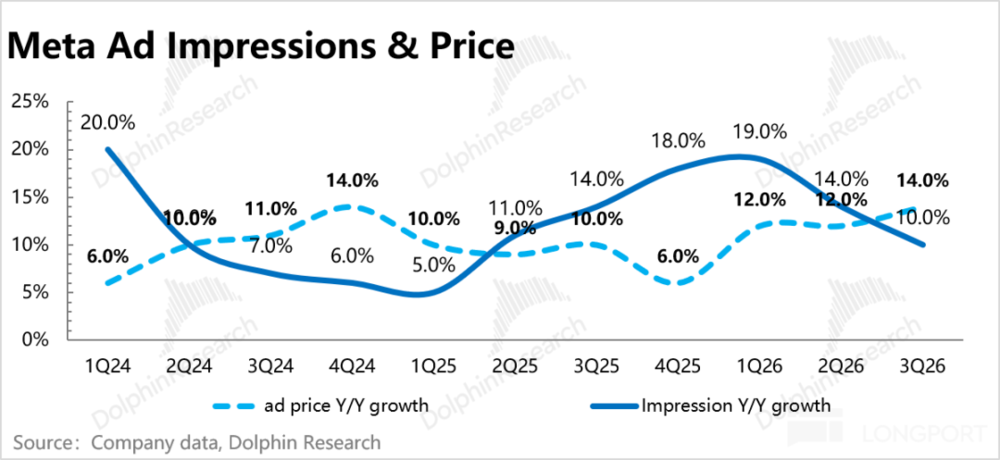
增长主要靠广告单价驱动(+14%),这已经是连续第三个季度加速,GEM、Andromeda、生成式召回等推荐和广告模型都给出了量化的转化提升,继续支撑Meta的广告AI回报叙事。
Q3整体广告行业在世界杯、政治广告带动下,本身景气度就不错,因此Meta的表现更多体现的是其核心竞争优势的稳定。
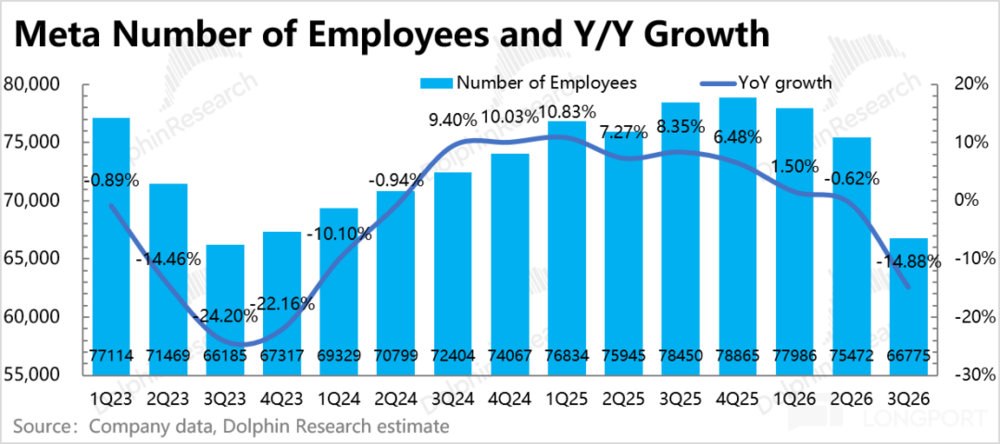
2.裁员提效对冲AI投入折旧:Q3经营利润率在剔除99亿多州和解费(青少年社媒成瘾、儿童隐私等诉讼)之后,守在了35%的水平,环比反而回暖。这似乎与AI投入带来折旧成本增加的趋势相违背,实际上是减员15%带来的效率提升抵消了折旧增量。
全年Opex指引只是增加了和解费,并未做其他的提升,隐含Q4经营利润率中位数为33%,相比Q3还是略有走弱,体现AI投入对利润压制的方向性未改。
管理层没有给出27年的Opex指引,但随着Muse、云租赁业务的开展,以及Meta自己的算力部署规划,今明两年都将是投入高峰年。而短期上Muse变现起量较慢,海豚君预计28年才能看到有意义的增量,因此折旧对利润的侵蚀还将继续放大。
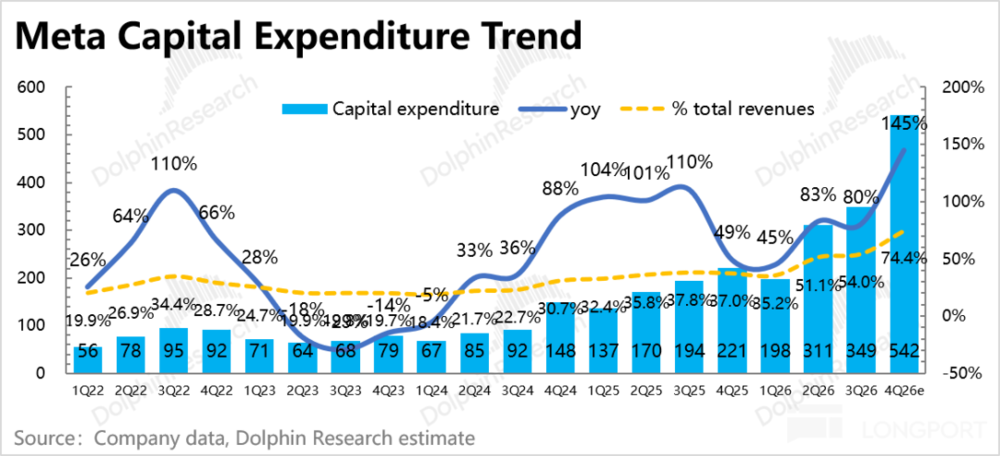
3.Capex Q4年化上2000亿:Q3 Capex为349亿,低于预期,但四季度要补课。全年指引下沿小幅提升,隐含四季度Capex中位数在540亿,季度年化后未来一年预计超2100亿,这与大部分机构预期差不多,还有更激进预期在2300-2500亿区间。
管理层对2027年的表述则是“仍在制定预算,但会继续激进投入,支持核心业务和新AI项目”,并表示现有及在建产能能够在模型训练、主业增长和新产品之间灵活调配。老扎在电话会上强调要在未来几年建设能服务10亿以上用户的算力。
目前市场的分歧在于,Muse带来的算力需求,是否纳入原先的算力部署框架之下(明年14GW),还是短期进一步需要额外新增。
海豚君认为大部分应该在原先的算力部署框架之内,但若Muse持续爆火超预期,还是需要额外新增:
Muse并非Meta心血来潮的神之一笔,而是老扎说了两年多的AI叙事,内部早就获得了T0级别的资源倾斜。年中在云租赁业务开展、明年底14GW算力供应的部署计划被媒体报道之前,就已经传出个人AI助手延迟发布的问题,现在我们知道是Muse发布前对用户授权安全方面的问题做了定向优化。
因此随着Muse用户渗透越来越高,在原先Capex投入预期上,不用大幅去往上拉数字。但Muse很可能会挤占云租赁业务所需的算力供应,从而影响到短期27年单位算力的ROI数据(出租算力变现率更高)。
以及若未来Muse持续火爆,比如MAU冲到20亿以上(对应DAU 5亿以上),那么所需算力要把Meta这两年的储备几乎用满了,老扎口径是目前按10亿MAU产能去规划,超出管理层的设想的话,那Meta近两年的算力建设规划肯定不够了。
因此明年Capex预期2200亿,有潜在上提的可能,一切源自Muse是否“超量”,和公司还想不想稳定去做云租赁业务。
4.Muse交出首次成绩单:目前Muse上线约六周,美国和加拿大用户合计超过1000万;用户粘性上,约25%用户会每天使用。
购物是Muse用户第一大使用场景,超过25%的周活用户用Muse购物,平均客单价超过200美元。管理层预计一年内算力成本效率提升10倍以上,并表示会比以往“先增长后变现”的打法更早推进变现。
对比海豚君此前的假设——30%的MAU购物渗透+年均500美元的客单价(原文回顾),Muse实际表现超海豚君预期。当然能否真正兑现落地,还要看后续用户渗透情况,也就是MAU规模的扩张进度。1亿用户与10亿用户所能带来的变现价值之差,要远远超过10倍。
5.融资安排有框架、无细节:按照当前的节奏继续投入下去,明年Meta现金流全年口径转负是板上钉钉。同时其净现金情况,按照严格定义下计算(现金+短期投资-长短期有息债务),也不容乐观,因此市场对Meta的融资预期一直存在。
但市场需要的增量信息是关于融资安排的细节。这次披露的信息,主要是定下了后续的融资方式(目前今年已进行的融资:表外合资300亿、公司债250亿),非继续发债而是新设无投票权的C类股以作未来增发用(加息后债权融资成本上升,本身Meta账面健康度也在下降,因此发债的利息优势已经缩小)。
C类股的这次分红,以“每持有1股A类或B类送1股C类”的股票股利形式向全体股东派发。
此次分红的实际效果相当于1拆2,C类股票在2027年1月19日生效交易分红后理论上股权结构不变,但公司也承认,C类股票可能会相对A类股折价,那么在后续的融资发行中,不仅本身增发有稀释,并且同样的融资额需要发更多的股票,这样就还是会对原股东的稀释更多。
公司暂时没有具体的融资计划,C类股票未来主要用于募资、员工薪酬和并购,同时不稀释扎克伯格的投票权。因为有老扎控制权的限制,因此理论上在原有结构下,公司最多能融约7000亿美元股权,扎克伯格的投票权才会跌破50%,侧面说明了潜在融资规模的上限。
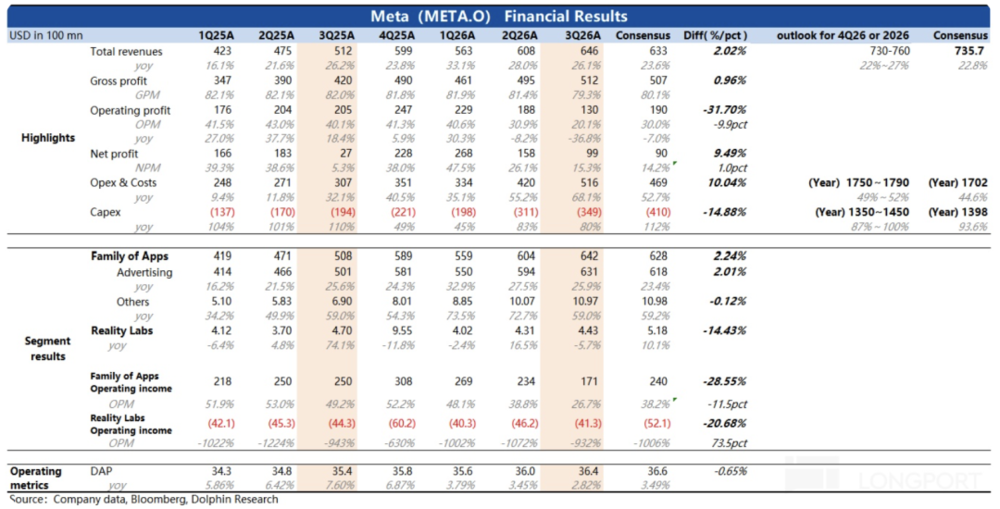
6.业绩指标一览
海豚君观点
Q3一句话总结:广告主业依旧强劲、费用控制也比预期好,Muse给出了“如何变现、尽快变现”的信号,但2027年的ROI账单细节仍然悬而未决,这可能也被一些多头资金所“诟病”。
上季度海豚君说,资金最想看到的是“AI投资回报的轨迹变清晰”。这个季度,除了广告基本盘的稳定可以继续讲AI对广告拉动的叙事,以及剩余算力做云租赁外,三季度Meta主要在ToC变现和支出端控制两个方面来进一步厘清AI ROI轨迹。
1)Muse给出了变现路径。这次管理层强调了购物场景的重要性,并明确表示“按促成的交易向商家收费”是主要模式,而且要尽早推进。这符合海豚君在9月初Muse上线热评中的观点——Muse的订阅收入不会太多、单用户成本很高,真正的变现要靠交易抽佣。
2)支出端控制好于预期,直接体现就是减员了15%,三季度剔除一次性费用后的总费用增速明显低于市场担心的水平。
此外,关于Muse是否需要占用计划之外的算力问题,Q3财报也给了答复——全年Capex并未做明显提高,虽然27年情况不确定,但说明至少短期来看,Muse的算力占用已经在计划部署的算力框架之内。从增速上看,今明两年都是投入高峰年。
但如果Muse火得超出想象,比如大于管理层所设想的10亿用户,那么这个算力产能就需要在现有规划基础上再额外新建了。而C类股的设立,本质上就是在为这笔投入提前准备融资渠道。而不定期的增发融资安排,也在制约多头资金的积极情绪不至于太亢奋。
以下为详细内容
一、主业基本盘夯实,支撑AI回报叙事
三季度总收入646亿美元,同比+26%,比彭博一致预期高2%,也高出公司指引上限(640亿)。
其中广告收入631亿美元(+26%,固定汇率口径相同),量价拆分为:广告展示量+10%(比预期低约2个百分点),单广告均价+14%(比预期高约3个百分点)。
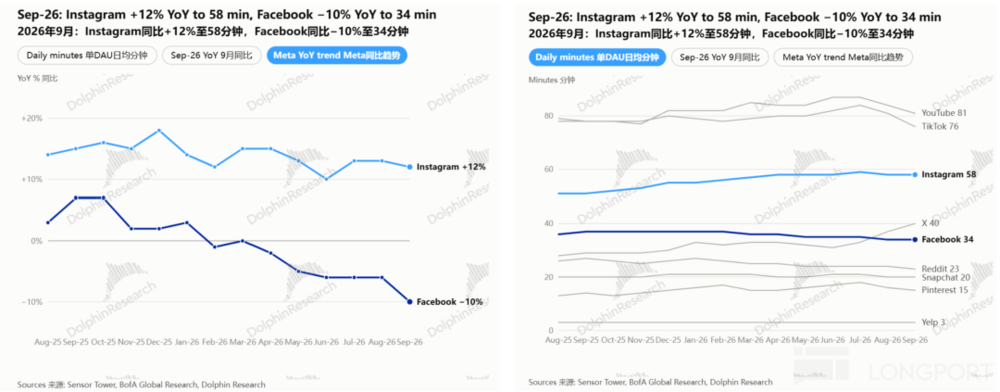
量在放缓(用户流量仅增长3%、Facebook时长下滑)、价在加速,背后是行业景气度不差下,AI推荐和广告投放效率提升给Meta带来的更多定价优势。
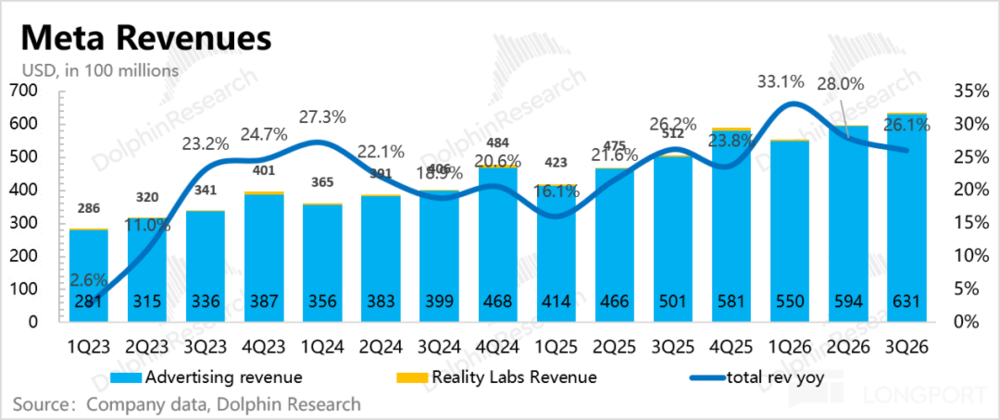
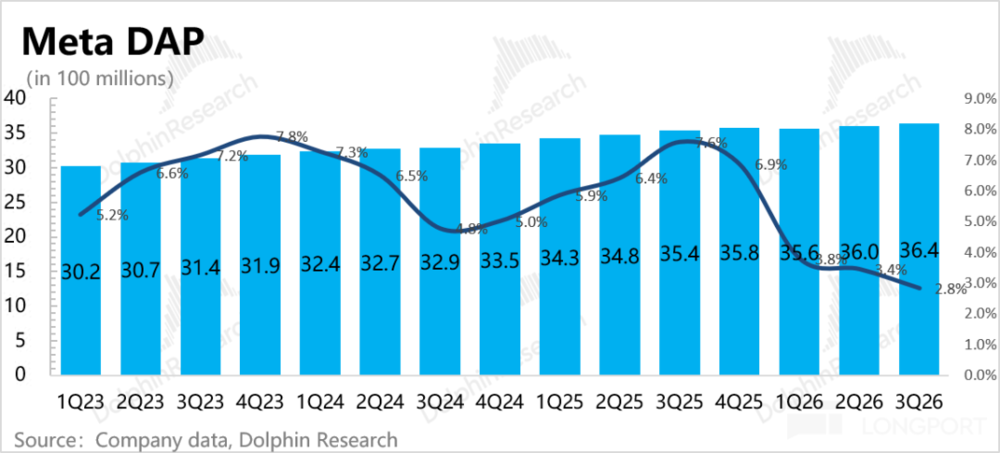
四季度指引高于买方预期:指引收入730-760亿美元,中位数745亿,同比+24%,比一致预期高1.3%;上限760亿,高于财报前买方普遍预期的740-745亿。这是这次财报最让资金放心的一点:在Q4世界杯退坡后(据调研,对行业带来的提速有合计4pct),主业的增长动能并没有像市场担心的那样明显减速。
二、裁员提效对冲AI投入折旧
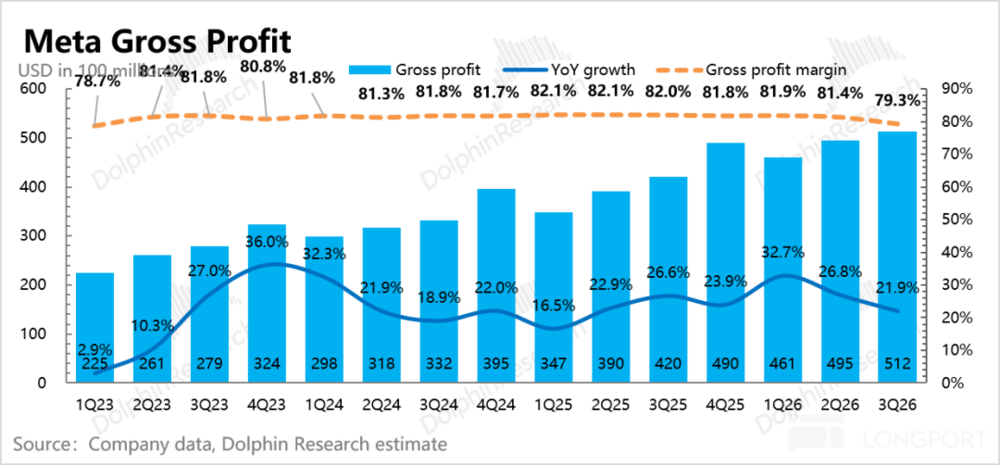
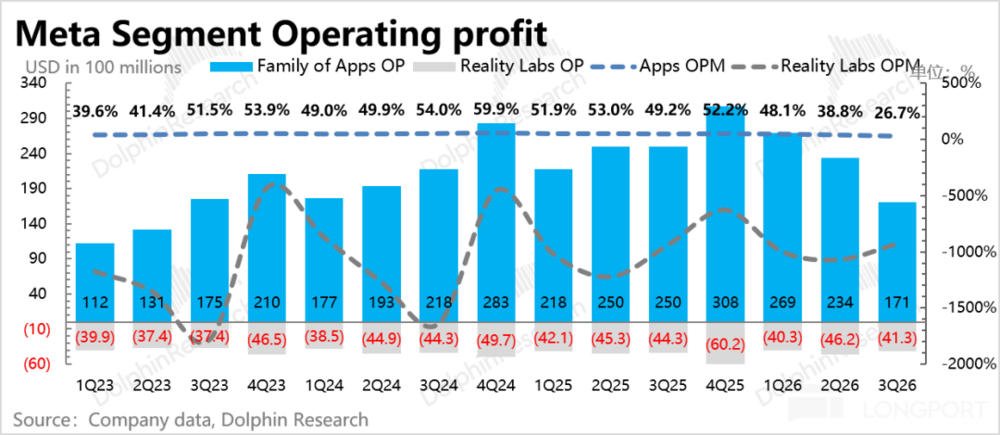
剔除100亿和解费用后,Q3经营利润率守在35%,比一致预期高3个百分点,但和去年同期40%的利润率相比,仍下滑了近5个百分点。按指引算Q4隐含利润率在33%,环比也有下降,说明AI投入侵蚀利润的大趋势不变。
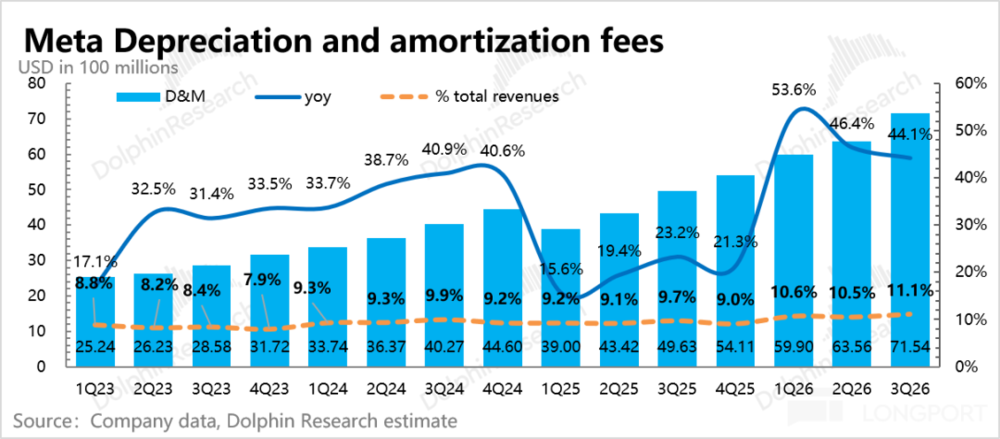
细分来看,主要是核心主业的经营费用在裁员带动下,直接绝对值环比下滑,费用率也有所下降,从而对冲了折旧成本同比44%、环比11%的增量。
三季度资本开支349亿美元,比预期低不少,但主要是投入的时间节奏问题,全年指引下限提高了50亿,区间收窄至1350-1450亿美元。这样倒推下来,四季度投入492-592亿美元,按中位数算年化超2100亿,这也是目前市场打入的27年Capex预期。
三季度自由现金流-21亿美元,是近几年首次转负,预计27年全年口径仍是负现金流,这也倒逼了Meta的后续融资需求。
三、Muse首次交出“成绩单”,定下抽佣为主变现
Muse上线约六周,美国和加拿大用户超过1000万,约25%的用户每天使用。
据Sensor Tower等第三方数据,美国DAU250万,日下载30万。海豚君认为,因为有WhatsApp、Instagram导流,DAU本身很容易做大。
所以留存表现才更关键,真正的难点是把用户的好奇心变成每周3-5次的习惯性使用:目前有平台监测Muse14天留存率约20%,稍微低于ChatGPT,海豚君觉得其实表现相对一般。
其中购物是用户第一大使用场景,超过25%的周活用户用Muse购物,平均客单价超过200美元。管理层预计一年内算力成本效率提升10倍以上,并表示会比以往“先增长后变现”的打法更早推进变现。
但27年仍然是成本投入为主,Muse的成本除了推理算力占大头外,还有就是CPU沙盒,具体硬件结构以及增量成本测算,海豚君在此前有过讨论(见长桥App)。
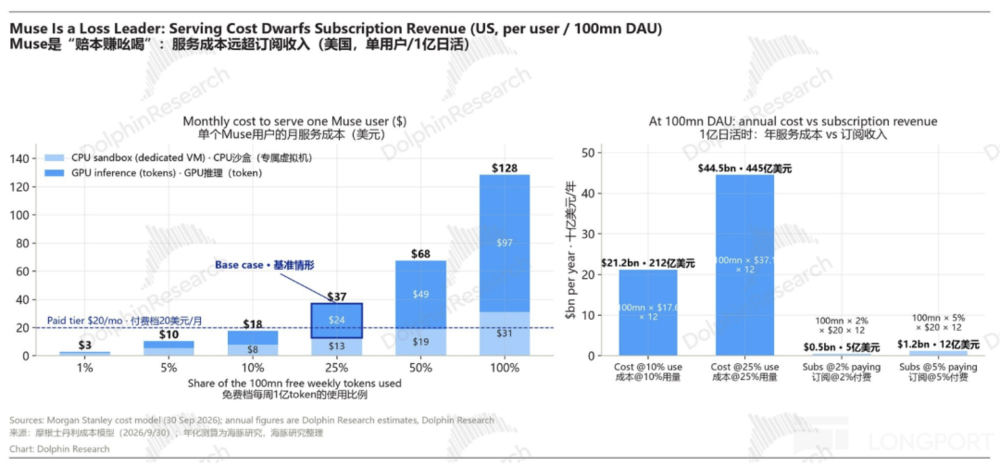
目前机构预估,以25%的额度耗量来算,Muse单人运行成本大约为30美元/月,满额度就有点夸张,需要到120美元以上。不过考虑到Meta大量CPU是自建或议价租来的,实际成本会更低。因此结合调研信息,以50美元/月/人的口径算,偏中性合理。
但这个成本仍然高出普通用户20美元的套餐价格,所以订阅不是直接变现的主要手段,抽佣才是。
Muse这笔账的另一端还有算力Capex的前置投入。虽然Muse的算力需求大概率在Meta到明年底14GW累计算力供应的框架之内,但这会直接挤压云租赁的算力供给。
还是按25%使用额度假设,机构测算每1亿Muse DAU每年大约需要1-4GW的GPU算力。若继续推演到5亿DAU,每人每周提高耗用,用掉5000万token(免费额度的50%),大约需要13GW——这相当于用满了Meta 2027-2028年已规划的新增算力(自建加租赁)。
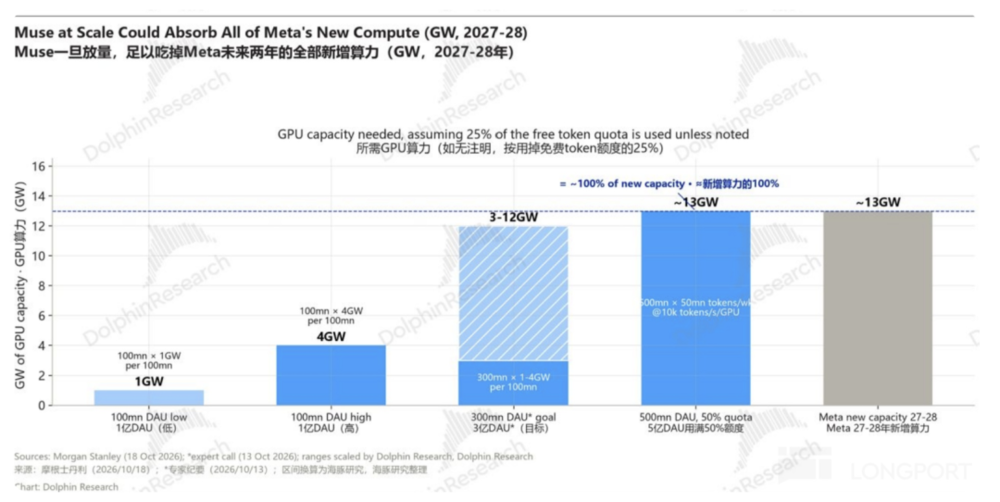
不过对于Meta这种生态型公司来说,Muse的内部账可能不是这么算的。
海豚君认为,Muse短期1-2年内的意义不在变现,而是在守住生态流量和广告护城河上——Muse记录了用户的购物、出行、订阅等意图,这些数据未来可以反哺广告推荐,也能防止ChatGPT这类新入口把用户的注意力和消费意图抢走。