本文来自微信公众号: 凌霄-科技投资人 ,作者:凌霄
看Anthropic这次上市前闭门会,最值得琢磨的反差是:营收还在猛涨,部分投资者却开始往下算估值。很多人觉得,越接近通用人工智能(AGI),今天的投入就越不必计较。但商业世界有一条硬道理:技术的想象空间再大,也不能让支付账单的日期自动往后延。
据路透社报道,10月14日的投资者会上,公司披露三季度营收168亿美元,环比增长45%,但增速较上一季度放缓;当季还实现了调整后盈利。次日报道称,部分投资者讨论约1.5万亿美元估值,低于此前约2万亿美元的预期。发行定价尚未敲定。
更早的10月6日,研究机构New Constructs甚至把它称为“2026年最荒谬的IPO”。不必照单全收这种判断,但分歧背后的问题值得拆开:AGI能创造多大的价值,与这家公司能留下多少利润,究竟隔着什么?
01
收入跑得快,
不等于现金留得住
要理解Anthropic为什么急于寻找更大的融资渠道,先得看清它的账本结构。它通过API、Claude Code和订阅等产品获得收入,也借助亚马逊、谷歌等云渠道分销。收入入口不少,关键是客户按什么方式付钱,以及这些收入能不能持续。
“按量付费”有它的波动性。客户的Token消耗会随业务高峰变化,也可能转向自研或开源替代方案。把某个时点的收入节奏折算成年化规模,不等于已经签下同样金额、不可撤销的长期订单。年化收入运行率与合同保障程度,需要分开看。
云渠道还涉及收入确认和分成。按总额确认收入,再把渠道分成列入成本,会呈现更大的营收规模;投资者最终仍要看扣除云资源、分销和推理费用后,公司留下多少毛利。不能拿收入规模直接代替赚钱能力,更不能把不同口径的收入硬放在一起比。
当技术进步带来的API降价速度,跑赢客户调用量的增长速度,高估值就会承压。向AGI迈进,模型能承担更复杂的任务,但Agent多调用几轮、反复纠错,也可能增加成本。能力进步能否改善单位经济模型,必须落到实际交付上。
02
5180亿美元承诺,
难在收入与支出错配
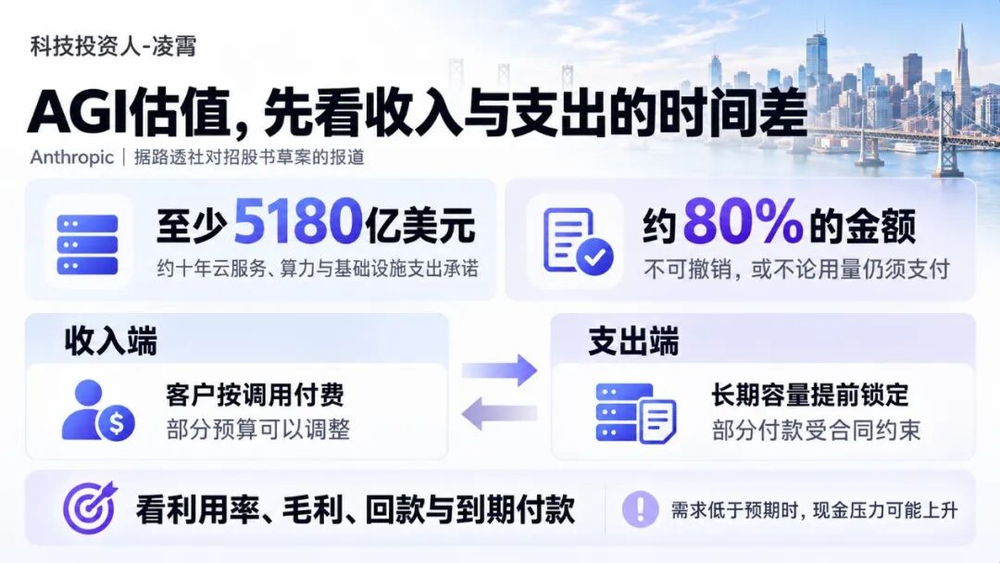
比增速放缓更值得盯紧的,是长期算力承诺。路透社依据其看到的招股书草案报道,Anthropic未来约十年涉及至少5180亿美元的基础设施等支出,其中约80%的金额不可撤销,或不论实际使用多少都须支付。
这不是一张今天全部到期的欠条,也不能直接当成当期有息债务。真正的难题是支付节奏:容量提前锁定,客户收入却未必同步锁定。如果需求低于预期,或商业化兑现得更慢,已经承诺的支出就会挤压现金调度空间。
融资结构也在把更多机构连到同一条链上。博通与阿波罗、黑石合作的算力融资平台,就是资本、芯片和使用需求相互绑定的例子。资金安排能帮助基础设施建设提速,却无法替终端客户创造付费需求;各方借款、担保和使用承诺,也要分别看清。
这是一种需要警惕的期限错配:客户可以削减部分使用预算,长期算力成本却不容易同幅度收缩。季度“调整后盈利”也不能直接证明现金流已经自给自足,还要核对剔除项目、回款、研发投入与合同付款。收入是活的,部分成本承诺却已经提前锁住了。
03
上市能补充资金,
不能替代商业闭环
媒体报道的上市窗口指向11月,具体安排仍有变数。资本市场的耐性有窗口期,融资成本、增长预期和市场情绪都会影响发行条件。但万亿美元级估值,说的是公司值多少钱,并不意味着IPO能募集同样多的钱。
上市能拓宽资金来源,也可能为早期资本提供未来的流动性。它无法一次解决十年的算力需求,更无法替代经营造血。如果发行反响偏冷,公司可能需要调整投资节奏,上下游也会重新评估扩张计划;这是一种风险传导,并非全行业必然同时失速。
资金压力与安全使命之间的张力,也不能回避。10月18日,Anthropic宣布设立公共利益基金,拟承诺5%的公司股份,尚待股东批准。这个安排回应的是AI收益如何惠及社会;前沿研发如何融资、什么时候放缓部署,则仍要落实到公司的具体治理与产品决策中。
Anthropic的IPO不是终点,而是把这种张力放到资本市场的聚光灯下。AGI可能创造巨大的社会价值,投资人仍要判断,公司的客户、利润和现金流能否支撑买入时的价格。看好AGI的未来,和接受任何一家公司的任何估值,从来都是两件事。