本文来自微信公众号: 来咖智库 ,作者:AA,编辑:G3007
如果非要找一个比大A还有意思的市场,肯定是隔壁的韩国股市。
今年它的波动大到经常霸占财经头条,以至于生育率的反弹都被人拿来和股市挂钩——总和生育率2023年是0.72,今年一季度回到0.95,而这两年KOSPI从两千多点涨到过九千点。
之前的疯狂可以看这篇:《打开你的手机,韩国政府正在帮你亏钱》。
最近翻到几条韩国的财经新闻,越看越觉得有意思。AI时代以来,第一次看到一个主权国家的GDP,几乎被五家美国公司牵动。
听起来不合理,但其实很合理。
10月22日,韩国央行开完货币政策会议,把基准利率维持在3.00%。声明里写着一句话:今明两年的实际增长率将"大幅高于"8月的预测。8月它的预测是2026年3.3%、2027年2.9%。
四天后,10月26日,同一个央行随国会国政监查材料,交了一份给议员安道杰的书面回复。议员问的是另一个问题,央行的答案是:如果美国几家最大的科技公司明年放缓AI资本支出,韩国半导体出口额将比原预测少500亿到1000亿美元,2027年GDP增速被拖低约0.4个百分点。这个悲观情景的假设之一,是韩国半导体单价下跌10%。路透社27日报道了这件事。
四天,两份方向相反的文件,都出自首尔。市场把后一份读成"韩国央行警告AI泡沫"。这个读法不算错,但只读到了一半。
01
它能预测,仅仅是预测
它是议员问出来的,不是央行主动发的。
央行交出的东西,是一套悲观情景模拟,不是政策预案。这两者的差别很大:预案意味着手里有工具,模拟意味着给定条件下的推算。
因为那个变量不在它手里。韩国央行能调利率,利率能压首尔房价、压家庭债务、压通胀,但压不动硅谷的服务器采购单。订单来源被写成五家公司:亚马逊、谷歌、微软、Meta、甲骨文。
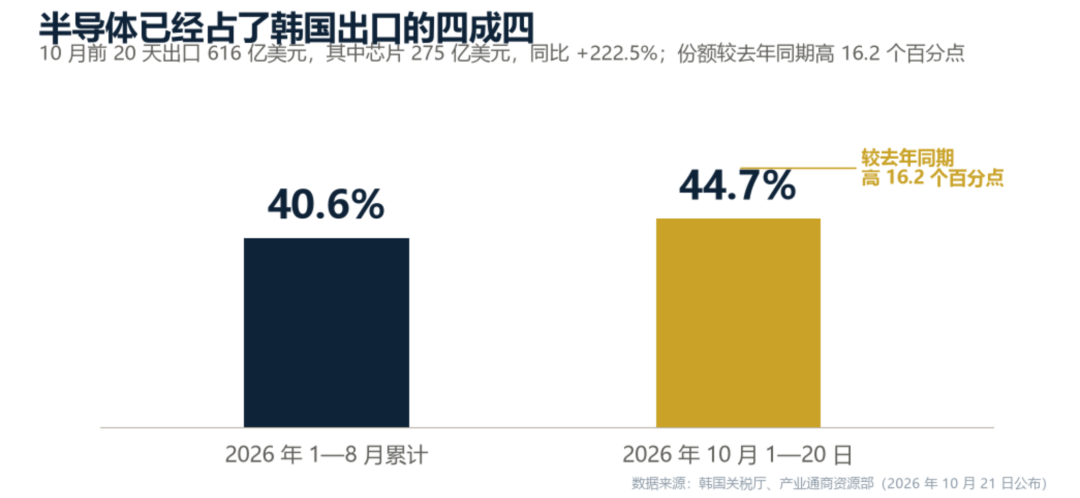
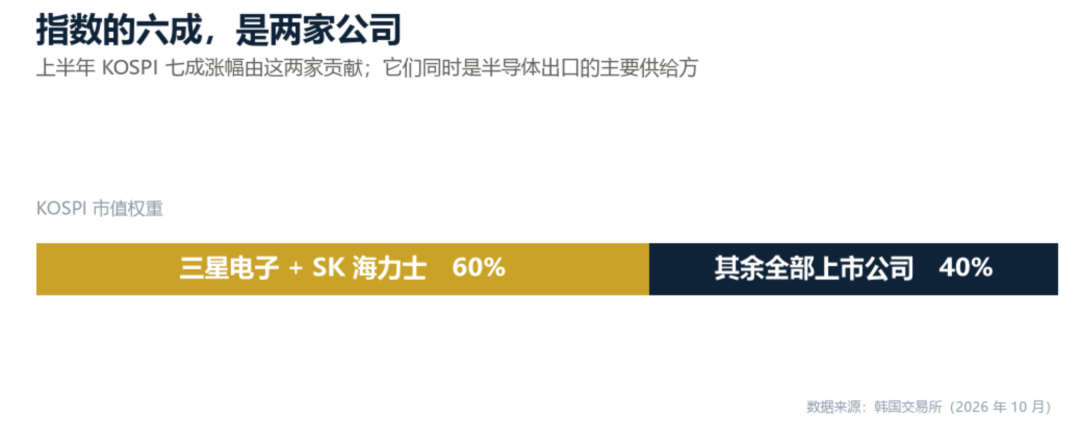
一个国家的官方经济预测,把外部私人部门的资本开支设成关键自变量,这件事本身就说明了问题——这个变量它碰不到。韩国的集中度也确实特殊:半导体占它出口的四成以上,10月前20天这个比例是44.7%,比去年同期高了16.2个百分点;股市那边,三星电子和SK海力士在KOSPI的合计权重创下60%的纪录,指数里其余所有公司加起来只占四成。
一根柱子撑着半边屋顶。这根柱子的材料,由别人决定。这就还挺有意思的。
02
利润是价格周期的杠杆
过路费模式的另一面,是弹性。
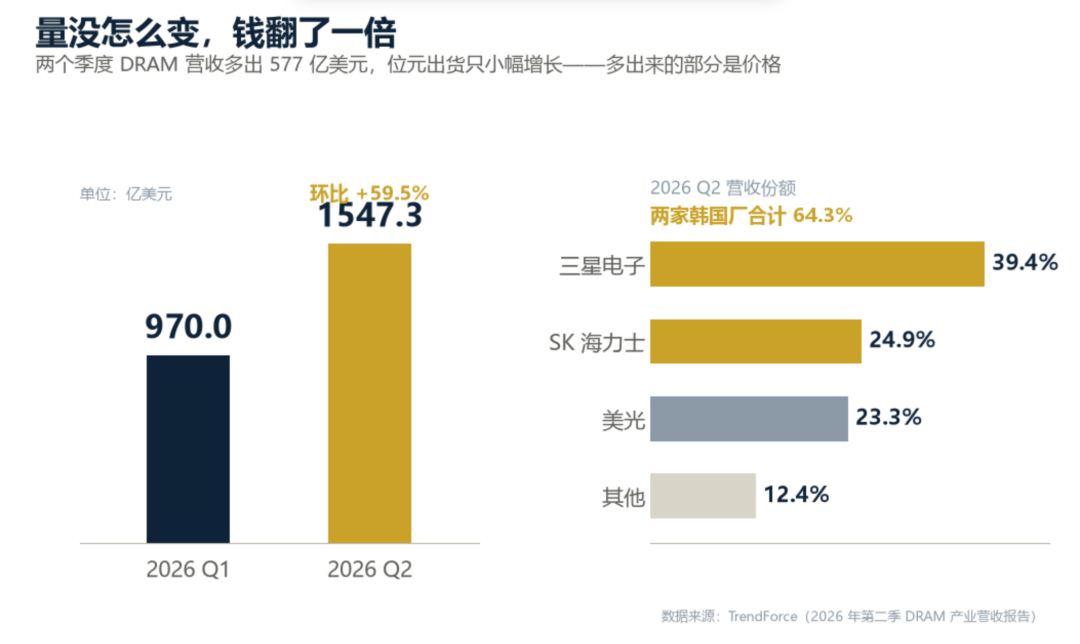
2026年前8个月,韩国半导体出口2812亿美元,同比增长169.6%。同期的DRAM产业营收曲线是这样的:一季度970亿美元、环比增81%,二季度1547亿美元、环比增59.5%。三星二季度DRAM营收609.8亿美元、市占39.4%,SK海力士385.9亿美元、市占24.9%,美光360亿美元、市占23.3%,三家合计超过87%。
而这两个季度,位元出货量只是"小幅增长"。
量几乎没变,两个季度里DRAM营收多了577亿美元。多出来的这部分,几乎全部是价格。这就是为什么韩国的国民总收入(GDI)一季度同比涨13.2%、二季度涨15.6%,而2025年四季度这个数字还只有3.5%。
到三季度,它变成18.8%——韩国银行10月27日公布的初步核算数据,1977年四季度(19%)以来的最高值。同一天公布的还有另一个数字:三季度GDP环比增长1.0%,是央行8月预测0.3%的三倍多;但居民消费环比减少0.2%,2022年四季度以来第一次转负。按韩国银行自己的说法,这个季度增长的一半左右来自半导体。
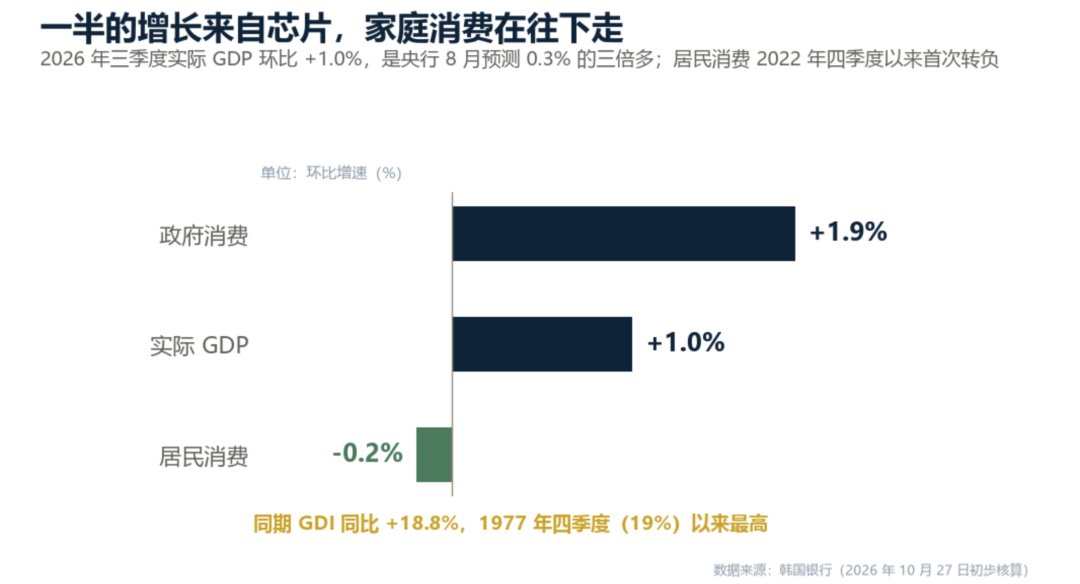
一个国家一个季度的增长,一半来自芯片,家庭消费在往下走。这就是"过路费"的准确含义:钱从这条路上过,不一定要留在这条路上。
股市把这种弹性放大到了极致。三星电子与SK海力士在KOSPI的合计权重,6月末达到创纪录的60%,两年前约40%;上半年KOSPI的涨幅,七成由这两家贡献。6月22日,SK海力士按普通股市值首次超过三星电子,终结了后者25年7个月的市值第一。
然后是回程。到10月22日,SK海力士股价从6月22日的291.9万韩元跌到122.3万韩元,四个月跌掉58%。
杠杆是双向的。10月22日,KOSPI收5533.77点,跌3.52%,比6月22日的历史收盘高点低近四成;当天SK海力士跌5.49%,三星电子跌4.03%。韩国央行在当天的货币政策决议说明里自己写了一句:股市因担忧半导体盈利能力而大幅下跌。
一个半导体占出口四成、指数权重六成压在两家存储公司身上的国家,它的股指就是那个周期的放大器。
03
同一个央行,左右手互博
这里有一个很少被点破的矛盾。
防通胀,所以要加息。韩国央行7月16日、8月27日连续两次各加25个基点,把利率从2.50%提到3.00%,比美联储动手早了整整两个月(美联储9月16日才重启加息)。10月22日虽然按兵不动,但措辞是:通胀将在"相当长一段时间内"高于目标,进一步加息的时点和步调取决于后续数据。它防的是内需过热、首尔房价和家庭债务。
防AI退潮,所以要做悲观测算,它防的是外需断裂。
加息会让内需冷下来,也会压资产价格;AI退潮会让出口和股市同时下行。两件事的政策方向相反,但触发它们的,是同一批客户的同一份预算表。
韩国现在的位置是:出口好到必须加息(9月出口首次突破1200亿美元,同比增长83.7%,1974年2月以来的最大增幅),而一旦出口转坏,收紧的理由在一两个季度内就会消失。眼下市场押的还是11月再加一次,这个押注本身就建立在那五家公司的预算表上。
真是家家的央行,都有一本难念的经。
04
那个"如果",已经有形状了
悲观测算的前提是"如果美国科技公司放缓"。这个"如果"已经开始具体。
Meta的三季报:资本开支含融资租赁本金偿付349.1亿美元,超过327.9亿美元的经营活动现金流,单季自由现金流负21.2亿美元。这是它2012年上市以来第一次单季转负,去年同期还是正106.3亿。同一份财报里,2026年资本开支指引的下限从1300亿美元上调到1350亿。
谷歌在二季度出现过负59亿美元的自由现金流,6月宣布了850亿美元融资计划。
根据高盛的测算,2026到2031年,全球AI相关资本开支总额可能达到7.6万亿美元。
所以问题不是投不投,是钱从哪来。自有现金流不够,就要发债、要引入金融机构、要把芯片做成收租资产。这条链越往后延伸,终端需求对利率和信用的敏感度就越高。
韩国的芯片站在这个链条的最前端,它的订单不是最终需求,是别人融资能力的函数。
那份书面回复里,韩国央行还加了一句提醒:AI需求的走向,以及更广泛的存储芯片商业周期,仍存在相当大的不确定性。
0.4个百分点,是央行能交给国会的全部答案。它没说出口的是这个数字的前提:那五家公司明年继续照现在的节奏花钱。这件事,首尔既不能投票,也不能预测,只能等。