本文来自微信公众号: AD财经 ,作者:石友松
一
10月16日晚,长鑫科技发布前三季度业绩预告:营收约2650亿至2700亿元,归母净利润约1310亿至1325亿元。去年同期,这家公司还亏损52.8亿元。
这确实是个历史性的数字:一家三年前还在巨亏的国产DRAM厂商,九个月赚出了超过1300亿元。
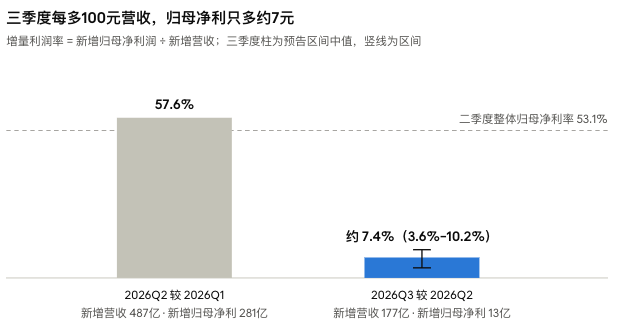
但如果把三季度单独拿出来看,会发现一组不太对劲的数字:三季度营收比二季度多了约152亿至202亿元,归母净利润只多了约5.5亿至20.5亿元。
换句话说,每多卖100元,只多赚了4到10元。而就在上一个季度,这家公司的归母净利率还是53%。
存储芯片是典型的重资产、高固定成本行业。厂房和设备的折旧基本是固定的,多卖出去的每一颗芯片,大部分都直接变成利润。所以在涨价周期里,存储厂商的利润增速总是远远跑赢营收增速。
长鑫三季度恰好相反:多卖的钱,几乎没有变成利润。
预告只给了三季度的区间。把它和招股书披露的一季度数据、半年报数据放在一起,季度走势才完整:
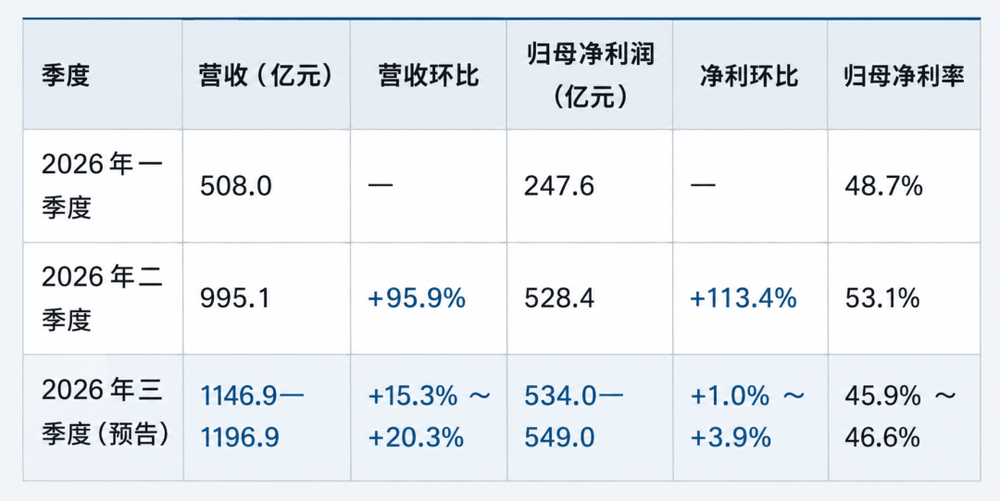
这张表说明了一件事:利润率在二季度见顶了。
二季度营收增长96%、归母净利增长113%,利润跑赢营收,这是经营杠杆正常起作用的样子。三季度营收仍增长15%以上,归母净利却几乎持平,归母净利率从53.1%回落到46%左右,掉了约7个百分点。
这是本轮周期里,长鑫第一次出现营收还在涨、利润率却在掉的情况。
二
对于利润增速回落,目前流行的解释是DRAM涨价幅度收窄。集邦咨询的数据显示,全球DRAM合约价环比涨幅从一季度的90%至95%,降到二季度的58%至63%,再到三季度的13%至18%。
但这解释不了利润为什么几乎不涨。
毕竟价格还在涨。三季度合约价仍上涨13%至18%,长鑫营收也增长了15%至20%,两者幅度相当,说明多出来的收入主要来自涨价。
涨价带来的收入,本该是"最肥"的收入。生产成本没变,卖得更贵,差价几乎全部落到利润上。按常理,多出的150亿至200亿元营收里,利润应该占大头,而不是4%到10%。
所以,问题不在收入端。钱一定是在利润表的某个环节漏掉了。
三
三季报正式披露之前,没有人能给出确切答案。但从长鑫已公开的信息看,至少有五个方向值得怀疑。
嫌疑一:少数股东拿走的那一份。这是证据最直接的一个。招股书显示,长鑫今年一季度净利润330.12亿元,归母净利润247.62亿元,中间约82.5亿元归少数股东,约占四分之一。长鑫是"合肥模式"的典型产物,旗下产线主体引入了大量地方国资等外部股东。预告里的1310亿至1325亿元是归母口径。如果三季度的利润更多来自外部股东持股比例更高的主体,归母利润就会被系统性摊薄,而公司整体净利润的增长可能远没有看上去那么弱。
嫌疑二:所得税。长鑫2022年至2024年累计亏损超过300亿元,这些亏损可以在税务上抵扣以后的利润。按2025年四季度和今年一季度的盈利规模推算,这笔抵扣额度很可能在上半年就已基本用完。如果是这样,三季度可能是长鑫第一个按正常税率完整纳税的季度:税前利润照样增长,税后利润却被吃掉一块。
嫌疑三:折旧。长鑫在合肥有两座、北京有一座12英寸DRAM工厂,月产能约30万片晶圆,上海新厂计划2027年起投产;IPO募资的295亿元也主要投向产线升级和技术升级。存储厂的新设备在转固之初折旧最重,产出还没爬坡,单位成本反而上升。公司在预告里强调"产能利用率保持高位",但那说的是现有产线,新增设备的折旧是另一笔账。
嫌疑四:费用。上半年长鑫研发投入68.59亿元,同比增长87%。另外,长鑫上市前实施了两期员工持股计划,覆盖约三分之一员工,第二期的授予价格只有0.108元/注册资本。上市后股价大涨,股份支付费用可能在利润表上体现得更明显。同日公告的10亿至20亿元回购,用途之一正是员工股权激励。
嫌疑五:实际售价与指数并不同步。13%至18%是集邦的行业合约价口径。长鑫的产品结构(服务器、手机、PC各占多少,DDR5和LPDDR的比例)、与大客户的长期协议,都会让它的实际售价偏离指数。据瑞穗调研,长鑫可能已与字节跳动、阿里巴巴和腾讯签订长期协议。长约在涨价初期锁定了销量,到了涨价后期,也可能锁住了价格。
这五个嫌疑并不互斥,真实答案大概率是几项叠加。三季报出来那天,重点看三行:毛利率、所得税费用、少数股东损益。
毛利率还在上升:问题出在利润表的下半部分,比如税、少数股东、费用。经营基本面依然强劲,三季度的"断崖"有相当一部分是会计层面的。
毛利率已经回落:折旧或售价出了问题。这才是所谓的周期拐点信号。
四
三季报会告诉我们,这次"断崖"是会计问题还是经营问题。
但有一件事是已经明确的:价格涨幅的二阶导,早已转负。
存储行业有个惯性:相比价格稿子,市场更看重涨幅的变化。股价往往在涨幅见顶时见顶,而不是等到价格见顶,更不是等到利润见顶。
上一轮超级周期,就是按这个顺序走完的:
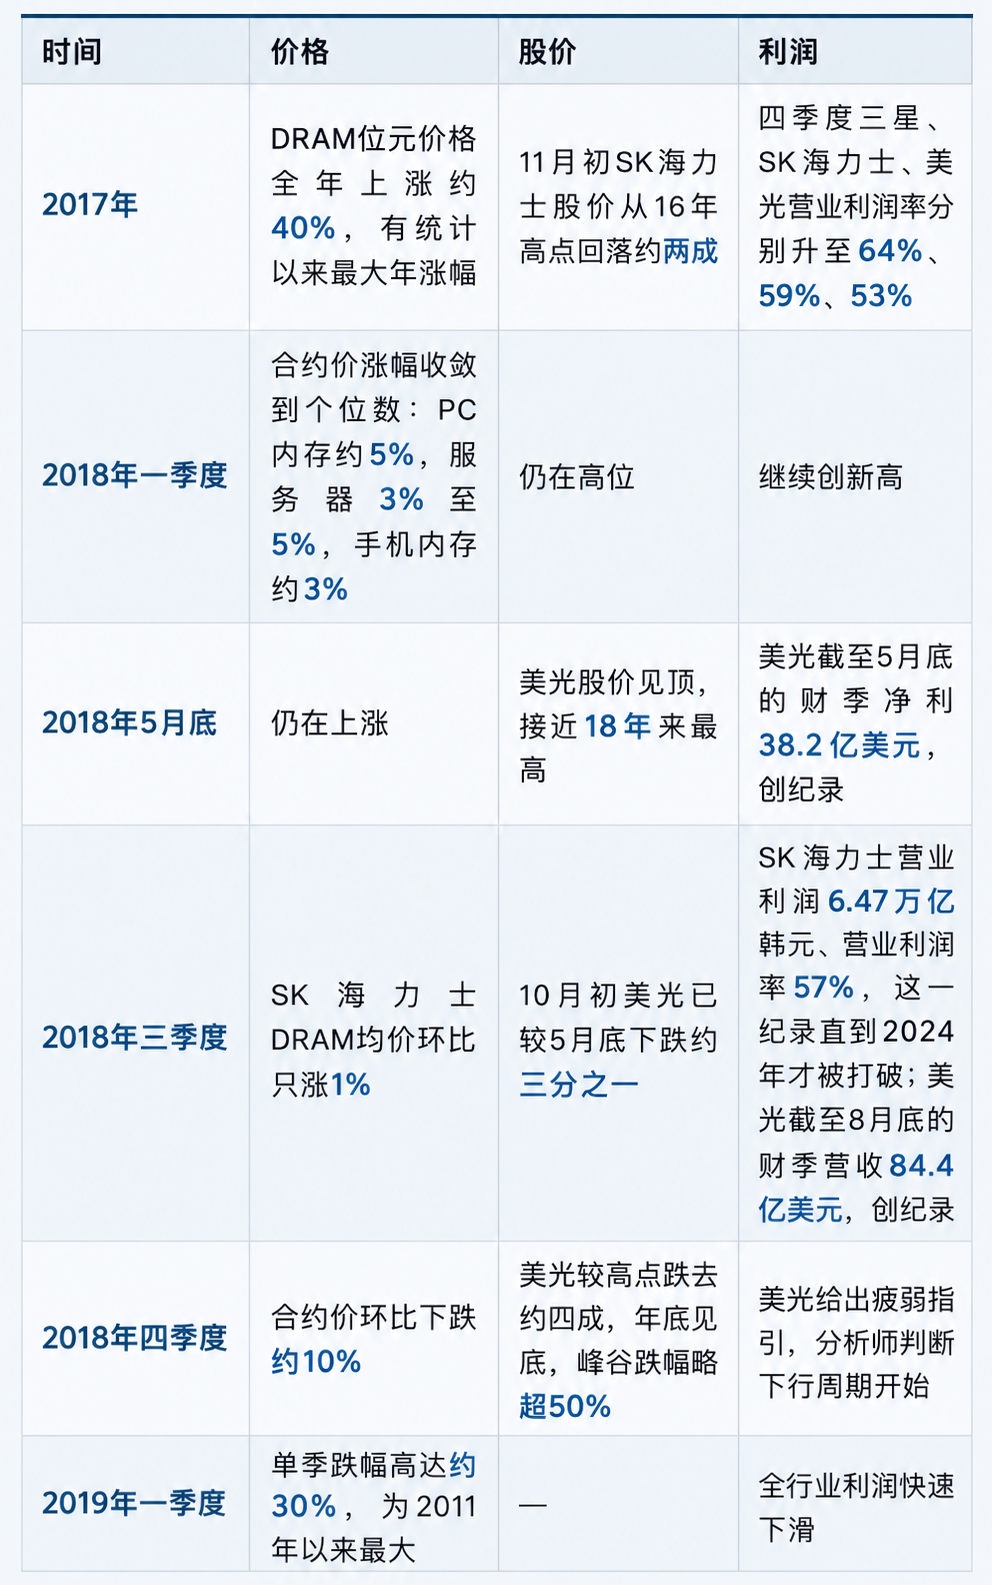
总之,涨幅先收窄,股价先见顶,利润再见顶,价格最后才下跌。
美光的股价比利润早见顶约一个季度,比价格转跌早了约两个季度。价格从涨转跌之后,美光的DRAM均价从高点累计跌了超过55%。
触发股价见顶的是涨幅降到个位数。这正是2018年一季度发生的事。
对照2026年:合约价涨幅从一季度的90%以上,收窄到三季度的13%至18%。资本市场的反应其实已经出现。
今年7月,美光DRAM平均售价创下约1.17美元的十年新高,远高于2018年约0.87美元的峰值,股价却已从6月高点回落约28%,海外分析师给出的原因之一,正是长鑫上市将加速中国DRAM产能扩张。
7月27日上市首日,长鑫收盘市值3.28万亿元;此后公司交出了二季度净利翻倍、前三季度净利超1300亿元的成绩单,10月16日的市值却是3.06万亿元,低于上市首日。
当然,这一轮和2018年有一处不同。2018年三季度,SK海力士的DRAM均价几乎不涨,营业利润仍环比增长16%,靠的是出货量。而长鑫2026年三季度,合约价仍在两位数上涨,归母净利润却几乎持平。
如果这背后是经营层面的问题,那么长鑫的利润压力比2018年的韩国厂商来得更早;如果主要是税和少数股东等会计因素,那么二者的节奏仍大致相同。
五
江波龙在业绩预告里说,存储行业正在从"消费类价格周期"转向"AI驱动技术周期"。这句话的意思是:涨价不再普惠所有产品。
过去一年的涨价,是一场"水涨船高"的行情。AI服务器吃掉了大量产能,三大原厂又把晶圆优先分给高毛利产品,通用DRAM的供给被挤压,于是从服务器内存到手机、PC内存,几乎所有DRAM都在涨。长鑫就是在这样的行情里赚到钱的。
所谓"技术周期",意味着下一阶段的定价权要靠产品本身来争取:谁能供应HBM,谁能做出大容量服务器内存模组,谁能通过AI服务器厂商的验证,谁才能继续拿到高价。通用的、可替代的产品,涨价动力会最先消退。
放到长鑫身上,有三个现实:
HBM还没上牌桌。
长鑫的HBM3样品已向国内AI芯片厂商送样,仍处于量产前的验证阶段;12层HBM3E的量产目标是2027年。即便进展顺利,与三星、SK海力士仍有两到三年的差距。
客户结构偏消费。
长鑫的核心客户包括联想、小米、传音、荣耀、OPPO、vivo等终端厂商,公司也在半年报里承认客户集中度偏高。消费电子恰恰是最早感受到高价压力的地方。
它的筹码在通用DRAM的增量。
瑞穗认为,长鑫可能是2027年唯一能提供增量DDR5的供应商;长鑫也已在国家级项目采购中拿下大部分DRAM份额。这是长鑫的护城河,但它押注的是"缺货"本身,而缺货终究会过去。
这里还有一个细节。集邦的数据显示,从今年一季度起,HBM的单片晶圆产值已被DDR5 64GB RDIMM这类通用服务器内存反超,HBM的利润率也随之低于后者。
换句话说,眼下最赚钱的不是HBM,恰恰是长鑫也能做的通用服务器内存。
这听起来对长鑫是好消息,其实是一把双刃剑。
如果通用DRAM比HBM更赚钱,三大原厂就有充分的动力把一部分产能从HBM调回通用DRAM。集邦也提到,原厂会视HBM价格谈判的结果,调节两者之间的产能配置。
这一轮供给端的修正,未必要等新工厂落成,三大原厂一次产能再分配就可能做到。而被调回来的产能,首先冲击的就是长鑫赖以赚钱的那块市场。
这是来自原厂的那股供给。另一股供给,来自长鑫自己。
六
"供需紧张将延续到2028年之后",是原厂普遍的判断。但这个判断里有一个大变量:长鑫自己。
今年一季度,长鑫在全球DRAM销售额中的份额约7.7%,排名全球第四。
现有月产能约30万片晶圆,上海新厂2027年起投产;公司计划2030年前产能翻倍,2035年前提升至三倍。
Counterpoint预计,长鑫的位元出货份额将从目前的约9%升至2028年的约11%。
高盛测算的2026年全球DRAM缺口是4.9%。缺口不到5%,价格就能在一个季度里接近翻倍,说明需求几乎没有弹性。
同样的低弹性反过来也成立:供给只要多出几个百分点,价格的回落可能一样快。而在全球DRAM的新增供给里,最确定能拿出这几个百分点的,正是长鑫。
长鑫既是这一轮涨价最大的受益者之一,也是最有可能终结这轮涨价的那个人。
这并不是说长鑫会自断财路。
SemiAnalysis测算,今年一季度长鑫的DRAM平均售价只比三大原厂低5%到10%,它并没有靠低价抢市场,而是跟着全行业一起享受涨价。只要缺口还在,扩产和高价可以并存。
考验在缺口开始收窄的那一刻。
三星、SK海力士、美光经历过几轮周期,形成了某种"控产保价"的默契。长鑫的扩产逻辑却不完全是商业逻辑:它背负着国产替代的战略任务,据瑞穗调研,长鑫已拿下国家级项目采购渠道80%至90%的DRAM份额;它的股东里有大基金和多地国资,公司本身没有实际控制人。这样一家公司,在价格开始松动时,会选择守价还是保量,没有先例可循。
七
业绩预告发布的同一晚,长鑫还公告了董事长朱一明提议的回购:10亿至20亿元,用于员工股权激励、员工持股计划或减少注册资本。
按10月16日3.06万亿元的市值算,这只相当于市值的0.03%至0.07%,约占前三季度归母净利润的0.8%至1.5%。
证券时报的评论认为,长鑫正处在扩产高峰,这时候拿出真金白银回购,含金量高于手握过剩现金的公司。
这个说法有道理,但它恰好说明了另一件事:长鑫的钱首先要投向工厂,股东回报排在后面。
对照来看,今年7月朱一明执掌的兆易创新股价重挫后,他也提议过同样规模的回购,那次明确用于注销,他本人还承诺增持不低于10亿元;长鑫这次两者都没有。
回购恰好落在利润环比增速从113%掉到个位数、股价已低于上市首日的这个季度。它说明管理层注意到了市场的担忧,但"产能优先"的顺序不会改变。