本文来自微信公众号: 夸克点评 ,作者:王如晨
苹果昨日(10月20日)宣布Perryman和Qnity加入苹果美国制造计划(AMP)。Perryman是宾州钛生产商,为iPhone Duo供应钛金属;Qnity是特拉华的材料公司,为iPhone 18 Pro可变光圈相机系统生产关键薄膜。
AMP是苹果2025年启动的四年6000亿美元在美投资计划的一部分,也是对川普当局一大承诺,投合着华盛顿对就业和本土制造的要求。
但承诺背后是另一本账。此刻的苹果,正被存储涨价、毛利率承压和产品线收缩几重压力推着走。
压力也反映在扩容时机上。iPhone Duo预售首日,部分机型交付要等至少14周,卡住交付的是铰链和UTG玻璃良率,而苹果这时宣布的钛和相机薄膜供应商,和交付瓶颈无关。交付最紧的时候腾出手来处理成本,图的是毛利率。
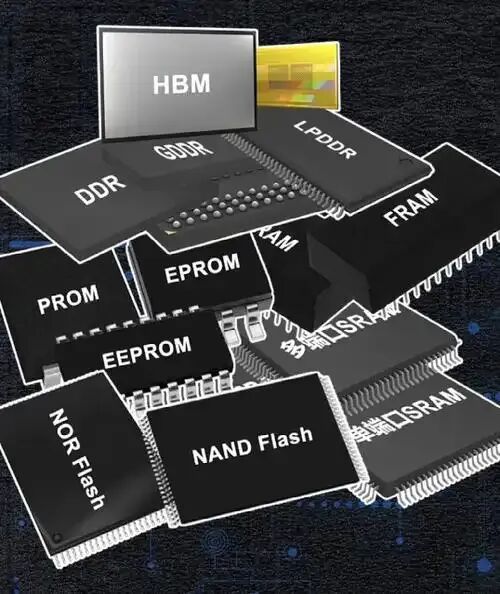
存储涨价直接推高了苹果全线产品的成本。TrendForce的数据显示,存储芯片在iPhone Pro系列物料成本中的占比,一年前约10%,2026年三季度已升至34%,预计2027年上半年突破40%。iPhone 18 Pro 256GB的BOM成本较上一代高出约38%。
苹果上调了Pro系列起售价100美元,但这100美元只覆盖了成本涨幅的一部分,差额由苹果自己的毛利率吸收。上一财季毛利率50.1%,含约2个百分点的关税退款;下一财季指引47%~48%,剔除退款后中枢约46.5%,环比回落。
宏观环境也不利。全球智能手机市场不再增长,苹果的增长只能来自价格与产品组合。增长压力加上存储涨价,苹果收缩了产品线。标准版iPhone 18没有出现在今年秋季发布会上,被推迟到2027年春季。秋季只发iPhone 18 Pro、Pro Max和折叠屏Duo,销售重心整体压到了旗舰上。
Duo不是出货主力。摩根大通将全年预期砍到800~900万部,在苹果全年两亿多部的总量里只是零头。Duo真正的作用,是将折叠屏的价格锚定在高端,给接下来的iPhone 18 Pro系列稳住价格预期。
所以,此刻扩充AMP伙伴,财务动机比政治姿态更实在。iPhone 18 Pro系列才是接下来的毛利来源,AMP在部件层锁住成本、定住标准,能帮苹果将这一代旗舰的毛利率托住。
Perryman这笔投资就是例子。苹果投的不是一笔采购款,而是一条从熔炼、锻造到轧制的全链路。这笔钱由苹果出,Perryman按苹果定的规格建产能,标准也由苹果来定。苹果左右着钛的成本、良率爬坡节奏和供应优先级。标准一旦定下来,后来者要进这条链,得按苹果的规矩来。毛利率的控制权,就在这条链里。
博通的科罗拉多工厂、康宁的肯塔基盖板玻璃、Amkor的亚利桑那封装园区,也是同样的路数,在部件层给苹果留出成本调节的余地。
不过,AMP覆盖的是部件层,不是整机层。苹果官方说,iPhone Duo和iPhone 18 Pro里有近百个组件由美国公司生产,遍布十几个州。将主板上的被动元件都算上,一部iPhone电子元件近千颗。近百个,占比不到一成。
部件终究要装配成整机,苹果AMP许多伙伴的产品仍要运往中国大陆、印度完成最终组装。供应链数据平台Z2DATA对《金融时报》说过,很多将产能搬出中国的做法,主要发生在最后一道工序,上游的中国供应商基本还是同一批。
库克说过,iPhone离不开中国制造。他对美国商务部长卢特尼克说,只有当机械臂达到能支撑iPhone组装的规模和精度,整机组装才会回到美国。卢特尼克那边则在施压,要求苹果将更多关键采购移出中国。苹果让新CEO特努斯摆出配合姿态,说所有选项都在桌上。整机组装放在哪里,没有被摆上谈判桌。
模组层的工程能力在韩国手里,组装层的良率依赖中国工程系统。苹果能借AMP定标准、锁成本,但铰链的公差和组装线的良率,不在这条链的覆盖范围内。扩容改变不了这条边界。
这条边界在苹果内部的分工里也看得到。2026年9月1日库克交棒,约翰·特努斯接任CEO,库克转任执行董事长。特努斯的精力放在哪,从分工就能看出来。财务交给了CFO,供应链交给了COO,自己将时间花在硬件、工程和设计上。据彭博社报道,AMP这类供应链政治工程,执行由COO负责,签字的是特努斯。
特努斯签的第一份作业让一些人意外。9月23日就传出消息,苹果大幅放缓印度扩产计划,所有折叠屏生产全部安排在中国,印度激进扩张至少未来一年显著减速。旗舰集中策略下,真正卡住毛利的东西不在AMP覆盖的部件层。
库克10月中旬出现在广州、北京和上海。他在上海说iPhone Duo完全在中国制造。在《中国日报》的专访里,他补了一句,中国的折叠屏市场全球第一,苹果正在上海开发者中心和众多开发者合作。特努斯的刹车踩得对不对,库克的行程已经给出了答案。
华尔街要的两件事,也落在这条边界之外。一是价格与产品组合,二是AI。摩根大通认为,即便明年iPhone总出货量大致持平,iPhone Duo凭借更高的平均售价,仍能对收入产生不成比例的拉动。另一件事上,华尔街对库克时代最集中的批评,是苹果在AI上慢了。投资者关心这家公司能不能在下一轮设备升级里讲出一个不只靠多卖几台手机的故事。AMP扩容能帮部件成本,但帮不了这两个增长故事。
iPhone Duo的定价能不能撑住,取决于铰链和UTG的良率能不能将成本压下来。AI体验能不能兑现,取决于端侧芯片、内存带宽和软件调校的配合。这些工程问题,靠台积电亚利桑那的晶圆和博通的射频解决不了。
存储涨价在政治上还牵出一个问题,同样落在这条边界之外,就是中国长鑫存储。华盛顿要特努斯做的第一件事,就是放弃库克花了一年时间评估的中国DRAM选项。特努斯在存储上的每一个姿态,都会被华尔街读成毛利率的信号,被华盛顿读成忠诚度的信号。
AMP正好处在这两个信号之间。前述那些协议和投资,是苹果可以拿给华盛顿看的姿态。但华尔街看的是另一面,这些姿态的成本,会不会吃掉本已被存储芯片压到极限的毛利率。
库克在交棒前几周承诺了6000亿美元四年美国制造计划,目标是降低未来关税干扰的风险,保护苹果的利润率和盈利路径。AMP的6000亿,是库克替特努斯向华盛顿交上的一张投名状。钱记在资本开支上,能不能换回毛利率,另说。
花旗、美国银行和摩根大通在交棒时分别维持315美元、380美元的目标价和增持评级。评级分歧的关键,是AMP覆盖的部件层能不能出好消息。
边界已经清楚。部件层的成本,苹果能借全链路投资和标准制定权捏住一部分。模组层和组装层的毛利,不在这条链里。旗舰集中策略将苹果的利润押在了Pro和Duo上,AMP能帮这两款产品在部件层省出一点空间,但铰链公差和组装线良率,不在这条链能触及的范围内。
未来,苹果AMP还会持续扩充,但边界大概率维持不变。中国供应链同样在扩充,并走向更深、更系统的地方。AMP扩的是部件层的名单,中国供应链长的是工艺层的能力。中国供应链被替代的担忧,站不住脚。
可以预判,库克大概还是每年要往返中国,借助中国的江湖与庙堂,持续平衡苹果全球的生计,并创造韵味十足的想象空间。几年来,这点上,他简直长袖善舞了。