本文来自微信公众号: 听风译码 ,作者:安申国
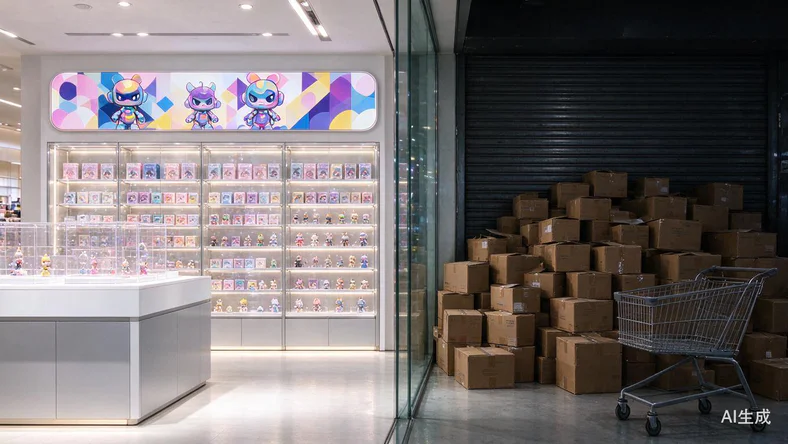
2025年5月,上海南京路悦荟广场的“恰恰谷”开业,被当作“二次元拯救老商场”的样板。
一年多过去,这个街区超过半数的店铺已经围挡。
同一时间,泡泡玛特发布2026年半年报:营收171.7亿元,同比增长23.8%,全球门店676家,累计注册会员超过1亿人。
一家公司的财报和一条街区的围挡,说的是同一件事。
潮玩的钱没有变少,只是不再平均分给每一个柜台。
⑴同一条街,两种体温
这一轮闭店潮,不是年轻人不买潮玩了,是他们只往少数几个品牌店里走。
先看热闹的那一头。
据泡泡玛特半年报,中国内地455家门店,上半年做了122亿元收入,同比增长47.3%。
门店数只净增10家,收入却多了近五成。
按半年报口径,中国区单店半年销售额约1338万元,比去年同期的995万元高出34.6%。
全球676家门店、2827台机器人商店,累计注册会员超过1亿人,会员贡献销售额占比92.9%,复购率51.6%。
中国内地累计注册会员从2025年底的7258万人增加到8244万人,半年净增近千万。
会员是这门生意里最硬的资产:它不占货架,不会贬值,还能被反复唤醒。
再看冷清的那一头。
据中国经济网的调查,2025年上半年全国至少有155家谷子店闭店或计划闭店。
进入2026年,部分城市的关店速度已经达到上年同期的两倍。
连锁品牌收缩得更快。
曾经拥有148家门店的“潮玩星球”缩到99家,“暴蒙”从59家缩到22家,闭店比例超过六成,“漫库”从44家减到31家。
2025年新开业的谷子店里,约14%没能撑过一年。
这里需要先说清一个词。
谷子是英文Goods的音译,指动漫、游戏IP衍生出来的徽章、立牌、挂件这些小东西。
卖它们的店叫谷子店,卖盲盒手办的叫潮玩店,两者的柜台越来越像,命运也正在趋同。
退潮不只是单个店铺的事,整条街区都在退。
重庆远东城的“超次元X9”二次元街区因为持续严重亏损,2026年4月正式关闭。
四川宜宾的第一个二次元街区“次谷house”,在2026年上半年被拆除。
哈尔滨的谷子店巅峰时期有60多家,如今不少商家靠打折清仓、低价转让来止损。
这场景不新鲜,步行街上的火锅店早演过一遍。
一条街七八家火锅店,排队的那家门口等五十桌,隔壁三家贴着转让。
不是这条街没人来吃饭,是吃饭的人只认那一家。
区别只在于,火锅店的口味还能被隔壁琢磨出来,潮玩店的IP不能。
还有一处变化容易被忽略,那就是位置。
据泡泡玛特管理层在业绩会上的说法,上半年国内主要做的是门店换新,重新装修过的门店营业额明显提升。
在零售行业,位置不是成本,是资格。
能拿下一层临街铺位的品牌,要么坪效足够高,要么带客能力足够强。
而这两样东西,恰恰是街对面那家三十平米的小店拿不出来的。
把半年报的数字折算一下,差距会更直观。
中国区一家门店半年做了1338万元,摊到每一天是七万多元。
街对面那家三十平米的谷子店,日均流水600元。
两者相差一百多倍,却在同一条街上缴着同一套租金规则。
所以“潮玩不行了”这句话,从一开始就说错了。
不行的从来是潮玩店,不是潮玩。
⑵10万块就能开一家店,这是诅咒不是祝福
低门槛不是机会,是判决书。
开一家谷子店的门槛低到什么程度。
据中国经济网的调查,10万元左右就能入局。
2024年到2025年上半年,大批创业者涌进来,一条街上原本两三家谷店,短时间内膨胀到七八家。
2025年全国新开业的谷子店仍有1292家,上海的谷店数量从239家增加到387家。
供给翻了几倍,热门IP还是那几个。
结果就是货架上的东西几乎一模一样,消费者掏出手机比价只要三秒钟。
个体店主还没有议价权。
一位店主的说法是,拿30盒热门谷,得搭10盒冷门IP的谷子。
捆绑搭货吃掉利润,商场抽成比例却从15%一路涨到30%。
不到30平方米的店,要塞进2000多个SKU、覆盖近300个IP,货架几乎每天都要更新,否则顾客转头就走。
这活儿听着像开便利店,实际比便利店难得多。
便利店卖的是烟、水、泡面,今天卖不掉明天照样有人买。
谷子店卖的是情绪,一个IP的热度过去,架子上的塑料就只是塑料。
前者是消耗品生意,后者是流行生意,而流行生意最怕压货。
还有一笔账更现实。
国泰君安2026年新消费行业的调研显示,超过五成的消费者每月只购买一次谷子产品,59%的人单次支出在50元到200元之间。
客单价低、频次低,意味着一家店的收入天花板,从开业那天起就被写死了。
日均流水降到600元左右的店铺比比皆是。
这个数字,连租金和人工都覆盖不了。
算一笔最简单的账。
一家30平方米的商场店,按日均流水600元计算,月营业额不到1.8万元。
商场抽成从15%涨到30%,意味着店主每卖出去100元,最多要交出30元。
剩下的钱要付房租、人工、进货,还要承担卖不掉的库存。
这不是在经营,是在替商场和品牌方打工。
更麻烦的是,关门的消息并没有让后来者停下。
2025年全国新开业的谷子店仍有1292家,闭店通知和开业海报常常出现在同一个月。
这不是一个冷静的市场该有的样子,更像一场还没散场的击鼓传花。
门槛低意味着没有护城河。
10万块你能开,隔壁也能开,你不能阻止任何人开一家和你一模一样的店。
当所有人卖同样的东西,唯一能打的牌只剩价格。
而价格战里没有赢家,只有谁先撑不住。
⑶泡泡玛特亲手拆掉了溢价的梯子
中小潮玩店过去赚的钱,有一块是从稀缺性里分到的一勺。
品牌方决定自己留着,这一勺就没了。
2026年6月25日,泡泡玛特上线LABUBU 4.0“复古理发店”系列。
官方渠道照旧秒空,二手市场却是另一副样子。
据每日经济新闻报道,多款常规款在发售后半小时内价格就跌破159元的官方发售价,成交价跌到百元以内,降幅超过三成。
该系列随机单盒的最低成交价只有77元,被圈内称为“雷款”的“燕麦温差”一度跌到65元。
到7月8日,得物上的报价显示,除“丝绒午后”和隐藏款外,其余5款挂件均低于发售价,“燕麦温差”和“浅蓝序曲”跌幅近半。
这是LABUBU爆红以来,二手市场第一次出现大面积破发。
德意志银行的渠道调研显示,该系列电商平台的首日销售率,只有2026年以往主要IP发售时的30%到50%,库存并没有即时售罄。
在此之前,LABUBU新品“秒空”几乎是铁律。
放到更长的时间线上看,拆得更彻底。
据二手交易平台的报价,部分LABUBU产品近一个月价格下跌约14%,较峰值下跌超过80%。
作为接棒的新IP,星星人“农场系列”的隐藏款一度冲到1799元,到8月下旬跌到647元,从高点跌去64%。
常规款“倔强牛仔”和“忠诚灰狼”分别跌到122元和113元,都低于发售价。
破发的背后,是品牌方主动做了一件事:放量。
LABUBU最火的时候,一只毛绒能在二手市场翻好几倍。
泡泡玛特随后大幅扩产、全渠道放货、加上限购规则,把黄牛赖以生存的稀缺性逻辑直接拆了。
效果是夺回了定价权,代价是潮玩的资产属性开始消失。
同时收紧的还有另一头。
2025年6月,国务院发布《互联网平台企业涉税信息报送规定》,要求平台定期向税务机关报送平台内经营者的身份和收入信息。
到2026年,千岛、得物等平台已按要求报送卖家经营状况,部分二手潮玩卖家收到了补税提示。
据每日经济新闻的报道,数据全面透明化之后,高频转卖的黄牛难以隐匿收入,小额倒卖扣完成本已经不赚钱,跟风炒作失去意义。
这两件事叠加,改变的是这门生意的性质。
过去一个盲盒不完全是玩具,它更像一张带图案的彩票:抽中热门款能赚钱,抽不中也不亏太多。
中间商赚的,就是这个“可能赚钱”的服务费。
现在品牌方把概率改成公开的,把供给拉到管够,彩票就退回成了明码标价的玩具。
玩具的差价是固定的,而且薄。
彩票的溢价是弹性的,而且厚。
被挤掉的中间商,恰恰是靠那部分弹性活着的人。
对普通玩家来说,这其实是好消息。
社交平台上“LABUBU自由”的说法开始流行,意思是终于能用原价买到自己想要的东西。
但对靠信息差吃饭的柜台,游戏规则被改写了:过去值钱的是“我知道哪里有货”,现在官方渠道随时有货,知道本身就不值钱了。
行业里管这叫去金融化。
对泡泡玛特是主动排雷,对街边的柜台是抽梯子。
⑷库存是压垮柜台的最后一根稻草
真正让这些店关门的,不是卖不动,是压不动了。
先看个体户。
据中国经济网援引的行业统计,153个谷店商家,每个人手上都压着货,最严重的压了80多万元。
再看上市公司。
据泡泡玛特半年报,存货周转天数从123天拉长到201天。
连全球最大的潮玩公司,货都走得慢了。
名创优品旗下的TOP TOY更能说明问题。
2026年上半年,其外部收入9.85亿元、同比增长32.7%,算上集团内部采购的总收入19.46亿元、同比增长154.34%,而同期经营亏损达到7234万元。
去年同期,这个数字是5103万元的经营利润。
规模在涨,利润在翻脸。
原因不难找。
据名创优品财报,其一季度销售及分销开支同比增长44.0%,明显快于28.5%的收入增速。
开店、铺货、营销的每一分钱都在提前支出,而回款要等货架上的东西一件件卖出去。
把账算到一家店上就很直观。
压着70万元的货,日均流水600元,一年营业额不到22万元。
光把现有库存卖完,就要三年多。
而这三年里,房租、人工、水电一天都不能停。
库存不是资产,是冻结的现金,而且是一笔每天都在产生持有成本的现金。
卖潮玩的人最怕听到的两个字,不是滞销,是复刻。
一旦版权方把曾经稀缺的款式重新量产,货架上的库存就会在一夜之间从原价变成废塑料。
2024年之后这种事已经发生过一轮:被炒到四位数、五位数的徽章,跌到原价的十分之一。
从供不应求到库存积压,中间只隔了半年。
上市公司还能用财报消化这件事,小店不能。
201天的存货周转天数意味着什么,可以对照着看:一家店从付钱进货到收回现金,要等大半年。
大公司有现金流和融资渠道撑过这半年,个体户只有自己的积蓄。
这也解释了为什么很多店的关门方式不是宣布倒闭,而是在某一天悄悄挂出“清仓转让”。
清仓不是为了赚钱,是为了把冻结在货架上的现金抢回来一部分。
所以潮玩店的死法大多不是突然倒闭,是慢慢窒息。
货架满了,现金没了,新货还在路上。
⑸龙头也在还账:泡泡玛特的另一面
别把泡泡玛特当成这轮调整的旁观者,它自己也在为2025年的高烧付账。
2026年上半年,泡泡玛特营收171.7亿元,同比增长23.8%,看上去仍在高增长。
拆开看,压力全在结构里。
LABUBU所在的THE MONSTERS家族上半年收入44.5亿元,同比下滑约7.5%,较2025年下半年环比下滑超过五成。
单是这一个IP的销售滑坡,就拖累了集团整体收入增长11个百分点。
下半年还要面对2025年三季度的超高基数,王宁在业绩会上坦言,今年增速无法完成年初定下的目标,并抛出了不低于20亿元、不高于50亿元的股份回购计划。
利润端更真实。
上半年毛利率69.7%,同比微降0.6个百分点,净利率从33.7%降至29.7%。
按季度看,二季度收入环比回落约四分之一,净利润按半年下跌约38%。
海外市场的分化更明显。
上半年海外收入49.72亿元,同比下降11.1%。
拆开看,线下零售店收入30.22亿元,仍增长20.8%;线上收入14.33亿元,下降44.1%。
翻译一下:海外消费者还在逛店,只是不再蹲在手机上抢货了。
美洲市场的单店半年销售额从去年同期的1797万元降到1050万元,但这个数字仍高于2024年的873万元。
王宁的表态是,短期确实有困难,长期依然有信心,并明确表示不希望为了市场预期做出不利于公司发展的决策。
资本市场的反应最直接。
据港交所行情数据,泡泡玛特股价从2025年8月339.8港元的高点一路回落,到2026年7月30日收在163.2港元,跌幅52.65%,市值从约4500亿港元缩水到不足2200亿港元。
龙头感冒,长尾得肺炎,这句话在零售行业近乎物理定律。
区别在于扛周期的家底。
头部公司有1亿会员、69.7%的毛利率和百亿量级的现金,足够它把2026年定义为调整之年,慢慢调库存、换门店、练组织。
夫妻店没有家底。
它们的全部资产就是那个三十平米的货架,而货架上的东西每天都在贬值。
同一场退潮里,大公司有时间换空间,小店只有时间换折扣。
这也是这轮洗牌最容易被误读的地方。
泡泡玛特股价腰斩,并不等于中小潮玩店的机会来了。
恰恰相反,龙头收缩的时候,它对渠道、IP和商场资源的争夺只会更凶。
⑹从搬运生意,回到内容生意
活下来的店,卖的都不是货。
先说一个反直觉的事实:市场还在长。
艾媒咨询的报告显示,2024年中国谷子经济市场规模1689亿元,同比增长超过40%;2025年达到2021亿元;预计2026年将达2265亿元,到2029年有望突破3000亿元。
关店潮和增长同时发生,说明这不是行业衰退,是行业换挡。
换的是哪门子挡。
过去这门生意的核心是搬运:谁能先拿到日本热门IP的货,谁就能在二手市场卖出几倍溢价。
现在这根链条正在断。
以“奥特曼”IP为例,其所属公司披露的2026财年数据显示,中国市场授权收入25.57亿日元,同比下降51.6%,是十年来首次下滑。
与此同时,国产IP正在反超。
闲鱼平台数据显示,2025年一季度国产谷子交易额已经达到日谷的1.2倍,国风题材谷子销量同比上涨167%。
活下来的,主要是两类玩家。
第一类是能提供场景的。
上海华联商厦改造为百联ZX创趣场后,2024年全年销售额同比增长70%,客流提升40%。
北京新燕莎金街购物中心升级为王府井喜悦购物中心后,2025年1至5月销售额同比增长46%,客流增长30%。
武汉X118转型后,单日最高客流突破10万人次。
第二类是握着独家IP的。
泡泡玛特自不必说,TOP TOY在完成约4.27亿元A轮融资后已经递表港交所,抖音集团也在2026年4月战略投资了谷子品牌“渔火秋市”。
还有一些小店找到了更朴素的路子。
在北京、上海、广州,被圈内人称为“垃圾堆”的中古谷子店生意不错:商品从日本批量买回,堆在柜台上供人翻捡,单价10元到50元不等。
有消费者说,经常能看到根本不认识的IP,但就是觉得划算。
还有店铺引入寄售模式、DIY手作和角色主题咖啡,把卖货的场子改成能待一会儿的地方。
这些做法的共同点在于,它们提供的都不是商品本身,而是便宜、好玩,或者能社交。
一个开书店的人大概最能理解这种转变。
早年的书店靠卖教辅和畅销书赚钱,谁渠道好谁赢。
后来电商把价格打穿,活下来的书店靠的是选品、沙龙、咖啡,和一群每周都来坐一会儿的人。
货还是那些货,生意已经不是那门生意了。
潮玩店正在过同一道坎:如果它只是一个卖谷子的地方,就会被周期淘汰;如果它成为粉丝愿意留下来、反复来、愿意买单的空间,才谈得上穿越周期。
资本还在进,门槛却在悄悄抬高。
一退一进之间,行业从比谁胆子大,变成比谁活得久。
最后的话
2025年的潮玩热,是稀缺性撑起来的。
一枚徽章按克计价能超过黄金六倍,靠的不是工艺,是买不到。
2026年,稀缺性被收回了。
泡泡玛特主动放量,把LABUBU从理财产品变回玩具;税务数据打通,把黄牛从市场里挤了出去。
这两件事对行业是好事,对柜台不是。
中小潮玩店过去赚的那部分钱,本质上是从稀缺性里分到的一勺,品牌方决定自己留着,这一勺就没了。
剩下的生意退回最古老的样子:选品、位置、熟客、周转,全是低不了的苦活。
10万块能开一家店,但开不出一个让人非来不可的理由。
而这个行业,现在只给有理由的柜台留位置。
参考文献
[1]中国证券网:泡泡玛特上半年营收171.7亿元星星人营收增速超580%
[2]中国经济网:泡泡玛特发布2026半年报全球累计注册会员超1亿人
[3]中国经济网:谷子店接连倒闭,二次元经济进入新周期
[4]每日经济新闻:二手潮玩市场生态迎新变局,平台低买高卖“个人卖家”何去何从
[5]国务院:互联网平台企业涉税信息报送规定
[6]泡泡玛特:2026年中期报告
[7]经济参考报:泡泡玛特上半年营收171.7亿元大额股份回购计划未来将落地
[8]名创优品:2026年中期业绩报告
[9]证券时报:名创优品一季度收入同比增28.5%潮玩品牌TOP TOY收入同比增长51.4%
[10]港交所:泡泡玛特(09992.HK)2026年7月行情数据
[11]艾媒咨询:2025—2029年中国情绪经济消费趋势洞察报告
[12]德意志银行:泡泡玛特新品发售渠道调研