本文来自微信公众号: 奇怪的查理芒格 ,作者:开出一朵塑料花,原文标题:《[聚乙烯的四种租金03]结构租:美国那道墙,平时不收租》
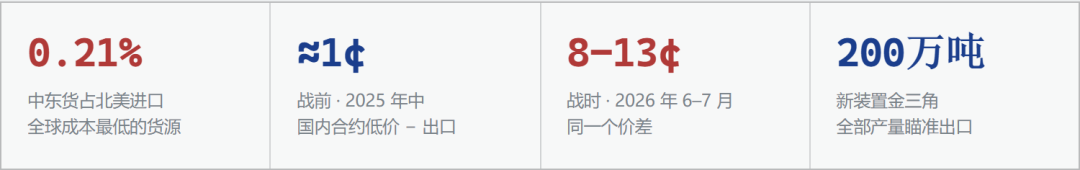
全球成本最低的中东货,只占北美进口的0.21%——这道墙是真的。可墙后面并没有高价:战前,美国大买家的LLDPE合约只比出口贵1美分左右,到了战时才被拉到8到13美分。这一话讲:一道平时不收租的墙,为什么照样让美国停了新建。
§01先看那个0.21%
结构租的前提是市场被隔离。先验证这个前提是不是真的。
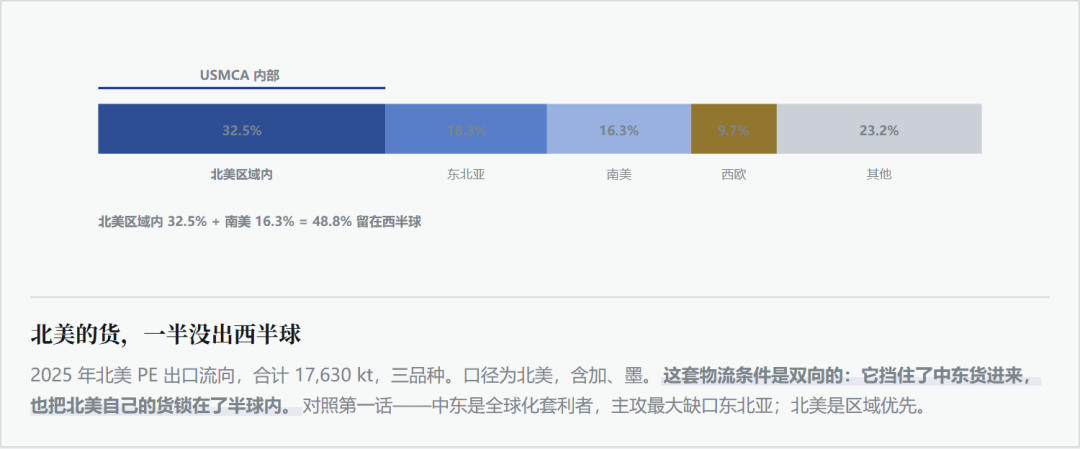
2025年北美进口PE 604.9万吨,其中94.8%来自北美内部——加拿大和墨西哥。
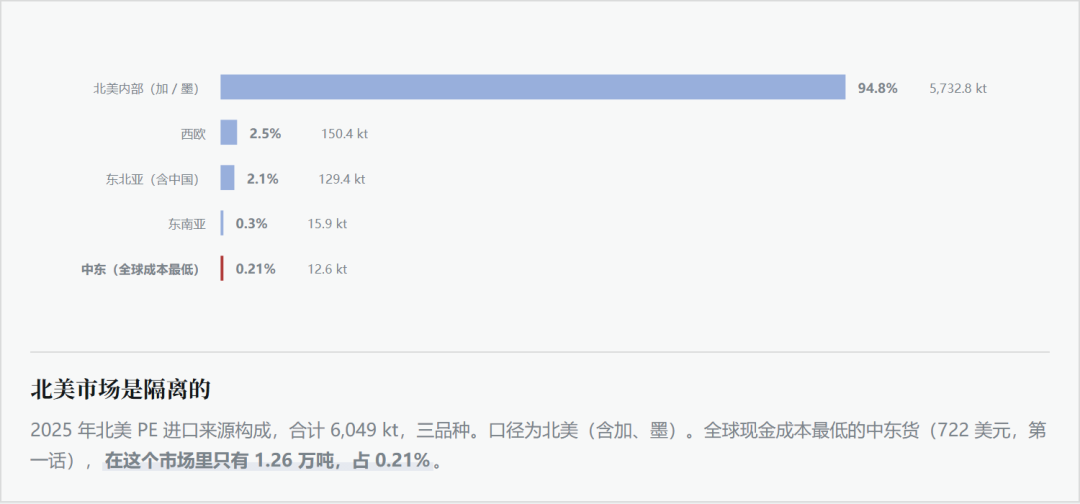
海运费解释不了这件事。中东到美湾的运费在正常年份是每吨十几到二十几美元,相对九百多美元的货值不到3%,而中东比美国的现金成本低163美元。
挡住中东货的不是价格,是一整套非价格条件。北美国内贸易走散装铁路料斗车,进口货走集装袋——这两套物流之间有断层;再加上牌号认证周期、年度合约锁量、交货周期、关税。
这就是「结构」二字的含义:它不是成本优势,是一道让成本优势失效的墙。
§02墙后面,平时并没有高价
墙是真的。下一个问题是:墙后面的价格是不是更高?
我第一遍拿2026年7月24日那一周作答。LLDPE丁烯,国内大买家合约低价55美分/磅,美湾离岸出口41–43美分,差13美分。看起来很厚。
回到原始序列,这个数字有两处不对。一,55美分是带星号的预估值,8月7日最终结算是50美分。二,更要命的是时点:另一家价格机构同一周的评论写得很直白——国内合约比战前还高25美分,出口价月初就已经回到战前水平,两者的差距「宽于正常」。
所以得把时间拉开看。同一家机构、同一个牌号、同一套口径:
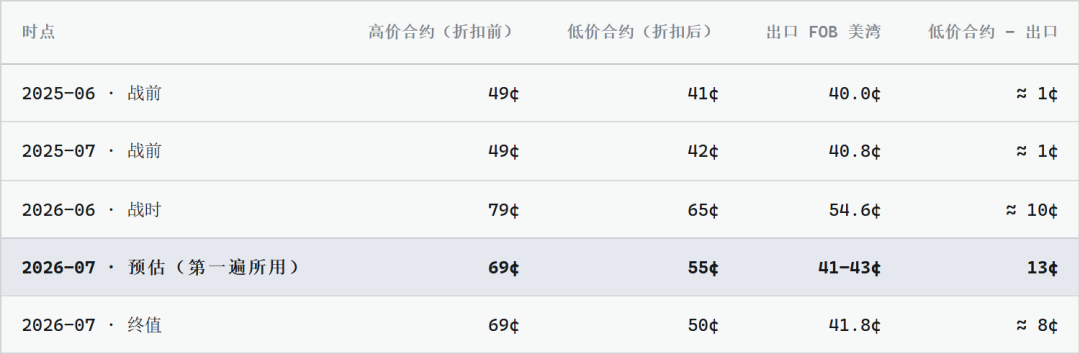
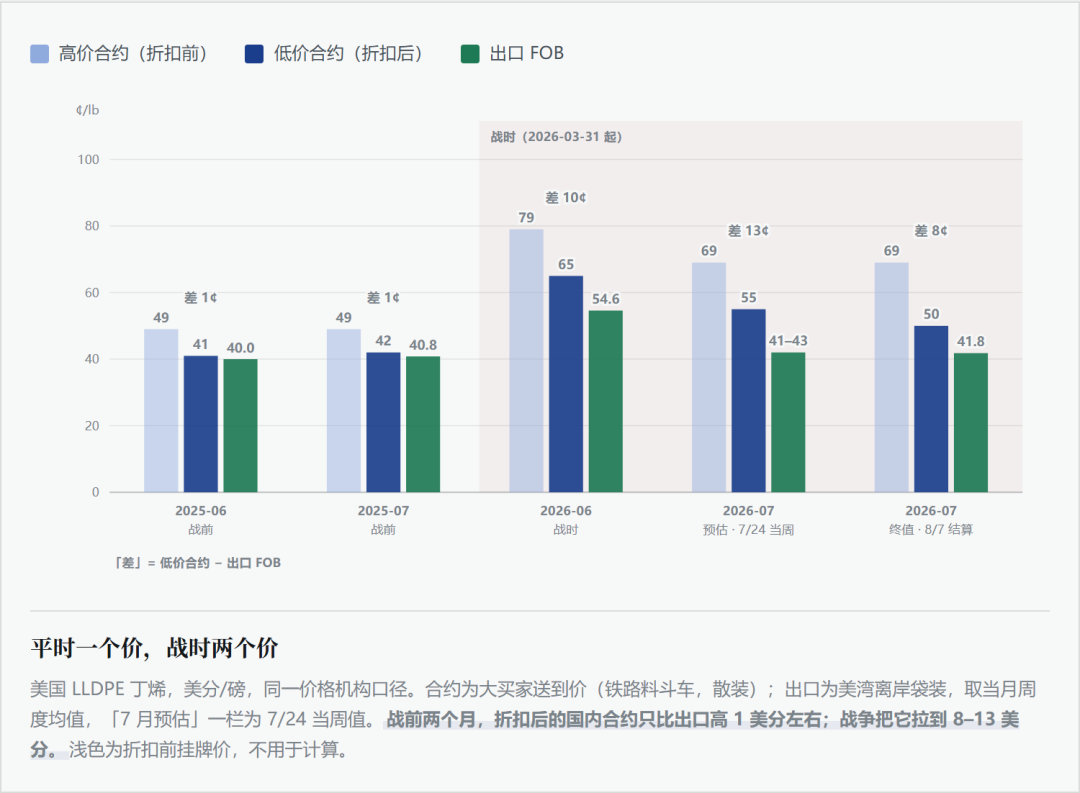
战前那1美分,落在交货条件的噪声里。国内是送到价、铁路料斗车散装;出口是离岸价、袋装。送到价含内陆运费,会让价差缩小;袋装要包装成本,会让价差扩大。两项修正方向相反、大小未知——战前,美国大买家拿到的国内价,基本就是出口价。
§03那这道墙什么时候收租
在冲击里。
2026年3月底美伊战争爆发。LLDPE丁烯的国内挂牌合约从2月的54美分,提到4、5月的94美分;出口离岸同期从36美分涨到71–76美分。涨的时候,两边差不多一起涨。
跌的时候就不一样了。出口是一船一船成交的,原油一回落,7月初出口价就跌回了战前水平。合约是按月谈、按年锁量的,买家只能一个月一个月往回砍:6月降15美分,7月再降10到15美分,到8月平盘的时候,还比战争开始时高15美分。
价格机构7月下旬的测算是:LDPE/LLDPE的利润即便当月回落,仍将是2025年平均水平的两倍以上。
§04挂牌价是虚的
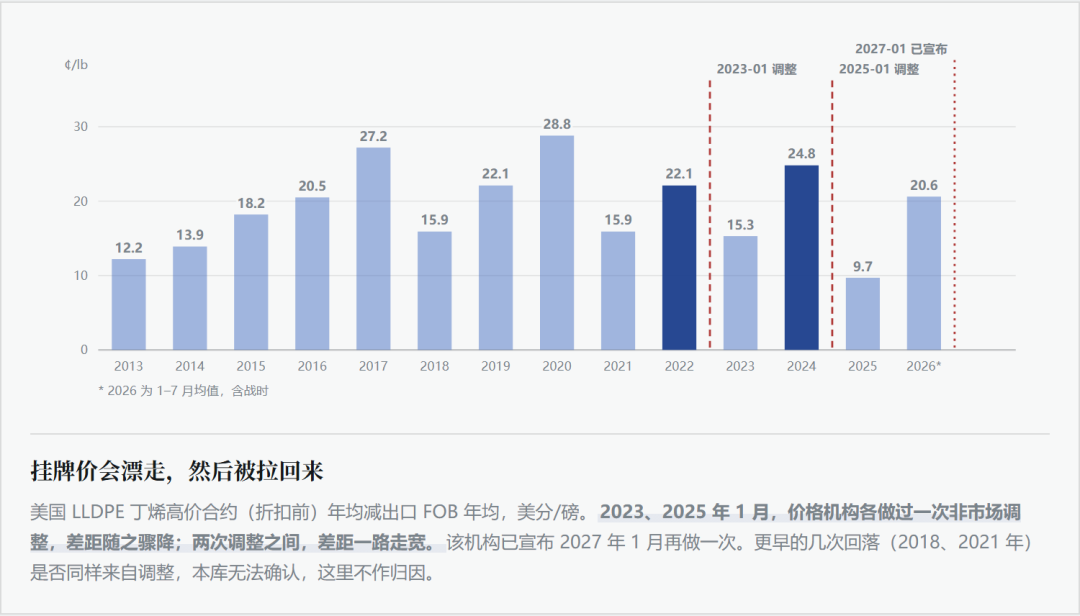
表里还有一列一直没用:高价合约,也就是折扣前的挂牌价。7月它比出口高27美分。
这一列不能用来算租金。价格机构在方法论里写得很清楚:它是折扣、返利之前的值,跟踪的是「行业价格的动向」,不是成交价。
更直接的证据,是这条线自己的形状:
国内需求1,293万吨里,按挂牌、按折扣后合约、按现货成交各占多少——本系列没有这个数据。这是结构租「厚度」无法定量的主要原因,只能给出方向与上界。
§05新增的一吨,只能拿世界价
现在回到判据:结构租能不能附着在新增的一吨上?
换成战前的价格,答案反而更干脆:平时国内价约等于出口价,新增的一吨卖给谁,拿到的都是世界价。
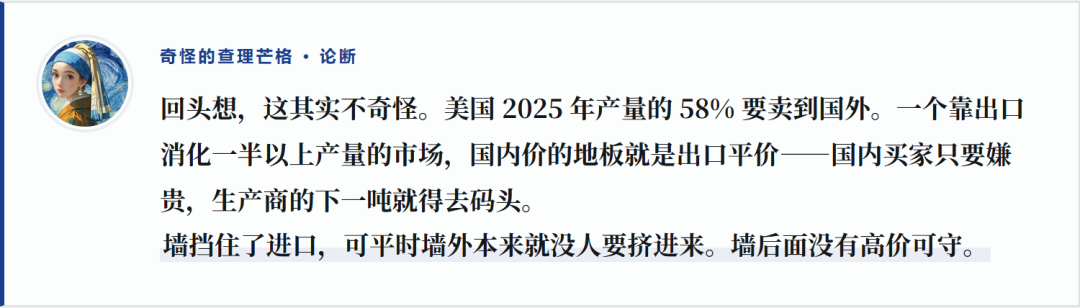
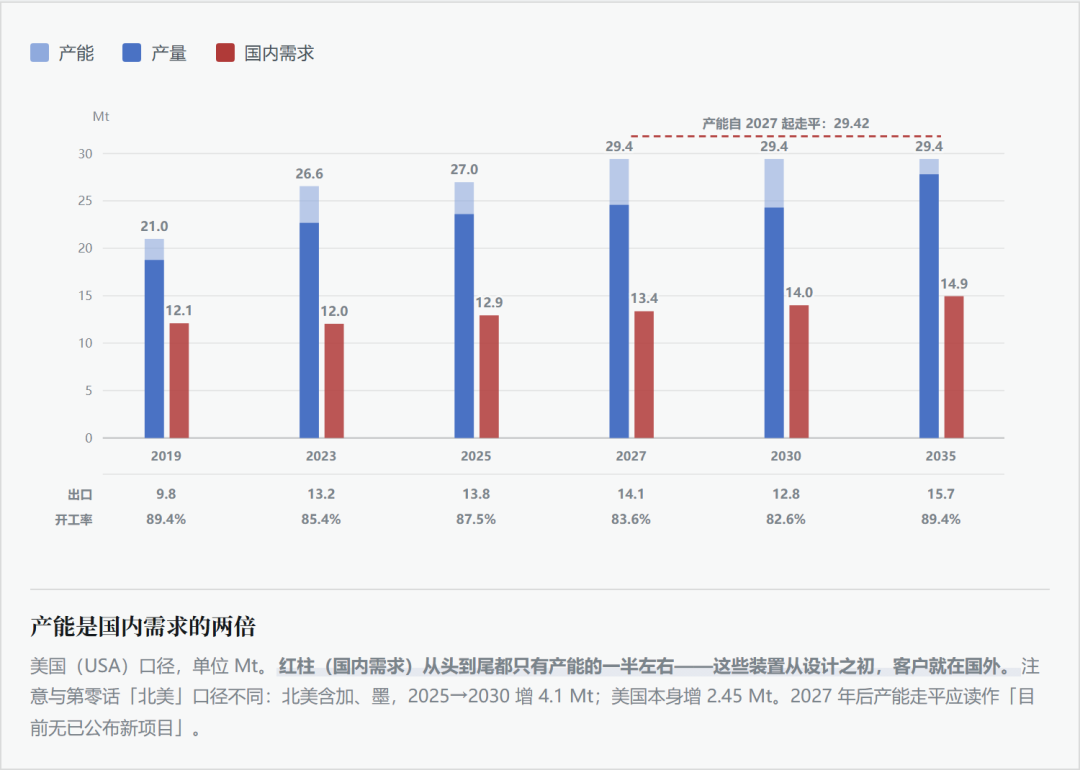
就算算战时那份溢价,它也轮不到新装置。看规模:美国PE产能2,697万吨,国内需求只有1,293万吨,产能是国内需求的2.09倍。国内合约那个池子的大小由需求决定,不由产能决定——它早就装满了。
这个判断现在有一个真实的例子。美湾的金三角(Golden Triangle)新装置,两条线合计200万吨/年高密度聚乙烯,投产从2026年7月推迟到9月,10月开始爬坡。价格评估机构的说法是:这套新装置的全部产量都瞄准出口市场,眼下出的是宽规格料,少量交给贸易商出口。它是上一轮扩产周期留下的项目,不能当作「美国还在建」的反证;它示范的恰恰是新增一吨的去向——墙外。
那出口价为什么就是「世界价」?验一下。仍用7月24日那一周——那一周出口价已经回到了战前水平:
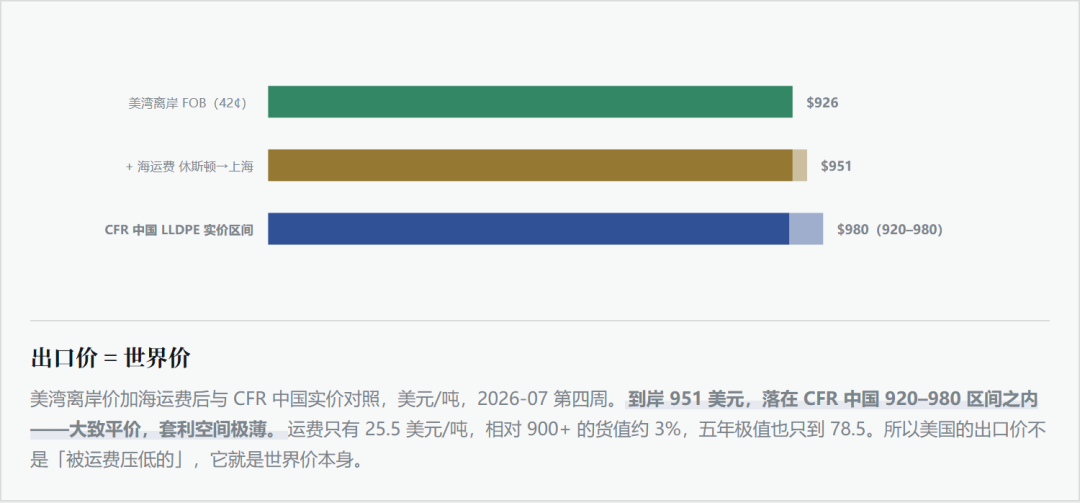
结构租不能附着在新增的一吨上。它附着在国内那1,293万吨的存量合约上,而且只在冲击时才有厚度。那块池子不随产能增长。这跟前两种租金有本质区别:中东多建一套装置,只要拿得到乙烷配额,新增的一吨照样便宜;中国多建一套,新增的一吨照样享受低固定成本。美国多建一套,新增的一吨只能拿世界价。
§06所以它不建,它把闲着的开起来
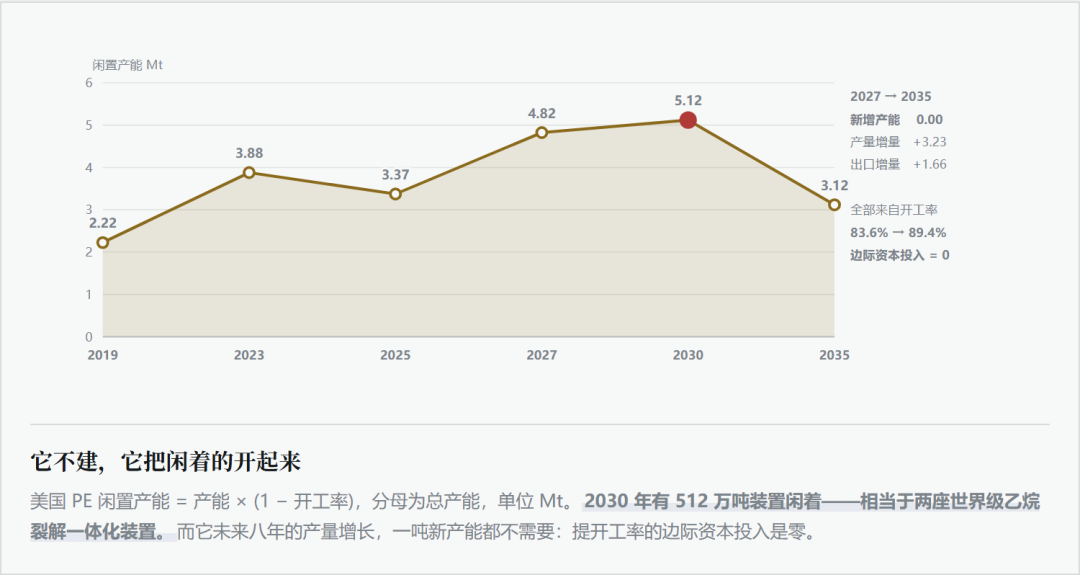
如果上面的推理成立,美国的行为应该是:停止新建,同时把已有的闲置产能开满。
数据正是这样。2027到2035年:新增产能0,产量+323万吨,出口+166万吨——全部来自开工率从83.6%提到89.4%。
§07那这道墙靠什么维持
结构租的租期,取决于那道墙能立多久。它由三样东西撑着,而这三样的性质完全不同。
物流形态是最硬的。散装铁路料斗车与集装袋之间的断层,是几十年基础设施投资形成的,不会因为哪一年价差扩大就消失。
牌号认证与年度合约是中等硬度的。它们提高的是切换成本,不是绝对壁垒。买家真想换,两三年可以换掉。
关税是最软的,也是唯一可能在一夜之间改变方向的——它既可能加厚这道墙,也可能因为报复性措施反过来砸掉美国的出口市场。而美国58.3%的产量要出口。
这已经不是假设。2026年9月11日,加拿大对约276亿加元美国商品的报复性关税生效。树脂本身不在清单上,但PE袋等塑料制品在——买卖双方担心的,是墙两边加工商的需求。
§08三种租金,三种命运
到这里,四种租金里的三种已经跑完判据了。三个地区的行为看起来完全不同,其实用的是同一条判据。
美国这个例子最能说明租金和成本不是一回事:它的分子几乎和中东一样便宜,开工率全球最高,成本曲线上位置极好——但它的租金收在一块不随产能增长的存量合约上,而且只在世界乱的时候才收得到。
成本优势可以附着在新增的一吨上,市场保护不行。