本文来自微信公众号: AI时代仍不辍思考 ,作者:创业思考碎片
1972年,硅谷沙山路同时诞生了两家风险投资机构。一家叫红杉资本,另一家叫Kleiner Perkins(中文通常叫凯鹏华盈)。起步资金都只有几百万美元,都投出了定义时代的公司,都在九十年代站上行业之巅。
五十年后,红杉依然在全球最具影响力的VC之列。Kleiner Perkins——曾经投出Genentech、Sun、Netscape、Amazon、Google的王者——在福布斯Midas榜单前100名里只剩一个合伙人,排在第77位。斯坦福金融学教授Ilya Strebulaev的评价是:二十年前它站在风投之巅,如今只是众多试图竞争的公司之一。
这并非个案,VC行业有一个近乎残酷的规律:绝大多数顶级机构活不过两代,创始人退休后要么快速滑落,要么直接消失。而红杉资本是极少数完成三次完整代际交接、且没有出现显著人才流失或回报滑坡的例外。本文将从机会寻猎、投资决策、投后管理、利益分配与资本结构等多个方面来拆解红杉资本的独门绝技。
一、Deal sourcing:不等电话,铺传感器
红杉早期团队只有11到12人,全员主动出击寻找非共识机会。合伙人Julien Bek公开讲过要打破"坐等电话"的神话:团队像一支高强度运转的足球队,不存在坐在办公室等路演邀请这回事。这一点看似稀松平常,其实是VC行业的分水岭——绝大多数基金规模一大,合伙人就退化成评审委员会,等人递BP、等FA推荐、等同行组局。
红杉种子的做法是依据创业者、数据、渠道三条线索建立产业地图,先判断变革浪潮会落在哪些行业和节点,再派投资人去那些节点扫描——先有判断框架,再有行动,而不是遇到什么看什么。Opay(近期已经赴美上市)就是这么找出来的:2019年红杉判断出海趋势,先在内部锁定一个标准,有电商和运营经验的中国技术团队,能把国内跑通的商业模式搬到新兴市场,然后按这个标准倒回去找人,最终成为Opay的第一个外部投资人。
关系按十年为单位养。Citadel Securities这个案子最能说明问题:红杉合伙人Constantine在大学时代就和Ken Griffin建立信任,持续跟进了许多年,最终促成Citadel首次接受外部机构投资。最好的deal靠提前若干年养出来,不是靠抢。
被业界抄得最多的是Scout Program,红杉2009年首创,后来被a16z、Lightspeed、Accel、Atomico、General Catalyst全面复制。红杉挑选一批值得信任的外部个人(被称为Scout)——被投公司的创始人、高管、operator、学者、天使投资人——给他们一小笔额度,常见10万到100万美元,让他们以红杉的名义自主投资早期项目,单笔通常2.5万到10万美元,不需要每笔过合伙人,两年一批。
scout自己不出钱,钱是红杉的资本,通过scout的SPV投进去,创业公司cap table上出现的是那个SPV而不是红杉;scout拿创业公司的carry,赚的是SPV层面的利润分成权。
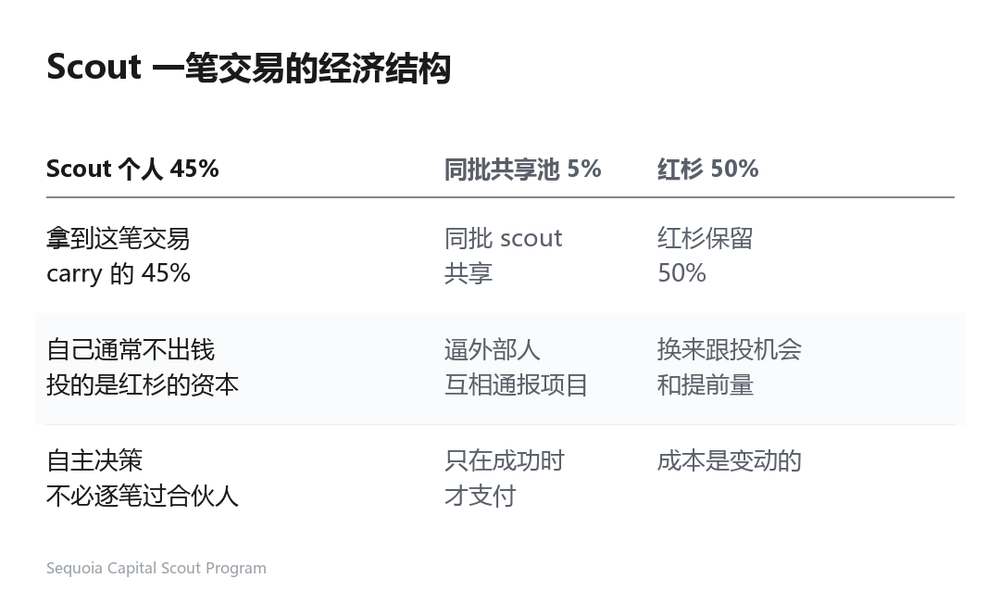
那5%的共享池是点睛之笔。Scout都是外部人,彼此是竞争关系;把5%的carry强制注入同批scout的共享池,等于用经济利益逼他们互相通报项目、共享判断,把一群个体户猎手连成一张有信息流的网。用意不在福利,在于网络本身。
用SAFE(YC首创的未来股权简单协议)投出这张支票同样关键。SAFE转换之前法律上还不是股东:没有投票权、没有董事会席位、没有法定信息权,稀释也极小,10万除以一个几百万的cap,转换下来常常不到1%。正因为它是创始人最不抗拒的钱,scout才挤得进去。这也解释了两个此前看着奇怪的地方——为什么scout的选拔标准不是投资能力而是founder access,红杉公开说过不需要投资经验,看重的是authentic founder access和product insight;以及为什么carry给到45%这么高,因为scout卖的不是钱,是进入一个圈子的钥匙。
这张支票买的也不是一次性结论,而是可放弃的选择权。公司跑出来了,红杉可以按自己选定的时点和条件领投;没跑出来,损失止于那10万,且损失发生在SPV层面。信息深度还分三层:外部尽调拿到的是创始人准备好的材料,一次性快照;股东信息权拿到的是月报与财报,连续的时间序列,判断创始人有没有执行力,看曲线的斜率比看任何一份BP都管用;而scout的私人关系拿到的是没经过包装的真话,以及创始人面对坏消息时的第一反应——这个信号是尽调永远拿不到的。由于SAFE转换前不是股东,第三层才是真正的来源:红杉真正买到的是那个能在场的人。
目前400多个scout、累计投过900多家早期公司。著名案例包括Sam Altman用scout额度投的Stripe、Jason Calacanis用scout额度投的Uber。
二、投资决策:快慢分离,保护极端判断
红杉运行了几十年的周一投决会(IC)正在演进:团队在保留面对面答辩的基础上,推行异步协作机制——投资备忘录发出后,合伙人先在文档里独立写下评价与质疑,然后才进现场。逻辑是IC适合快思考,异步写作适合慢思考,两者都拿到,决策质量才最高。写作还强制清晰,合伙人没法用个人魅力和含糊的市场测算蒙混过关。
合伙人按1到10分打分,而关键设计是:即便有资深合伙人打出1分,项目发起人(sponsor)若具备最高信念,依然拥有最终拍板的权力,前提是发起人为结果承担全部声誉责任。SpaceX是教科书案例——Shaun Maguire当年力推SpaceX时,投决会内部阻力极大,甚至有人打了1分,Bek的原话是"我从没见过2分,我甚至不知道我们能打1分"。Maguire坚持不放,要求全体合伙人飞赴现场亲眼见证。2026年6月SpaceX上市时,红杉持股约1.5%,价值超过200亿美元。
这条之所以必须存在,是因为要求全员同意的系统,筛出来的只能是不得罪人的平庸项目。Bek说得直白:所有基金里最好的投资,永远是发起人信念最高的那笔。极端项目长着一张极化聪明人的脸,天然会招来强烈反对。
反过来,全员都打7分或8分反而是危险信号。投决会上最糟的结果不是吵架,是温和一致。Bek的解释是创始人知道你想听什么,最好的创始人能反向定制出一套他认为能打动投资人的叙事。当一笔投资被礼貌地一致通过时,红杉会指定一名合伙人唱反调,写一份正式的pre-mortem:必须说清楚这家公司在什么具体情景下会归零,逼团队在打款前直面隐藏的失效模式。
会议纪律同样被写死。周一早八点例会,Jim Goetz定调:会议目的是做出正确决定,而不是自证正确;一位新合伙人补了一句,如果你一次发言超过90秒,也许就说得太长了。这是反资历的设计,防止资深合伙人用发言时长压人。
还有一项少被提及的实践,Friday story time:合伙人轮流主讲深度案例,分两类,一类是业务弧线,公司怎么撞上crucible moment、怎么反弹、哪个关键决策改变了轨迹;一类是创始人弧线,比如那些A轮表现优异、A到B轮之间快淹死的创始人,后来周围的人怎么顶上来。它要解决的是一个统计学难题——generation founder极其稀有,年轻合伙人可能坐在对面却认不出来,因为他从没见过。这种未校准是结构性的,靠多开会解决不了,红杉的办法是用故事把"见过"这件事批量传递。
速度同样是设计出来的:创业者周一上午来做推介,顺利的话下午就能拿到口头term sheet;要看条款,要点列在一张纸上,而不是等律师写长篇备忘录。红杉合伙人每月听200多次推介,通常只投两家——吞吐量的瓶颈不在判断力,在流程设计。而规则本身也可以被复盘推翻:2011年红杉复盘错过Twitter,得出的结论是自己太拘泥于占股20%到30%的理想目标,当时Jack Dorsey只肯卖更小比例的股权,红杉没让步,复盘后改成遇到特别优异的公司愿意降低占股目标。
三、投后管理:从帮忙到产品化赋能
投资完成后第一件事不是庆祝,是和创始人一起做90天计划,而它是双向的。创始人侧可能承诺定价方案清晰、签下若干设计客户、完成几个关键招聘;红杉侧可能承诺启动talent team招特定岗位、让客户合作团队做企业客户引荐、协调融资公告。双向的意义在于把"投资人要求创始人"变成两边互相打卡,逼双方给优先级排序——创业公司永远有几十件competing priorities,真正的问题永远是哪件先来。有些公司一直刷新了好几年,变成滚动的运营节奏。
董事会运作也有一套纪律,内部信条是公开表扬、私下批评。落到操作上,会前逐个给每位董事打电话,把可能有争议的话题提前走一遍,确保所有人进屋时信息同步,这样董事会讨论的是战略取舍,而不是现场补信息。George Robson的判断是,理想的董事会要有张力:既要覆盖向后看的治理,更要向前看,聚焦能让公司走向市场主导地位的大战略赌注。
资源投入上,红杉东南亚负责人Abheek Anand的原话是:我们最大的团队不是投资团队,是portfolio services——这些是资深人士,创业公司可以在财务、市场、招聘和人才上依靠他们。
2025年推出的Arc把投后做成了产品。入选给100万美元初始资金,加上七周的Company Design课程,内容涵盖产品策略、GTM、文化等,由红杉合伙人加上portfolio的创始人和operator授课,还配有实地考察,首届欧洲班去了斯德哥尔摩的Klarna总部。配套有Ampersand App(红杉创始人社区,分享建议、访问Company Design资源库)和实体化的Company Design卡片。最后一周,创始人要向合伙人、导师和潜在客户讲自己的公司故事并接受反馈,把讲故事变成招聘关键早期员工的武器。这一层的意义在于,投后从"合伙人凭个人关系帮个忙"变成了可交付、可复制、可规模化的东西。
姿态上它常逆行业惯例。多数机构是顺境催促套现、逆境苛刻施压,红杉反过来:公司遇到困难时给时间和指导,公司表现出色时反而指出还能做得更好。2008年那份著名的RIP Good Times演示,就是主动给整个portfolio做压力测试、提前瘦身。历史上它还常把基金期限从10年想办法延到16到17年,Google上市后继续持股近两年,雅虎持股更久。Leone在2026年3月的ElevenLabs伦敦峰会上说,大部分董事会成员创造零价值。
四、利益分配与治理:让一个红杉压过个人
子基金的carry是30%,不是行业标准的20%,这是品牌定价权的直接体现。美国众议院美中战略竞争特别委员会2023年10月17日致Botha的公开信里披露,红杉各区域实体每笔交易的carry约20%回流到红杉家族顶层,用于分配给资深GP和支付共同开支,Menlo Park的中央合规办公室审查每一笔交易;2024年3月分家完成后这套机制终止。此外,红杉员工至少要投入常青基金资本的5%,这超出GP commit的合规底线,属于主动加码。
传承机制是整个治理架构里最值钱的部分。红杉不用managing partner这个词,用steward(守护人)——领导权是继承的,不是买断的,这个词本身就是制度。配套四条硬约束:65岁强制退休,福布斯2026年3月的报道明确提到the fund's mandatory retirement age of 65,意义不在年龄本身,而在提前设定预期,每个人都知道自己必须在某个时间点交棒;双人执政,1996到2022年Moritz与Leone共治26年,2025年11月后又回到Alfred Lin与Pat Grady的co-stewards结构,刻意规避一人乐队;传承时资深合伙人让渡carry,Leone的原话是失败全揽、成功分享;合伙人可以让领导人下台——2025年11月Botha卸任,任期仅三年多,是红杉史上最短,FT报道是Lin、Grady、Andrew Reed三名高级合伙人出面干预,得到Leone支持。2026年3月,69岁的Leone以新设的Chairman身份回归并重新下场做投资。
五、资本结构:常青基金与那张账单
2021年10月26日,红杉宣布美欧业务放弃10年周期,改组为开放式Sequoia Capital Fund:LP的钱进主基金,持公开市场头寸;主基金再配置给种子、风险、成长各阶段的封闭式子基金,收益回流主基金,投资不再有到期日。子基金维持约30%carry,主基金管理费不到1%,加一个高门槛的长期业绩费。动机很硬——内部测算过去15年的分配,若多持有12个月,可多出超80亿美元回报。传统基金最荒谬的地方在于,它逼着GP在价值创造刚开始加速的时候离场。
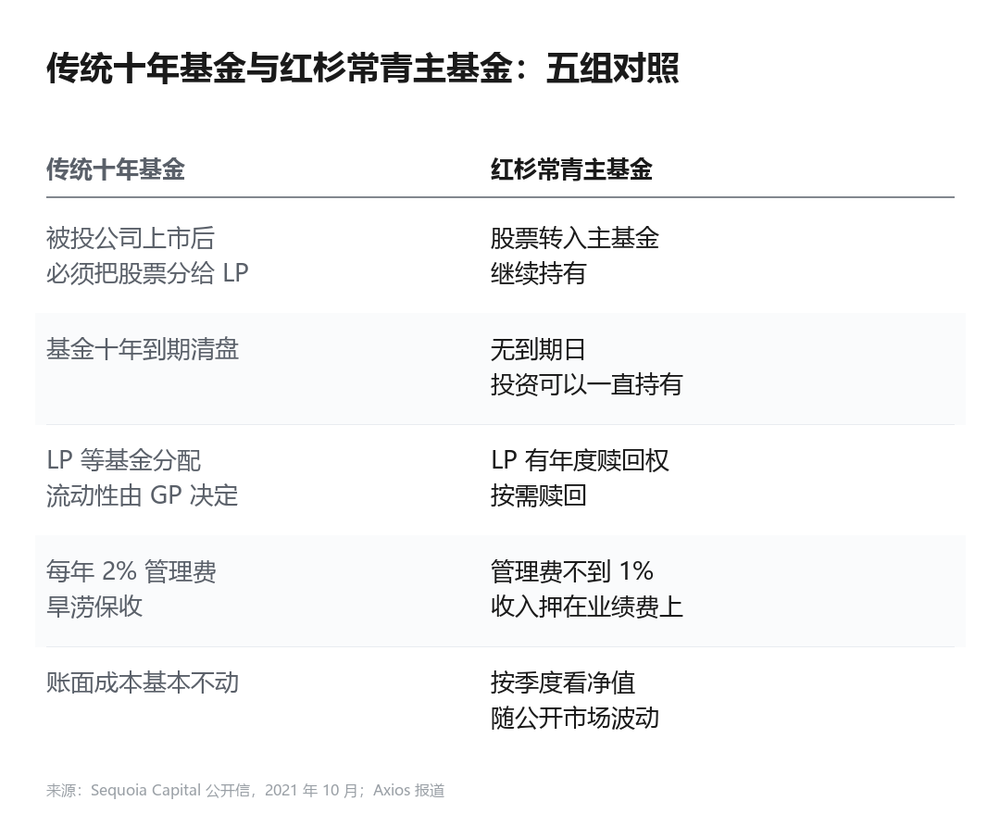
传统十年基金与红杉常青主基金来源:Sequoia Capital公开信,2021年10月;Axios报道
别人抄不了的根子在收入结构。从2%管理费加20%carry,改成不到1%管理费加高门槛业绩费,等于红杉主动砍掉了自己最稳定、最不需要看业绩的那笔现金流。管理费是工资,只要管着钱,不管赚亏,每年2%照收;carry是提成,只在赚钱时才有,而且要等好几年退出才结算。改完之后,红杉的收入性质从固定薪变成了高门槛纯提成。
绝大多数GP不敢这么干,有四笔账:现金流直接腰斩;团队成本是刚性的,收入却变成了期权;时机风险,2022年加息一来,AUM缩水导致管理费更少、净值跌破门槛导致业绩费为零,两头同时出问题;组织压力,改结构等于改所有人的收入预期,改不好就有人走。打个比方,这等于一个销售从"底薪两万加提成"改成"零底薪加提成,且提成要年销5000万以上才开始算"——有房贷的人不敢,已经财务自由、存款够花十年的人敢,因为他没有downside,而upside大得多。
所以"做不到"和"不敢"要分开看。做不到是结构障碍:需要几百亿公开持仓做底池,需要几十年distributions远超capital calls的信用记录。不敢是意愿问题:有能力,但不愿把确定收入换成不确定收入。它换到的是从此不用再募资——传统VC每三四年就得重新出去募一轮,被LP翻旧账、被同行横向比较、可能募不满甚至募不到。更深一层,不用募资就不用为了募资去做那些为了好看的事,传统基金急着卖掉好资产,很多时候不是为了回报最优,而是为了下一轮募资时DPI好看。
它最被低估的遗产是GP-led secondary,而不是永久持有。Stripe做员工tender时,红杉可以用主基金按谈好的价格买下员工出让的股份,把现金返给早期那几只老基金的LP,自己通过常青结构继续持有Stripe:老LP拿到流动性、员工拿到现金、红杉不丢仓位、Stripe不被逼着IPO。
最后还有一张账单:RIA。红杉在2021年11月30日撤回了豁免报告顾问(ERA)状态,2022年1月3日正式成为SEC注册投资顾问,前后差一个月,正好卡在宣布常青基金之后。原因是美国有条专门的VC顾问豁免,条件之一是不向投资人提供赎回权或类似流动性权利,而常青基金给LP年度赎回权,直接踩破了这条;加上主基金要持公开市场股票、加密资产、做secondary,也超出豁免范围。按规则,任何一只基金不合格,整个顾问业务的豁免全部失效。想要永久资本和赎回权,就得把监管等级也一起买下来。
红杉大堂里有一块红杉树的横截面,年轮上标注着公司创立、关键投资和代际交接的日期,这个东西放了几十年,没有人想过换掉它。红杉树能活两千年,靠的不是某一根树枝有多强壮。瓦伦丁是天才,Moritz是天才,Leone是天才,但让红杉活过五十年的,是那套让天才可以有序更替的架构。而这套架构也不是一劳永逸的:常青基金回撤了,第三代交接翻车了,FTX亏了2.14亿美元,中国和印度业务被迫拆分,2026年还要请69岁的Leone回来坐镇。制度的意义从来不是不犯错,是犯错之后有机制止损。