本文来自微信公众号: 刺猬公社 ,作者:刺猬公社编辑部
东北真的是便利店荒漠吗?
几年后,站在人流如织的长春山姆会员店里,我会想起姥爷在奥数班上课前带我去新天地超市买鸡肉汉堡的那个下午,那个朴素的超市还没演变为便利店巨头的时候。
如今统治整个长春街道的新天地便利店,在2004年还只是一家拥有不到20个分店的社区连锁超市;就在那年初,长江以北的第一家山姆会员店在运营两年后选择改变业态,变身为长春前进大街上的沃尔玛购物广场。
新天地是长春人看着长大的便利店。在没有7-11、没有全家、罗森说着要来却总是不来的那些时间里,这个本土品牌在持续茁壮地发育:2000年开出首家门店,2021年全国门店数已突破2000家。如果去到新天地总部所在的大经路附近,便能发现不到400米的一段路上竟分布着四家新天地便利店,而类似的景象在长春并不罕见。
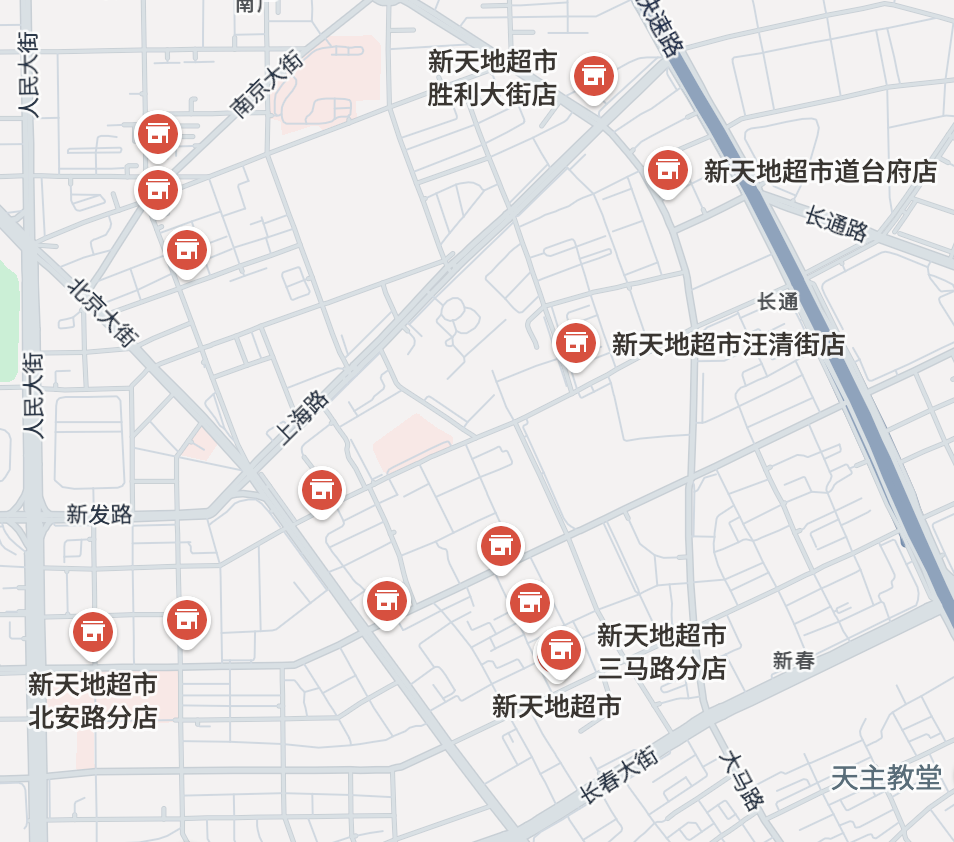
新天地靠什么在本地市场站稳脚跟?那透着一股二人转气息的红黄绿配色招牌底下,又藏着哪些长春人日常离不开的东西?带着这些疑问,我走进长春市大经路71号的新天地创始店。它给我的感觉并不是一家单纯的超市或便利店,而更像一个把本地特色零售和便利店模式揉在一起的复合业态。
既然叫便利店,关东煮、烤串、炸串等即食鲜食自然一应俱全,烤红薯、现烤蛋挞等便利店里的后起之秀也一一在列。值得注意的是烤鹅蛋,这倒是比较有东北特色的品类,个头比鸡蛋大上一圈,但和体型巨硕的黑土地大地瓜摆在一起,竟显得有点娇小。
同样能证明新天地是一家东北便利店的,还有翠花牌酸菜、袋装冷面、铁棍山药挂面,以及整整一货架的水果罐头。店内的水果、鸡蛋、调味品种类繁多,麻酱鸡蛋甚至是山姆同款(来自同一家供应商金翼,也是吉林品牌),零食区的百余种零食又好像在对标赵一鸣或好想来——这些商品都会让人幻视新天地还叫作超市时的样子,它们并不像是应该摆在便利店里的品类。
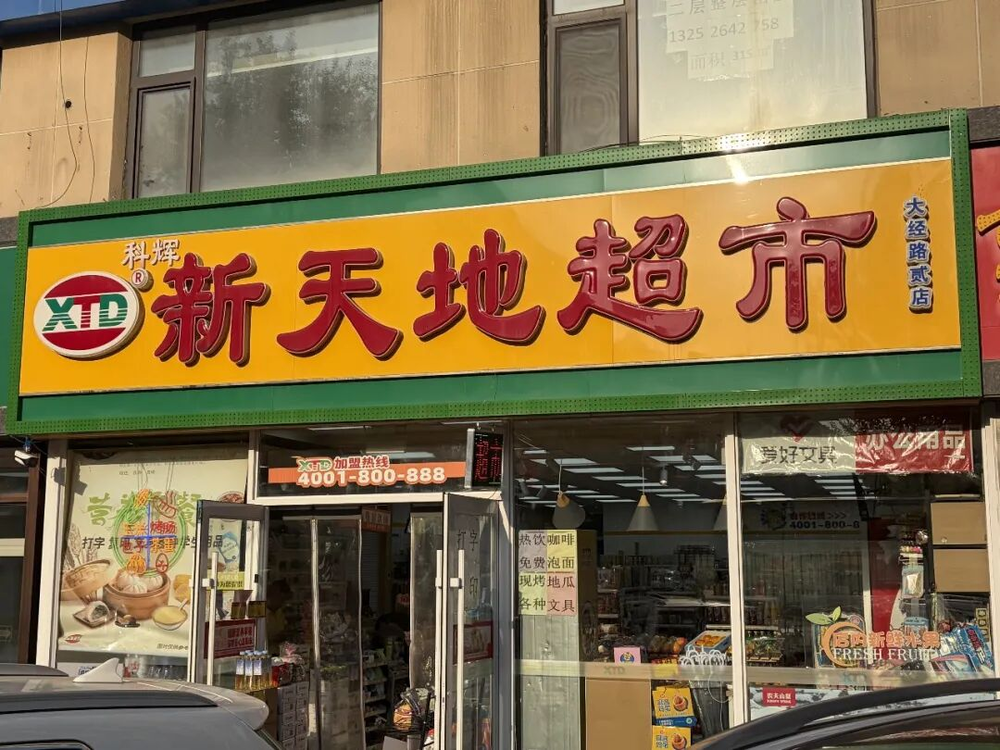
早期的新天地,留在长春居民心中的印象确实只是一家超市。但随着年轻一代消费群体的崛起,新天地进行了一场去超市化、拥抱便利店模式的革新。如果仔细观察现在的新天地新门店,会发现“超市”二字已从新门头上去掉,只留下新天地的品牌名。无论从视觉辨识度还是从选品上,这都是一家不折不扣的便利店,醒目处标识的24h营业,也在证明着这一点。
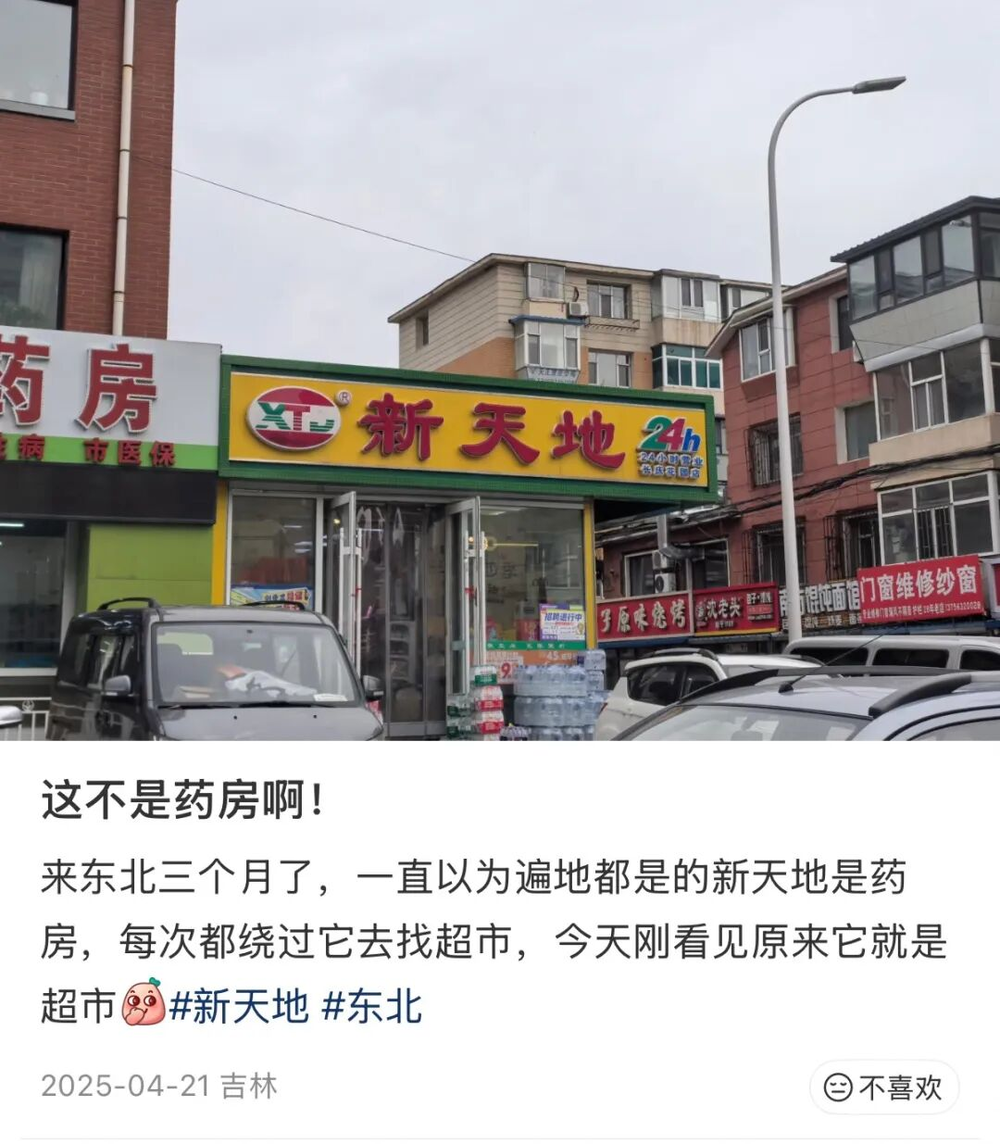
早期新天地超市招牌是这样。图源小红书@李憨憨
新天地占据的是小卖部(或小型社区超市)与大型商超之间的生态位。它没有沃尔玛或永辉动辄单店上万平的体量,但拥有便利店式的高门店密度;比之社区超市,新天地拥有更成熟的商品供应链,与品类更丰富的生鲜业务。在电商与外卖尚未兴起的年代,新天地已经开始打入消费者的15分钟生活圈,并以此精准截流了许多东北家庭的日常需求。
它密集地生长在各街道小区附近,卖米面粮油、瓜果蔬菜、饮料零食,有着极宽的SKU。二十多年来,长春的零售业态经历多轮变迁。家乐福退出,沃尔玛式微,本地连锁仓储超市恒客隆活过了24年后,在2022年关闭了最后一家门店。以高密度本土便利店为主导的零售版图正重新划定。在行业洗牌的过程中,新天地却一直屹立不倒,成了持续的赢家。
但新天地并非没有经历挑战——曾有一场风波,让许多长春老百姓宣称“再也不买欧亚和新天地的菜了”;也有人将711、全家和罗森在长春的长期缺席,归咎于这两个本地巨头在市场上的垄断地位。与此同时,沃尔玛与沃集鲜开始在年轻消费群体中重新积累声望,并以家庭为单位传播,迅驰广场店周末去采购的人流,经常把若干货架抢购一空。在此基础上,二十多年前就见过中国第四家山姆店的长春人,迎来山姆的回归不足为奇。
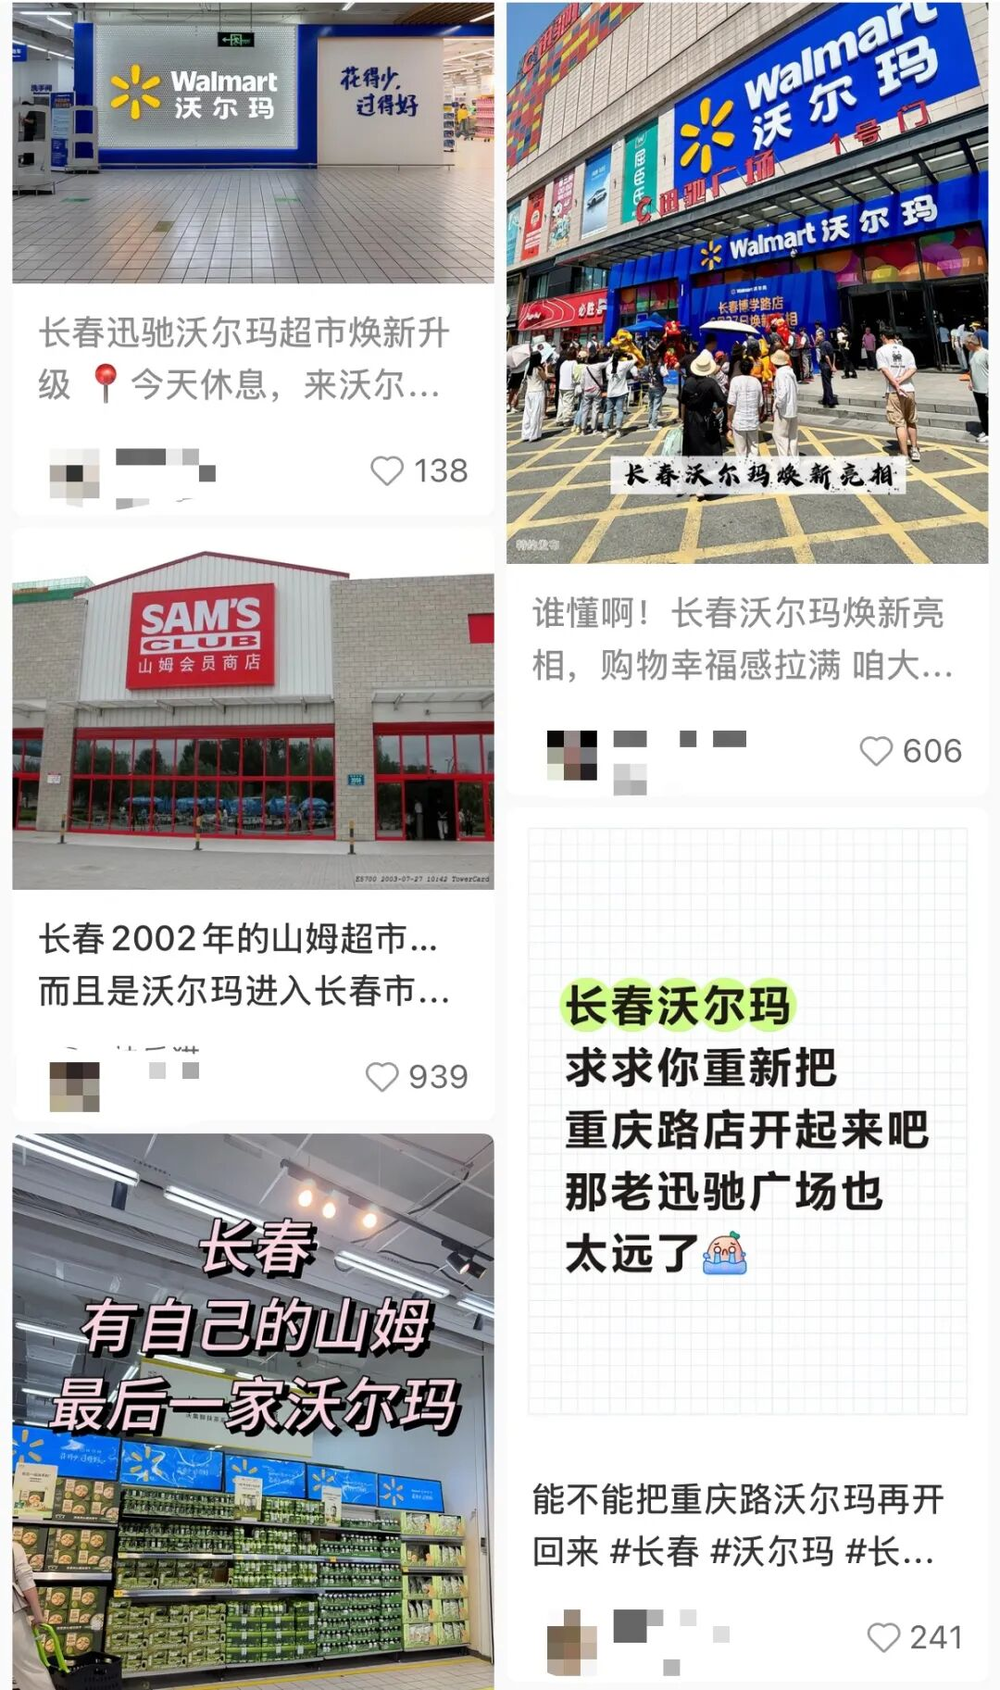
长春市民对山姆与沃尔玛是有一定情怀的
不知道当年山姆选择将北方第一店开在长春,是不是看中了长春与汽车的特殊关系——但在2004年,这座生产了许多汽车的城市,还没来得及建立起驾车大采购的消费习惯。这就导致无论山姆还是沃尔玛,即使做到产品品质出色,但辐射范围终归有限。而真正了解长春的新天地,这时候正在街道上开始快速的密铺式扩张。
试图进入东北的商超和便利店,不得不面对先来后到的市场现实。作为在长春扎根二十余年的“地头蛇”,新天地的门店密度优势构成了坚固的区域护城河。直营店与加盟店的双管齐下,使新天地抢先占据了学校、商圈周边的优质铺位,多年来也积累下可观的社区消费黏性,增加了外来品牌的进入成本。
如果把线下零售比作一场战争,那么新天地早已在长春挖好了位置有利的战壕。有了先发点位优势,无论新天地是维持其中端商超的角色,还是转型做便利店式的新业务,都显得更游刃有余。
但新天地打赢的是一场惨胜,而成本更多由加盟者承担。我在社交媒体上看到了有新天地加盟商发帖或在评论区表示,新天地并未为他们提供区域保护,如果一家加盟店生意好,很可能在看到数据的优良表现后,新天地就会很快在200米外开起另一家直营店——这也就意味着,加盟店很多时候为新天地扛起了“排雷试点”的重任。这也是一场用真金白银,甚至是个体命运投入进去的市场调研。
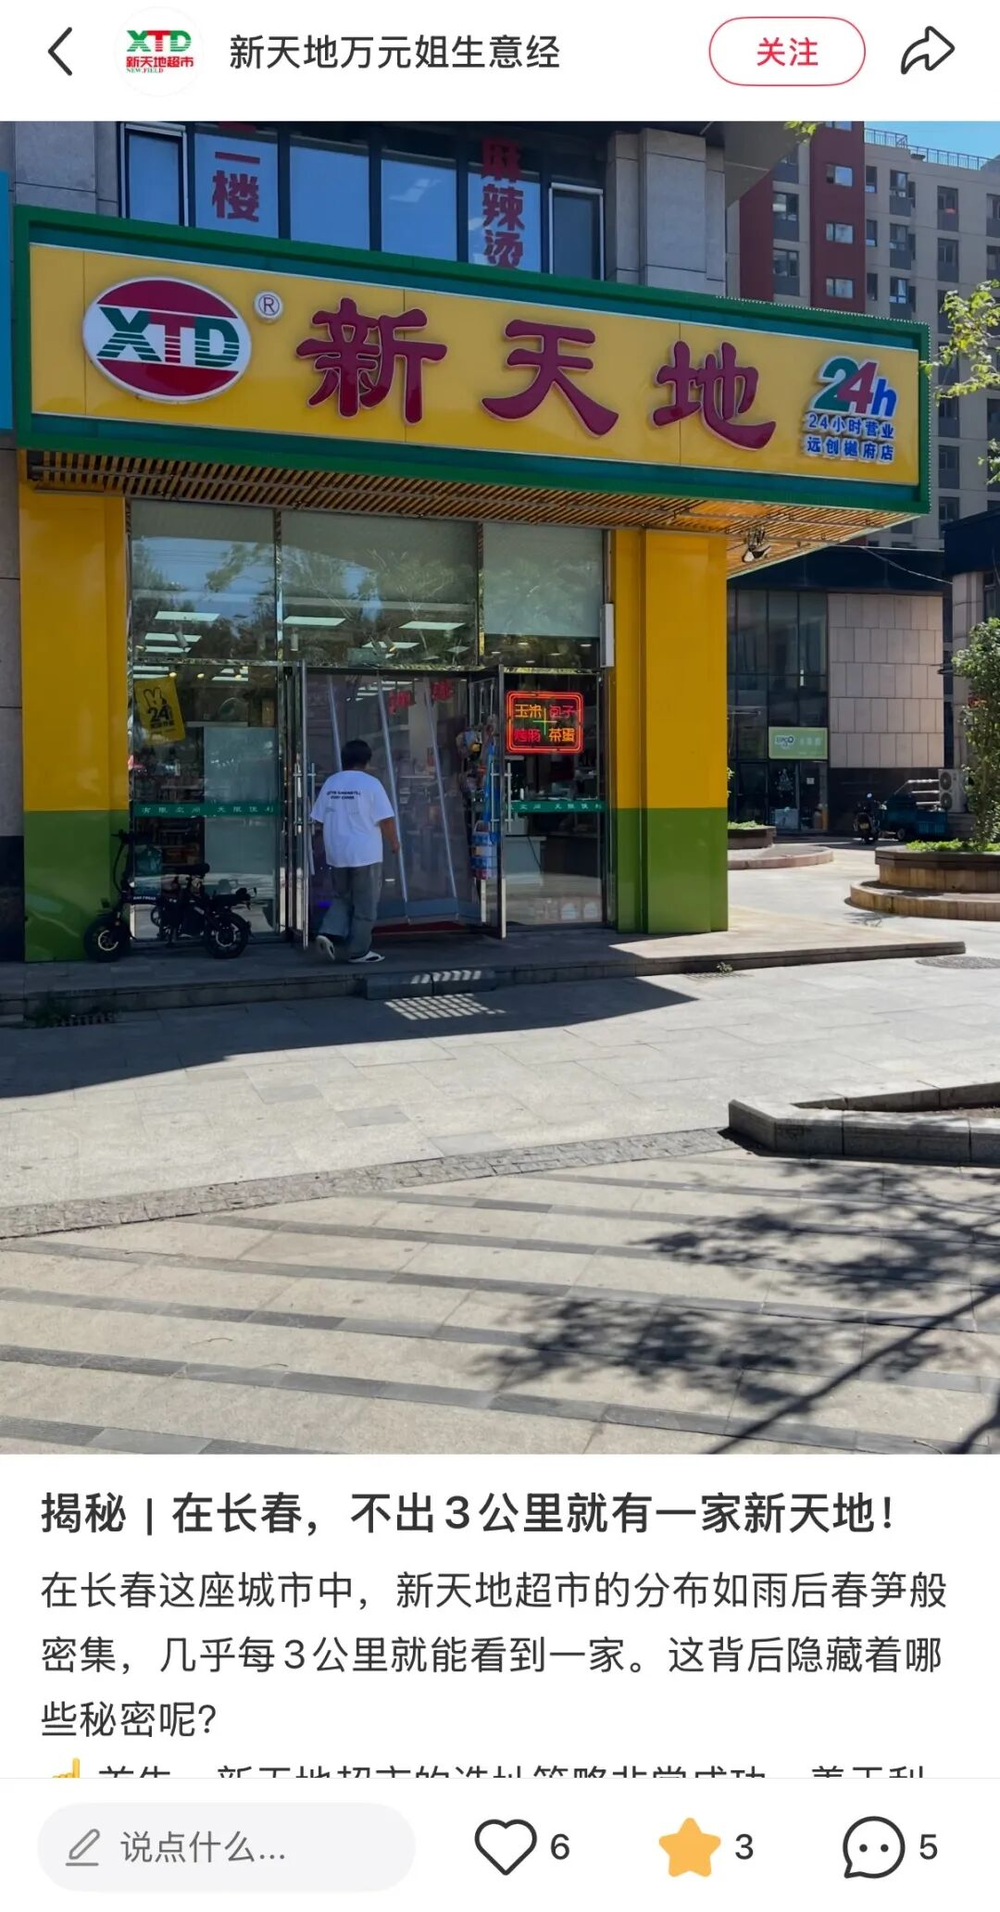
吸引加盟是新天地重要的商业模式之一。图源小红书@新天地万元姐生意经
便利店是比超市更易于扩张的店面类型。那些丰富到杂糅的品类,只会出现在像大经路总店这样的中大型店铺中。便利店是一套可以快速复制的标准化模块:面积小、SKU少、投资门槛低。相比起超市,更容易在社区、学校、街角和高密度商圈里“插点”。想想中大型商超需要的大面积铺位和停车条件、动线规划以及足够的人口辐射就令人头疼,于是新天地便聪明地玩起了街道战,用原本可以供给大型商超的供应链能力,供养起便利店这些微小的毛细血管。
2018年,新天地开始筹建其总面积达5500平方米的中央厨房,并在2021年投入规模化运营。这座东北最大的食品加工厨房配备了4条主要生产线,涵盖米饭加工、熟食加工、冻货分装及净菜加工等业务,提供12个品类、超过150种的单品的供应。通过重资产的投入,提前为新天地便利店化的转型打下基础。
但重资产模式也改变了新天地的运转节奏。为了摊薄厂房设备、冷链物流等固定成本,新天地必须保持很高的门店吞吐量。就在四年前,它作出了一个重要决定——往南走。2022年,新天地成立江苏分公司,以苏州为区域总部,将门店陆续开到了无锡、常州、南通等地。
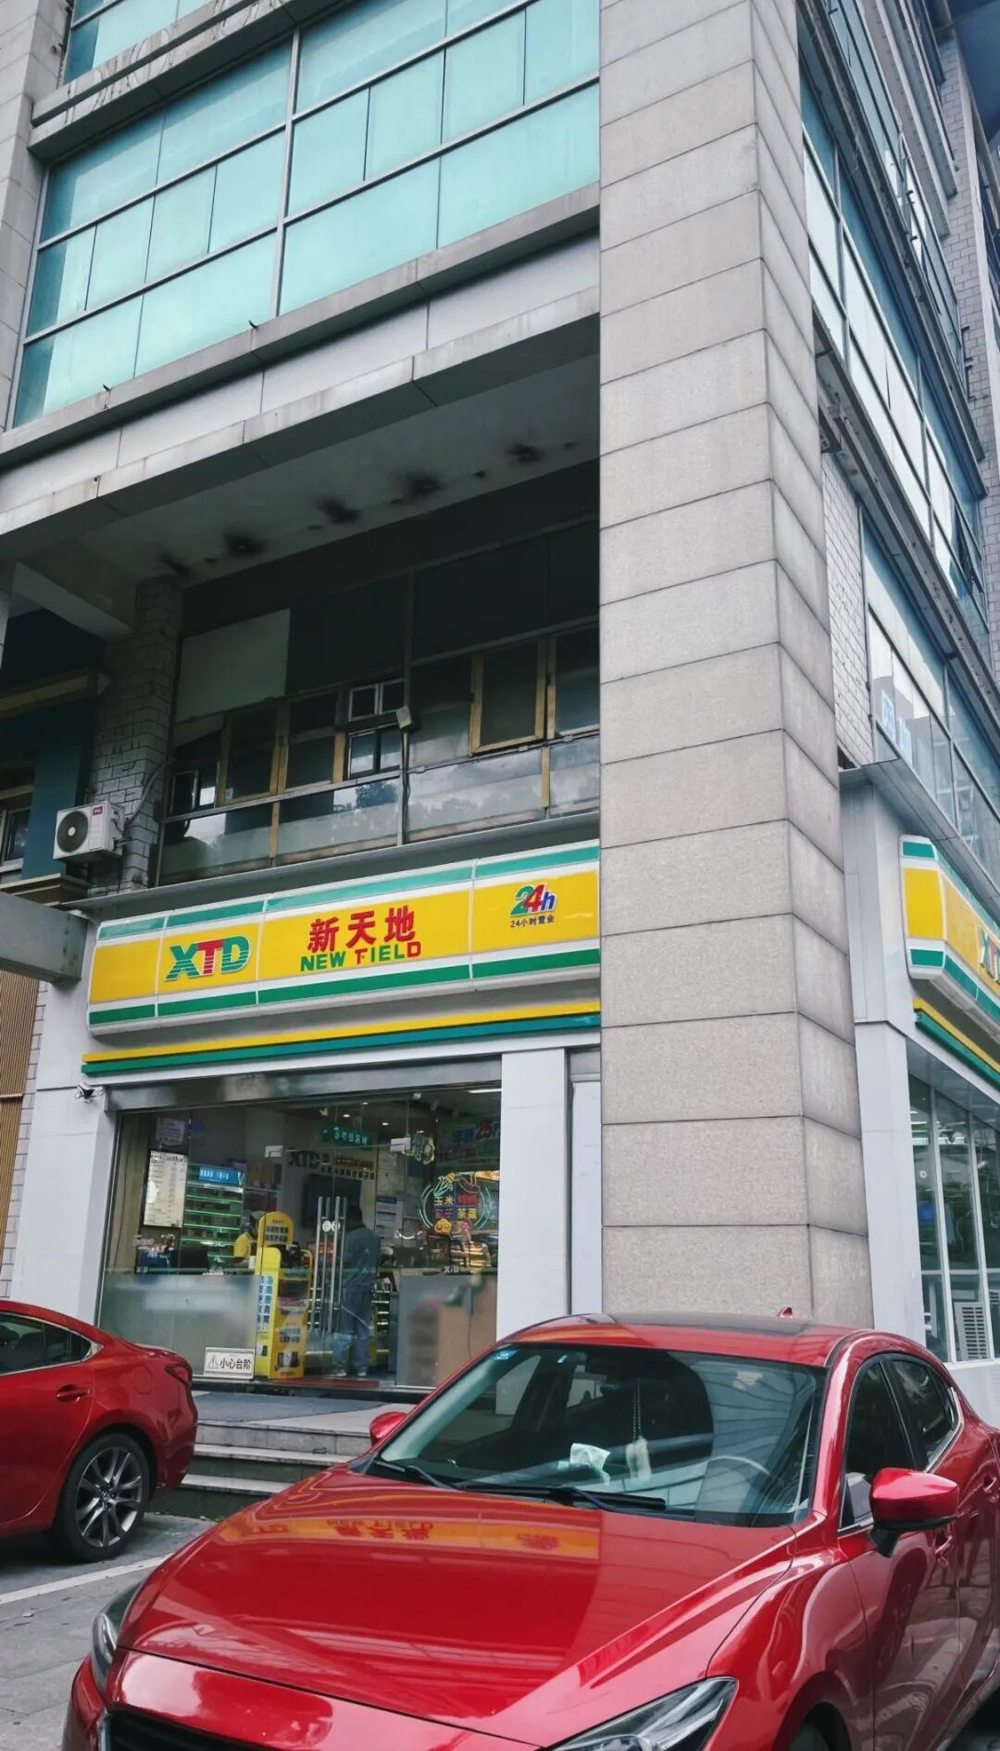
不知道为什么,去了苏州的新天地在我看来没有在东北那么土了。图源小红书@你说
不过,长三角作为外资便利店渗透率最高的地区之一,罗森在江苏门店超600家,7-11超300家;本土品牌也在加速布局:浙江品牌“十足”,安徽品牌“邻几”,进入江苏后也都颇具竞争力。在这样的战局下,一个东北玩家闯进来胜算几何?市场又不是没见过来自北京的便利蜂败走南京的故事。
与在东北大规模开放加盟不同的是,新天地在江苏初期采取了直营为主、加盟为辅的模式——100余家门店中,直营店有80余家、加盟店只有20余家。直营为主意味着更重的资产投入和更慢的扩张节奏,但也确保了品控和品牌调性的一致性。对于跨区域运营的新天地而言,这是一个相对稳健的开局方式:在品牌认知尚未深入人心时,以更审慎的态度筛选加盟商。
《2025年中国便利店发展报告》显示,当前便利店行业普遍面临经营压力。外资企业同样也不好过,7-11入华多年尚未实现整体性盈利;罗森直到2020年才首次盈利,且后续未能持续。即便是在便利店业态最成熟的江浙沪市场,也没有谁能拥有垄断般的优势——就像新天地在东北具有的优势那样。
日式便利店是标准化的代表,但长期未能解决亏损问题;本土便利店在省内往往做得风生水起,却鲜有跨区域依然能打的案例,即使是门店达四万家以上的美宜佳,其活跃区域在主要华南华中地区,鲜少越过黄河,更从未跨过山海关。新天地在南方的后续表现如何,属实令每个看着它从一个东北土超市成长为一个便利店巨头的老乡们期待。
纵观整个零售行业,量贩零食店、社区团购、前置仓等新业态,正从不同维度分走原本属于超市和便利店的客流。为了夹缝求生,一边是便利店通过扩充SKU朝超市与百货方向进化;另一边是超市在做小做精,以便利店的模式向社区渗透。有趣的是,两个有着竞争关系关系的线下消费场景,在新的环境压力下,竟都渐渐长成了对方的样子。
而在长春,新天地看着山姆来,也看着山姆走,最后又即将等来山姆的回归。二十多年过去,新的天地也成了旧的天地,没人能躺在功劳簿上吃一辈子先发红利,毕竟在长春,不是所有的企业都能做到与一汽同寿。
参考资料:
《2025年中国便利店发展报告》中国连锁经营协会
便利店加速“超市化”中国商业文化网
在即时零售的冲击下,超市转型如何“不掉队”?澎湃研究所
多家连锁品牌店加快“跑马圈地”竞逐江苏消费沃土人民网
盈利难:外资便利店勉力鏖战21世纪经济报道