本文来自微信公众号: 涌流商业 ,作者:李伟
Gucci CEO Francesca Bellettini之前有个习惯:即使躺在床上,也会每小时查看全球销售数据。
后来,她好不容易才克服,不再紧盯着数字。
Gucci的销售,确实让人焦虑。
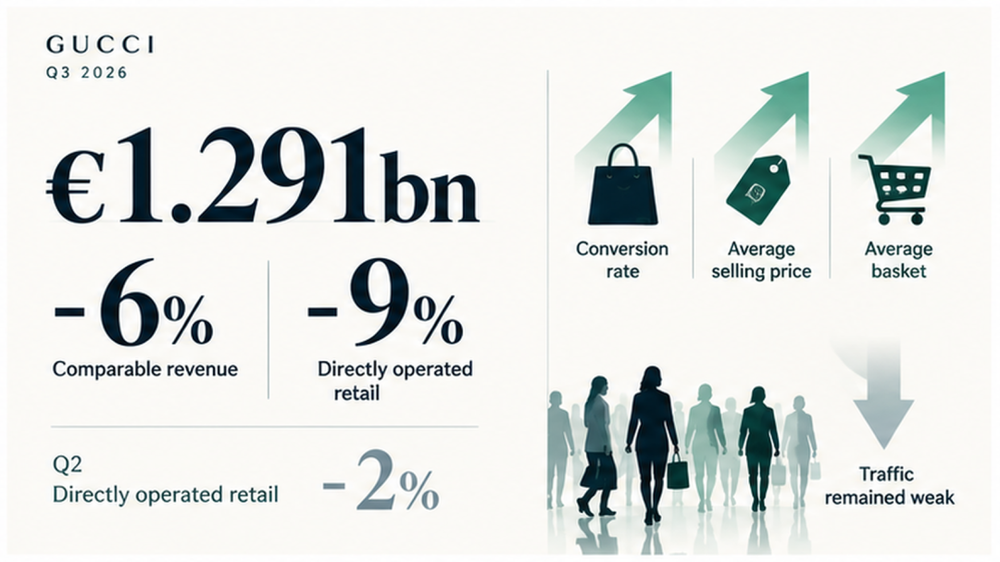
10月22日,开云集团公布第三季度业绩。Gucci收入12.91亿欧元,按可比口径同比下降6%,直营零售收入下降9%。
Gucci低迷已久,可上个季度,Gucci直营销售降幅收窄到了2%。新系列上市,部分手袋获得积极反馈,时尚界也开始重新讨论它。
第三季度,Gucci门店的销售转化率、平均售价、客单价在改善,只是走进门店的人还不够多。
原汽车行业高管Luca de Meo出任开云集团CEO已有13个月。这一年多,他做了许多改变,包括集团架构、重新分配权力、关闭低效门店、削减种类;他看不惯的奢侈品公司随意的生产和营销方式,也在改变。
举动有了些效果:今年前三季度,开云净关闭105家门店,提前完成了全年目标;Gucci上半年经常性营业利润率达17%,同比提高1个百分点。但这个占集团收入重要份额的品牌,还是没能恢复持续增长。
重新划分权力
4月16日,在佛罗伦萨举行的资本市场日上,Luca de Meo谈到了过去的经营失误,首先是数字:
2022年至2025年,开云集团收入减少57亿欧元,营业利润率从约27%跌至11%,资本回报率由超过20%降至6%。截至2025年底,集团净债务约80亿欧元。
开云越来越依赖Gucci,Gucci越来越难卖。
行业景气是原因之一,中国市场自2023年以来明显收缩,奢侈品行业快速增长不再。公司自己也有问题,各品牌独立,Gucci、Saint Laurent、Bottega Veneta各有商品和营销体系,集团承担资本配置功能。
有时门店太多,销售效率越来越低;种类不断增加,季末要靠折扣处理库存;产品涨价,消费者感知不到价值提升。
Luca de Meo理清了集团与品牌责任,划分了时装与皮具、珠宝、眼镜及新业务四个板块,建立客户、技术等集团级共享平台。品牌继续负责创意和开发,采购、供应链、客户数据等由集团协调。
KPI也变了,执行委员会每两周开一次会,统一绩效指标,每月检查经营结果。
在4月的分析师交流中,Luca de Meo透露,各品牌还要制定详细的Brand Playbook。有文件甚至长达400页,是极为详尽的经营计划。
有分析师追问,开云提出到2030年将正价售罄率提高约20个百分点,这个目标如何计算?
Luca de Meo回答,这不是自上而下设定的漂亮数字,是各品牌团队对不同市场、品类、渠道逐项分析之后,得出的目标。
这些是他改革的原则:奢侈品要创造令人向往的商品,经营目标不能只建立在创意判断之上。
回到地面
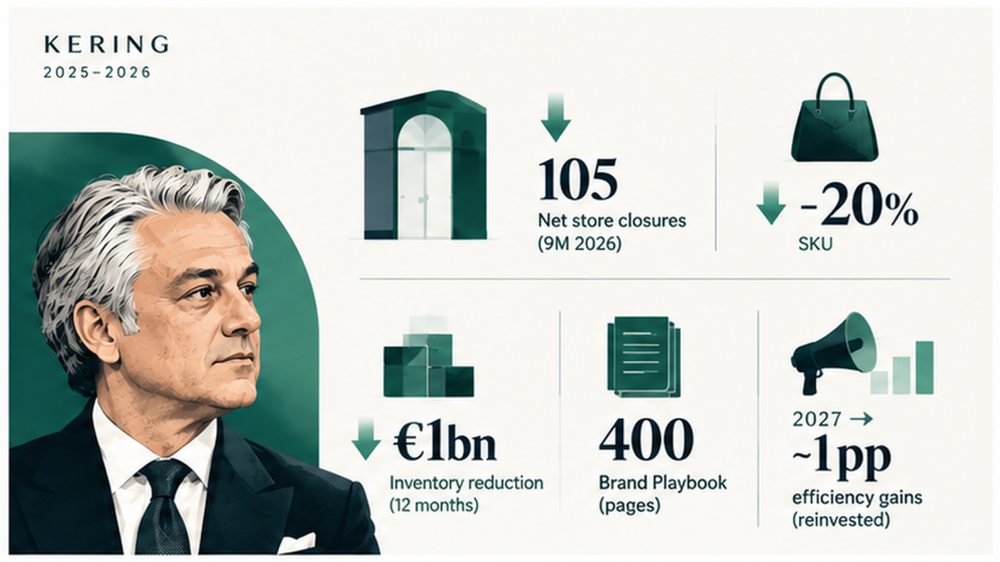
门店是最先接受审查的资产。2025年,开云净关闭75家门店。2026年4月,Luca de Meo提出全年至少再净关闭100家。
到了10月,全年目标提高至至少125家。关店并不只是为了节省租金,Luca de Meo要求集团重新评估城市、商圈、门店价值。10月22日的业绩会上,CFO Armelle Poulou估计,关店将使下半年销售增长减少约2个百分点。
生产端也有类似调整。4月会议上,Luca de Meo批评奢侈品行业长期存在生产与需求脱节问题。他接受不了奢侈品企业为了卖出一件商品,可能要生产两三件;如果汽车公司采取同样的经营方式,会陷入严重困境。
Luca de Meo要求,更准确地判断顾客需要什么。开云开始建立统一的需求预测、采购、生产和物流体系,从2025年9月起的12个月内、减少约10亿欧元库存。
Gucci已经将SKU削减约20%,产品开发周期缩短约六周。经典标志性产品负责形成长期销售,当季主打产品负责吸引关注,日常基础产品承担稳定购买和复购。这套安排的目的,是减少品牌对每季新品的依赖,不能再把复苏寄希望于下一任创意总监能做出爆款。
4月,有分析师问Luca de Meo,既然集团计划增加中国营销投入,资金从哪里来?他的回答揭示了另一个顽疾:开云缺乏集团级营销管理机制,甚至混淆传播与营销;预算被活动、内容制作占据,真正用于触达消费者的投入被挤压。
现在,集团重新谈判广告和代理合同,审查活动支出,把资金投向可以衡量商业效果的营销活动。
公司预计,这些效率措施从2027年开始,每年能够产生相当于约1个百分点营业利润率的改善。节约下来的资金计划会重新投入品牌,改善质量、翻新门店、重新建立客户关系,都需要花钱。Luca de Meo希望先减少低效支出,把资源投向更重要的地方。
关于未来增长,他还表达了一个判断:开云不应该把增长寄托在整个奢侈品市场重新繁荣上。集团已经丢失太多市场份额,即使行业恢复有限,只要经营能力改善,开云仍然应该有机会从对手手中夺回顾客。
这是Luca de Meo改革的进攻性所在,他一边压缩门店、库存、费用,一边希望通过更好的商品与经营效率恢复市场份额。问题是,两件事并不总能同步。
让人重新想买Gucci
2025年初,洛杉矶山火发生时,Demna慌忙带着两样东西离开住处——护照和电脑。电脑里保存着还没备份的Gucci创意方案。
他花了几周时间研究品牌历史档案,在佛罗伦萨看历史上制作的服装、家具、雨伞,甚至轮盘赌桌。他想把这一切组成新的品牌形象。
以前,Demna以大胆、有争议的设计闻名;来到Gucci,他面对的是体量庞大的品牌,要设计普通人愿意买的商品。
他很快发现,部分样衣要送到外部制作。于是,他在内部建立样衣工作室,让设计师可以更快拿到实物,在模特身上调整剪裁。他开始研究新的尺码体系,让同一套设计在不同体型的顾客身上,保持原本的效果。
这些变化不只是为了改进设计,品牌要缩短开发周期,样衣制作、尺码、上市速度都关系到效率。
Demna挖掘品牌历史上的经典符号,借鉴Tom Ford时期鲜明性感的设计。今年2月,他的首秀由Kate Moss压轴。Lyst的品牌热度榜显示,Gucci从2025年第二季度的第18位,升至2026年第二季度的第5位。
这份榜单综合了线上搜索、购物行为等指标,不直接代表实际销售,但至少说明关注度高了。
从关注到购买还有一段路。4月资本市场日上,摩根大通分析师曾经问Bellettini,Gucci究竟失去了哪些顾客?
她给出了判断:流失最多的是向往型消费者,尤其集中在中国和其他亚洲市场。他们并不一定年轻、也不一定收入很低,相比最富裕的顾客,他们更容易受品牌流行度、经济环境和购买欲望变化影响。
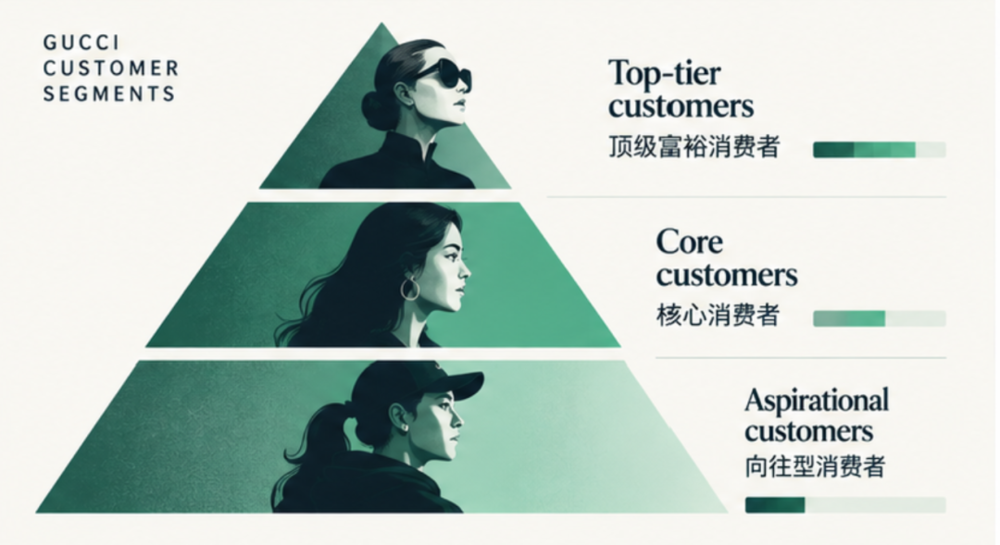
Gucci的顶级客户恢复得更快,Bellettini透露,这部分顾客贡献品牌销售收入的比例,处于百分之十几的高区间,公司希望未来提高至约25%。
但Gucci不能只依靠最富裕的顾客。Bellettini认为,更重要的是重新激活核心消费者。这些人以前购买过Gucci,品牌拥有一定的客户资料,只是他们现在不再频繁光顾。
Gucci开始利用客户数据、销售人员和AI工具,和他们重新建立联系。到了10月,这项任务仍然艰难。业绩会上,管理层称新系列更容易吸引高端顾客,门店转化率、平均售价和平均客单价都在改善,但整体客流不足。
公司在提高质量、减少季节性商品,重新建立价格体系。手袋业务中,Gucci将2000-3000欧元作为核心价格区间。
10月22日,CFO在回答分析师提问时,承认Gucci已经下调少量旧的季节性商品售价,但这不意味着全面降价。Borsetto、Paparazzo等约3000欧元价位的手袋获得了积极反馈。管理层希望通过清晰的价格梯度、更好的质量提高全价能力。
中国,最难修复的一环
4月的资本市场日上,花旗分析师向开云管理层提出了一个很具体的问题:中国奢侈品消费者的购买习惯正在变化,Gucci究竟做了哪些调整?有没有看到效果?
集团运营负责人Jean-Marc Duplaix没把回答局限于消费疲软,他承认,Gucci过去在中国开设了太多门店。当品牌吸引力下降时,公司没有及时发现、也没有迅速作出调整。
在美国,Gucci仍然拥有较高的认同度;在中国,品牌吸引力明显下降。
Duplaix谈到了一个更具体的问题,Gucci过去没有充分重视中国顾客偏爱的某些商品,不同市场的畅销手袋不完全相同。有些商品不是最容易制造话题的,但顾客愿意购买。
现在,Gucci在部分重点门店经营试点,这些门店的销售转化率、顾客留存和每笔交易件数指标,改善速度快于其他门店。但开云没有披露试点店的数量和具体增长幅度,外界还没法判断它的效果。
门店收缩感知更明显。2025年初,Gucci关闭了上海部分门店,包括芮欧和新世界大丸百货的门店,它们曾经见证了品牌在中国的扩张。
4月,Luca de Meo提出,到2030年,开云集团计划在中国净减少约130家门店。这不是简单的撤退,集团计划增加营销与商业推广预算,把资源集中到有潜力的商品、客户和门店。
10月22日的业绩会上,高盛分析师询问,中国市场为什么仍然没有恢复,以及公司准备怎样应对。
CFO Poulou的回答从商品和门店,延伸到了组织管理。开云计划给予中国团队更大决策权,让他们深入参与商品组合和经营决策。集团还准备建立本地内容制作团队,提高营销活动反应速度。
这个变化值得注意。4月,管理层知道Gucci在中国开了太多门店,部分商品也没有充分满足顾客需求。到了10月,问题开始延伸到谁来决定中国市场应该卖什么、怎么营销、中国团队拥有多大自主权。
开云没有披露具体的授权范围,我们还缺少能够独立验证中国顾客回流的销售数据。
中国奢侈品市场仍有压力,但Gucci的困难也不能完全用环境解释。今年第三季度,剔除Gucci后,开云其他时装与皮具品牌的直营零售收入同比增长2%,Saint Laurent、Bottega Veneta和Brioni继续增长。