本文来自微信公众号: 云观食录 ,作者:云观食录
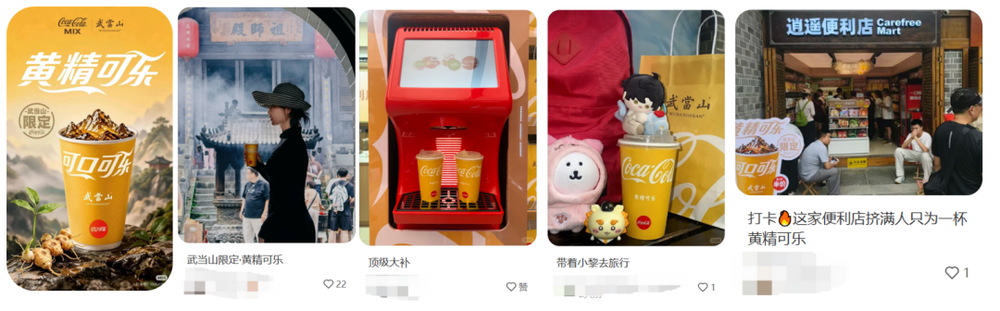
八月中旬,可口可乐和武当山联名出了一款黄精可乐,只在武当山线下门店发售。三天,售罄。
社交平台上满屏都在问“哪里能买”。有网友说得很直接,“我不是在买一瓶可乐,我是在打卡一个限定体验。”
反常之处不在配方,而在渠道。中国草本可乐过去三十年走的都是大流通路线,进商超、上电商,结果无一例外困在区域市场。黄精可乐偏偏反着来:限定款、限地点、限渠道,不铺货,反而引爆了。
它的逻辑很清晰:在武当山,黄精不是药材,是特产;可乐不是碳酸饮料,是旅游伴手礼。一旦离开这个语境,它就是一瓶普通的草本可乐。草本类产品的出路,不是货架逻辑,是场景逻辑。
这个案例撕开了药食同源赛道最核心的问题:当“加一点草本”越来越容易,决定成败的不是加了什么,而是在哪里、对谁说、怎么说。
这波跨界,比你想的猛
黄精可乐只是冰山一角,今年药食同源的跨界已经渗透到几乎所有食品品类。
咖啡和茶饮是最先被攻陷的。石斛生椰拿铁、黑芝麻黄精拿铁、陈皮枸杞拿铁,单听名字就有记忆点。扬州市中医院的药膳面包,八珍司康、甘麦大枣包,上市首日数千个一小时内售罄。
零售渠道的玩法更隐蔽。沃尔玛沃集鲜联合李良济,把古方拆进生牛乳茯苓薏仁奶、黄精人参吐司、酸枣仁晚安果冻,定价跟普通烘焙零食差不多。山姆不贴“药食同源”大标签,而是把阿胶粉、益生元、五黑食材塞进坚果脆和糕点的配料表,用“低GI”“功能添加”来包裹传统内核。
乳品和主食也没落下。天润乳业推出“洛入梅好”酸奶,五芳斋把陈皮、茯苓、山药包进粽子,还有企业做出了葛根全麦馒头、黄芪枸杞馒头。零食赛道最卷,八珍酥、山药紫薯饼干、茯苓蔓越莓饼干、鸡内金山楂饼干,经典糕点在药食同源休闲零食中的销售额占比,从2023年的16%飙升到2025年的50%。
年轻人到底为什么买单?
一个值得注意的数据:18到35岁人群已经拿下药食同源消费的58%。但如果你以为他们买的是“功效”,那就错了。
分析大量消费者评论后发现,86%的人购买后对健康功效只字未提。他们谈论的是口味、口感、便利性。复购原因里,“好吃想吃”以2.1倍碾压“持续调理”。
18到35岁人群已经拿下药食同源消费的58%。
分析大量消费者评论后发现,86%的人购买后对健康功效只字未提。他们谈论的是口味、口感、便利性。复购原因里,“好吃想吃”以2.1倍碾压“持续调理”。
以上数据源自:《2026年药食同源策略报告》https://www.foodaily.com/articles/41625
换句话说,品牌在拼命“加药”,消费者却在投票给“食”。
那年轻人到底在买什么?
第一层是文化认同。一个“八珍司康”的名字能让人联想到《红楼梦》里的饮食场景。
第二层是社交货币。去医院排队买药膳面包、在武当山打卡黄精可乐、在小红书晒“熬夜水”,本质是在构建“我在认真对待自己”的人设。
第三层才是功能期待。大部分人知道一杯草本茶饮解决不了熬夜的损伤,但“我已经在养生了”这种心理安慰,本身就是极强的情绪价值。
从“治疗逻辑”切换到“日常关怀逻辑”,是药食同源被年轻人接受的关键。盒马和同仁堂联名,不喊“人参润肺汤”,改叫人参枇杷炖秋梨;沃尔玛把古方打包成“酸枣仁晚安方”“四神茯湿方”,听起来像给生活开的一张温柔处方。
106种食材,真正被用起来的不到一半
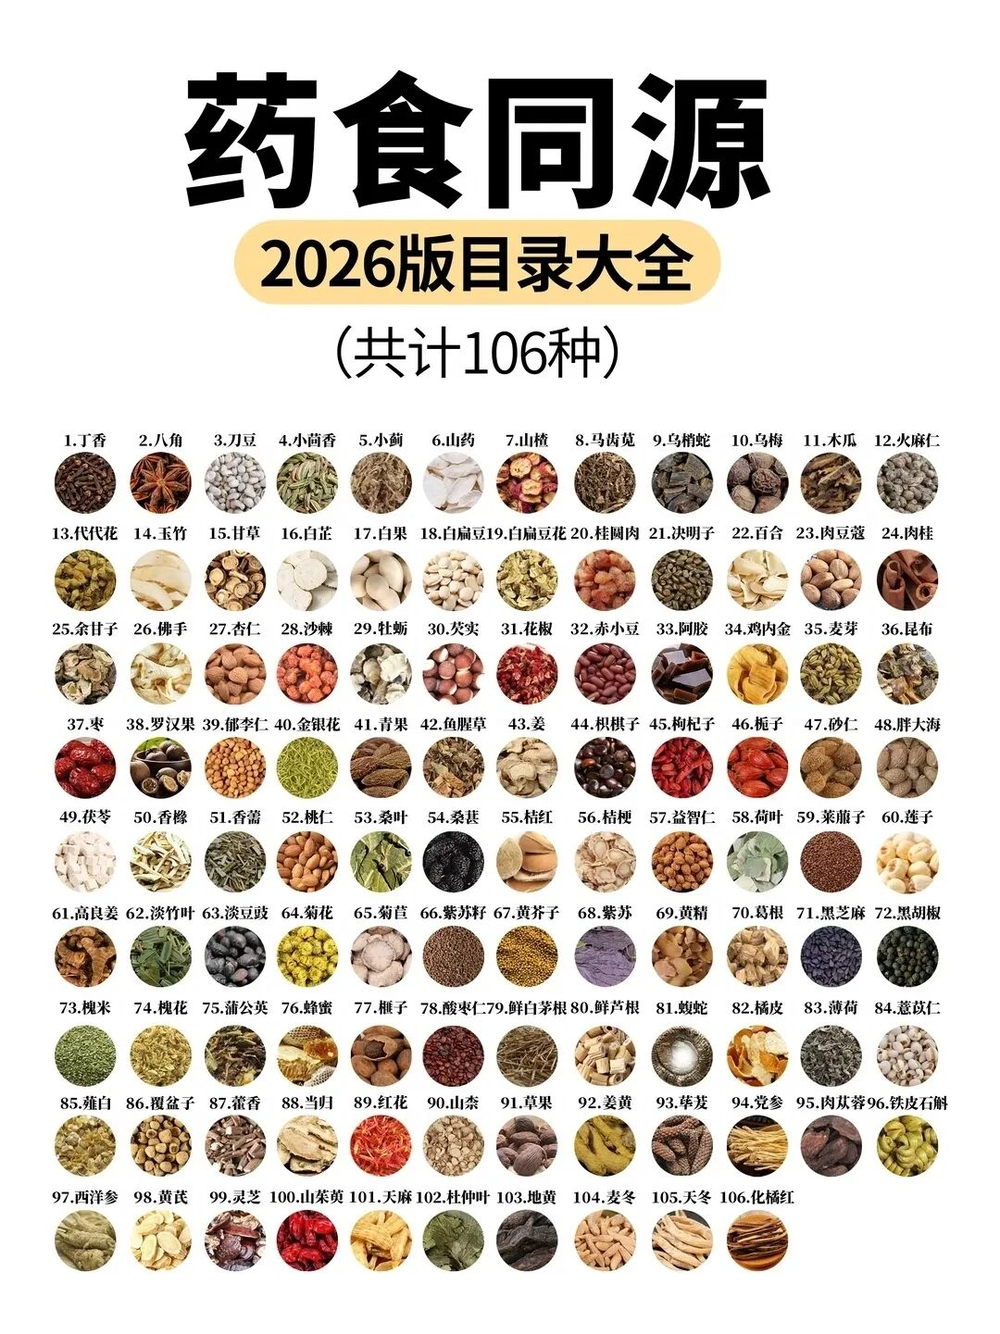
截至目前,国家卫健委共发布4批次药食同源目录,总计106种物质。但高频使用的集中在少数品类。
温润健脾养胃类:山药、茯苓、芡实、莲子、大枣。性质温和,口感适配性强,适合做代餐粉、谷物糕点、养生粥。
补肾固本类:地黄、黄精、黑芝麻、肉苁蓉、杜仲叶、枸杞、覆盆子。六味地黄茶上市5个月销售额破亿,地黄2024年才进目录,跑出亿元级单品只用了一年。
补气血类:阿胶、当归、黄芪、红枣、龙眼肉。五红汤体系已经跑出规模化产品,香飘飘“古方五红暖乳茶”首月破500万;阿胶正在从块状向速溶粉、即食零食迁移。
清热降火润燥类:金银花、菊花、桑叶、蒲公英。饮品化占优势,但苦涩感较强,需要果干或冷压工艺平衡。
补气提神类:黄芪、党参、人参、黄精。今年增速最快,苹果黄芪水搜索量同比增长176%。黄精尤其值得关注,从黄精可乐到黄精拿铁,正在快速消费化。
安神助眠类:酸枣仁、百合、龙眼肉。切入最具体的场景,核心卖点不是功效,而是“睡前可以吃的东西”。
问题在于,很多食材适口性差、产量小供应不稳,停留在目录里,没有进入货架。原料池狭窄,直接限制了产品迭代空间。
火爆背后的三个结构性问题
第一,加得越多,死得越快。
很多产品经理的惯性思维是:既然主打药食同源,就把含量往上堆,配料表越长越有说服力。结果消费者喝一口,皱眉头,放下,再也不买了。
消费者买这类产品,第一需求是“买零食”“买饮料”,第二需求才是“顺便养个生”。草本味若有若无,反而让人一买再买。
消费者的决策链条是“好吃→没负担→复购”,不是“功效→坚持→复购”。药和食的平衡点,不在配方表上,在舌头上。
第二,大家都长一个样。
便利店冰柜里,红豆薏米水、菊花枸杞茶、陈皮山楂饮,换几个品牌,喝起来差不多。电商平台上,八珍酥、山药饼干、茯苓糕,配料表大同小异,价格从9块9到39块9,消费者分不清谁是谁。
原料池子浅,配方空间窄,大家挤在同一条赛道上,只能在包装和营销上做文章。市场很热,但能被消费者记住的品牌寥寥无几。热度是品类的,不是品牌的。
第三,话到嘴边不能说。
你明明知道黄芪补气、酸枣仁安神、茯苓祛湿,但一个字都不能写在包装上。因为产品是普通食品,不是保健食品,更不是药品。普通食品声称保健功能,是明确的违法行为。
只能绕着走。说“熬夜后来一杯”,不说“护肝”;说“睡前小食”,不说“助眠”;说“清爽解腻”,不说“促消化”。消费者能不能领会,全靠悟性。
做药食同源产品,最难的其实不是研发,是表达。把功效藏在场景里,把卖点融进文化里,让消费者自己感受到“这个东西对我好”,但你又不能明说。这个分寸感,比配方本身难拿捏得多。
政策正在“开小口”
监管层的态度可以概括为:大方向支持,步子迈得很稳。
支持体现在食药物质目录持续扩充,新增通道敞开。稳体现在“功能宣称”上,普通食品不能讲功效,这条红线短期内不会动。
但最近有一些微妙变化值得关注。
一是健康声称试点。湖南、河北等地已在申报参与食药物质健康声称试点。符合条件的产品,有可能被允许在标签上做出某种程度的健康说明,当然得基于科学证据、经过审核。
二是复方配伍备案试点。以前保健食品备案主要是单方,现在探索复方配伍路径,人参、黄精、枸杞配在一起,形成有特定功能指向的组合,走备案通道。备案比注册快,门槛也低一些。
三是标准体系建设被提上日程。未来从原料到产品会有一套更清晰的规范。短期是合规成本上升,长期是竞争环境更公平。
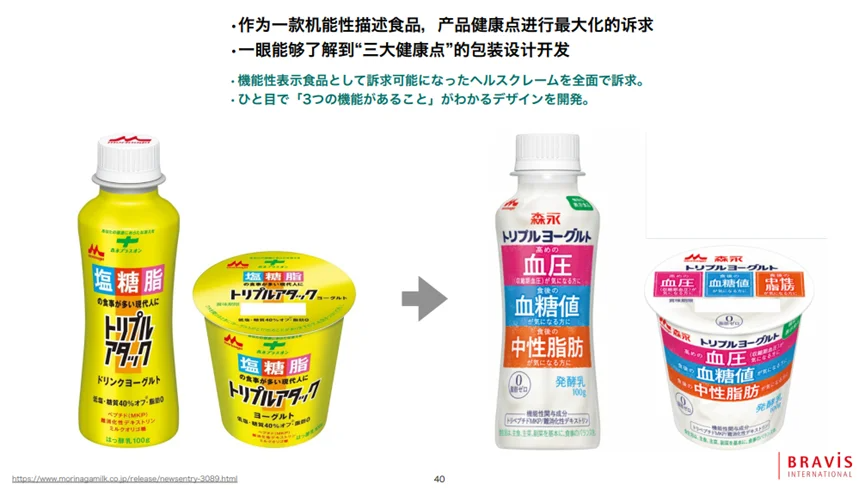
那会不会像日本那样,设一个“机能性食品”新品类,夹在普通食品和保健食品之间?我觉得短期可能性不大。《食品安全法》把食品分成普通食品和特殊食品两大类,要加新类别得修法,是大工程。
产品经理应该关注的三个关键点
第一,先把“好吃”解决了。
把产品拿给一个完全不知道它含药食同源成分的人吃。第一反应是“还行,挺好吃的”,说明及格了。好吃是1,功效、概念、文化都是后面的0。
第二,想清楚产品出现在什么场景里。
功能不让说,就用场景替代。
“来不及吃早饭时冲的那碗猴头菇山药米糊”,消费者感受得到对肠胃的呵护。“酒局第二天的那杯苹果山楂茶”,用户会知道可以消食解腻、缓解酒后胃胀。
场景越具体,消费者越容易对号入座。绑定一个高频场景,复购逻辑就成立了。你的产品出现在那里,就赢了。
第三,要么有原料壁垒,要么有证据壁垒,最好两个都有。
当所有人都能买到同样的茯苓、山药时,你的优势在哪里?
一条路往上游走。茯苓是不是道地产区?黄精是不是足年生?黄芪有没有溯源体系?当你讲出“我们用的黄精来自武当山,五年生,九蒸九晒”时,信任感是不一样的。地域叙事是天然优势,但前提是你得真的扎根在那里。
另一条路往下游走。积累科学证据。做不了临床试验,至少可以做消费者体感调研;进不了保健食品备案,至少可以把配方逻辑整理清楚,把原料文献研究做扎实。当监管未来开放更多声称空间时,谁手里有证据,谁就能第一批拿到入场券。
药食同源不缺概念,不缺流量,甚至不缺消费者。缺的是真正把“好吃”和“有用”同时做好的产品,以及愿意花时间积累证据、建立壁垒的品牌。希望所有行业从业者都能沉下心来,打磨每一款产品。
你关注药食同源赛道吗?有哪些你让你印象深刻或经常复购的产品,欢迎评论区讨论~