本文来自微信公众号: 42号电波 ,作者:x,编辑:James,原文标题:《宇树上市后首份成绩单:Q3 营收增近七成,净利润却在下滑》
10月28日,宇树科技披露上市后的首份业绩报告:第三季度营收增长近七成,利润却同比下滑,研发投入增长近2.5倍,三件事同时发生。
这不是一个简单的「高增长」故事。宇树正在把硬件业务积累的收入和上市融资带来的资金,投向一个仍处于研发验证阶段的方向:具身智能。
关键信息
收入继续加速。前三季度营业收入18.17亿元,同比增长55.71%,已超过2025年全年约16.99亿元的营收规模;第三季度单季营收6.65亿元,同比增长69.93%。
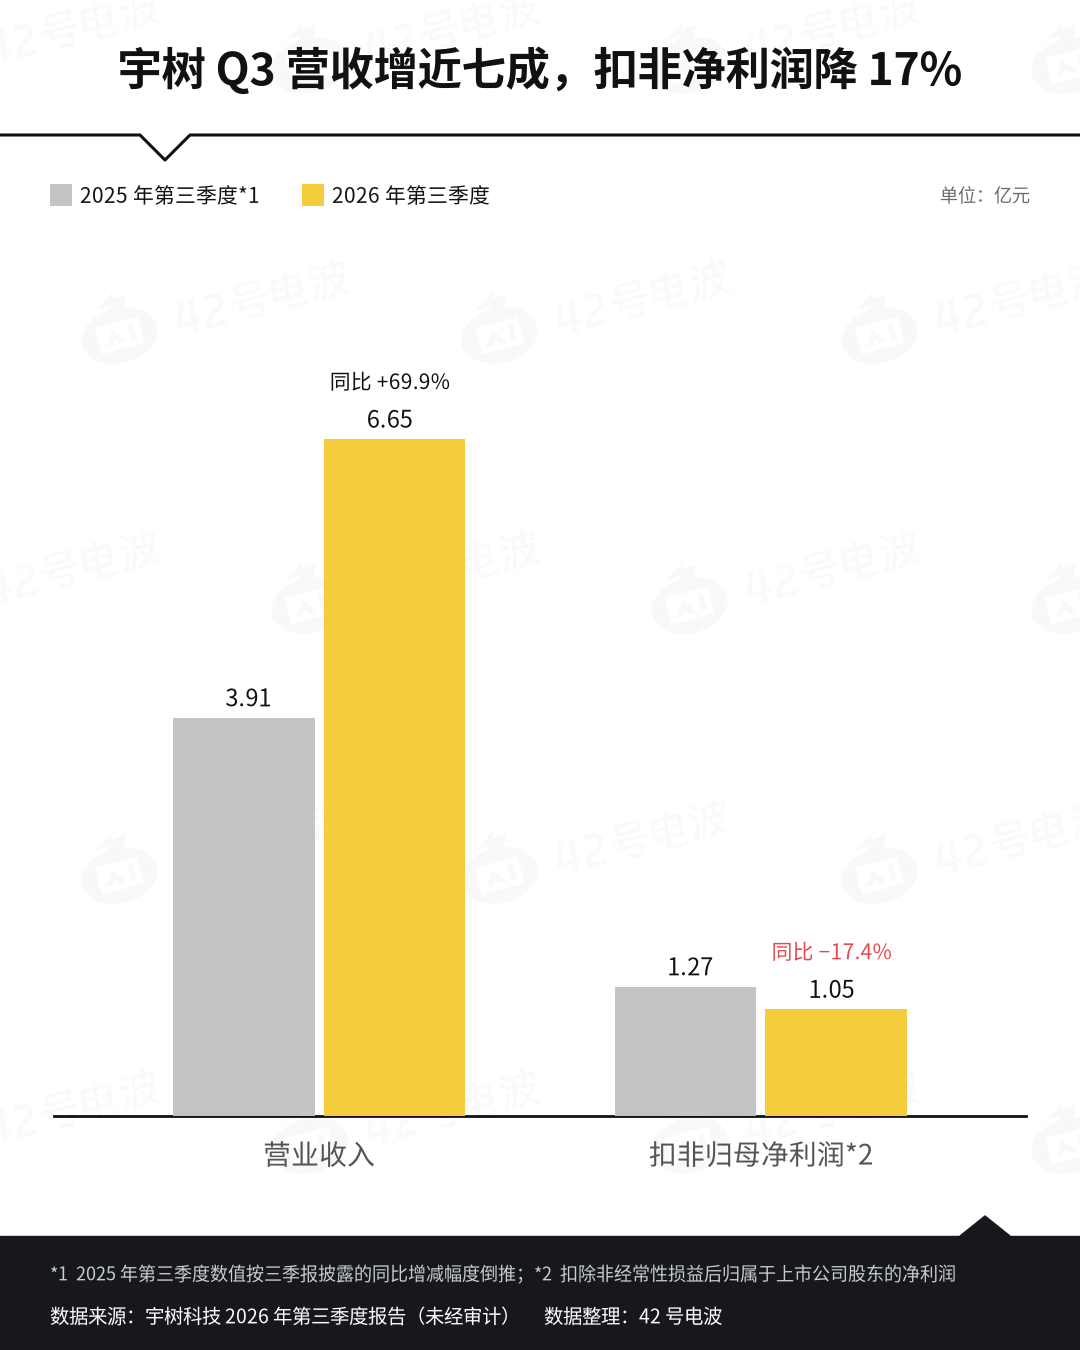
利润与收入出现背离。前三季度归母净利润3.87亿元,同比增长270.54%;扣非归母净利润3.49亿元,同比下降18.78%。第三季度单季归母净利润1.13亿元,同比下降17.37%;扣非归母净利润1.05亿元,同比下降17.42%。
毛利率下降,成本增速高于收入。前三季度毛利额约9.82亿元,毛利率约为54.02%,较上年同期的约59.75%下降5.73个百分点;同期营业成本约8.36亿元,同比增长约77.9%。
研发投入大幅增加。前三季度研发投入2.63亿元,同比增长191.48%,占营收的14.47%;经营活动现金流净额同比下降54.69%。
资本市场已经提前为这个方向定价。10月25日,摩根大通将宇树评级从「低配」连升两级至「增持」,将2027年12月目标价从300元上调至995元。更值得注意的是,该行维持2026年人形机器人销量预测约14,163台不变,却将2028年预测从41,552台提高至111,554台。
市场没有改变对宇树当期销售规模的判断,却大幅提高了对远期增长的预期。
这个变化的背景,是十天前王兴兴在世界物理AI大会上的判断:物理AI已经出现关键突破的苗头,「快则1—2年,慢则2—3年」。摩根大通随后据此调整了对行业商业化节奏的判断。
显然,宇树正在用已经形成规模的硬件业务和上市融资,为下一阶段的具身智能投入资源。但这场投入能否成为新的增长引擎,还需要财报和真实订单来验证。
归母净利润增长271%,主业利润反而下降
先看收入。
前三季度,宇树实现营业收入18.17亿元,同比增长55.71%,已经超过2025年全年约16.99亿元的营业收入。第三季度单季收入达到6.65亿元,同比增长69.93%,收入端仍然保持较快增长。
但利润端完全是另一幅图景。
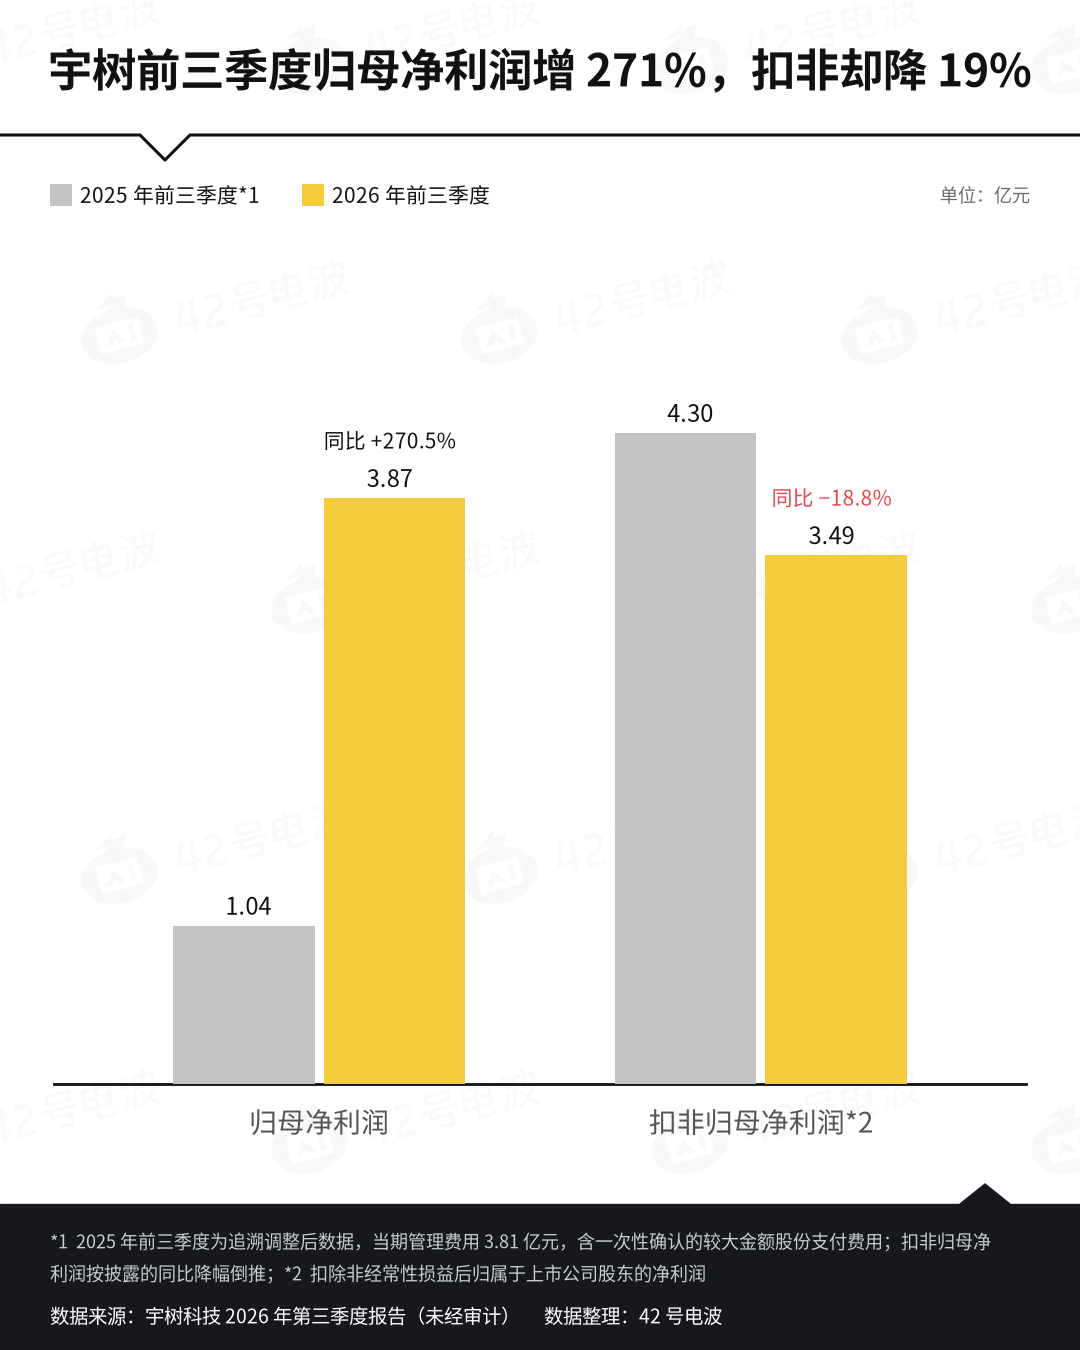
前三季度,归母净利润为3.87亿元,同比增长270.54%;扣非归母净利润为3.49亿元,同比下降18.78%。第三季度单季,利润总额同比下降27.78%,归母净利润下降17.37%,扣非归母净利润下降17.42%。
这组反差首先与上年同期的利润基数有关。
按照三季报追溯调整后的可比数据,2025年前三季度归母净利润约为1.04亿元,而扣非归母净利润约为4.30亿元。两者相差约3.25亿元,意味着上年同期存在较大金额的非经常性损失。
与此同时,管理费用从上年同期的约3.81亿元降至0.74亿元,减少约3.08亿元。宇树在三季报中也明确解释,前三季度利润总额增长,受到上年同期一次性确认较大金额股份支付费用的影响。
两组数据的变化量级接近,为理解利润基数提供了线索,但不能直接画等号:管理费用的同比变化与非经常性损益的计算口径不同,并非所有管理费用的变化都来自股份支付。
而扣非净利润提供了另一个观察角度:剔除非经常性损益后,宇树的盈利表现并没有随收入同步增长。
再看成本。
前三季度营业成本同比增长约77.9%,高于营收增速;毛利率下降约5.73个百分点。销售费用同比增长约202%,研发投入同比增长191.48%。
宇树在财报中明确表示,研发投入增加主要来自具身大模型相关研发与算力投入增长,同时还包括研发团队扩充和新产品研发。
但利润回落不是一句「AI烧钱」就能解释的。营业成本、销售费用、研发投入和产品结构都可能影响最终的盈利表现。现有数据能够确认的是,收入规模扩大了,研发投入也明显增加,但毛利率和扣非净利润没有同步改善。
现金流也在提醒我们关注增长的成本。
前三季度,宇树经营活动产生的现金流量净额为1.94亿元,同比下降54.69%。公司解释,这主要与业务增长过程中采购商品、接受劳务、支付员工薪酬,以及销售和研发支出增加有关。
机器人卖得更多、研发投入更多,并不必然意味着当期利润和现金回报同步增加。收入、利润、现金,是三件事。
值得关注的是,按已披露数据粗算,2025年全年扣非归母净利润约为5.91亿元,2025年前三季度约为4.30亿元,对应第四季度约1.61亿元。2026年前三季度扣非归母净利润为3.49亿元,因此第四季度至少需要贡献约2.42亿元,全年才能超过2025年水平,相当于同比增长约五成。
第四季度,我们可以再来看研发投入加速之后,宇树能否在扩大业务规模的同时稳住扣非盈利?
73.5亿元现金,模型研发预算接近本体的两倍
宇树有足够的资金继续投入AI,但更值得关注的是,它准备怎样分配这笔钱。
招股书披露的四个募投项目,计划使用募集资金合计约42.02亿元。其中,智能机器人模型研发项目拟投入约20.22亿元,机器人本体研发项目拟投入约11.10亿元,新型智能机器人产品开发项目拟投入约4.45亿元,智能机器人制造基地建设项目拟投入约6.24亿元。
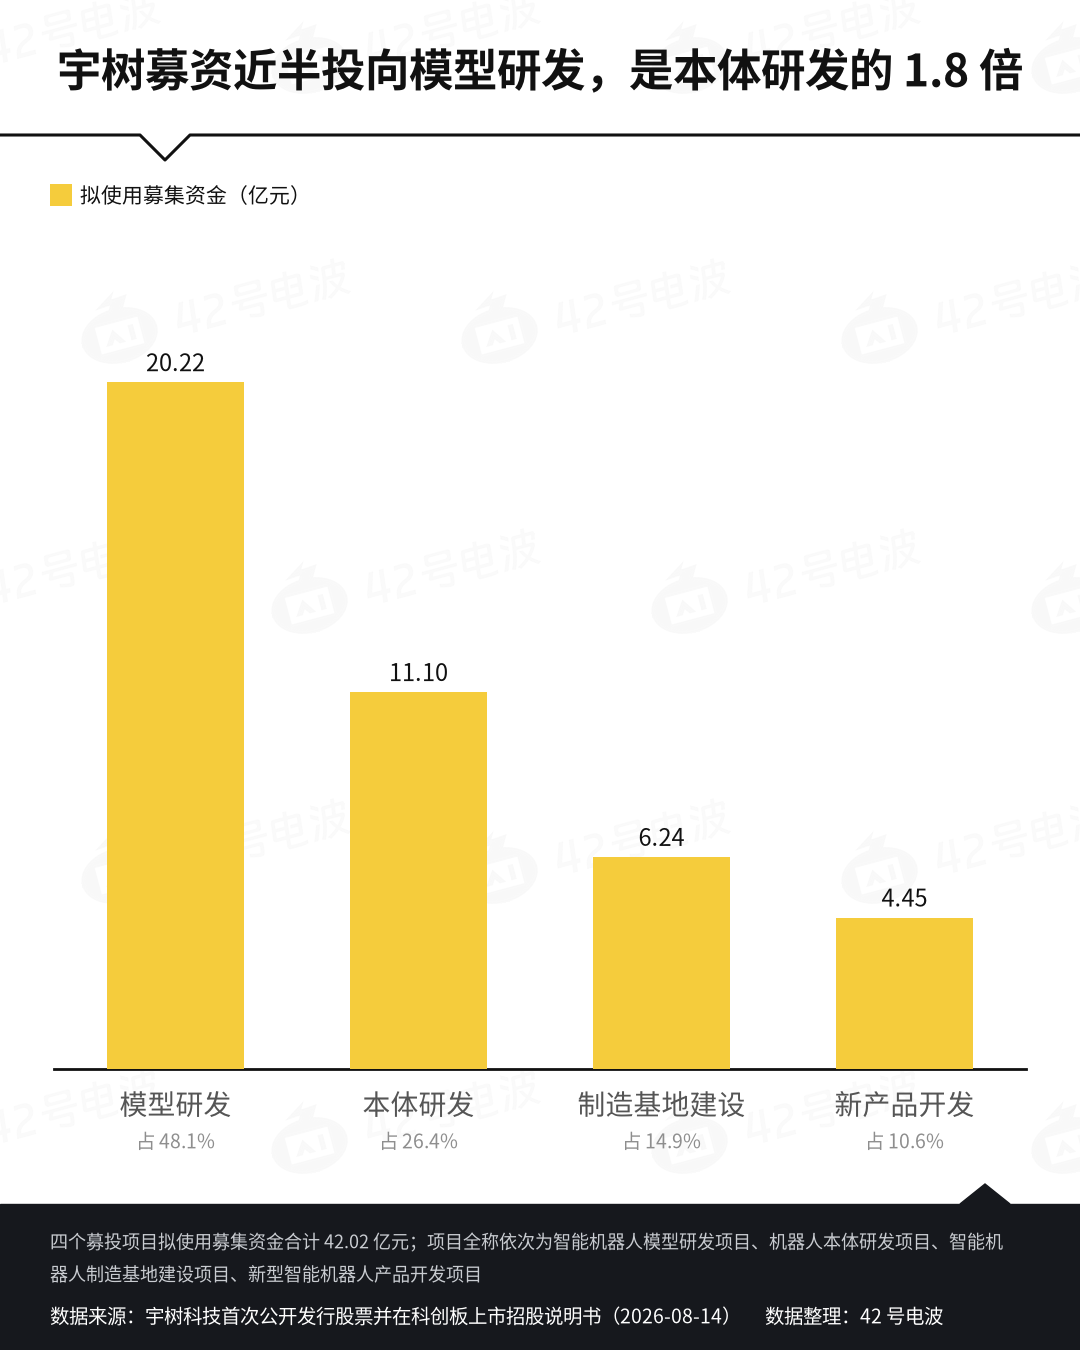
资源配置向「大脑」倾斜得不要太明显。模型研发拟投入金额约为本体研发的1.82倍,占四个募投项目总额的约48%,已经成为最重要的单项投入方向。
这个计划已经在加速落地。
前三季度,宇树研发投入达到2.63亿元,同比增长191.48%,占营业收入的14.47%。其中,第三季度单季研发投入约为1.27亿元,同比增长249.58%,占当季营业收入的19.10%。
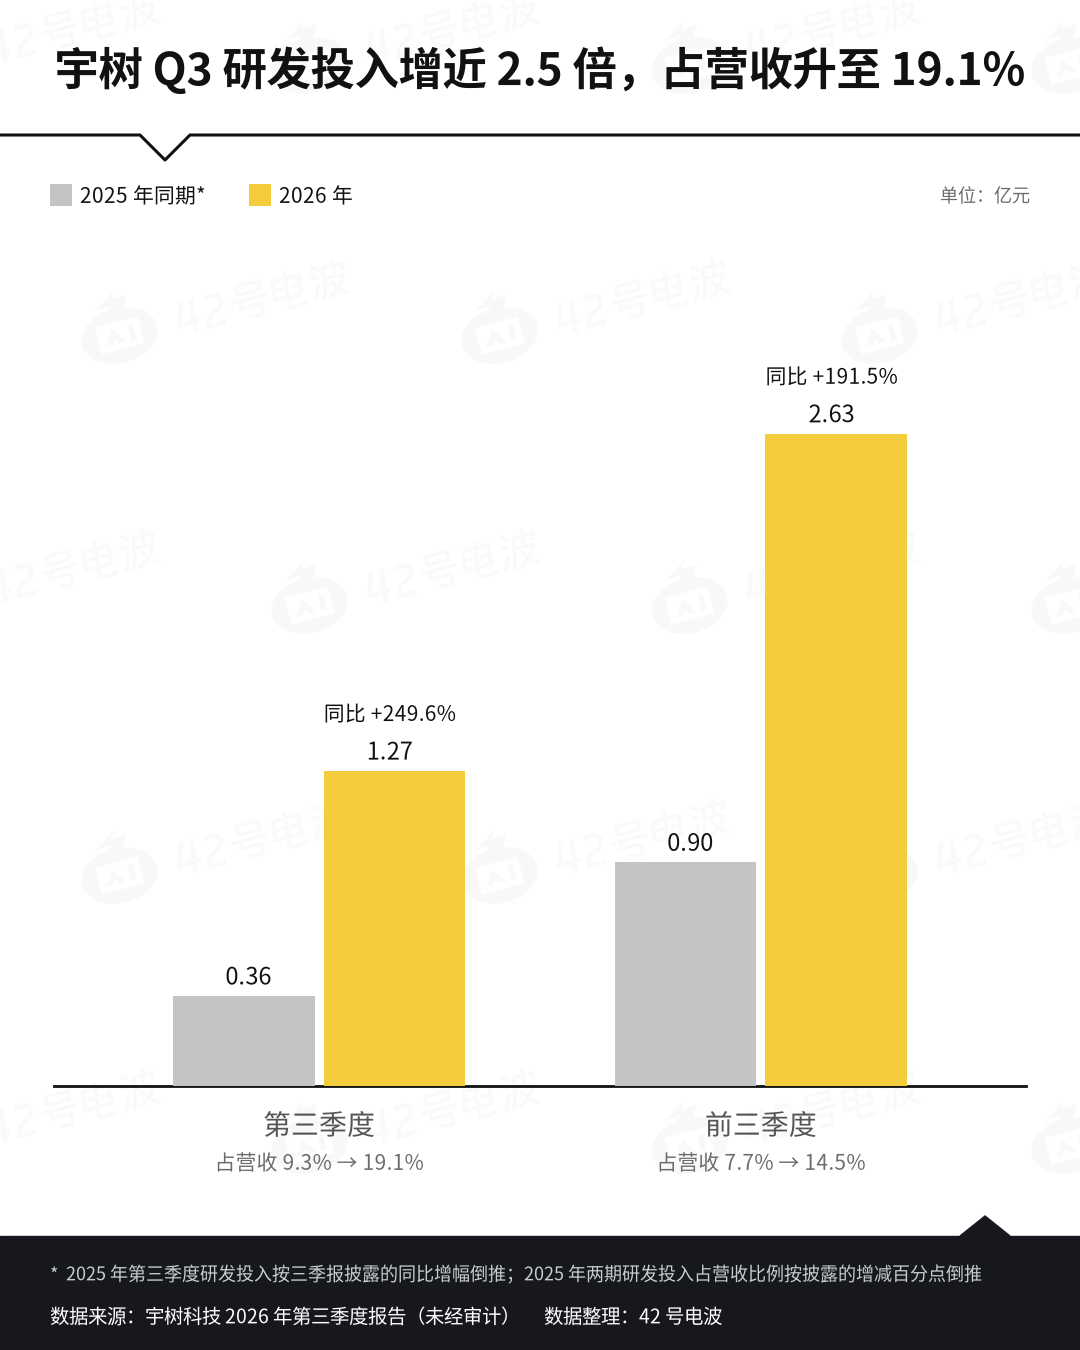
换句话说,第三季度单季的研发投入,已经接近前三季度累计投入的一半。研发投入不仅在增长,其增长速度也在进一步加快。
宇树当然也有支撑后续研发的资金基础。
截至2026年9月末,宇树货币资金达到73.54亿元,较2025年末的14.19亿元大幅增加。公司短期借款和长期借款均为零,但仍有租赁负债等其他负债。
资金增加与IPO募资到账直接相关。此次IPO募集资金总额约为60.99亿元,募集资金净额约为59.17亿元。
资产负债表还有两项值得关注的数据。
截至9月末,宇树存货达到10.19亿元,较2025年末增长约177%;合同负债达到2.33亿元,较年初增长约70%。
合同负债增加,可以作为观察预收款和后续履约情况的线索;存货增长则可能与业务扩张、备货和生产周期有关。
宇树已经有了继续押注AI的资金基础,研发投入也在加速,接下来要看的是,这笔钱准备研发什么样的模型,又能否真正提高机器人的能力。
「1—3年窗口」,如何补上机器人的「大脑」?
过去认识宇树,很多人首先想到的是机器人的运动性能。
无论是四足机器人还是人形机器人,宇树长期积累的优势都包括本体结构、关节驱动、运动控制和整机工程能力。但机器人要完成更复杂的任务,还需要理解环境、识别目标、规划动作,并根据执行结果调整策略。
过去一年,宇树的公开技术路线开始从本体与运动控制延伸到具身模型。
2025年9月,公司开源UnifoLM-WMA-0;2026年初推出UnifoLM-VLA-0,随后公开WVLA 2.0,并于9月发布UnifoLM-WLA-1.0。这些模型围绕世界建模、语言理解和动作生成等不同能力展开探索,并不是简单的线性版本升级。
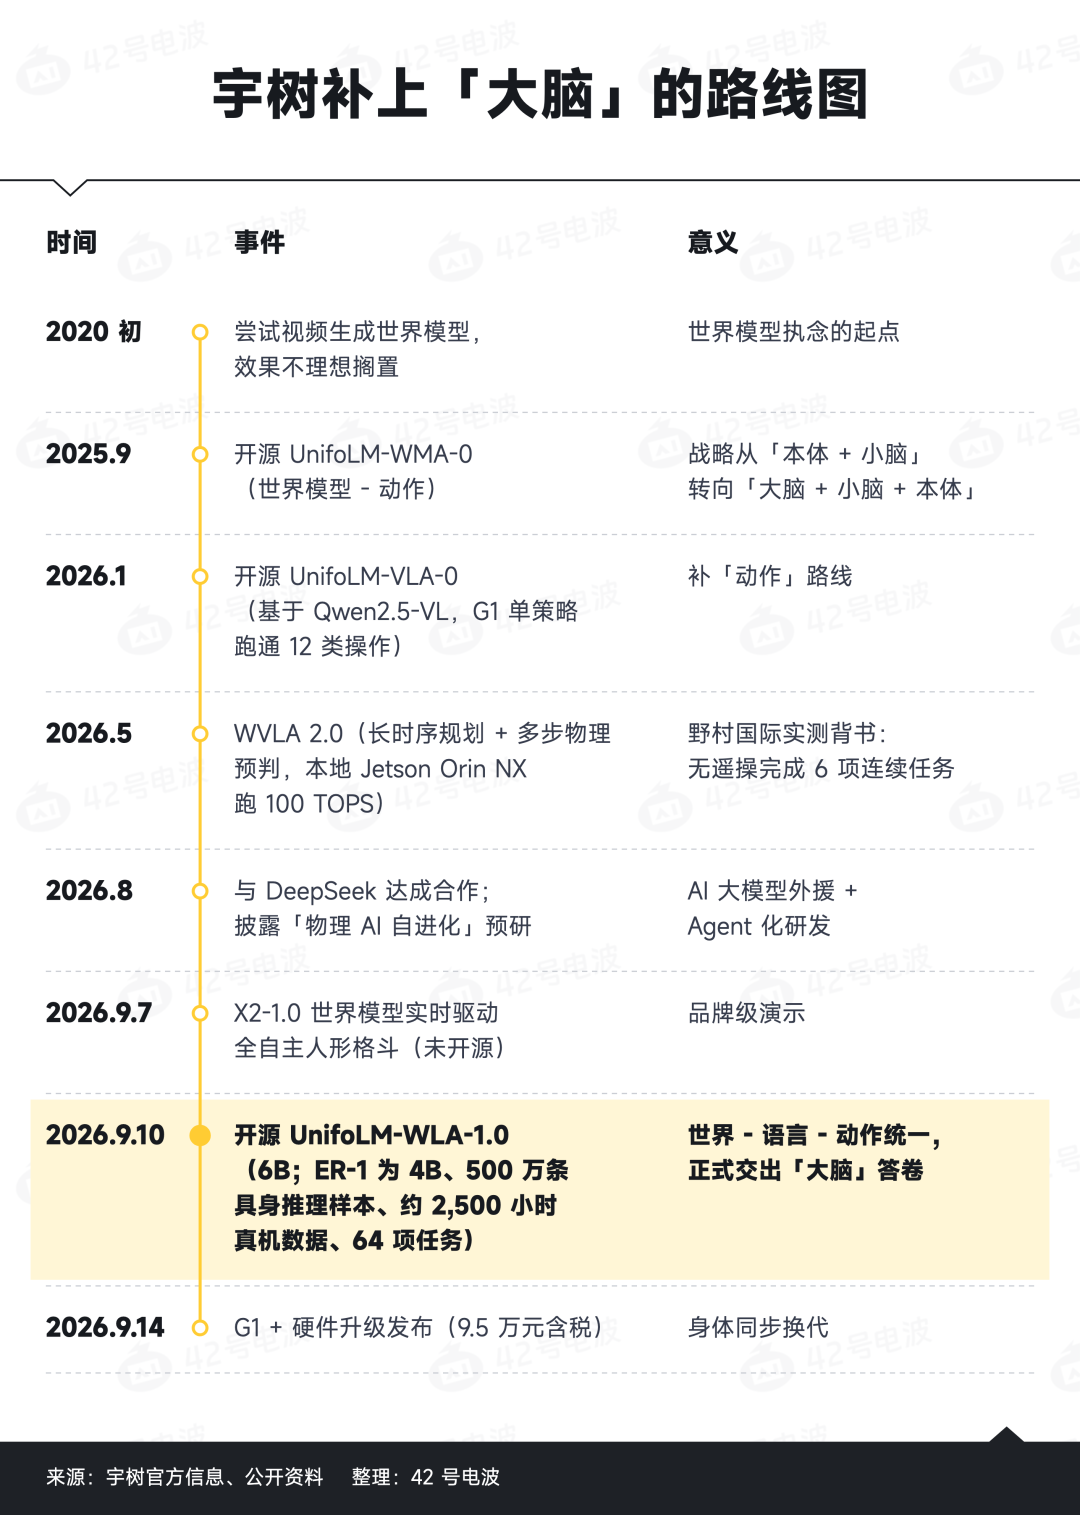
以WLA-1.0为例,根据宇树官方信息,该模型拥有6B参数,使用约2,500小时高质量真机数据训练,覆盖桌面操作与全身移动操作等64项任务。
真实场景测试也已经开始。宇树此前披露,工业级具身模型UnifoLM-X1-0已在自有工厂完成关节电机装配等任务的试点部署测试。但公司自研具身大模型尚未规模化应用于机器人产品,相关技术仍处于研发测试和试点验证阶段。
从模型发布到真机试点,宇树已经迈出了一步;从试点走向可重复、规模化的商业应用,则是另一道门槛。
10月12日,王兴兴反思自己过去十几年「对AI的相信还不太够」。十天后,他在世界物理AI大会上进一步判断,物理AI的关键突破可能快则1—2年、慢则2—3年。
他所描述的具身智能「GPT时刻」,是机器人能够在约80%的陌生环境中,凭语言或文字指令完成约80%的主要任务。王兴兴也指出,模型的输入输出与真实机器人之间的对齐,仍是当前最核心的挑战。
摩根士丹利在大会观察纪要中,将宇树未来的布局概括为提升规模化制造能力、自研与外部合作并行推进物理AI模型、建设算力基础设施,以及扩展数据资源等方向。宇树还在探索让AI参与代码编写、仿真训练和真机测试的自进化研发流程,并于8月披露与DeepSeek签署战略合作备忘录。
这些动作指向同一个目标:缩短模型研发与机器人实际表现之间的迭代周期。不过,这些现在仍是进行时。宇树为模型研发与算力投入更多资源,但这笔投入能否带来更好的产品、更低的部署成本和更多持续付费的客户,仍需要后续的真机表现与经营数据来验证。
350元到995元,资本市场买的是未来
宇树的AI路线,已经成为资本市场估值的重要变量。
公开报道显示,美银证券给出的目标价为350元,野村证券为370元;摩根士丹利9月首次覆盖时给出的基准目标价为500元,同时设置了200元的悲观情景和1,200元的乐观情景。10月25日,摩根大通则将目标价从300元上调至995元。
这些报告的发布时间、预测期和估值假设并不完全相同,但从350元到995元,最高与最低目标价相差约2.84倍,足以说明机构对宇树未来增长空间的判断存在显著分歧。
摩根大通此次调整有点意思。此前,该行在工博会调研后,对中国机器人厂商的商业化进展保持谨慎,认为硬件领先尚未充分转化为可重复的商业需求,订单仍较多集中在研发、开发者平台和小批量试点。
而在世界物理AI大会之后,该行调整了对行业商业化节奏的判断。这与王兴兴对物理AI突破窗口的判断相呼应:如果模型能力在未来两三年内取得关键进展,机器人市场的增长曲线就可能提前到来。
从这个角度看,机构的估值分歧不只是对一家公司的判断不同,也是对具身智能商业化时间表的不同判断。
宇树已经有本体、运动控制和规模化交付的积累,上市融资也提供了继续投入的资金。公司正在把更多资源投向机器人智能能力,但这场押注还源没有结束。