出品 | 妙投APP
作者 | 张贝贝
编辑 | 丁萍
头图 | AI制图
三六零(601360.SH)的股价,又回到了一个让人不太舒服的位置。
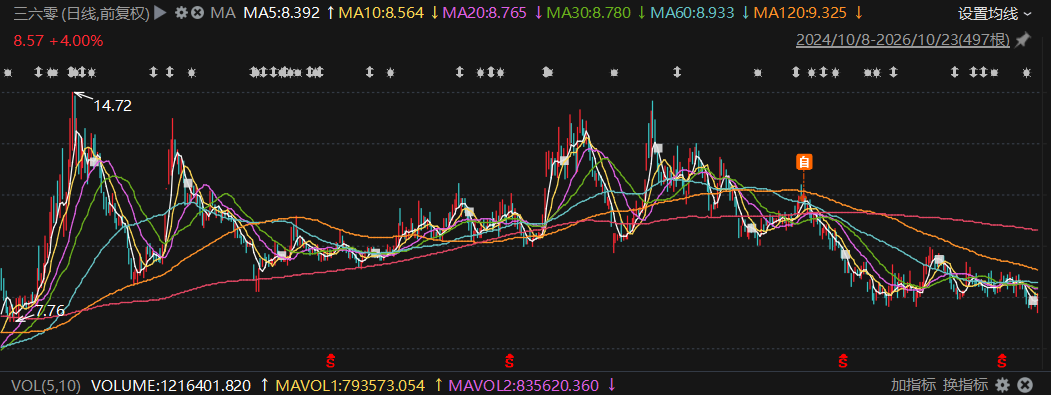
10月23日盘中创阶段新低8.04元/股,只比2024年10月初的7.76元低点高了几毛钱。
而在这个时候,两条减持消息陆续传出。
一条是10月15日,三六零公告,控股股东奇信志成近乎顶格完成一轮减持,套现5.06亿;另一条是10月24日,周鸿祎在北京产权交易所挂牌,拟以约2.19亿元底价,转让奇飞翔艺12.89929%股权,交易完成后他不再直接持有该公司。
市场很容易把两条消息理解为同一个信号:老周是不是要撤了?
(图片来源:Choice数据)
但这两条消息不是一回事,得拆开看。
奇信志成减持的是三六零股份。
而此次周鸿祎挂牌转让的奇飞翔艺,并不是三六零旗下公司。它是2016年360从美股私有化回A股时,拆VIE架构留下的一只“旧抽屉”。里面塞着当年买方团、建信信托、齐向东等股东的历史权益。同期挂牌的还有另外27个奇飞翔艺股权转让项目,涉及87.75%股权,建信信托、齐向东都在转让方名单里。
因此,周鸿祎转让这家公司股权,与减持三六零股票没有关系。
但它确实再次提醒市场,三六零的私有化旧账正在一笔一笔结清。奇飞翔艺是已经翻过去的一页,而真正会改变三六零筹码格局的那一笔:控股股东奇信志成清算拆股、36名买方团从间接持股变直接持股,还悬着。
奇信志成是2015年为360私有化搭的持股平台,银团贷款还清后,2024年8月决议解散清算。所谓平台拆解分股,是平台注销、股份过户。奇信志成平台持有的360股份,按各股东原比例以非交易过户方式,直接分到36个买方团主体账上。
但2026年10月的平台减持,意味着其注销还没完成。不过,落地后,买方团虽各自直接持股,但24个月内放弃表决权,而周鸿祎直接持股约13.26%,仍是大股东,控制权在一定时期内仍能保持稳定。
但卖出这件事变了,以前要卖只有平台一个口子,以后由36个人各自决定(任意连续90个自然日合计仍有1%+2%的上限)。
它的特别之处在于,规则只规定他们怎么卖,不规定他们为什么留。
于是问题回到三六零自己身上:需要拿出怎样的业绩,才能让市场(这36个随时可以卖出的人包含在内)继续为未来增长定价?
扭亏了,但还没有摆脱业绩考验
三六零,大家都了解,靠免费安全产品攒下PC端流量池,再靠广告、会员、游戏、智能硬件(智能摄像机、可视门铃及行车记录仪)和安全政企服务等业务变现的老牌互联网公司。
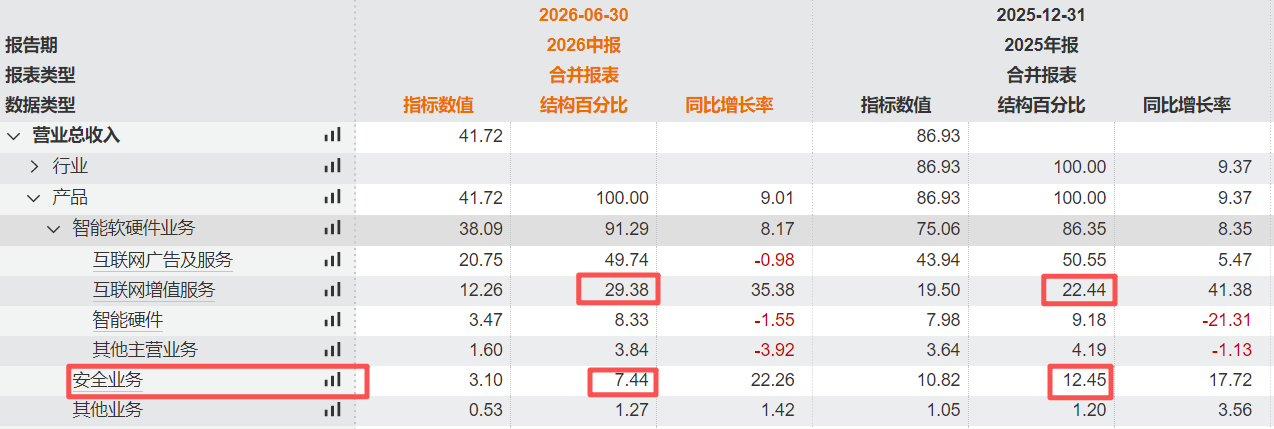
2026年上半年41.72亿营收里,互联网及智能硬件占了91.29%。
(图表来源:Wind)
值得注意的是,过去两年,周鸿祎把公司叙事切到All in Agent。360智脑、纳米AI、360AI办公、纳米Work等AI能力已经嵌进搜索、办公和安全产品里。而互联网增值服务高增,被市场默认有AI会员贡献,但财报里还没单独拆出AI收入,所以到底贡献多少,谁也说不清。
这就是看三六零收入时最别扭的地方:故事已经AI化,报表还没AI化。
再看利润。
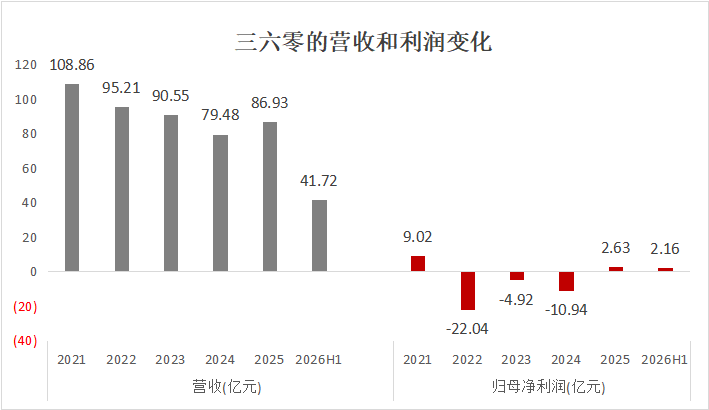
2025年其实现归母净利润2.63亿元,相比2024年亏损10.94亿元,重新回到盈利区间;2026年上半年,公司归母净利润达到2.16亿元,上年同期则亏损2.82亿元。
从亏损到盈利,变化是实实在在的。至少在利润表上,三六零已经走过了此前最困难的一段。
(图表制作:虎嗅妙投)
但盈利质量,却值得商榷。
(1)扣非利润很薄,主要是金融参股带来的投资收益托举。
2025年归母净利虽有2.63亿,但扣非利润只有0.35亿,剩下2亿多主要靠投资收益和政府补助填。2026年上半年虽然好一些,归母利润2.16亿元,扣非利润有1.53亿元,主业开始扛事,但还是有6300万来自投资收益等非经常性业务。
(2)现金流没跟上。
2023-2025年,经营现金流金额分别为9.24亿元、3.26亿元、1.54亿元;2026上半年延续下降趋势,转负为-0.57亿。即利润表盈利,但现金流没同步。这说明收入增长还没完全变成回款。
因此,三六零扭亏是真的,但还没有摆脱业务考验。
接下来要回答的第一个问题是,能否把阶段性扭亏,变成可持续的利润增长?
扭亏能不能持续,得看AI这三关过没过
结合公司这两年加大AI布局,以及利润扭亏和扣非利润金额增长的现实情况,可知AI业务能否形成新的收入和利润来源,是三六零能否实现可持续利润增长的关键驱动因素。
过去两年,三六零推进大模型和智能体布局,有其合理性。
因为三六零有PC端流量、有政企客户、有安全场景等入口,比从零做AI产品更容易,且这些既有资源,还可能降低部分市场拓展成本。
但有入口,不等于有收入;有收入,也不等于有利润。
而互联网增值服务虽然被市场认为包括AI业务,但这块业务2026年上半年收入12.26亿元、同比增长35.38%,占营收接近三成。增速不慢,但公司没有单独披露(侧面看出AI相关收入的体量还小),没法证明AI已经变成增长引擎。
扭亏可持续,旧业务修复是一半,AI增量是另一半。旧业务这一半已经发生,但广告基本盘增速只有个位数,2026年上半年甚至是负增长,单靠它撑不住78倍PE的持续性;AI这一半能不能接上,至少看三件事:
第一,AI究竟有没有形成增量收入?
免费产品可以扩大用户规模,却不必然带来商业回报。
纳米AI、AI办公等产品能否将用户转化为付费会员,企业客户是否愿意为智能体和AI办公能力持续付费,付费用户能否留存、续费,决定了产品能否形成稳定的收入来源。
这些不单拆,市场只能猜。
第二,AI收入能否转化为利润和现金流。
大模型产品的商业化并非收入越多越好。
模型研发、算力调用、产品迭代和市场推广都需要投入。如果收入增长的同时,算力和获客成本也快速增加,那么新增收入未必能改善公司的盈利能力。
因此,市场需要关注的不只是AI业务的收入规模,还包括毛利率、获客成本和单位经济性。尤其当AI业务逐步扩大时,新增收入能否覆盖相关投入,是否开始形成正向利润贡献,将直接影响它对公司整体业绩的价值。
这也是三六零需要补上的一环:把AI从产品能力变成商业能力,再从商业能力变成利润贡献。
第三,AI能否与原有业务形成向好协同,产生可衡量的增量。
360的优势是已有广告、会员、政企安全底盘。如果AI嵌入搜索、办公和安全产品后,能推动既有用户付费升级,或者帮助政企客户提升安全服务的价值,公司就有机会在现有业务之上拓展新的收入来源。
更有意义的证据,是AI功能上线后,会员付费率和续费率是否提高,企业客户的合同金额是否增加,安全业务是否获得新的订单,以及这些收入最终能否转化为现金回款。
归根结底,三六零的AI布局已经展开,但它能否成为新的增长曲线,仍需要财务数据来回答。
如果AI只带来更多研发投入,却没有提高原有业务的变现效率,公司就可能陷入投入增加、收入难以单独识别的局面。而若旧业务利润修复一松,AI业务的高研发投入又收不住,利润可能重新回到负值。
关键,这会怎样影响资本市场呢?
股东可能选择卖出
回到开头的股权变化。
奇信志成未来清算完成后,股东是否减持,确实是市场需要关注的变量。
这36名股东不一定卖,但可以卖本身,就是资本市场要重新定价的变量。因为资本市场看的是预期。哪怕没人真卖,只要潜在减持预期悬在头上,就可能把增量资金挡在门外。
因此短期看,会有情绪和筹码的博弈。
中长期看,估值最终要由业绩支撑,不是由叙事支撑。
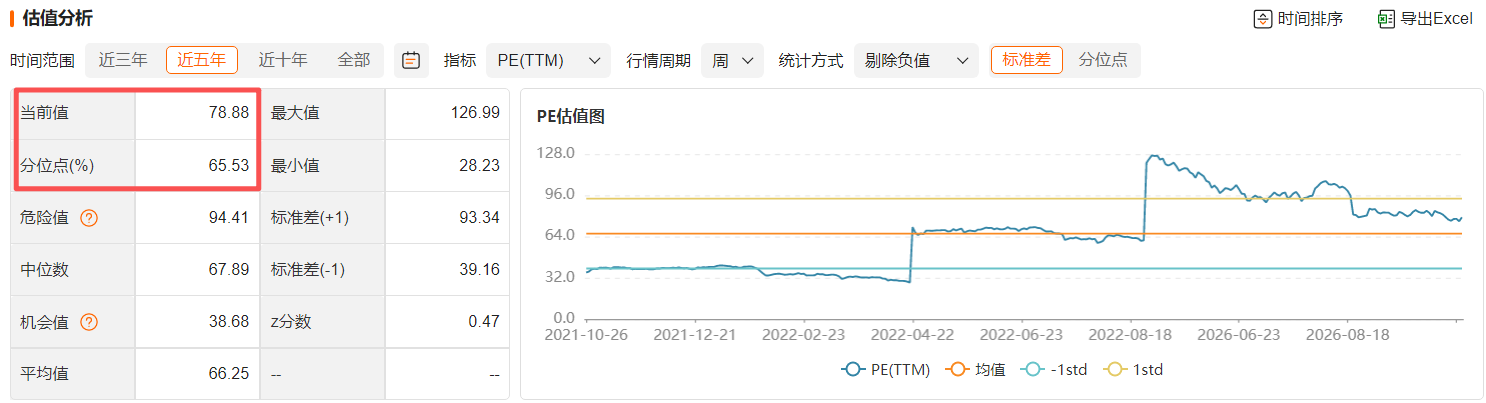
三六零现在总市值约600亿,PE-TTM 78倍。而2026年上半年利润只有2.16亿,这说明现在这个价格里,不只是在为公司已经实现的利润定价,也在计入对未来增长的预期。但由于公司尚未单独披露AI业务的收入和利润贡献,市场很难准确判断,这部分预期已经兑现了多少。
这也是三六零目前面临的估值难题:现有业务已经扭亏,却还需要证明利润增长的持续性;AI业务已经展开布局,却还需要证明它能够形成新的收入和利润来源。
(图片来源:Choice数据)
如果未来几个季度,三六零能够持续提高扣非利润,改善经营现金流,并逐步披露AI业务的收入贡献,市场就有了更充分的依据来评估其增长潜力。
反过来,如果AI业务仍缺乏可验证的商业化数据,现有利润又难以持续增长,那么即使没有股东实际减持,市场也可能重新审视此前对未来增长的定价。
从更长的时间看,三六零需要证明的,是AI能否改变公司的盈利结构。
原有互联网业务提供收入基础,安全业务提供企业服务场景,AI则可能成为提升产品价值和拓展新收入的工具。但如果AI投入持续增加,收入和利润贡献却迟迟无法验证,那么所谓第二增长曲线就仍然只是预期,而不是已经形成的经营成果。
接下来几个季度,盯三件事:扣非利润能否连续为正、经营现金流能否转正、AI收入是否开始单独披露。三件事出现两件,市场对78倍PE的容忍度才有基本面支撑;一件都不出现,筹码层面的任何靴子落地都撑不住估值。
免责声明:本文内容仅供参照,文内信息或所表达的意见不构成任何投资建议,请读者谨慎作出投资决策。