本文来自微信公众号: 明亮公司 ,作者:主编24小时在线,原文标题:《从Anthropic招股书,再看智谱和MiniMax的增长、估值和长期叙事|估值叙事30》
10月26日,Anthropic向美国证券交易委员会公开了招股书文件,拟以“ANT”为代码登陆纳斯达克,截至2026年6月30日的财务数据、客户结构、算力合同和治理安排,第一次被完整放到市场面前。
财务数字方面,Anthropic 2026年上半年收入162.86亿美元,同比增长约1300%;营业亏损6.93亿美元,调整后营业利润16.18亿美元;经营活动现金流为正39.29亿美元。与此同时,报表净亏损达到807.48亿美元,但其中约有800亿美元是由非经营性项目造成的,主要包括股权及可转债等金融工具的公允价值变动、投资损失以及相关一次性会计调整。
在成本和支出方面,Anthropic上半年算力与基础设施费用89.45亿美元,占收入54.9%;截至6月底持有现金1123.89亿美元、短期投资192.62亿美元,但同期融资现金流也达到1107.74亿美元。在算力租赁方面,公司与其他三家主要的云厂商Google、Amazon和Microsoft签订的主要不可取消算力合同合计约2694亿美元。
高速增长、正经营现金流和长期算力承诺同时存在,构成了Anthropic当前的基本面。
「明亮公司」此前曾提及,随着SpaceX上市、Anthropic和OpenAI陆续进入上市阶段,其公开财务数据的意义还在于能够给市场一个更清晰的“定价锚”,从财务到叙事层面,Anthropic也会成为智谱(02513.HK)和MiniMax(00100.HK),以及未来可能上市的DeepSeek和月之暗面的参照对象。
有趣的是,在招股书公布后的第一个交易日(27日),截至发稿,智谱和MiniMax的股价纷纷上涨,但智谱的涨幅(7.81%)更大一些,这也多少反映出市场的偏好。
Anthropic:增速史无前例的公司
从招股书来看,Anthropic给人的第一印象是一家增速“史无前例”公司。公司收入从2023年的4100万美元增至2024年的3.86亿美元,2025年达到45.85亿美元。2026年上半年收入为162.86亿美元,去年同期为11.63亿美元,同比增长约1300%。半年收入已经是2025年全年的3.6倍。
对比之下,公司的亏损也在急剧收窄,且经营现金流已经转正。2026年上半年,Anthropic营业亏损为6.93亿美元,营业亏损率约4.3%,去年同期亏损21.35亿美元。调整后营业利润为16.18亿美元,调整后净利润为26.71亿美元。经营活动现金流为正39.29亿美元。
至于亏损,其招股书中的807.48亿美元净亏损需要具体拆出来看,其中723.88亿美元来自可转债、衍生工具和SAFE的公允价值变动,另有87.57亿美元其他收支净额,主要也与金融工具重估有关。这里需要指出的是,Anthropic估值上升,会提高相关负债的账面价值,因此产生巨额非现金费用,净亏损更多是受融资工具的会计处理的影响,并非直接影响现金流。
相较传统公司,Anthropic并未给出毛利率,公司从2025年起,把费用按性质列了出来,不再把费用分成收入成本、研发、销售和管理,其中,2026年上半年,算力与基础设施费用为89.45亿美元,占收入54.9%。同一时期,公司的人员费用为31.52亿美元,销售、营销及渠道费用为31.68亿美元,其他经营及管理费用为17.14亿美元。营业费用合计169.79亿美元,略高于收入。
或许这里更有意义的信号是,算力费用占收入的比例从2025年上半年的201%降至55%,这意味着收入增长快于已经锁定的算力基数。
Anthropic的收入结构也不同于传统软件公司。2026年上半年,按量计费收入占80%,订阅收入占20%。云市场渠道贡献48%的收入,在付费方式上,公司与终端客户签约,再向AWS、Google Cloud和Microsoft Azure支付渠道费用。
在客户方面,截至9月底,公司年支出超过10万美元的客户达到11900家,净收入留存率约900%,美国投资人Greg Isenberg认为,这相当于“客户在使用一年后的支出增长了约9倍,相比之下,优秀的SaaS公司通常会把120%的净收入留存率当作值得炫耀的成绩”,不过,这个指标也似乎不适合长期做线性外推。
Anthropic并没有给出ARR的具体数据,此前市场流传的版本中,Primary的口径是672亿美元,NYT援引知情人士给出的年末ARR指引可能到1000亿美元;而大多数主流媒体给出的数字在650亿美元-670亿美元之间。
对比智谱和MiniMax财务数字:增速已是最相似的部分
如果把这一数据对比国内已经上市的两家AI大模型公司智谱和MiniMax,可以发现有诸多不同的逻辑。
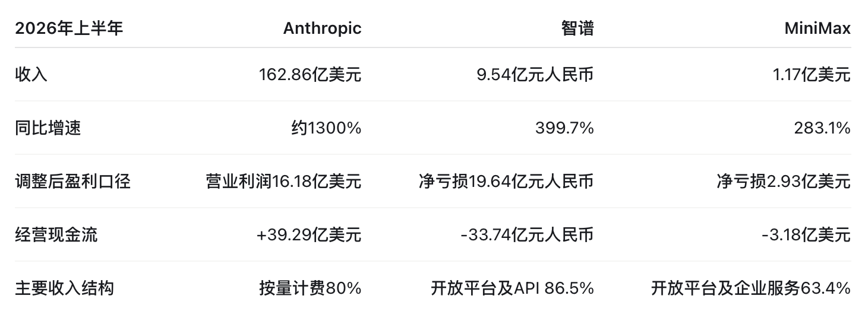
以2026年上半年来看,Anthropic收入162.86亿美元,同比增长约1300%;营业亏损6.93亿美元,调整后营业利润16.18亿美元,经营现金流净流入39.29亿美元。
智谱收入9.54亿元人民币,同比增长399.7%;毛利率26.4%,经调整净亏损19.64亿元,经营现金流净流出33.74亿元。
MiniMax收入1.17亿美元,同比增长283.1%;毛利率17.9%,经调整净亏损2.93亿美元,经营现金流净流出3.18亿美元。
来源:公司招股书、财报
从上述数据来看,Anthropic已经越过经营现金流拐点,智谱和MiniMax仍在“输血阶段”。
三家公司共同的增长来源,则都从一次性交付或固定订阅转向持续调用。
图2:三家公司2026年上半年收入增速与现金流状态。收入增速用同一坐标比较;现金流只显示正负方向和各自币种,避免制造虚假的绝对值可比性。
正如之前所说的,智谱和MiniMax的报表毛利率可以互相比较,但不能直接和Anthropic比较。智谱和MiniMax把模型训练投入放在研发费用中,销售成本主要反映推理和交付。Anthropic则把训练、推理和内部算力合并披露。
若比较整个经营体系的投入,智谱和MiniMax仍处于高投入阶段。上半年研发费用分别相当于收入的223%和255%。
在收入方面,三家公司收入结构正在靠近,但起点不同。
收入模式方面,Anthropic按量计费收入占80%,订阅及其他收入占20%;渠道方面,云市场渠道贡献48%,直销及合作伙伴渠道贡献32%,核心是企业客户通过API和云渠道持续购买Token。
智谱过去以政企客户和本地化部署为主。至少在收入模式,智谱和Anthropic比例接近,2026年上半年,开放平台和API收入增至8.25亿元,占总收入86.5%,本地化部署收入占比降至13.5%。公司从卖项目转向卖调用量,收入开始与Token消耗直接相关。
MiniMax此前更偏消费级AI产品。2025年,AI原生产品贡献约三分之二收入。到2026年上半年,开放平台及企业服务收入同比增长703.1%,占比升至63.4%;AI原生产品占36.6%。
公司仍保留视频、语音、音乐和AI陪伴产品,同时把企业和开发者平台作为新的增长来源。海外收入占60.8%,这是MiniMax最明确的差异。
结合上一数据,可以再对比下智谱和MiniMax三家的估值水平。
10月26日收盘,MiniMax市值约614亿港元,折合约79亿美元;智谱市值约2354亿港元,折合约302亿美元。
考虑到Anthropic尚未上市,最近一轮约9650亿美元融资仍是一级市场估值,而二级市场的估值预期可能在1.5万亿-2万亿美元之间,市场声音中,接近1.5万亿美元估值的声音似乎跟多。
再看ARR。公开运营数据称,MiniMax在8月ARR超过8亿美元,智谱8月底ARR约16亿美元。
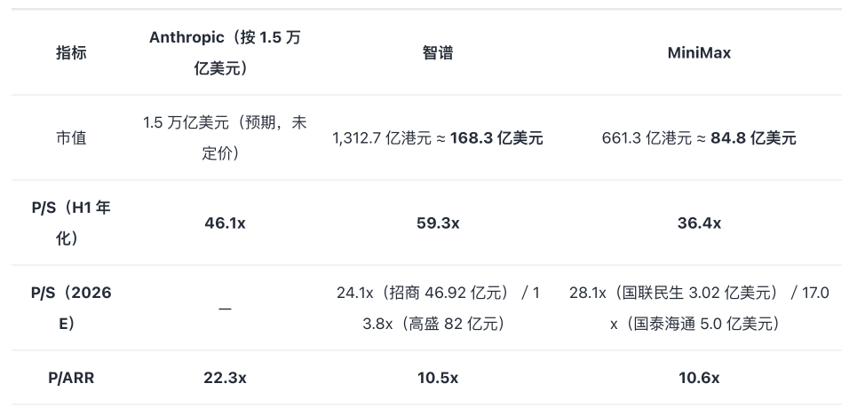
按上述市值粗算,MiniMax的P/ARR约9.8倍,智谱约18.9倍。Anthropic最近一轮融资估值约9650亿美元,若采用约672亿美元ARR,对应约14.4倍;若按市场讨论的1.5万亿美元IPO估值计算,则约22倍。
来源:AlphaEngine整理
因此,三者不是“Anthropic便宜、两家港股都贵”,而是形成了估值分层。MiniMax的倍数最低,Anthropic的私募估值居中,智谱更高;如果Anthropic按1.5万亿美元上市,它又会成为三者中倍数最高的一家。
在ARR约672亿美元不变的静态假设下,其P/ARR约为22至29.8倍;若ARR继续增长,实际倍数会低于这一水平。
这个区间意味着,Anthropic需要同时证明收入增长、毛利率改善、模型训练和推理成本下降,以及企业客户合同的持续性,否则,2万亿美元更像是对未来数年收入和利润一种提前预支。
从相对估值看,Anthropic达到1.5万亿美元后,P/ARR将高于智谱和MiniMax;达到2万亿美元后,估值溢价会更加明显,它可能成为全球大模型公司的定价锚,但也会提高整个板块的估值门槛:如果Anthropic能够以更高倍数上市并持续兑现增长,港股模型公司可能获得估值重估;如果其上市后因高估值出现回撤,则智谱和MiniMax的相对折价未必足以抵消行业风险。
来源:AlphaEngine整理
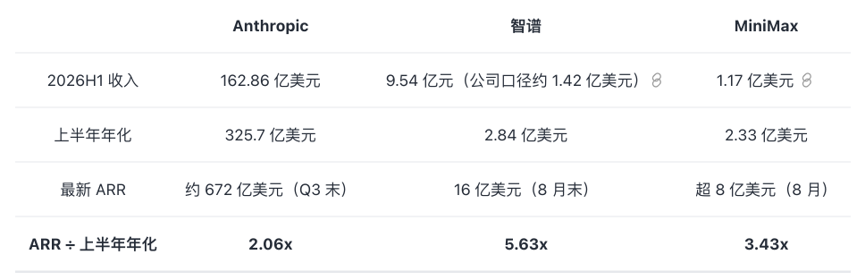
如果再用上半年收入年化计算,差异更大。Anthropic在9650亿美元估值下约为30倍,在1.5万亿美元估值下约为46倍。若进一步上升至2万亿美元,则对应约61倍上半年收入年化。MiniMax约34倍。智谱按公司披露的美元折算口径约超过100倍。
智谱的ARR远高于上半年收入年化,说明其增长主要发生在报告期末之后,也说明估值更依赖未来收入兑现。
智谱获得较高倍数有几层原因。它是港股少数纯基础模型公司,具备国产模型、国产算力适配和政企客户等标签。公司又把商业逻辑从本地化部署转向API、Coding和智能体,市场愿意为收入结构变化付费。
长期叙事:技术之内和技术之外
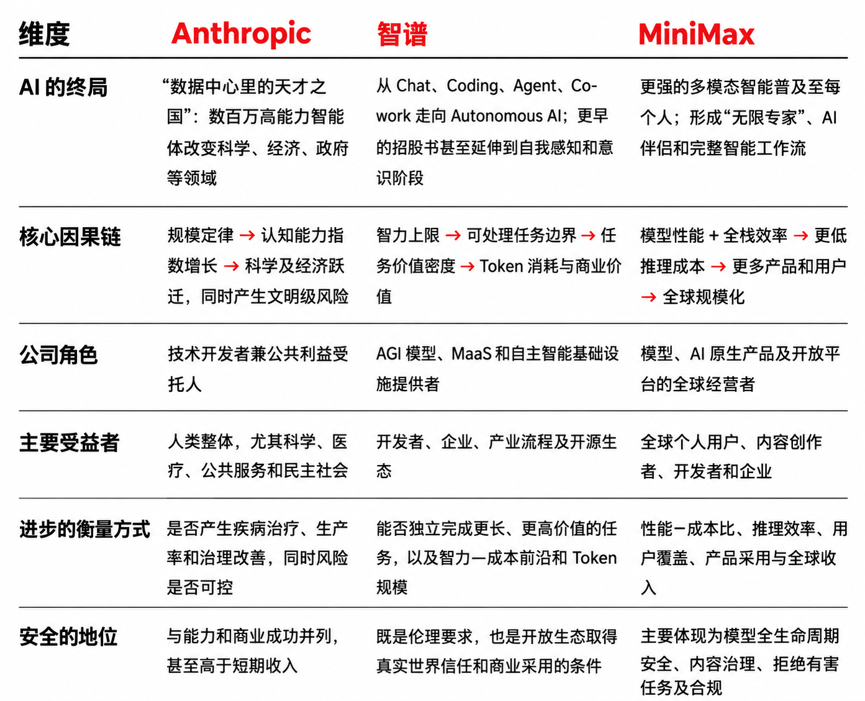
如果阅读Anthropic在招股书开篇的”致投资者的信”,你可能会发现,它是站在一个“文明”的高度,来描述AI与公司之间的关系——甚至更像是公司是一种把AI带到人间的“使命感”和“被选中的人”。其中,公司特别谈到了技术对社会的影响,公司相信Scaling Laws仍会推动机器认知能力增长,最终形成“数据中心里的天才之国”。数百万智能体将进入软件、科学、医学、金融、政府和国家安全领域。AI不仅提高劳动效率,还会改变创新过程本身。
相比于智谱和MiniMax,Anthropic在行业上特别强提及了AI在生物医药领域的潜力,在信中,其写到:“首先,我们相信,人工智能将极大加快生物学和医学领域的进步,有可能治愈那些困扰人类数千年的疾病,包括癌症、阿尔茨海默病、心脏病、罕见遗传病以及重大传染病。人工智能正在创造全新的科学研究和药物开发方式。我们希望在开发服务于更广泛科学界的工具方面发挥领导作用。Anthropic已经与许多生物技术和制药公司展开合作,改善基础研究和临床试验。从帮助制药公司科学家解决药物发现中的难题,到将临床试验报告的撰写时间从几个月缩短到几分钟,我们都在参与其中。”
这封信同时把风险放在愿景内部。Anthropic将风险分为滥用、失控、威权主义利用和经济冲击。公司明确表示,可能延后模型发布,放弃短期收入,甚至主动把发展速度控制在技术上能够达到的水平以下。而且,Claude将保持无广告模式。公司也可能做出不符合利润最大化原则的决定。
而且,这些承诺与公司治理相连,Anthropic是公益公司,长期利益信托可以选举董事会多数成员。公司设立公共利益基金,初始投入5%股权;当估值达到一定里程碑时,董事会还可以继续投入股权。
对比之下,智谱的叙事更接近技术路线图。招股书提出“让机器像人一样思考,以可靠AI造福人类”,并把AGI演进分为多个阶段。最新中报进一步提出能力阶梯:Chat、Coding、Agent、Co-work和Autonomous AI。模型先回答问题,再完成代码,随后进入专业流程,最终在无人值守条件下承担长期目标。
智谱把这种路线写成商业公式:智能上界扩大任务边界,任务价值决定Token能够承载的经济价值。公司关注长程任务、强化学习、任务环境和递归式自我改进。国产芯片集群、MaaS平台和开源生态构成它的基础设施叙事。
安全也被定义为可验证的公共品,通过红队测试、漏洞披露、外部评估和敏感能力受控开放建立信任。
MiniMax在招股书中的使命是“Intelligence with Everyone”。公司强调多模态、推理效率和全球可获得性。目标是让模型既能处理编程和复杂智能体任务,也能生成视频、语音、音乐,并进入普通用户的日常生活。MiniMax的核心表述是“性能成本前沿”。模型能力首先要达到任务要求,随后通过模型、系统、基础设施和产品的联合优化降低推理成本。成本下降后,更多任务才有商业价值,更多用户才会持续调用。
安全在其招股书中主要表现为数据过滤、对齐、内容治理和人工监督,没有成为面向投资者的治理契约。
整体来看,Anthropic是“AI的开发者和治理者”,智谱是“AGI能力与基础设施建设者”,MiniMax是“全球AI产品和AI普惠的平台”。三者都相信模型能力会继续提升,但各自选择了不同的证明方式。
总结来看,Anthropic上市会让市场更关注收入、毛利率、算力成本和现金流。MiniMax的优势在于全球化和产品多元化,智谱则受益于中国政企市场、开源生态和本地化经验,显然,两家公司都需要证明ARR能转化为真实收入,并改善毛利率和经营现金流。