本文来自微信公众号: 未来加电站 ,作者:未来加电站
7月3日,人形机器人板块还在创新高,10月15日就见了个底,三个月,跌掉37%。
跌得最惨的是龙头,宇树科技8月19日上市,开盘1100块,市值一度4449亿,两个月后跌到404块,只剩1600多亿。
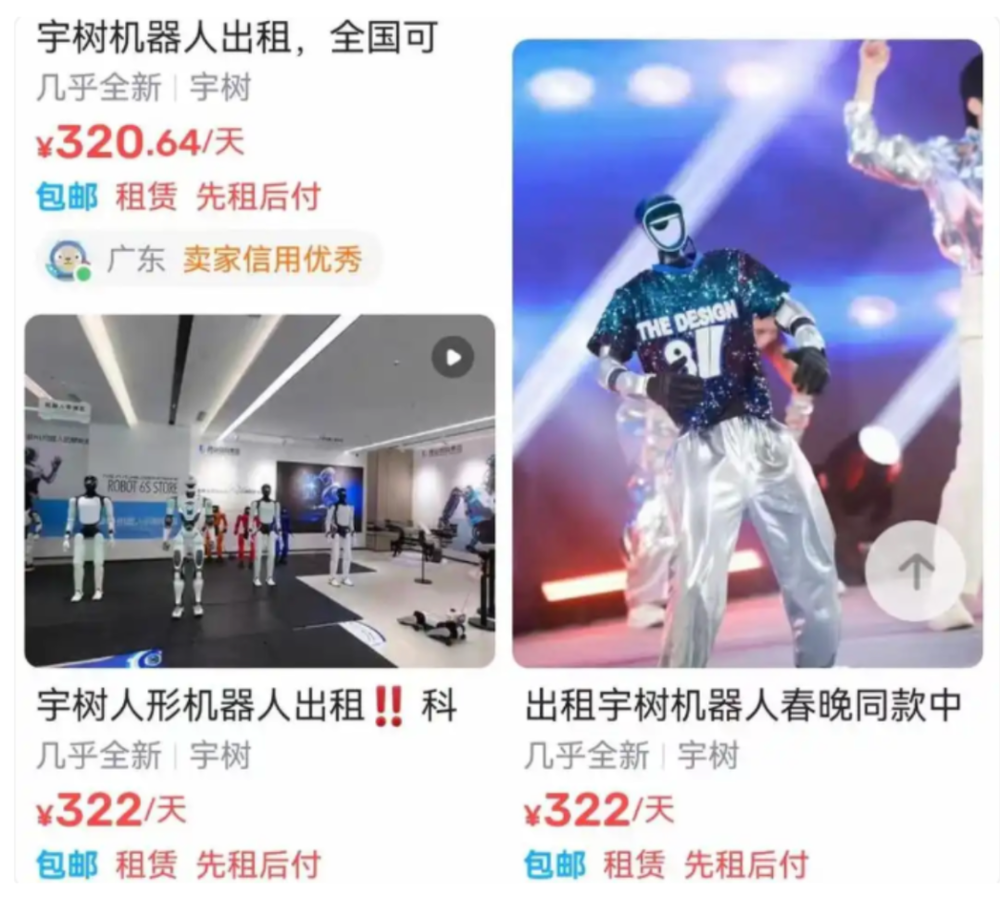
同一时间,人形机器人的日租金从一万块跌到289块,跌了97%。
股价和租金一起跌,很多人心里冒出同一个问题。
人形机器人,是不是骗局?
这个问题不能拍脑袋回答,得拆开看:它现在能干什么,谁在买单,钱花在哪,卡在哪。
今天就把这件事,从头到尾讲清楚。
先说钱花在哪。
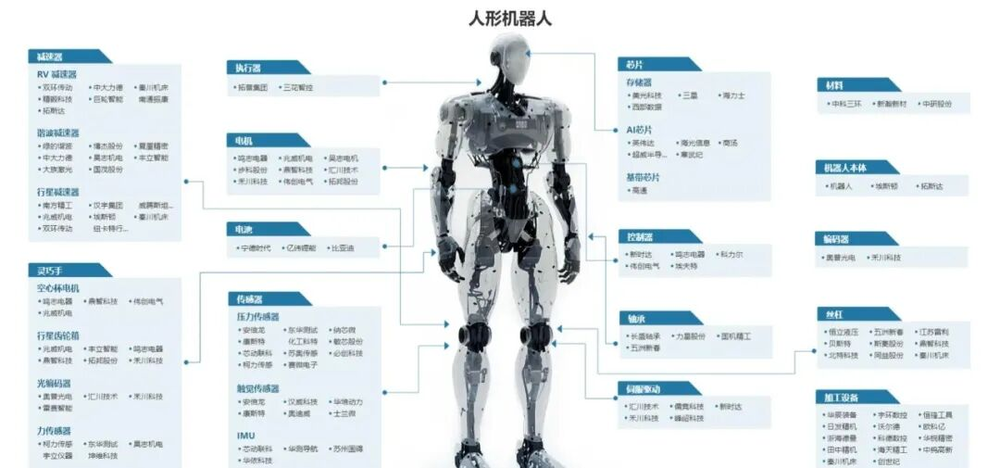
一台人形机器人,拆开是三大块:大脑、小脑、本体。
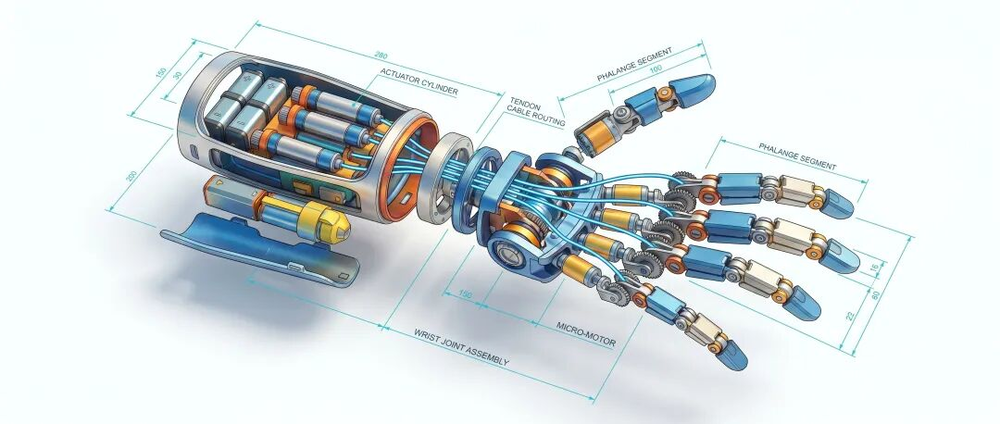
大脑是AI模型和芯片,负责看懂和决定,小脑是运动控制,负责站稳和走对,本体是关节、灵巧手、传感器和电池,负责干活。
这三块里最贵的是本体,本体里最贵的是关节,一台机器人的关节少则二十几个,多则四十几个。
每个关节里塞着减速器、电机、编码器、驱动器,高盛算过,一台人形机器人的半导体价值量,在3000到6000美元之间。
它用的轴承数量是一辆豪华车的两倍,一只灵巧手最多能塞85个轴承,所以A股炒来炒去,炒的都是这些零件。
减速器、丝杠、电机、传感器、3D视觉,人形机器人不是“一个机器人”,是三十个精密零件厂拼出来的一个终端。
再说它能干什么,不能干什么。
会干的不少:走路、跑步、后空翻、跳舞、搬箱子、分拣、拧螺丝。
不会干的更多:叠衣服、做饭、照顾老人、收拾一个乱糟糟的房间,差别不在力气,在环境。
工厂的产线是结构化的,零件放在固定位置,光线固定,流程固定,机器人只要重复动作。
家里的客厅是非结构化的,今天地上有袜子,明天有玩具,后天猫跳上了桌子,机器人就不知道该干什么。
高盛的判断很直接:汽车厂里还没自动化的工序,人形机器人现在真正能直接干的,只有2%。
剩下的98%,要等AI大脑、机器视觉、灵巧手再往前走一大步,这就是为什么它现在只能在展台上跳舞。
灵巧手是行业公认的瓶颈,触觉传感器还不靠谱,AI也还没学会举一反三。
马斯克自己说过,网上那些爆红的机器人演示,大多是远程遥控,或者按剧本演的。
所以它不是不够聪明,是换个场景就不会。
大脑这块,现在有两条路线,一条叫VLA,视觉、语言、动作连在一起,一条叫世界模型,先在脑子里推演再动手。
两条都还在试,谁也没赢,最缺的是数据:真机采一天,够仿真跑一年,可仿真代替不了真实世界。
再看谁在买单。
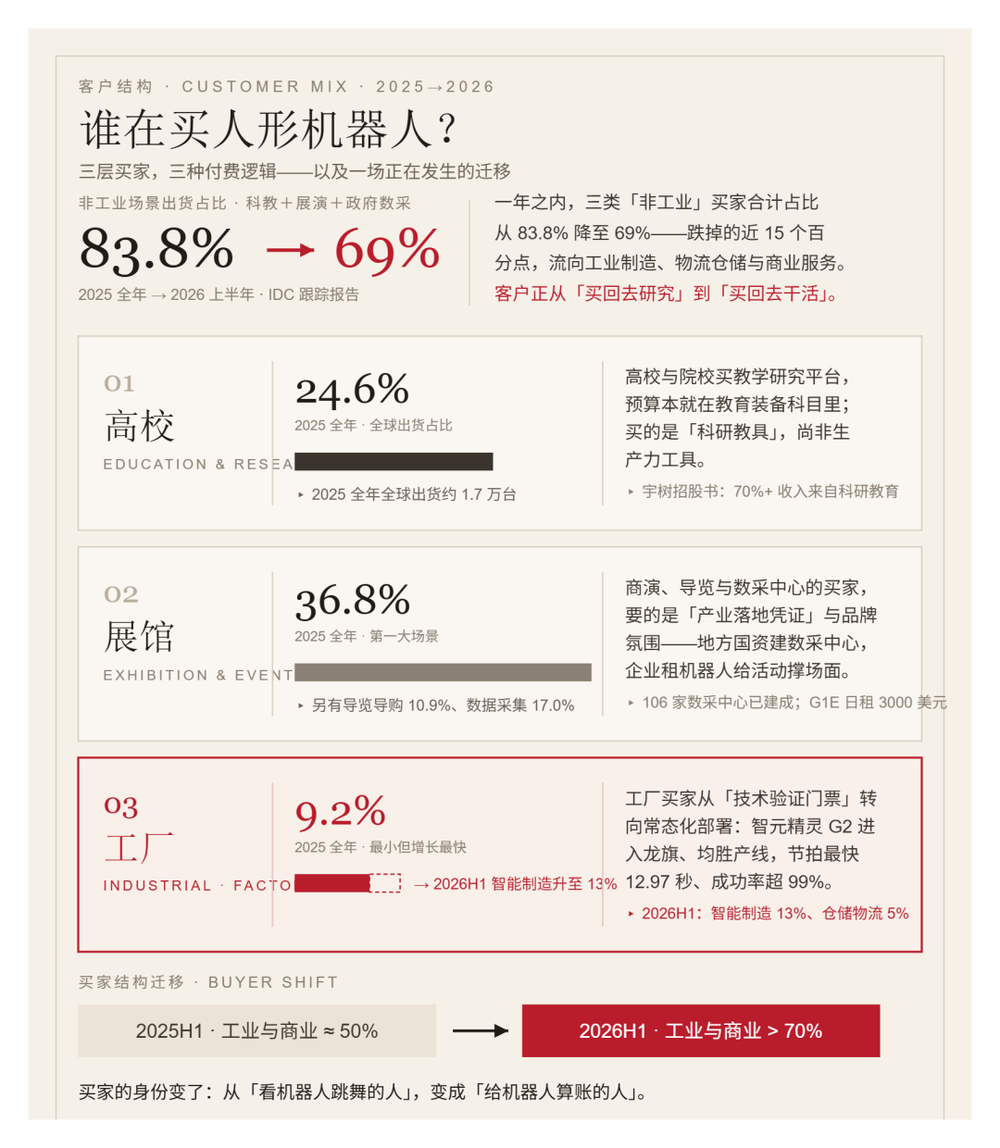
第一层是高校和研究所,买回去跑算法、采数据、做教学演示。
第二层是展馆和活动方,买回去当迎宾、跳舞、拍短视频。
第三层才是工厂和物流,买回去搬货、分拣、上料,前两层是过去两年的大头,第三层刚开始试点。
2026年上半年,全球人形机器人卖了3.6万台,收入5.4亿美元,平均一台1.5万美元。
中国上半年产量4万台,全年预计10万台,这个量放在制造业里,是试产,不是量产。
宇树2025年卖了5500台,是全球第一,收入16.99亿,扣非净利5.91亿。
但2026年一季度,营收涨68.49%,扣非利润跌52.55%,研发和春晚营销的费用,先把利润吃掉了。
这就是“教具生意”的天花板:卖得动,但卖不大。
学校花的是科研经费,展馆花的是营销预算,工厂花的是生产成本,三笔钱的逻辑,完全不同。
高盛的调查里,只有约一成企业明确要求“双足”,七成企业只问一句:能不能干活。
那开头说到的人形机器人租金,为什么跌得这么狠?
2025年初,租一台人形机器人一天要一万块,一机难求,2026年初跌到两三千,10月跌破一千,闲鱼上最低289块一天。
供给上得太快,一年之间,做机器人的公司从几十家变成几百家,需求却没跟上。
一个城市一年能有多少场活动,多少家展馆,算笔账就明白了。
一台15万的机器,日租3000块,50天回本,日租289块,要500天,还不算运维和折旧。
租金跌了97%,说明“租机器人表演”这门生意,已经到头了。
真正的产业化还得看工厂,工厂这一层,绕不开特斯拉。
特斯拉是这轮行情的节拍器,它的排产表,就是全球供应链的订单表。
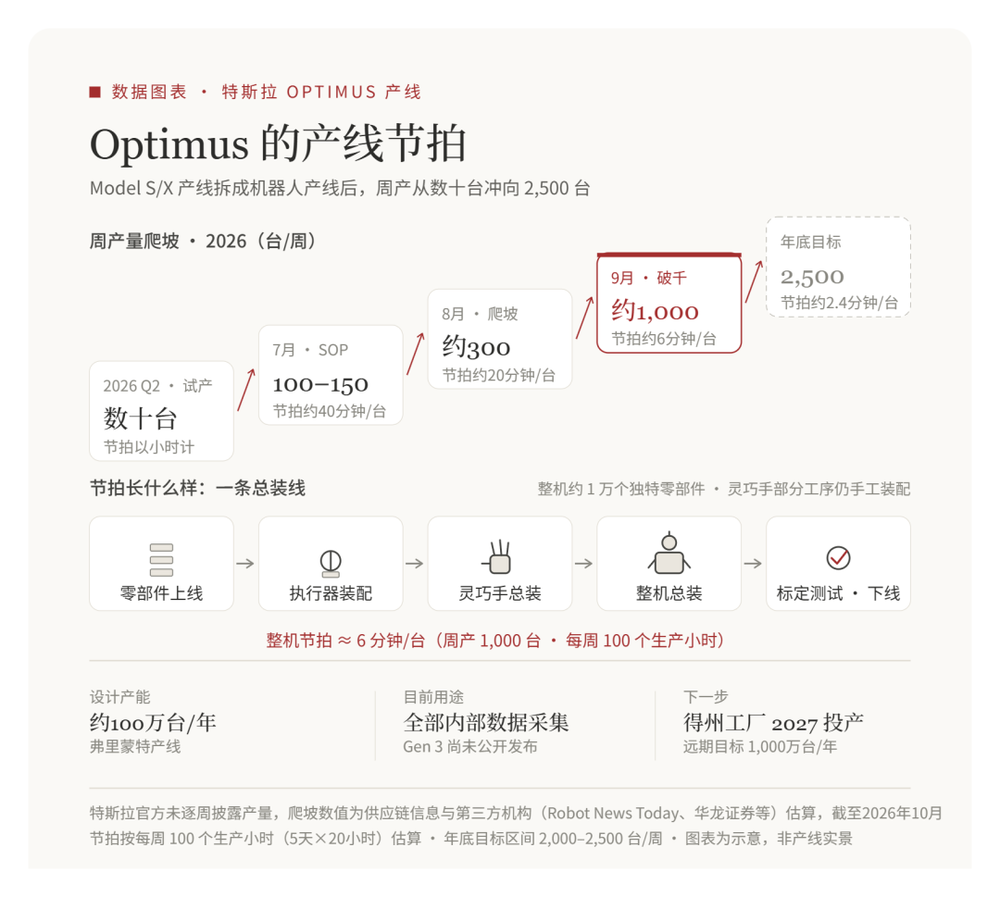
先看进展:Optimus Gen 3已经小批量试产,现在周产几百台,目标2026年底做到周产1000台。
2026年先在自己的工厂里用,2027年对外卖,2030年的长期目标,是年产100万台。
这个节奏不算慢,因为特斯拉造机器人,用的是造车的家底。
电机、减速器、电池、传感器,汽车供应链上都有现成的,改一改就能用,自己的工厂就是第一个客户,不用求人买。
但卡点也很清楚,还是那三样:手、触觉、大脑。
手部100多个小零件,大量螺丝还得人工组装,触觉传感器可靠性不够,只能做成可换的“手套”。
AI也得针对特定任务编程,在受控环境里干活,换个场景就抓瞎。
所以周产1000台这个数,得掰开看。
1000台一周,一年就是5.2万台,高盛预测2026年全球出货7.5万台,这一个厂就占了七成。
它做到了,行业就从试产进了量产,它做不到,上游的订单就得往后推一年。
这就是特斯拉的分量,它不是“又一个玩家”,它是那个定节拍的人。
中国公司和它走的是两条路。
特斯拉是自上而下,用自己的工厂当场景,用汽车的供应链降本,用做自动驾驶攒下的AI和芯片。
中国公司是自下而上,先把机器卖给高校、开发者、展馆,用教具和门票活下来,再往工厂里挤。
两条路都对,但节奏不一样:特斯拉慢,可它一量产就是万台级,中国公司快,可单子小、复购低。
对A股来说,三花、拓普这些特斯拉链的公司,估值锚的就是Optimus的排产表,特斯拉一延期,它们就先杀估值。
就在这个节骨眼上,政策来了。
10月19日,商务部等9个部门联合公布《关于加快推进科技兴商的意见》,一共18条。
这是首份专门讲“科技兴商”的系统性文件,管的是商贸流通,不是机器人。
但里面有三条,最值得看。
第一条说,要深入实施“人工智能+制造”,丰富智能手机、电脑、家居、穿戴设备、机器人等智能商品供给。
第六条说,要培育健康规范的机器人、虚拟数字人陪伴等智能服务新业态。
第十条最关键,推动具身智能技术在商贸领域落地,拓展家庭服务、商贸物流等应用场景。
看懂这三条,就看懂了这轮反弹。
以前的机器人政策都在“造”这一头,研发、制造、标准、产业链。
这次的落点在“买”这一头,商品供给、服务消费、商贸流通、家庭场景。
一句话,以前是给机器人发准生证,这次是给它找客户。
所以10月19日板块涨了近4%,10月20日又涨了5%,宇树10月19日涨超10%,市值重回1900亿。
但政策给的是场景,不是订单,是方向,不是补贴。
第十八条讲财政金融支持,原话是“统筹利用现有资金渠道”,不是新设一笔钱。
而且它指的三个场景,一个比一个难。
商贸物流最容易,仓库是结构化的,分拣、搬运、上架,人形机器人现在就能干一部分。
家庭服务最难,客厅是非结构化的,今天地上有袜子,明天有玩具,正好是它最不擅长的。
陪伴更特殊,它卖的不是劳动力,是情绪价值,那是另一门生意。
所以这份文件真正的意义,不是让机器人明年多卖10万台。
是把天花板抬高了,以前机器人进商场、进家庭,没有政策依据,现在有了。
但地板还没铺好,灵巧手、可靠性、成本,一样都没解决。
政策是发令枪,不是订单。
再说降本。
那什么时候能便宜到工厂愿意买,高盛给了一条曲线。
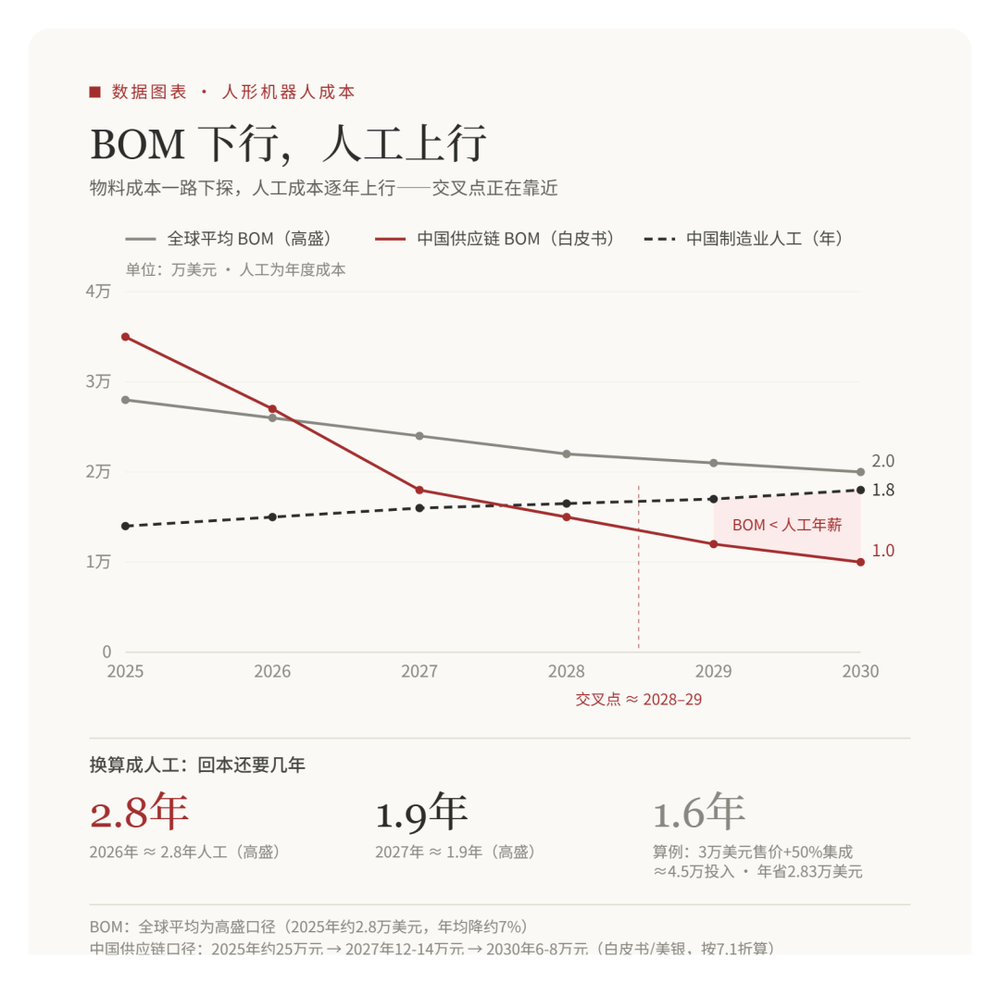
BOM成本从2025年的2.77万美元,降到2035年的1.35万美元,平均售价从4.18万美元,降到2.13万美元。
更关键的是回本周期,工厂用一台人形机器人,2026年的成本相当于2.8年人工,2027年降到1.9年。
当一台机器比一个工人两年的工资还便宜,工厂就会开始算账。
但便宜不等于好用,整机只占全生命周期成本的40%到60%,维护、调试、二次开发、停机损失才是大头。
工业客户算的是总账,不是裸机价。
标准也在补位,首批6项人形机器人国家标准已经发布,2027年4月1日实施,能卖、能修、能定责,才谈得上进厂。
那现在到底谁在赚钱?
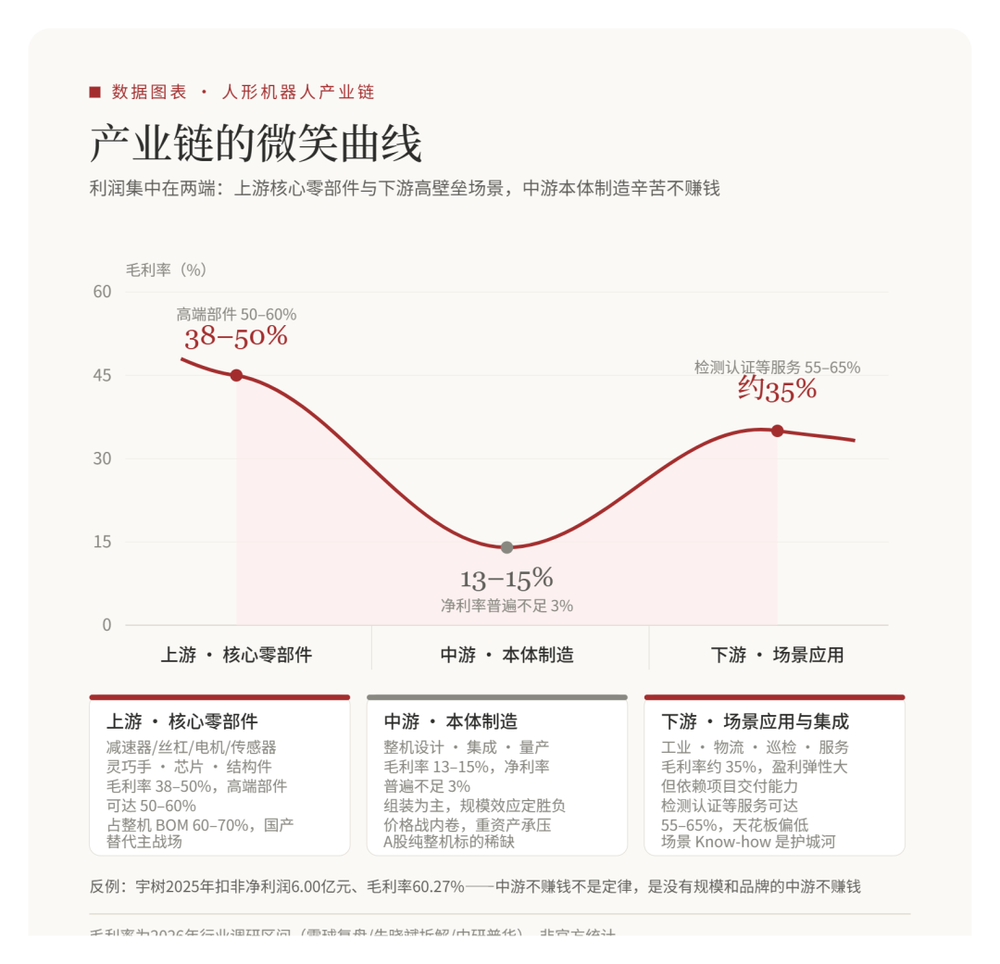
本体厂里,宇树是少数盈利的,2025年净利5.91亿,但2026年一季度就跌了一半。
零部件厂里,绿的谐波、双环传动、三花智控、拓普集团,赚的还是汽车和工业的老钱,机器人业务占比很低。
真正靠人形机器人赚到钱的,是卖铲子的和卖教具的,不是卖生产力的。
这也是为什么,板块跌了四成,市盈率还有40多倍,因为大家买的不是今年的利润,是2030年的想象。
所以跌的不是产业,是估值。
那为什么这轮是中国公司领先,因为人形机器人的供应链,和汽车、消费电子高度重合。
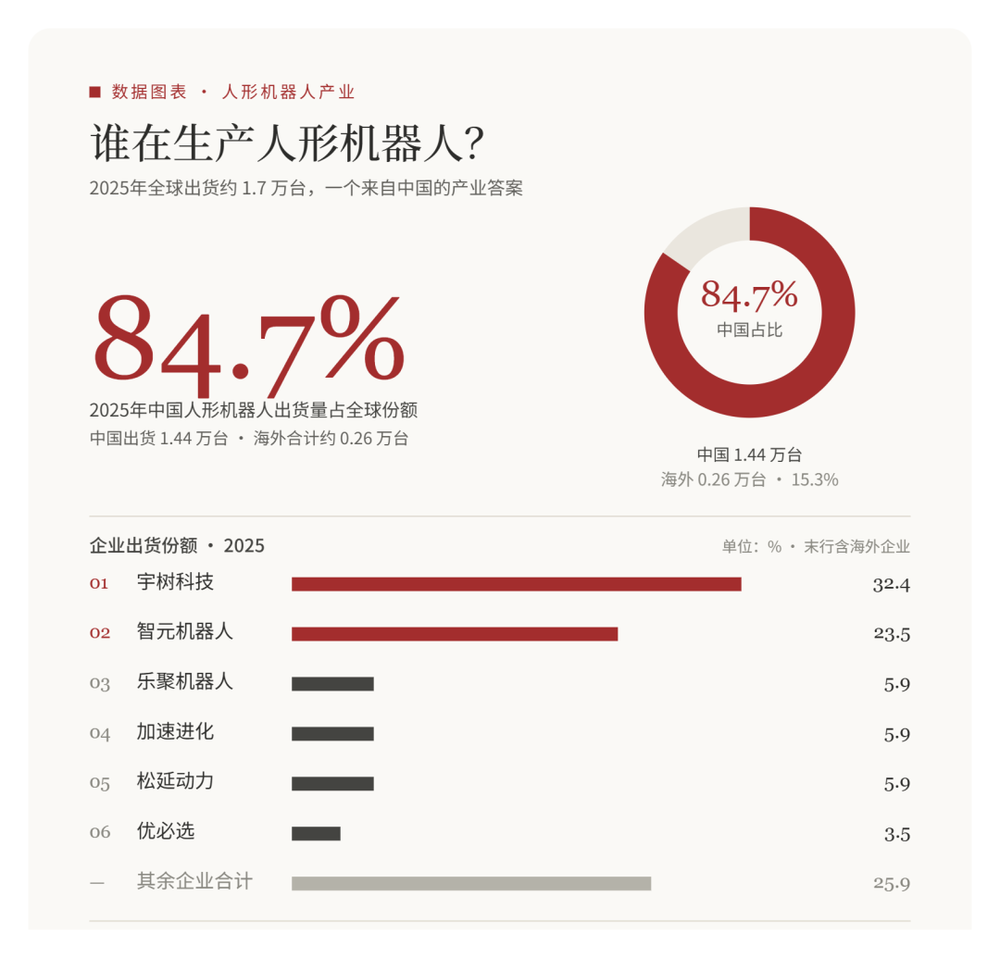
减速器、电机、丝杠、电池、摄像头,中国都有现成的产能,宇树的境外收入超过40%,卖的是全球开发者的硬件。
全球出货前五,全是中国公司,这不是技术突然超过了美国,是制造业的规模效应,先把价格打下来了。
先看机构怎么说。
大摩说,2026年中国出货5万台,2030年中国市场150亿美元,2050年全球7.5万亿美元。
高盛说,2026年全球7.5万台,2030年89万台,2035年650万台,工信部说,2026年中国产量破10万台。
小摩说,宇树减持,目标价300,这四句话不矛盾,方向都朝上,分歧在斜率。
2026到2027年是验证期,不是爆发期。
最后说结论。
回到开头那个问题,答案很清楚:人形机器人不是骗局,工厂里有机器人在搬货,国家电网把具身智能写进了采购预算,空客也下了单。
但它也不是现在,10万台的产量,150亿的行业收入,撑不起1.19万亿的市值。
它卡在三个地方:灵巧手没统一路线,AI泛化没解决,成本还没跨过临界点。
所以后续追踪形机器人,别看它会不会更漂亮的后空翻或者更复杂更炫的动作,只追踪三个数就行。
一天租金多少钱,一周下线多少台,订单里有多少是工厂下的。
这三个数没有本质的变化,那么机器人表演就还是表演。
会跳舞的机器人不值钱,能上班的才值钱。