本文来自微信公众号: TS消费观察 ,作者:Adrianhts
2026年10月18日,乐刻运动在杭州举办全国合伙人大会。会上宣布乐刻的全国门店目前已覆盖102座城市,门店总数突破2500家(包含乐刻健身、铁馆、私教店、小瑜荚等子品牌)。
同一天笔者最常去的,运营了7年的乐刻健身海文大厦店正式停止营业。
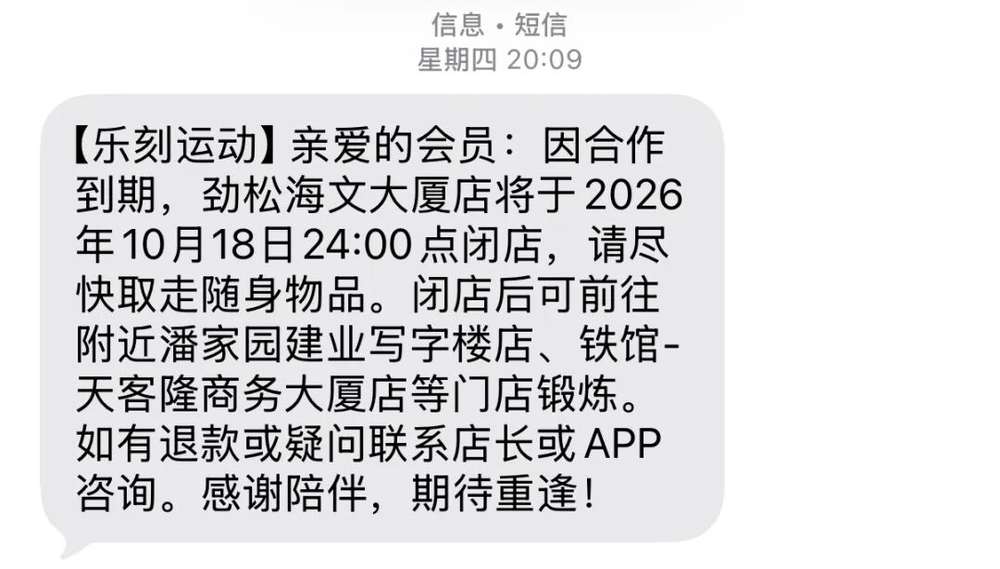
对于长期在这里运动的会员而言,闭店意味着日常生活中一个熟悉的空间消失了。10月15日晚门店给常客发送提醒短信:海文大厦店将停止经营。仅仅提前3天通知门店几百名会员,给出的原因是场地问题。是与商场物业续期谈判失败还是门店无法升级迭代?单凭一纸通知,无法得出更多结论。
当连锁品牌不断增加门店,扩大用户规模时,为什么一家已经运营多年的门店,仍然因为“场地”问题骤然关停?
1
披着健身外衣的互联网公司
2015年乐刻运动在杭州创立,彼时中国商业健身房的主流模式仍然是销售导向:擦边销售小妹在前台推销年卡双年卡、私教疯狂贬低会员以推销私教课,门店通过会籍与私教预售快速回笼现金。对于普罗大众而言,办一张健身卡并不难,真正的门槛是不透明的价格、门店距离和无限流推销带来的心理压力。
乐刻针对于这些顽疾应运而生:月付制、24小时营业(薛定谔的24小时)、不强制推销、莱美或自研团课等等组成了它早期的核心架构。与传统大型商健相比,乐刻不追求一次性提供应有尽有的设施,而是希望把健身房放到离消费者更近的地方,让用户以较低的成本”染上“运动习惯。
乐刻的创始人韩伟出身阿里,从一开始就把乐刻定位为“产业互联网公司”,而不是古早味的连锁健身房。在那个年代流行把传统行业用互联网重做一遍,传统健身房的问题不在器械不够好、装修不够豪华,而是商业模式本身不够立得住,练着烧心。
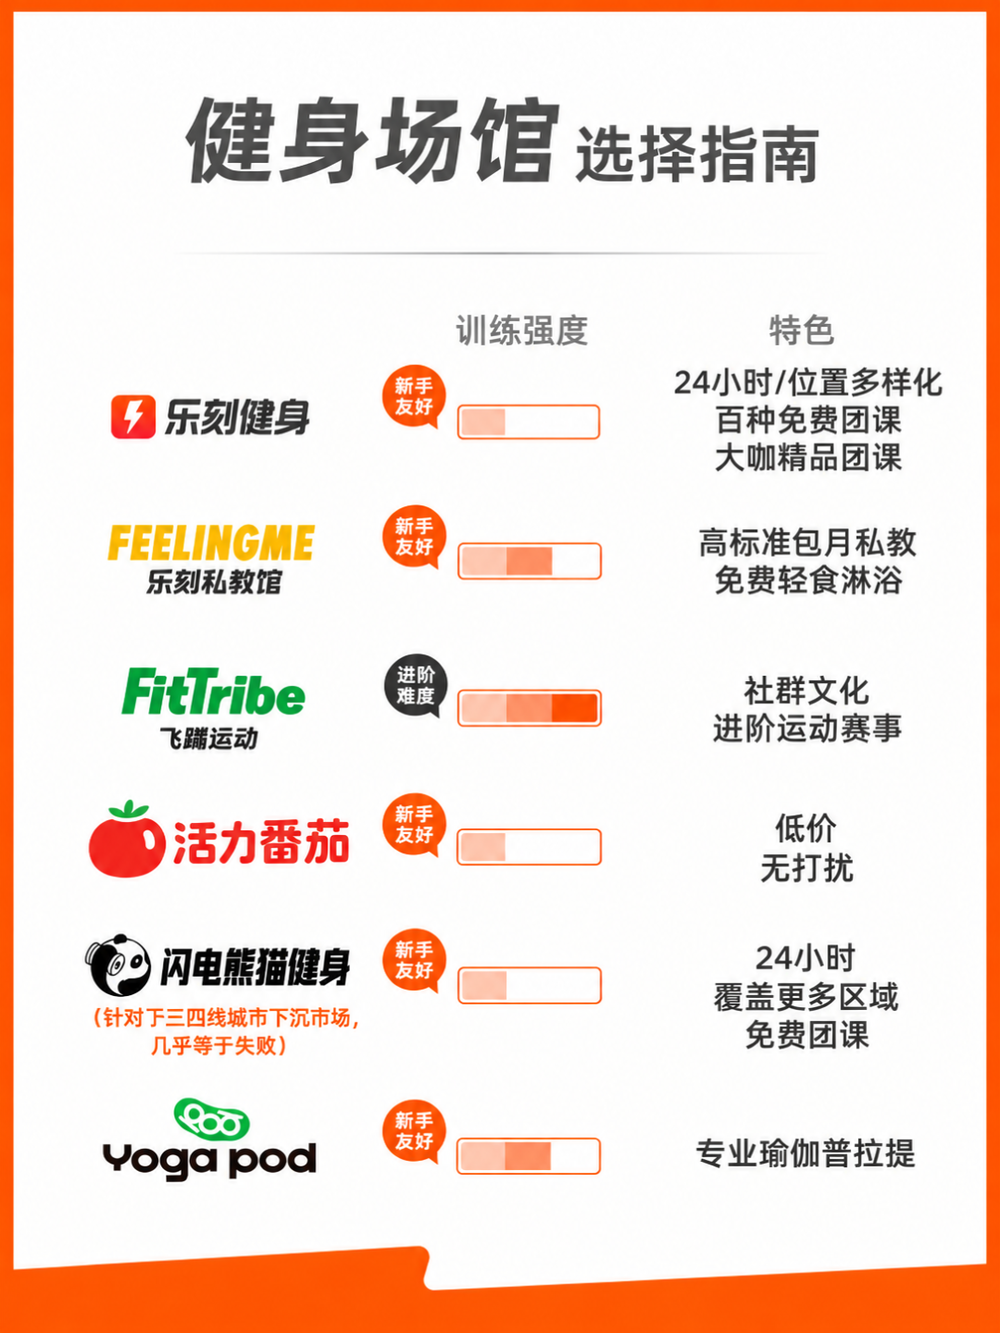
当前乐刻品牌矩阵
联合创始人夏东也在回顾创业经历的时候提到乐
刻希望通过更便利、更友好的小型健身房,降低新手小白的健身门槛。2018年前后乐刻开始探索门店合伙人模式(就是加盟店)此后轻装上阵的乐刻高举高打,大幅扩张,这些加盟门店也成为它规模化的重要支撑。
所谓轻资产并不是健身房不再需要场地、前期器械和装修投入,而是乐刻不再苦哈哈自己掏钱开设每一家门店。通过合伙人机制,乐刻将绝大部分门店的投资和经营责任交给加盟商。乐刻只需要自己出系统就好,通过开发数字化平台去管理每一笔充值交易、到店扫码核销、会员和私教资源。
对于小白消费者,跨门店使用会员权益、线上预约团课和较短周期付费方式,降低了使用门槛。门店经营者获得品牌提供的用户系统、教练资源和运营支持,相比以前单店单打独斗的模式,还是稍稍降低了经营的难度。
可是乐刻并不满足于只做平价的“乐刻运动”,随着门店规模扩大品牌开始拓展纯私教工作室、中高端健身,瑜伽工作室等业务。旗下FEELINGME主打纯私教服务,RECORE无限核子尝试大面积高客单价的体验,小瑜荚专注在纯瑜伽普拉提的模式。
2026年9月,一些会员反馈乐刻正在准备把300平方米的老店全部关停或者加盟商愿意把空间扩至400—500平方米。乐刻品牌方对此的解释是会员人数越来越多,初期的小店已经无法满足高并发人数的健身需求了。
截至2026年10月18日,乐刻宣布全国门店突破2500家,覆盖102座城市。主品牌乐刻健身门店超过1860家,FEELINGME接近500家,活力番茄超过160家。
从一家杭州小店到覆盖百余座城市的商业健身网络,乐刻已经证明健身房这门生意并非只能依赖传统超级大店和年卡无止境推销。
但规模扩大之后新的问题也随之浮出水面,当用户需求越来越多元,品牌还能否持续保持成本、服务与效率之间的再平衡?
2
一边拓店一边关店
如果只看全国门店总数,乐刻仍处于高速扩张阶段,但规模增长不意味每家门店都能留下。
对于线下连锁门店来说,新增门店与存量门店退出并不矛盾。全国门店数量是用来衡量规模的指标,并不能直接说明每家门店的经营状况,也无法证明整个品牌的盈利能力。或者说对于一个成熟的品牌而言,无法盈利的门店或老旧门店的及时出清是一种健康的生态。
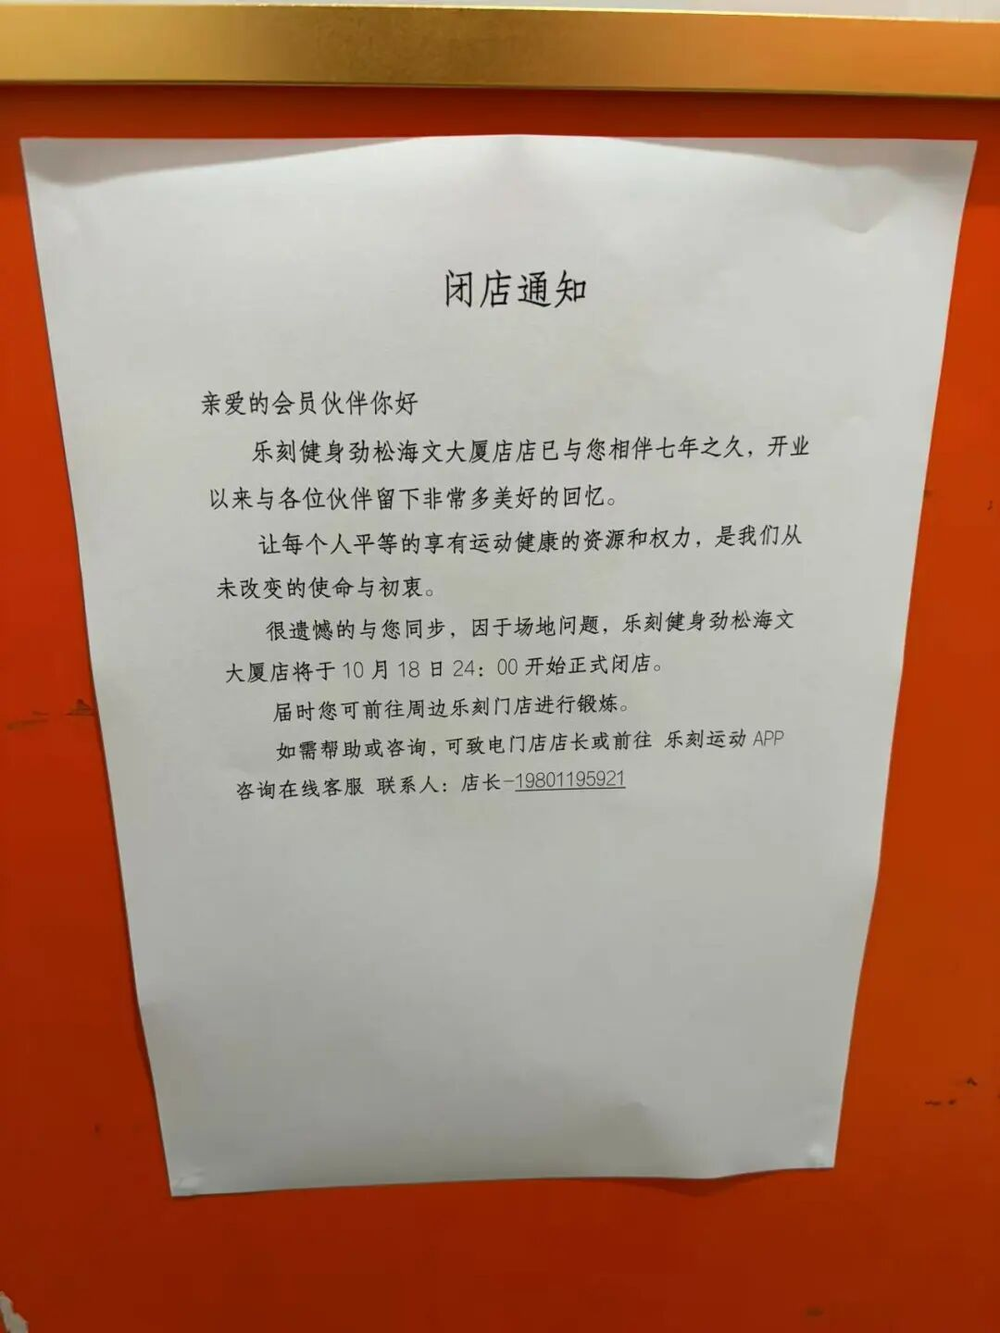
此次停止营业的海文大厦乐刻门店已经运营7年,按照门店给出的说法,关闭与场地问题有关。租约到期、物业调整、续租条件变化,都可能成为场地原因之一,但具体属于哪一种,门店并未给出具体的说法。
但乐刻的门店退出并非只有场地原因这一种情形,今年9月有媒体报道乐刻济南世茂广场店计划闭店的消息。根据该报道称,门店店长在会员群内通知“门店未能与乐刻就结算方式的变化达成一致”。
品牌总部的规模化经营,与每一家门店具体的切身利益并不总能完全重合,二者并不能完全步调一致。
传统健身房最大的成本之一是场地,即使是一家门店已经积累了稳定会员,物业租赁关系也不会因此自动延续。甚至会员人数扩大后,房东涨租也是一种必然。
对于合伙人经营的门店而言迷雾还多了一层,品牌需要统一会员权益和服务标准,可这些成本都需要门店经营者考虑自己门店的收入、成本和投入回报。当结算规则发生变化时,双方能否达成一致会直接影响门店能否继续经营。
对于消费者而言,连锁品牌更值得信赖不只是因为门店数量多,更在于门店可以稳定存在,付费的会员权益能够持续兑现。
如果一家门店关闭后用户可以方便地转移到附近门店,品牌的网络优势就有机会发挥作用。如果替代门店距离过远(譬如超过两公里),用户原有的训练习惯仍可能被打断,那么消费者必然斟酌会籍是否有继续续订的必要性。
3
在中国开健身房咋这么难?
健身房在技术上并不复杂,但却是一门很难经营的生意。
中国市场的问题不是消费者完全没有健身需求,甚至近些年随着悦己消费话语权的提高与健康危机的恫吓(或艾伦的薄肌理论),愿意尝试健身的人日渐增多。但这些需求如何转化为稳定收入,持续复购仍然有待摸索。
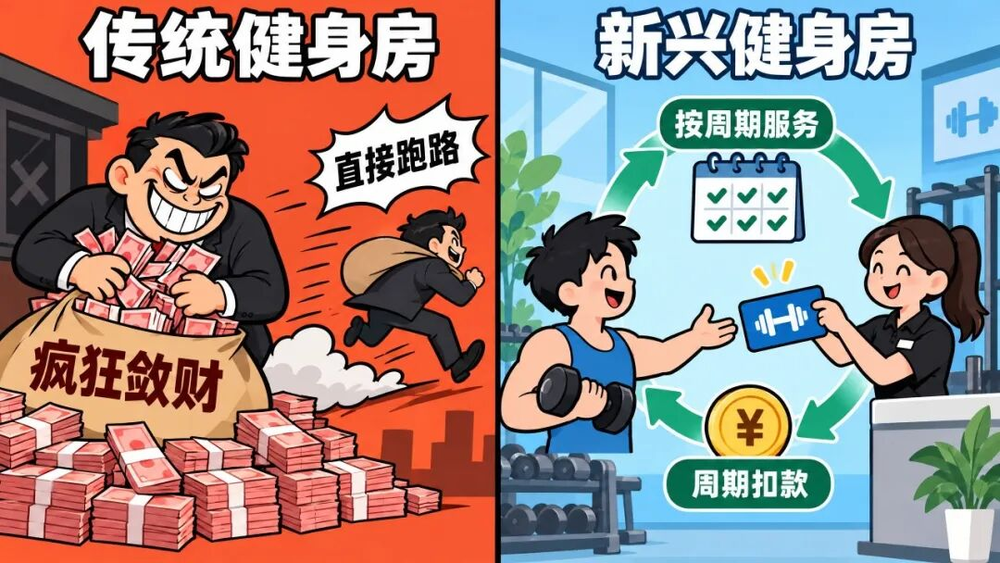
传统健身房过分依赖年卡和私教课预售,开业初期就可以迅速回笼大量资金。可是预收款同时意味着承担更多未来的服务义务。一旦经营者过度依赖新会员的预付款来维持日常开支,就几乎约等于进入了死亡的螺旋。经营者只能赌你付费了但是不来运动,即便如此一旦当新增会员减少了,经营者的现金流就可能随时承压。
乐刻的月付制降低了消费者的入会门槛,也减少了经营者对长期预付费的依赖。不过月付制并不会自动解决盈利问题,消费者可以随时停止续费,门店必须维持及格的体验,才能留住会员。
2026年3月上海体育大学经济管理学院、与IWF国际健身展等机构,联合发布了一份《2025中国运动健身行业数据报告》。报告数据显示全国健身工作室数量从43232家腰斩至18646家,闭店率56.87%。同期健身俱乐部数量却增长了34.31%,24小时健身房增长53%。K型分化在这个行业里也是明显适用的,旧模式在批量加速死亡,新模式在逆势生长。
中国与其他发达国家健身市场的核心差距,不在于“中国人不爱运动”。按国家体育总局的口径,中国每周锻炼3次以上的居民占比38.52%,与欧洲的平均水平大体一致。
区别在于锻炼的场景,一定要发生在付费的健身房吗?2024年中国健身会员渗透率6.21%,美国成熟市场远高于此。中国人动得不少,但大量常态化运动发生在公园、广场舞、通勤路上,而不是付费健身房。
这个差距的成因是结构性的,欧美商业健身房的普及是建立在几十年的社区健身文化和中产群体消费习惯之上。中国的全民健身大规模起步,更多依靠的公共体育设施和免费场景。
脱贫不足十年,遑论健身文化。对绝大部分国人来说,运动的第一联想不是“办卡”,而是下楼走走,溜溜弯消消食。习惯本身是健康的,只是不产生消费。更关键的是过去二十年主流健身房的预付费模式,已经令消费者完全杯弓蛇影。看见新的商业健身门店开业,最直观的联想就是会不会下个月就关店跑路?会不会退费无门?
威尔仕健身是中国中高端商健的代表,1996年成立平稳运营了近30年,巅峰时期全国拥有近200家健身中心。2024年末资金链断裂,一夜之间全国门店关闭跑路,部分健身教练被“打包”卖去缅甸园区。
消费者不是不愿意花钱健身,我的钱留着有用,不可能交给一个可能明天就消失的地方。
4
结尾
对于一家健身房而言七年并不算短,甚至已经比90%“健在”的门店的生命周期更长。它可能已经成为一些会员下班后的固定去处,承载着大家从偶尔运动到形成习惯的过程。门店关闭后,熟悉的空间、路线和运动频次并不一定能够被完整替代。
细化至乐刻而言,数字化和规模化能够帮助它提升经营效率,却无法让线下场景特有的物理空间约束消失。随着门店网络继续扩大,如何在选址、租约和会员稳定性之间取得平衡,仍将是一道长期的经营难题。