本文来自微信公众号: 逍遥法外夏洛克 ,作者:夏洛克
大家好,我是夏洛克。
好久不见,今天来聊聊国内知名投资机构奇绩创坛被美国制裁的事儿。
VC机构被制裁可算是稀罕事儿了,
相信很多朋友看到这条消息都会有同一个疑问:
一家中国投资机构,在中国内地投资了一家中国创始人设立的中国公司,竟然被美国制裁了?
我们一步一步来拆解。
▲
2026年10月19日,美国国务院依据《保护美国知识产权法》(PAIPA),对五家中国实体实施制裁:包括上海至算科技有限公司,以及其投资人奇绩创坛的四家关联主体。
其缘由是上海至算创始人丁林葳被认为在2022-2023年期间利用谷歌员工身份窃取谷歌AI超算商业秘密,而丁林葳在2023年回到中国创业后,加入过奇绩的创业营,并获得过一笔502.6万元的种子轮投资。
这是PAIPA生效三年多来第二次使用、第一次针对中国实体,也是第一次把制裁对象从“窃密者”扩展到“投资人”。
对于丁林葳,目前已经被美国司法机构起诉商业秘密盗窃罪以及经济间谍罪,其中商业秘密盗窃罪被认定,经济间谍罪被撤销。
对于奇绩,美国国务院的说法是:奇绩向至算提供了种子资金,换取股权,还给了创始人丁林葳一个展示公司的平台(路演平台)。这构成"对重大商业秘密窃取的显著财务、物质或技术支持"。
但自始至终,奇绩并未被通知参与丁林葳案件的审判,并非该案件的当事方,也未获得任何提出抗辩意见的机会。
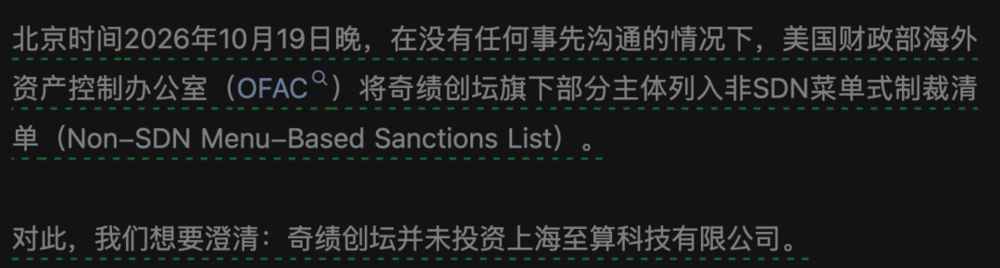
次日10月20日夜里,当事方奇绩发了一份很短的声明。核心只有一句:"奇绩创坛并未投资上海至算科技有限公司。"
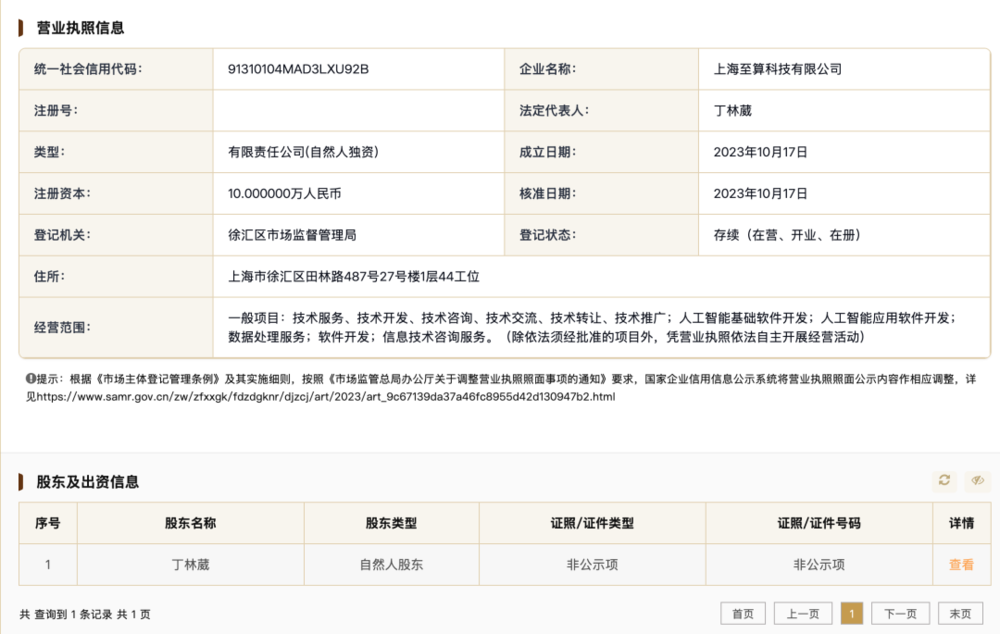
事实上,中国境内的企业公开公示信息也支持这一说法:上海至算科技有限公司成立于2023年10月17日,股东只有丁林葳一人,未发生过工商变更。
难道乌龙了?美方事情没弄清楚就发了制裁令?
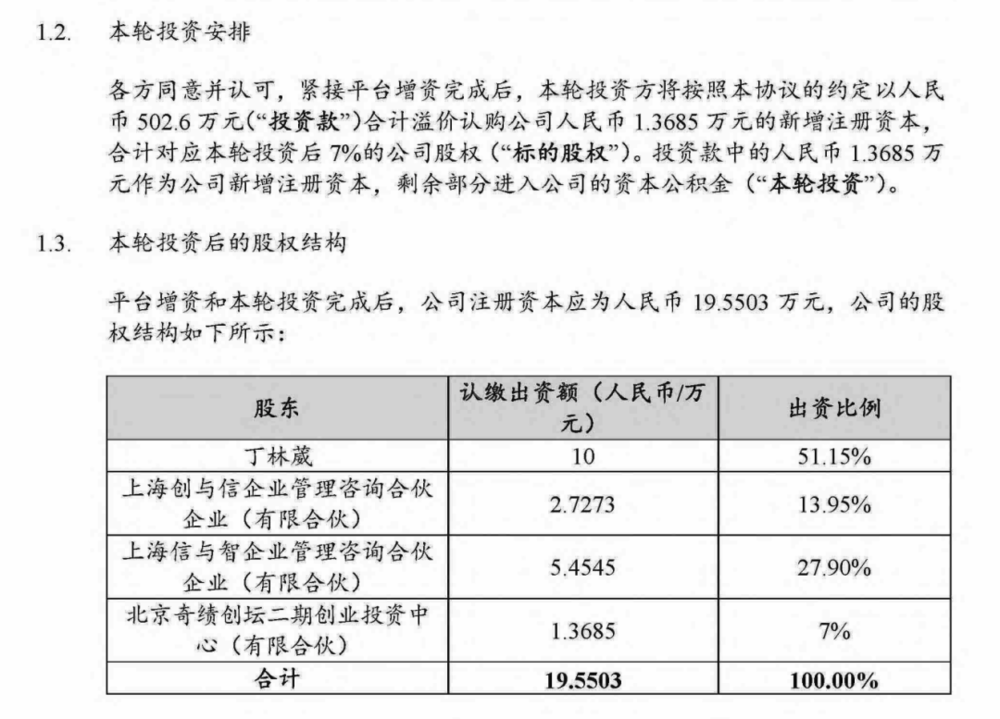
但另一方面,在加州北区联邦法院的案卷里,确实也能翻到一份丁林葳与奇绩创坛《关于上海至算科技有限公司之投资协议》。
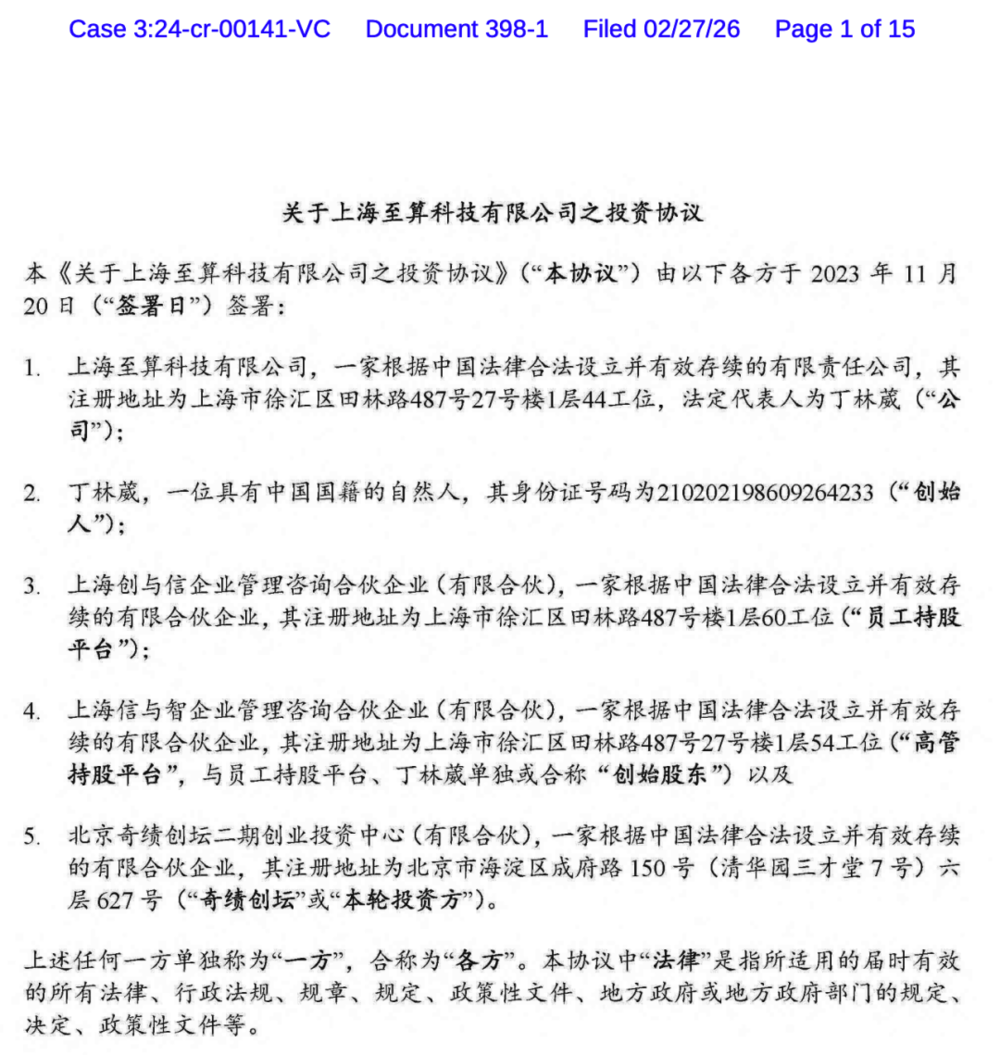
其中可以看出,协议签署日期2023年11月20日,其中约定北京奇绩创坛二期创业投资中心(有限合伙)以502.6万元认购新增注册资本,投后持股7%。
到底发生了什么?
假如奇绩真的投资了上海至算,那它的声明应该不至于敢直接否认投资事实,这对于投资机构的声誉都是极大打击;并且境内工商登记系统上应该不至于在这3年里完全没有登记过奇绩的名字。
假如奇绩根本未投资上海至算,那法院案卷里的投资协议又是什么情况?
当然,也不排除第三种情况,即丁林葳确实参加过奇绩的创业营,也确实签署过上述的投资协议,但签署并不代表完成投资,也许在签约协议之后又发生了什么外人不得而知的事情,导致奇绩最终并没有完成对上海至算的投资。
但如果是这样的话,美方就多少显得有些草台班子了——难道连到底是否投资都没有查清楚,就草率发布了制裁令?
行文至此,让我们先回到制裁令本身,拆解一下它到底是什么,有什么影响。
▲
先把PAIPA拆开。
PAIPA是《保护美国知识产权法》,于2022年底通过,2023年1月5日生效。它授权的不是一般性的知识产权执法,而是专门针对"重大商业秘密窃取"的一套制裁机制。
国务院定期向国会提交报告,列出符合条件的外国主体;总统再对这些主体施加至少五项制裁措施。
需要指出的是,普通的知识产权侵权还是有常规的司法救济措施,PAIPA则是基于”国家安全视角“下的一种”制裁机制“,二者并不相同,也不是互相替代的关系。
这可能也是不少朋友看到奇绩被制裁以后的疑惑之一:如果创始人有知识产权侵权行为,那走正常的司法救济即可,怎么会上纲上线到制裁的程度?
原因就在于这里。
回到PAIPA,它的报告对象的定义,分两类。
第一类是直接行为人:knowingly engaged in,or benefitted from,significant theft of trade secrets——明知实施、或明知受益于重大商业秘密窃取。这里的"明知",是指"实际知道,或者本应知道"。
第二类是支持者:provided significant financial,material,or technological support for such theft;或者goods or services in support of,or to benefit significantly from,such theft——为「该等窃取」提供重大财物、服务、技术等支持或从中显著获益。
注意那个"such theft"。
它指的不是被投的那家公司,是前面那个"重大商业秘密窃取"的行为本身。
拿人话讲:法规制裁的是"你支持了偷东西",不是"你投资了一家公司"这个动作本身。
这中间隔着很长一段路。
美方如果要制裁奇绩,至少要论证上述二者存在牢固的因果关系,包括:
1.奇绩向至算提供了支持
美国国务院的事实简报写得很具体:种子资金、换股权、路演平台。但奇绩的声明甚至让这一步变得不那么确定。如果投资协议签了但始终没有交割打款,那奇绩连资金支持都算不上,只剩下一个单薄的”路演平台“——而这远远称不上什么重大帮助。
更何况,奇绩的这套”创业营“的超早期投资打法已经实行多年,数百万元左右投资款换取个位数百分比的股权几乎成为了业内皆知的offer之一,多年以来已经按照这样的模式投资了大量初创企业,大概率也不存在单独为上海至算开后门或者特别优待的行为来提供所谓的”支持“。
2.这种支持是"significant"(重大)的;
"significant"没有法定标准。500万对一家种子期公司可能很重要,对一家美元基金可能不算什么。"重大"到底按绝对金额、占基金比例、还是对被投企业的影响来算,统统没说,自由裁量空间非常巨大。
3.这种支持帮助了丁林葳的窃密行为;
丁的窃密发生在他在谷歌任职期间,从2022年5月开始。投资协议签于2023年11月。那一笔2023年11月的钱,怎么"支持"了此前已经发生的窃密?
诚然,美方可以认为,窃密是持续行为,上海至算是这些技术成果的变现载体,而奇绩的投资支持了变现。但这个论证成立的前提,是证明至算的业务实质依赖窃取的技术,但现有的披露信息中也看不出这种联系。
4.或者,奇绩从丁林葳的窃密行为中显著获益。
奇绩从中能获得什么呢?7%的股权?但公告并未具体解释这7%的股权和窃密的联系;更何况,如何论证这笔获益是“显著“的也是问题,“显著”同样没有标准,自由裁量空间也十分巨大。
因此,我们可以看到,根据美国国务院目前发布的信息来看,支撑美方发布制裁的逻辑链条并不完整。
当然,鸡贼的法条其实也埋下了一个暗扣——第二类支持者的定义里,并没有第一类支持者定义中的”knowingly“(明知)。
换句话说,第二类支持者,即便声明自己事先不知道自己的支持行为是帮助了这种窃密,也仍然有可能被纳入制裁的范围里。
也难怪奇绩自己的公告里明显透露出委屈和愤怒——我自己啥也不知道,怎么就莫名其妙被扣上了”帮助窃密“这么大的帽子?!
▲
拆解完了制裁令的逻辑链条,接下来的一个问题自然是:那会有什么影响?
这里又可以分为三个层面,对奇绩本身有什么影响,对国内的创投机构有什么影响,对大量初创企业的创始人又有什么影响?
对奇绩的影响主要是这次制裁的内容。
首先制裁形式不是SDN(全面制裁),而是NS-MBS(菜单式制裁)。
顾名思义,就像是按菜单点菜,美方从十几种制裁手段里挑了5项(法律规定的数量下限)来制裁。
只不过由于这5项里包括了”资产冻结“,所以很多人会将其等价于SDN。
这其实还远远达不到。
但另一方面,毕竟有资产冻结这个大杀器,奇绩的美元交易、美元结算、美国资产都会受到很大影响。
不过好在这次制裁的对象是奇绩的人民币基金,它的美元基金不受影响,而人民币基金的主要资产大概率都在国内。
但制裁本身传递的信号可能更难受。
例如,虽然奇绩美元基金不受影响,但其美元LP、合作方、银行等都要审视自身的合规性要求与风险,他们是否会未雨绸缪,提前做一些切割准备并不好说。
对国内的其他创投机构的影响呢?
过去,美国出台的各种政策禁令(比如CFIUS或者Reverse CFIUS等)更多影响的是美元基金或者双币基金,至少是和美国有联系的基金机构,很多纯投国内市场的人民币基金其实对此的感受不深,毕竟刀子没有真的落在自己身上。
但现在可能不一定了,毕竟在奇绩制裁案件里,同样是一家中国投资机构,在中国内地投资了一家中国创始人设立的中国公司,和美国的唯一节点,是这家公司的创始人曾经在美国大厂工作。
而且奇绩在中国创投圈的位置相对特殊。它是最像Y Combinator的机构:标准化条款、入营即投、三个月加速、Demo Day路演。它投过500多家早期公司。
现在把这套标准动作拆开,对着法条看:
•投资,是不是可以对应"financial support"?
•路演,是不是可以对应"goods or services in support of"?
•加速和辅导,是不是可以对应"technological support"?
如果这三个动作中的任何一个,都可以被事后认定为"支持窃密",那么受影响的就不只是奇绩。每一个加速器、每一个做投后服务的VC,都在同一条线上。
当然,本案的触发前提是"重大商业秘密窃取",不是普通投资。
但这个前提什么时候满足,看起来目前是由美国行政机关认定,而且认定不需要经过对抗式程序,也不会给出抗辩的机会。
——刀子真落下来的时候,你连开口的机会都没有。
再往里一层,是投资之前的尽调问题。
有人会说这次制裁凸显出了投资之前的尽职调查的重要性,如果当时奇绩再深入尽调下,看看创始人的技术到底来自于哪里,就没有现在的问题了。
但朋友,我们不能总是要求受害者完美且无罪。
种子轮投资本身就是超早期投资,更关注快速判断与下注,一般不会花那么多时间精力去挖底层技术与代码。
更重要的是,很多创始人也不愿意在早期把核心技术的实现路径摊开给潜在投资人看——那本身就是在保护自己的商业秘密。
对初创企业的影响呢?
很多founder的问题是那还能拿奇绩的钱吗?
首先,这次被制裁的主要是奇绩的管理公司、一期和二期基金,并没有把奇绩所有的人民币基金都制裁了;其次,美国制裁直接约束的是美国人和美国管辖范围内的交易,不能够直接约束到中国公司接受中国境内人民币基金的人民币投资。
但这是直接的法律层面影响,间接的商业层面影响可能还是不可避免:
例如,假如初创企业的业务本身和美国市场有紧密的联系或连接点,有大量的美国客户、美元交易甚至未来还会有美元融资,那对这些美国对手方来说,他们是否会由于各自内部的合规要求而对初创企业的老投资人(即奇绩)产生什么额外要求或意见,只能case by case的探讨了。
类似的例子在此前美国对华投资禁令(Reverse CFIUS)时期也有出现:一些国内企业在与其美国合作方合作的时候被要求填写Reverse CFIUS的合规调查问卷,尽管这些企业并不构成法律意义上的针对对象,但美国合作方仍然出于其自身的更高合规性要求而暂停了合作。这就是典型的法律因素间接影响商业决策的情况。
▲
最后,还有一层,是很多朋友往往忽略——中国国内法层面。
不是美国政府只要出一纸禁令,所有中国企业就必须执行的。
近年来,国内也在不断出台和完善法律,来应对逐年增多的制裁禁令。
例如,中国的《反外国制裁法》第十二条规定:任何组织和个人不得执行或者协助执行外国国家对我国公民、组织采取的歧视性限制措施。
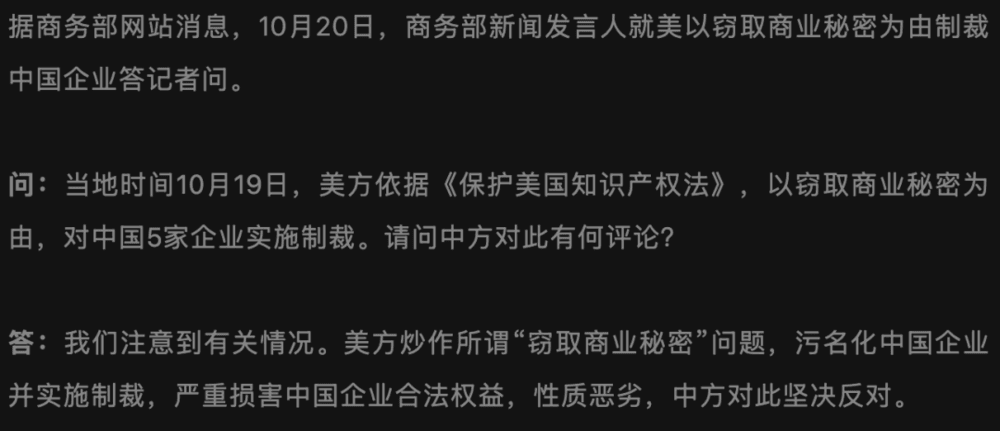
就在刚刚过去的10月20日,中国商务部下场发声,谴责美国污名化中国企业并实施制裁,严重损害中国企业合法权益。
围绕奇绩制裁的这个案子,也许才刚刚开始。