本文来自微信公众号: 芯世相 ,作者:石榴&浅土
10月30日,全球MLCC龙头村田制作所宣布,未来5年将投入约1万亿日元扩充MLCC产能,相当于其本财年预计营业利润的近两倍。这是村田迄今最大的一笔扩产投资,目标是到2030年度把MLCC营收做到翻倍。
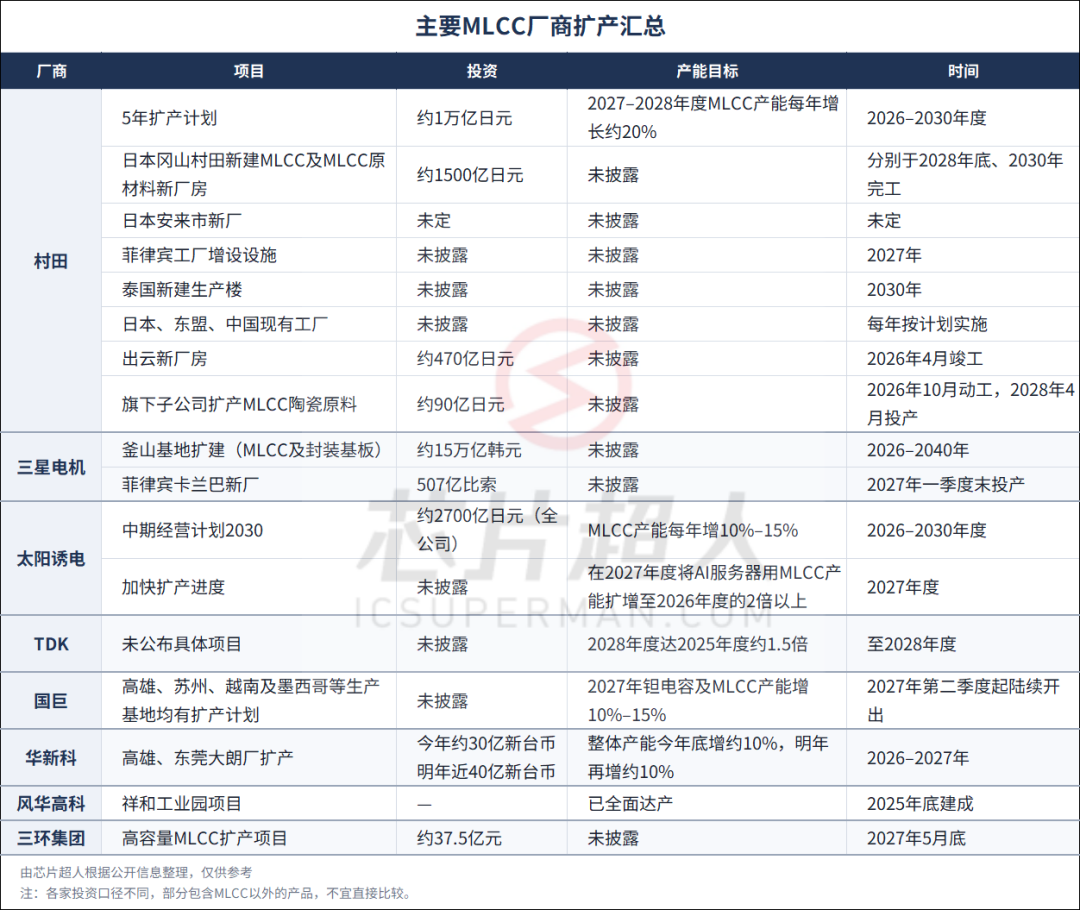
村田不是唯一一家。今年以来,三星电机、太阳诱电、TDK,以及中国台湾和中国大陆的MLCC厂商,都在加码扩产。
阅读本文,你将了解:
1.村田、三星电机、太阳诱电、TDK、国巨等主要MLCC厂商的扩产计划与进展;
2.这一轮扩产为什么集中在现在,AI数据中心如何改变MLCC需求。
01
MLCC大厂,掀起新一轮扩产潮
村田:5年投资1万亿日元,MLCC营收目标翻倍
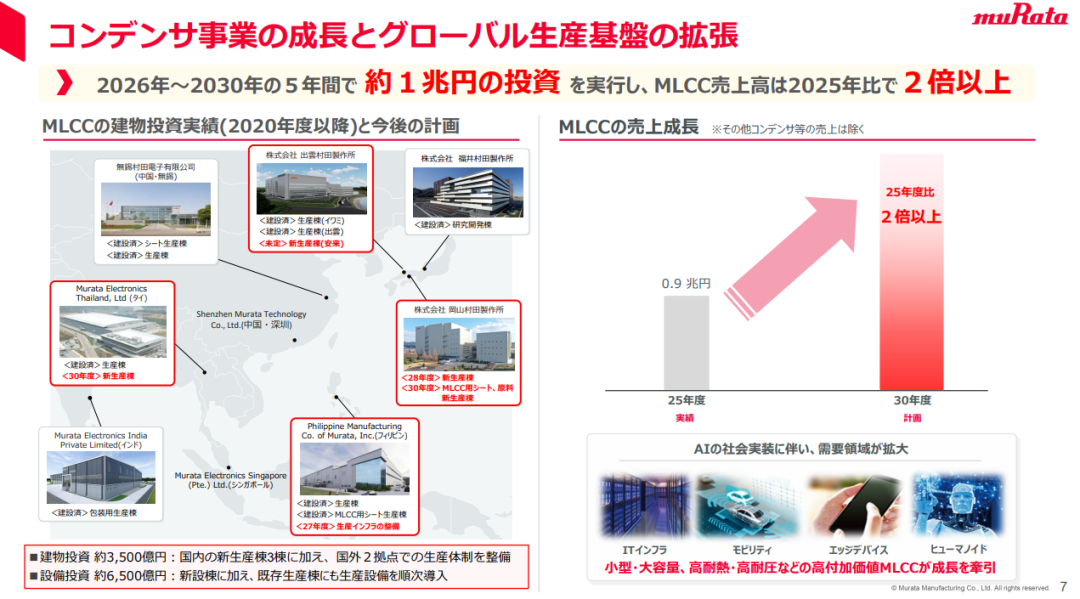
村田的目标是,2030年度MLCC营收从2025年度的约0.9万亿日元翻倍至1.8万亿日元以上;产能方面,2027至2028年度将以每年约20%的速度扩张,约为过去每年10%节奏的两倍。
按照村田的最新规划,约3500亿日元的厂房投资将用于国内新建3栋生产楼,以及完善海外2个基地的生产体制。
国内方面,旗下冈山村田制作所将投资约1500亿日元,在冈山县濑户内市建设MLCC及MLCC原材料新厂房,预计分别于2028年底和2030年完工。此外,出云村田制作所也将在岛根县安来市建设新工厂。如此一来,村田在日本国内的MLCC生产基地将从原来的2处扩大至3处。
海外方面,菲律宾工厂将在现有厂房的未启用区域配置生产设施,2027年完成;泰国工厂新建生产楼,2030年完成。
在公布这一计划之前,村田今年已经陆续加码。4月,从2024年3月起开始建设的日本出云村田新厂房竣工,用于生产多层陶瓷电容器。同月,村田宣布在2026和2027年度各追加约400亿日元MLCC设备投资,合计约800亿日元。
9月,村田通知客户停产部分消费级和车规级料号;同月,旗下子公司冈山村田制作所计划投资约90亿日元,新增产线扩产MLCC等电子零件用陶瓷原料。新产线将在2026年10月动工,2028年4月投产。
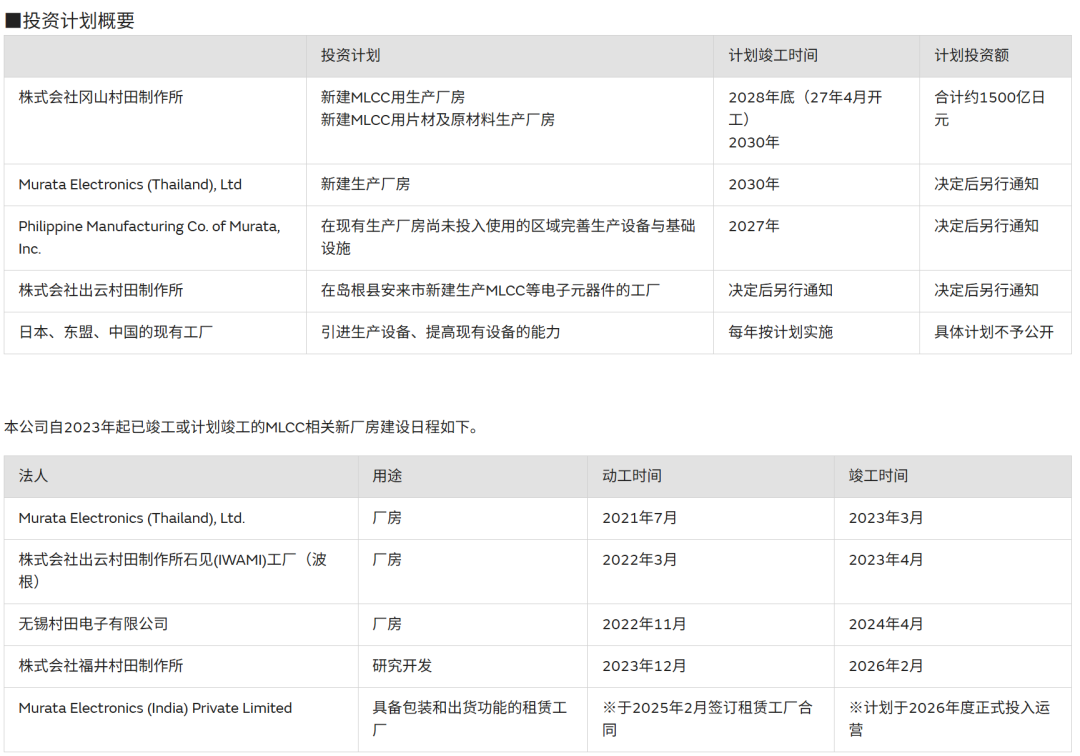
村田MLCC相关具体投资计划如下:
来源:村田官网
三星电机:菲律宾新厂提速,釜山布局母线
7月3日,三星电机发布中长期投资计划,2026年至2040年向釜山基地投资约15万亿韩元,用于建设高性能封装基板和高附加值MLCC母线(首条量产线)以及研发(R&D)基地。不过,这笔投资同时覆盖封装基板和MLCC,三星电机未披露两者的具体分配。
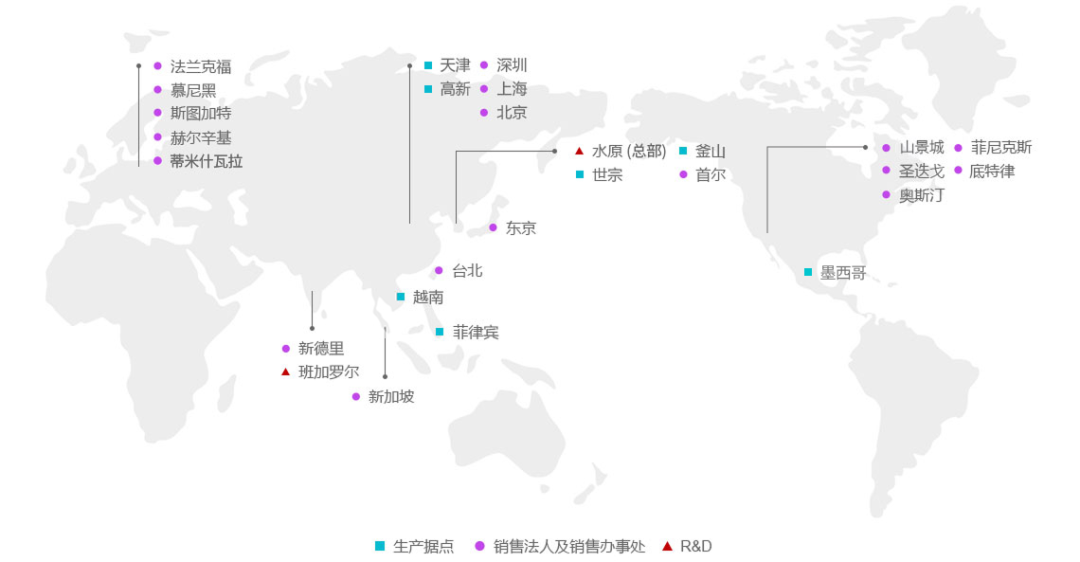
海外方面,三星电机的扩产重心在菲律宾。
2025年11月,三星电机与菲律宾经济区管理局签署MLCC投资协议,在卡兰巴新建MLCC工厂。据韩媒报道,这座卡兰巴MLCC第三工厂最快将于2027年第一季度末投产,比原计划提前约半年。三星电机表示,公司正持续扩大AI数据中心用MLCC产能,菲律宾在建新工厂将于明年开始量产先进的高附加值MLCC。
来源:三星电机官网
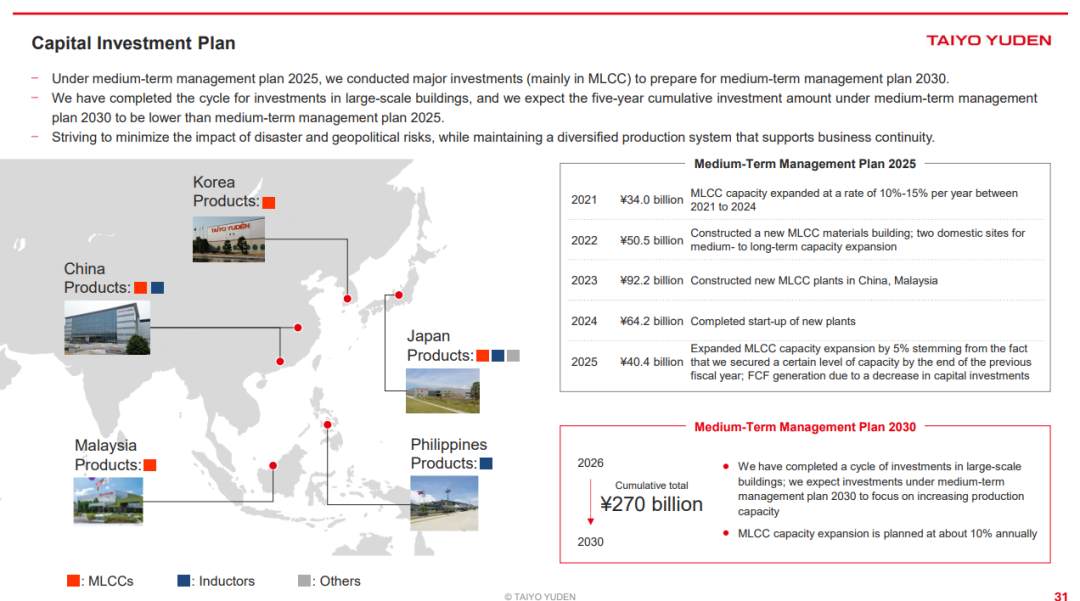
太阳诱电:2026-2030年,MLCC产能每年增加约10%
太阳诱电在今年5月8日公布了五年MLCC扩产计划,计划在2026-2030年,MLCC产能每年增加约10%,公司整体资本开支计划约2700亿日元。此后又上调了2027年扩产幅度,8月,公司宣布计划将2027财年MLCC产能扩张幅度提高至10%-15%,以满足AI服务器产品需求高于预期的增长。
公司表示,前期大型厂房建设投资已经基本完成,未来投资将更多集中于生产设备和产能提升,继续利用日本、中国、韩国、马来西亚、菲律宾等地的生产体系,维持分散化生产布局。
在11月5日最新业绩说明会上,太阳诱电进一步宣布,将原中期经营计划中的投资安排提前两年,计划在下一财年将AI服务器用电容器产能提高至本财年的两倍以上。
来源:太阳诱电财报
TDK:未公布具体扩产项目
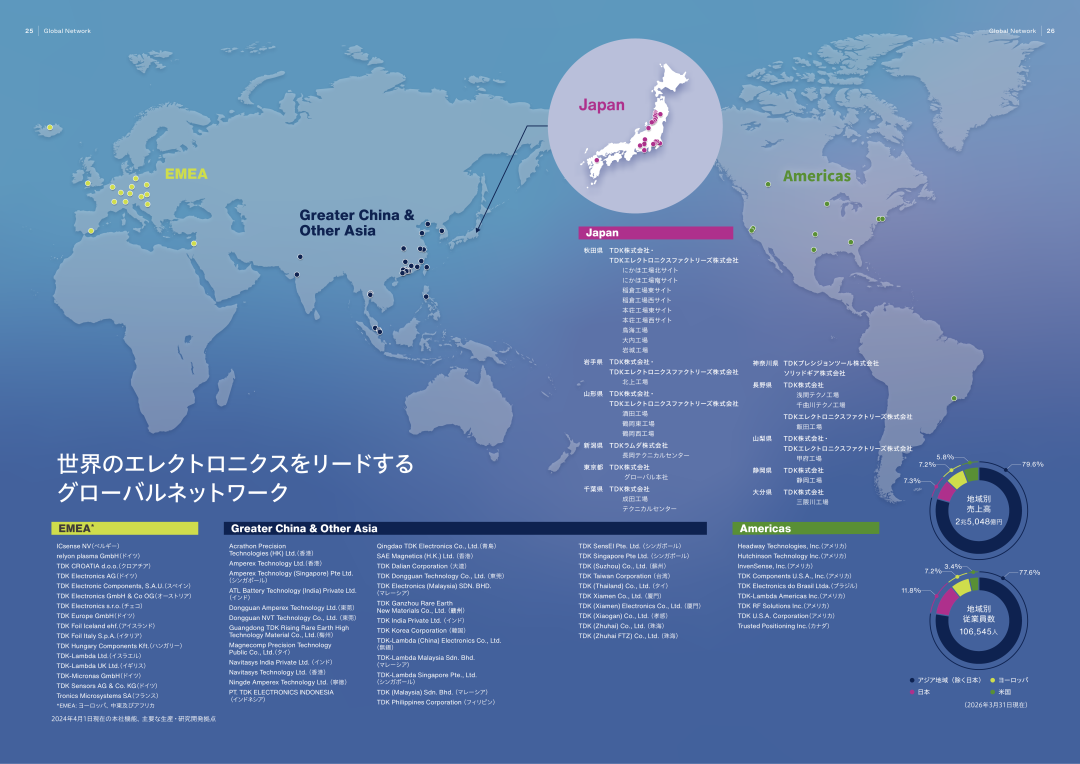
在10月30日的第二季度决算资料中,TDK仅以指数形式展示了产能规划:以2025年度为基准,本财年MLCC产能提升约10%,到2028年度扩大至约1.5倍。
来源:TDK官网
国巨:明年扩产10%至15%
今年年初,国巨的资本支出大致与去年持平,没有启动大型新建厂计划,管理层表示需等稼动率超过90%,才会启动较大规模的扩产。
7月底的第二季度法说会上,国巨表示,第三季度标准品和特殊品稼动率将从第二季度的80%至85%提升至90%以上,公司将通过设备优化、制程改善和新增设备逐季增产,高雄、苏州、越南及墨西哥等生产基地均有扩产计划。
10月底第三季度法说会上,国巨进一步公布了明年的扩产计划:2027年钽电容及MLCC产能将较目前水平增加10%至15%,部分新增产能将于明年第二季度开出,其余在下半年陆续到位。国巨表示,第三季度标准品与特殊品稼动率均接近95%,预计第四季度将进一步超过95%。
华新科:资本支出翻倍,产能连续两年扩增
5月第一季度法说会上,华新科表示,公司稼动率约80%,由于原物料涨价,公司必须控制产能以平衡成本,不会全开。但也表示一直在维持稳定的扩产计划,每年资本支出约5亿至10亿新台币。
仅过2周多,6月的股东会上,华新科表示,今年资本支出将从过去平均约10亿新台币提高到约30亿新台币,今年晶片电阻和MLCC扩产约10%至15%,明年的扩产幅度将超过今年。在产品结构上,华新科将薄膜电阻、特殊电阻等高附加值产品朝倍数扩产,一般电阻和MLCC则维持每年稳定增加产能。
进入下半年,订单动能进一步增强。华新科10月表示,产能最大的高雄厂和东莞大朗厂都接近满载,其中电容和电阻较为吃紧,将成为之后扩产的重点。公司预计今年底整体产能将增加约10%,明年再增加约10%,资本支出也将提高到近40亿新台币。
风华高科:祥和项目达产,转向结构调整
风华高科今年暂未公布新的扩产计划。其MLCC扩产募投项目“祥和工业园高端电容基地项目”已于2025年底建成,今年7月公司表示该项目已全面达产,订单充足,产能利用率保持较高水平。
9月的投资者交流中,公司进一步表示,现阶段产能端将以内部产品结构调整为主,优化产能配置效率,后续再结合行业供需和客户需求动态调整产能布局。2026年上半年,风华高科高端MLCC产品(包括高容、车规级及中高压产品)营收占MLCC总营收的比例约为40%。
三环集团:高容MLCC项目投资过半,明年5月底完工
三环集团的MLCC扩产主要依托其“高容量系列多层片式陶瓷电容器扩产项目”。这是三环2021年定增的募投项目,承诺投资约37.5亿元。根据今年8月披露的半年报,上半年该项目新增投入约5.60亿元,累计投入约18.61亿元,投资进度约一半,预定可使用状态日期已由2025年5月延期至2027年5月底。
此外,三环集团表示,下半年将加大面向服务器和汽车领域的高端MLCC布局,推动超高容、大尺寸产品的突破和量产。
02
业绩大增!产能吃紧,签长约,价格还要涨?
这一轮MLCC扩产潮,背后最重要的推动力,是AI数据中心需求的快速增长。
与普通服务器相比,AI服务器搭载的GPU、CPU、ASIC等芯片功耗更高,对供电稳定性也提出了更高要求。作为电源系统中的重要被动元件,MLCC不仅需要更高的容量,还要向小型化、高可靠性方向发展。
此前村田接受采访时表示,一台英伟达GB300服务器约需消耗3万颗MLCC,约为智能手机用量的30倍,单一机柜的消耗量更是高达44万颗,这大幅增加了高规格MLCC需求。
三星电机在最新财报中提到:近期,业界将每颗GPU/ASIC所需MLCC电容量每年翻倍的现象称为“AI MLCC Law”(AI MLCC定律)。随着AI芯片性能提升,这一趋势正在成为推动MLCC需求增长的结构性因素。
需求增长已经开始反映在原厂业绩中。
村田2026财年第二季度(7-9月)电容器业务营收达到3231亿日元,同比增长36%,环比增长14.4%,占公司总营收的54.9%。今年上半年电容器业务累计营收6056亿日元,同比增长33.1%。
比营收更值得关注的是订单和产能:村田第二季度MLCC订单同比增长85%,环比增长8%;2026财年Q1、Q2的MLCC产能利用率均维持在95%左右。公司预计,2026财年数据中心相关MLCC销售额同比增长120%-140%,2027财年仍有望保持相近增幅。
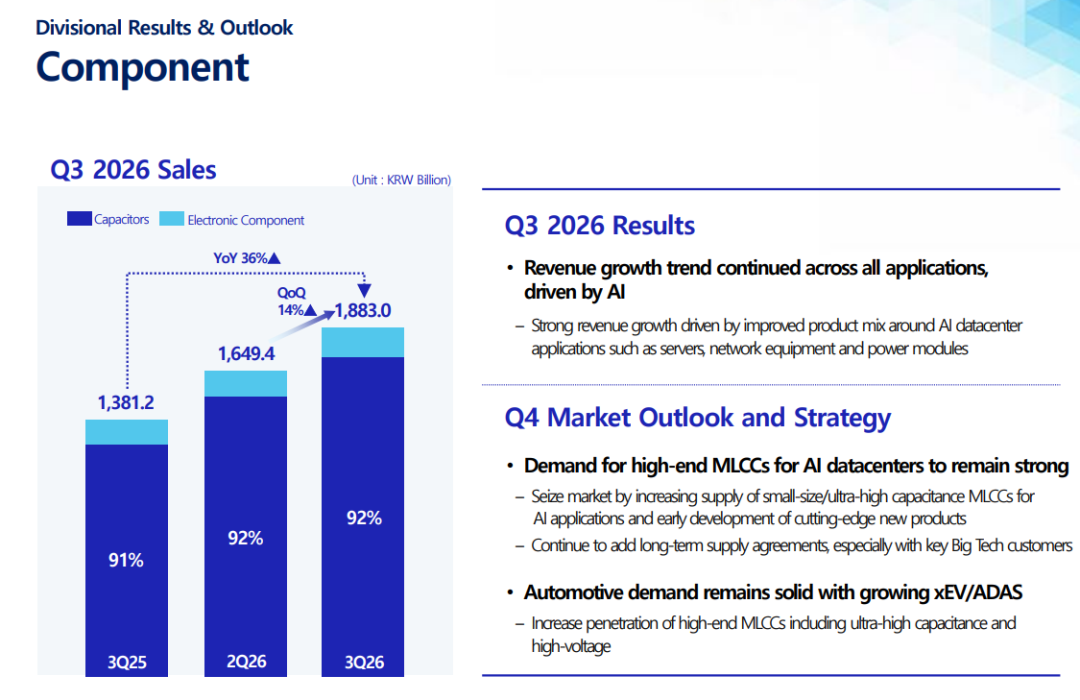
三星电机第三季度组件事业部(占总营收约50%)营收达到1.883万亿韩元,同比增长36%,其中电容器业务占组件事业部营收约92%。AI数据中心需求增长带动服务器、网络、电源等多个应用领域的元件销售。三星电机预计,公司重点产品1005尺寸47μF MLCC预计2027年需求将增长约8倍。
与此同时,三星电机正在加快与客户签订长期供货协议,预计2027年超过60%的MLCC营收将来自长期协议。目前,公司AI服务器用高端MLCC供应仍然紧张,菲律宾新工厂计划于2027年开始量产。
国巨2026年第三季度营收达到495.32亿新台币,同比增长49.7%,环比增长11.4%,创单季度营收新高;归母净利润达到119.81亿新台币,同比增长88.5%。前三季度累计营收1321.54亿新台币,同比增长36.3%。
公司表示,AI相关需求持续推动多个产品类别增长,其中MLCC和电阻产品受益于标准品及特殊品需求同步增长。公司预计第四季度通用产品和特殊产品产能利用率均将超过95%。
TDK 2026财年第二季度(7-9月)被动元件业务营收达到1812.1亿日元,同比增长22.8%,其中电容器业务营收805.4亿日元,同比增长29.8%。公司表示,AI数据中心和汽车市场需求增长,带动陶瓷电容器销售额及利润提升。
太阳诱电2026财年第二季度(7—9月)电容器业务营收833.14亿日元,同比增长26.4%,环比增长20.7%。同期电容器订单环比增长28%,订单积压增长61%,B/B达到1.83,显示相关产品需求保持强劲。上半年(4-9月)电容器业务营收达到1523.36亿日元,同比增长20.8%,占公司总营收的73.9%,信息设备、通信设备、汽车及信息基础设施、工业设备等领域的电容器销售均实现增长,带动整体业绩改善。同期,公司营业利润同比增长101.6%。预计全年营收4360亿日元,同比增长22.7%。
其他MLCC大厂也呈现出类似趋势。华新科第三季度营收同比增长47.7%,多个生产基地产能接近满载,并计划继续扩产;风华高科第三季度营收同比增长72%,归母净利润同比增长470%,AI服务器专用高容MLCC已实现稳定量产供货,车载、工控等市场也保持增长;三环集团第三季度营收同比增长115.27%,公司表示受益于MLCC客户认可度提升及光通信等市场需求增长,目前订单较为饱满,部分产品实现量价齐升。
需求增长开始给原有产能带来压力,这也解释了为什么大厂们会在这一阶段集中加大投资。除MLCC外,AI数据中心电源需求增长还带动了薄膜电感、绕线电感、铝电解电容及导电性高分子电容等被动元件的扩产。
价格方面,MLCC行业自2025年10月起开始逐步涨价。到了今年,村田4月对AI服务器及高端车规MLCC调涨,三星电机4月对全系列调涨,太阳诱电5月跟进调价,7月国巨、太阳诱电新一轮调价,8月,三星电机对部分MLCC产品统一上调约30%,随后又将调价范围延伸至OEM/ODM客户。
TrendForce预计,2027年第一季度MLCC价格谈判将于2026年11月启动,考虑到高端产品供应持续紧张及原材料成本上涨,村田、太阳诱电等日系厂商后续跟进涨价的可能性正在增加。
目前MLCC市场正在从前期的普遍涨价预期,转向高端继续紧张、普通消费级价格松动的分化行情。
TrendForce最新报告显示,虽然AI级MLCC仍然供不应求,但高端规格此前的涨价动能也开始减弱。而在10月初,消费级中低容MLCC现货价格下跌约5%,随后暂时企稳。背后是传统消费电子需求偏弱。TrendForce预计,2026年第四季度主要笔记本ODM订单量平均同比下降10%-15%,手机品牌也在缩减中低端机型出货。
03
结语
TrendForce指出,高端MLCC供应紧张预计延续至2027年上半年,而消费级中低容值MLCC在10月初的现货价格已经出现约5%的回落。
一边是高端产品供不应求,一边是普通产品价格松动,MLCC市场的分化正在加剧。
这一轮MLCC扩产潮,并不是简单地增加产能,而是原厂围绕AI需求重新调整产品结构和产能布局。从目前各家的规划来看,新增投资主要瞄准AI服务器、汽车等高端应用,而部分传统产品的供应则可能进一步调整。
扩产需要时间,随着2027年起各家新增产能陆续释放,短期的供需紧张能否缓解?如果未来AI需求增速放缓,这一轮扩产潮又将把MLCC市场带向怎样的新周期?