本文来自微信公众号: TOP创新区研究院 ,作者:AI研究组
10月11日,高盛首席中国股票策略师刘劲津团队发出一份报告,国内媒体把标题译作《AI改写格局:中国崛起》。
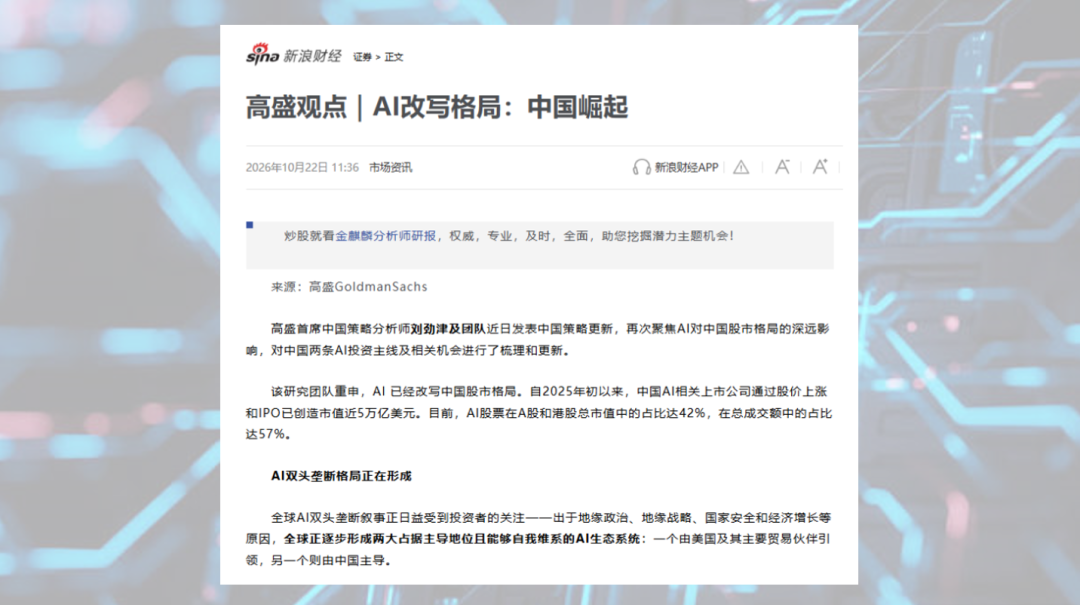
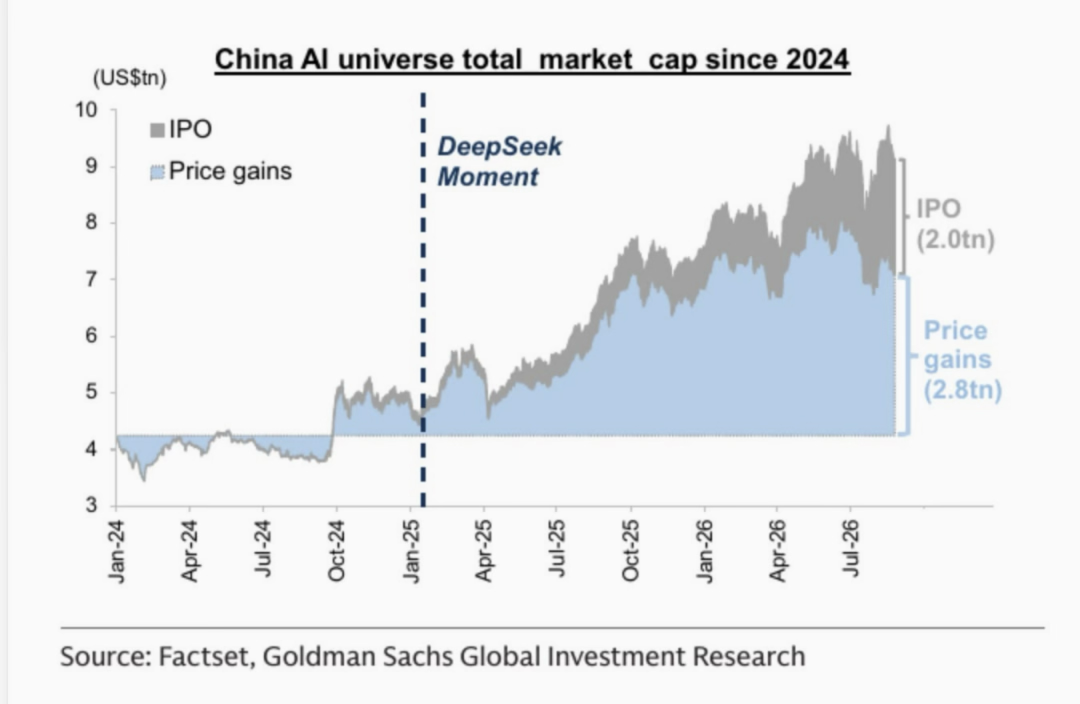
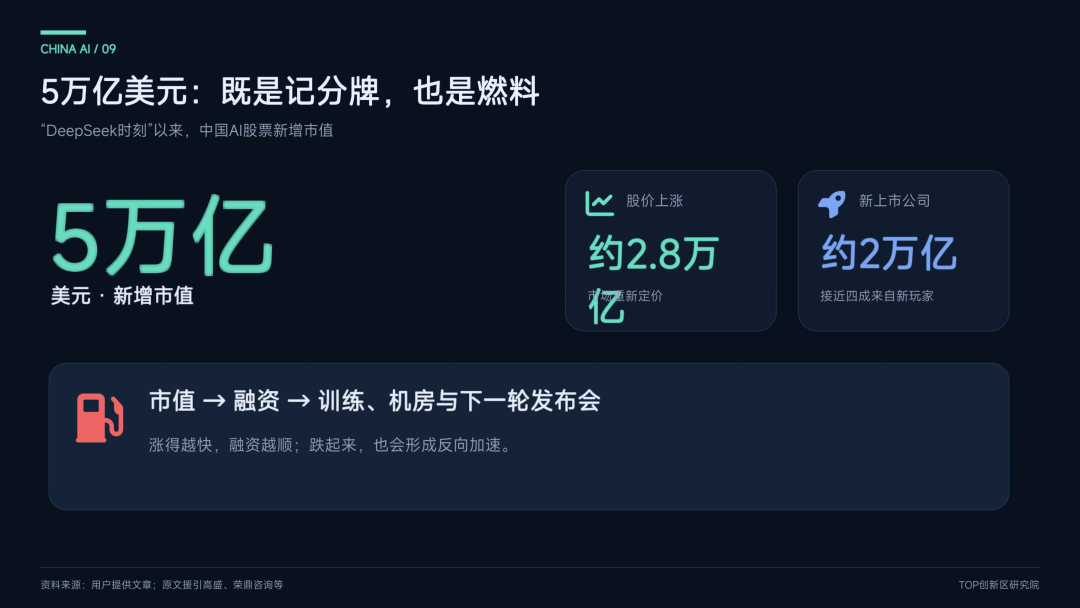
其中最重要的数字是5万亿美元——
"DeepSeek时刻"以来中国AI股票新增的市值:约2.8万亿来自股价上涨,约2万亿来自新上市公司,接近四成是过去一年多"新上桌"的玩家带来的,智谱、MiniMax、宇树都在其中。
报告还承认,在部分AI电力、基础设施、模型和物理AI应用领域,
中国"可能已与全球竞争对手并驾齐驱,甚至领先"。
中国股市每成交100块
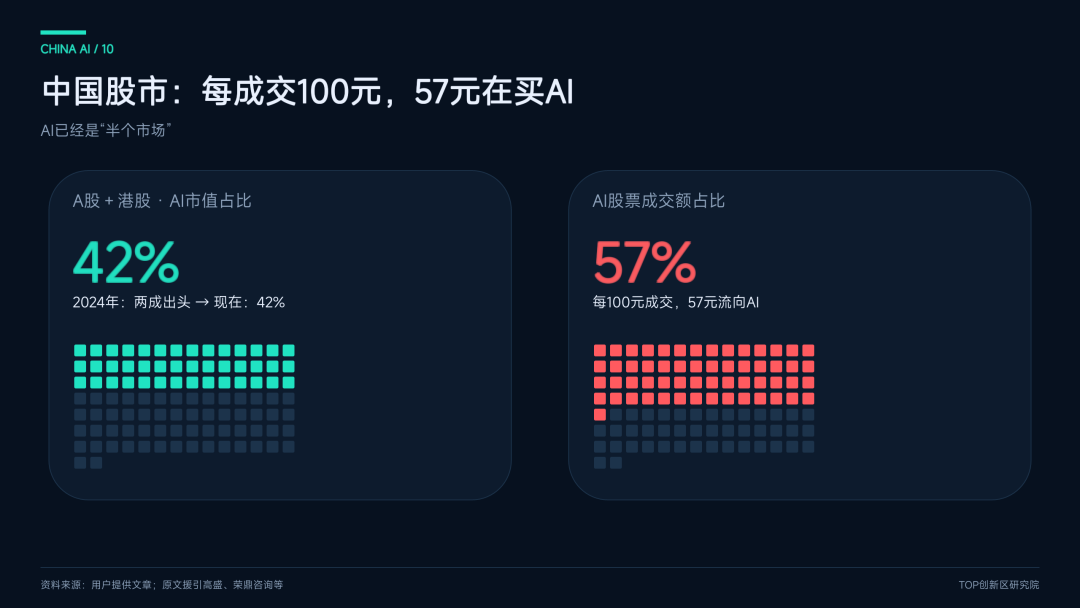
57块在买AI
咱们先看比重。
2024年,AI股票占A股和港股总市值两成出头,现在是42%;成交额占比57%。美国人一直在担心"七姐妹"占了标普500三成以上的权重,而在中国,AI已经是半个市场。
荣鼎咨询9月的报告算过中国AI的融资账:美国云厂商主要靠发债,2026年上半年五大云厂通过债务净融资1630亿美元;中国AI公司最主要的外部资金,来自股市。智谱、MiniMax、DeepSeek、月之暗面这几家,2025年全年从一级市场拿到约90亿元;2026年前8个月,一级融资、IPO加上定增,合计1790亿元。
一年增长将近二十倍。
月之暗面的估值,从2025年底的40亿美元涨到今年8月的500亿美元。
这5万亿一方面是记分牌,记录市场的重新定价;同时也是燃料,支撑下一轮训练、下一批机房、下一场发布会。就像饭店生意越火,银行越抢着借钱给它开分店。
但这就会让它涨起来越涨越快,跌起来也一样。
所以监管层看到了。今年6月的陆家嘴论坛上,证监会主席吴清表态要打击借科技题材炒作股价;刹车,都已经有人在踩了。
双寡头
报告里分量最重的判断,是"全球AI双寡头":
一个以美国和它的主要贸易伙伴为中心,
一个以中国为中心,各自形成从芯片、模型到应用的闭环。
我们来看那张二十七根柱子的图,
每根柱子是中国在某一个环节的全球份额。
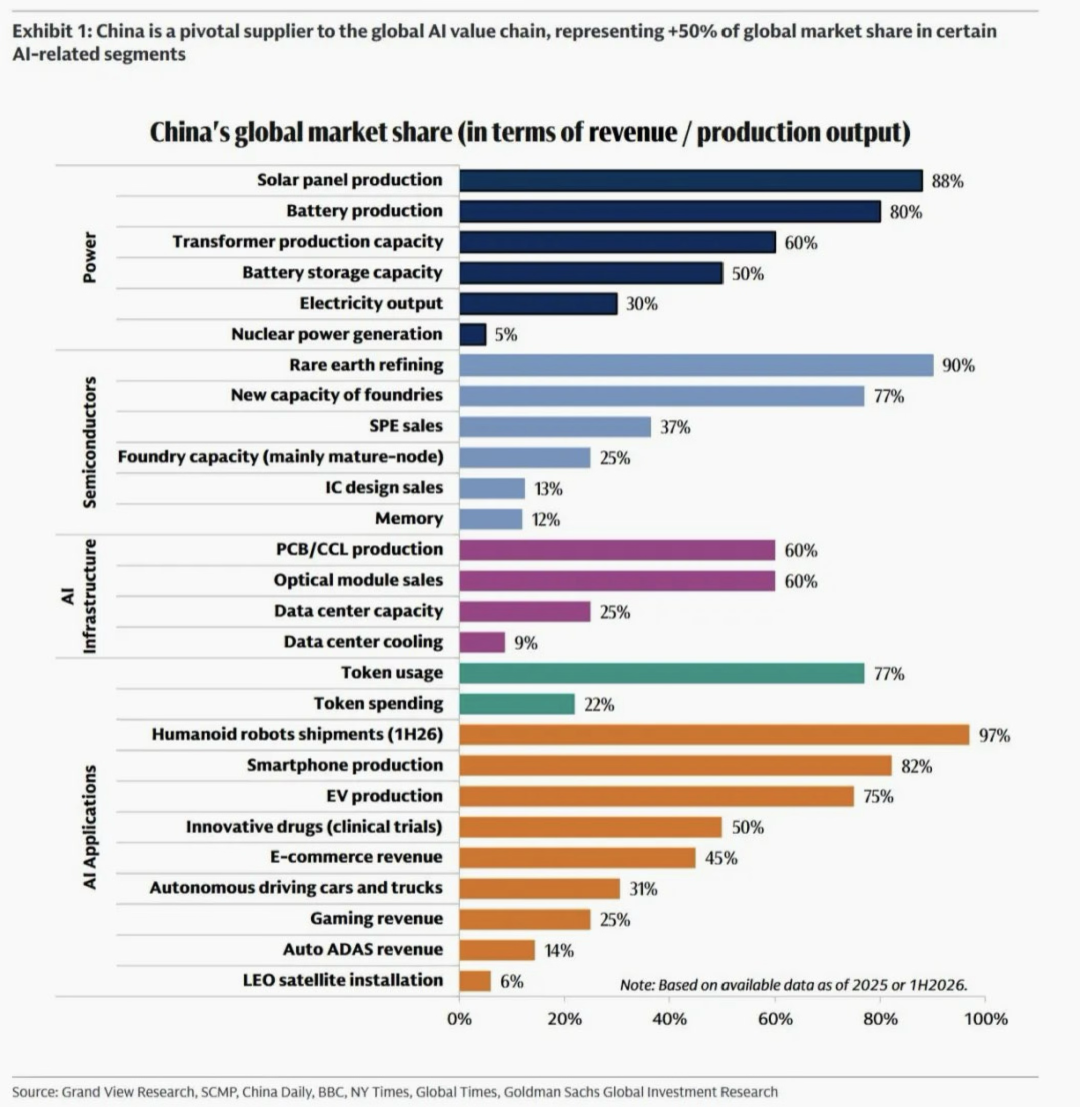
中国全球市场份额
其中,我们这儿份额最高的全是硬东西:
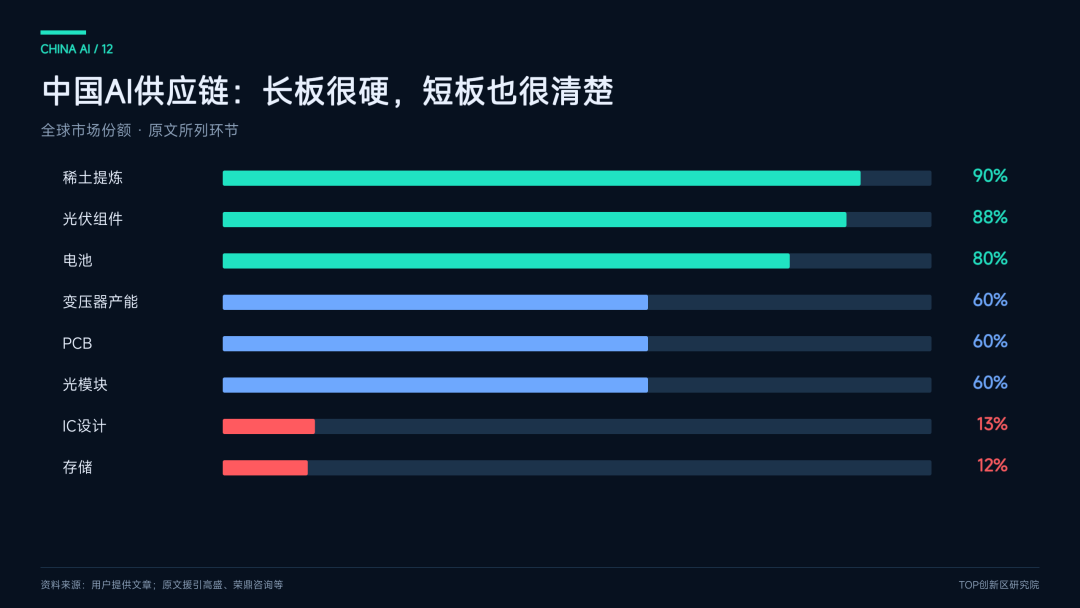
稀土提炼90%,光伏组件88%,电池80%,变压器产能60%,PCB和光模块各60%。没有这些,再聪明的模型也只是一堆躺在硬盘里的参数。
巧了,这些硬东西恰好就是美国的短板。
摩根士丹利测算,到2028年美国数据中心电力缺口约44吉瓦;中国发电量已是美国两倍多,彭博新能源财经估计,未来五年中国新增发电装机将是美国六倍以上;中国数据中心电价约3美分一度,约为美国的三分之一。
现金也紧:微软、亚马逊、谷歌、Meta、甲骨文五家的自由现金流——赚来的钱刨掉开销和投入后剩下的部分——从2025年的1910亿美元掉到2026年上半年的140亿美元,缺口靠发债补。
中国的短板是最先进的芯片和存储,IC设计只占13%,存储只占12%。
一方的短板,正好是另一方的长板。
不过,DeepSeek今年4月发布的V4,全栈基于华为昇腾生态完成训练;它在乌兰察布自建的万卡级集群,主要也用昇腾方案。
这正是高盛所说"内循环AI价值链"最硬的证据。
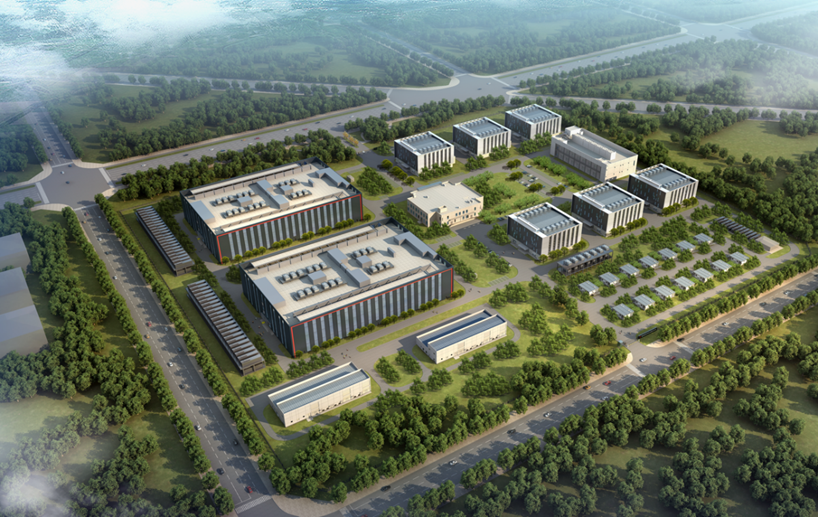
华为云乌兰察布数据中心
中国大厂8月起又能买到英伟达的H200,而美国数据中心离不开中国的变压器和稀土——模型和应用层各自循环,供应链层面很长时间里只能算"一个半体系"。
出口派与内需派
高盛还有一个建议很有意思,他们说,需要把中国AI股票切成两半。
一半是"出口派":
这包含360多家公司,市值约1.7万亿美元,海外收入占比超四成,集中在光模块、PCB、电力设备,是美国AI资本开支的代理人——淘金热里卖铲子的。
一半是"内需派":
880多家公司,市值约3.2万亿美元,海外收入不到一成,吃的是中国云厂的资本开支、国内应用需求和国产替代政策。
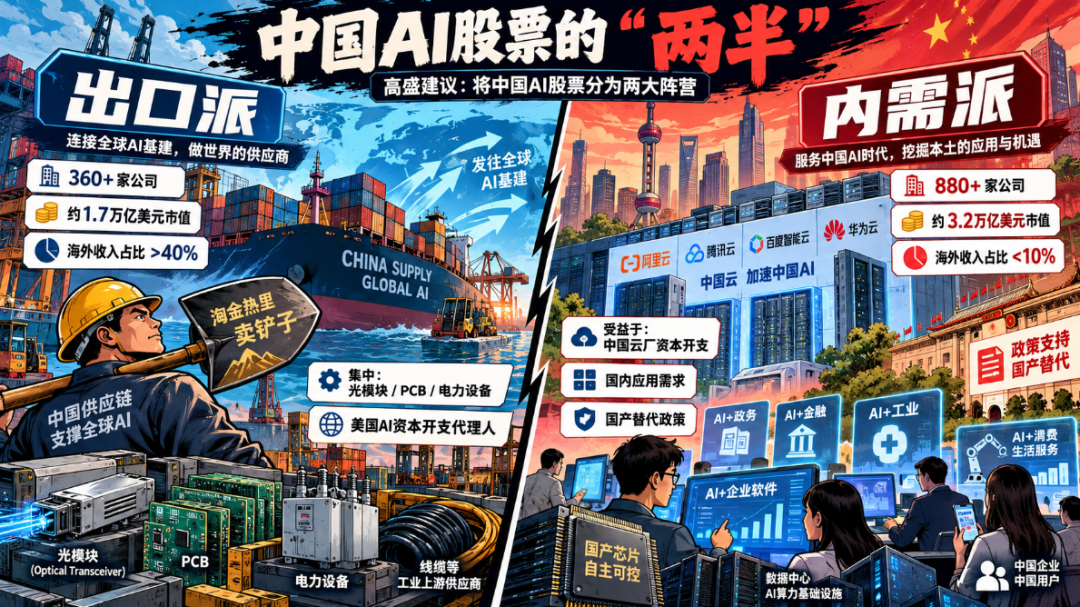
两派走势截然不同。
2025年初到2026年6月,出口派累计涨126%,跑赢内需派84个百分点;6月底全球AI股回调,出口派从高点跌去23%,内需派相对抗跌。
出口派的命绑在美国科技公司的资本开支表上,美国一打喷嚏,它们先感冒。
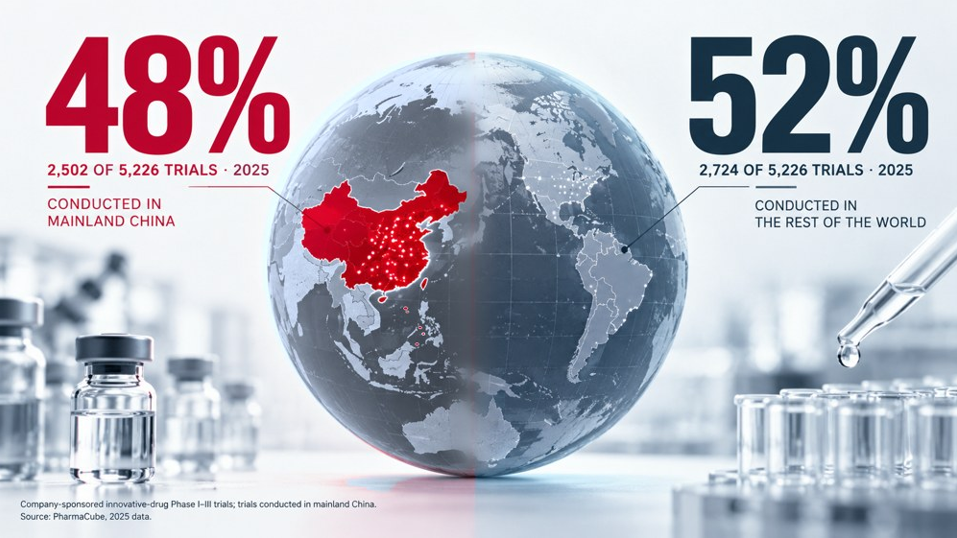
高盛挑"出口龙头"的标准很有看头:全球份额高、海外收入在加速、技术有护城河、自由现金流为正、对地缘政治不那么敏感,最好还处在生物医药这类"不可贸易"的行业。
最妙的是最后一条——在高盛眼里,最安全的中国AI出口商,可能是一家做新药的公司——毕竟全球创新药临床试验,中国占了一半。
还有个细节,比两派划分更有意思。
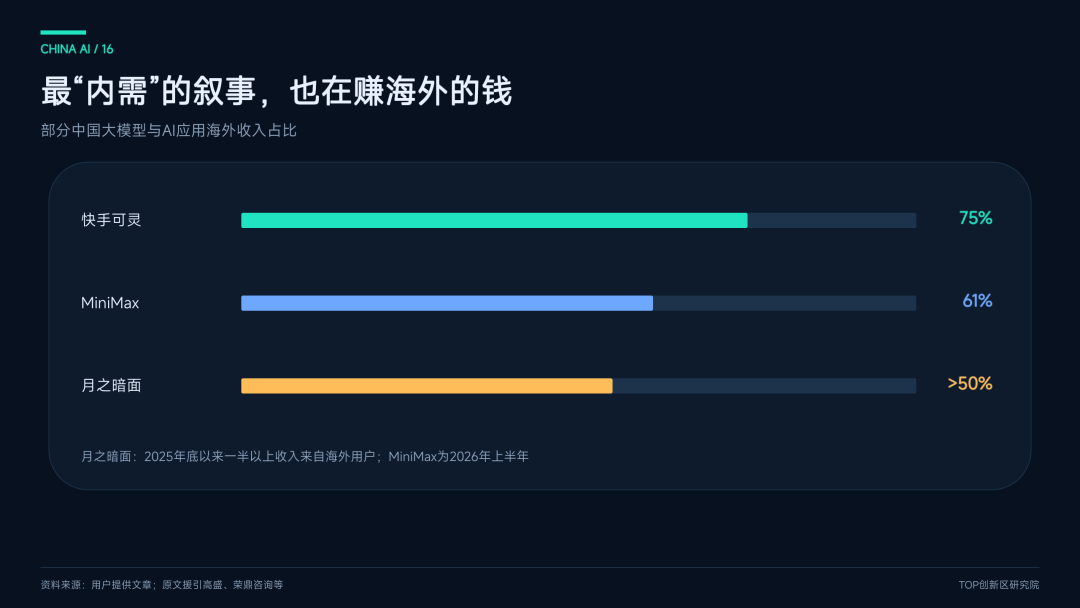
大模型公司在叙事上天然属于"内需派":
国产模型、国产算力、自主可控。
可如果你翻开账本,钱有相当一部分来自海外:
月之暗面自2025年底以来一半以上收入来自海外用户,快手可灵的年化收入约75%来自海外,MiniMax今年上半年海外收入占61%(荣鼎数据)。
CNBC在9月引用了OpenRouter的数据。这是全球最大的模型调用聚合平台,开发者按token付费调用——token是模型读写文字的计费单位,跟手机流量一个道理。
9月14日那一周,中国模型占平台全部token用量的57%到67%;2月时只有6%到13%。
被归入"全球南方"的企业用户里,67%的token跑在中国模型上。
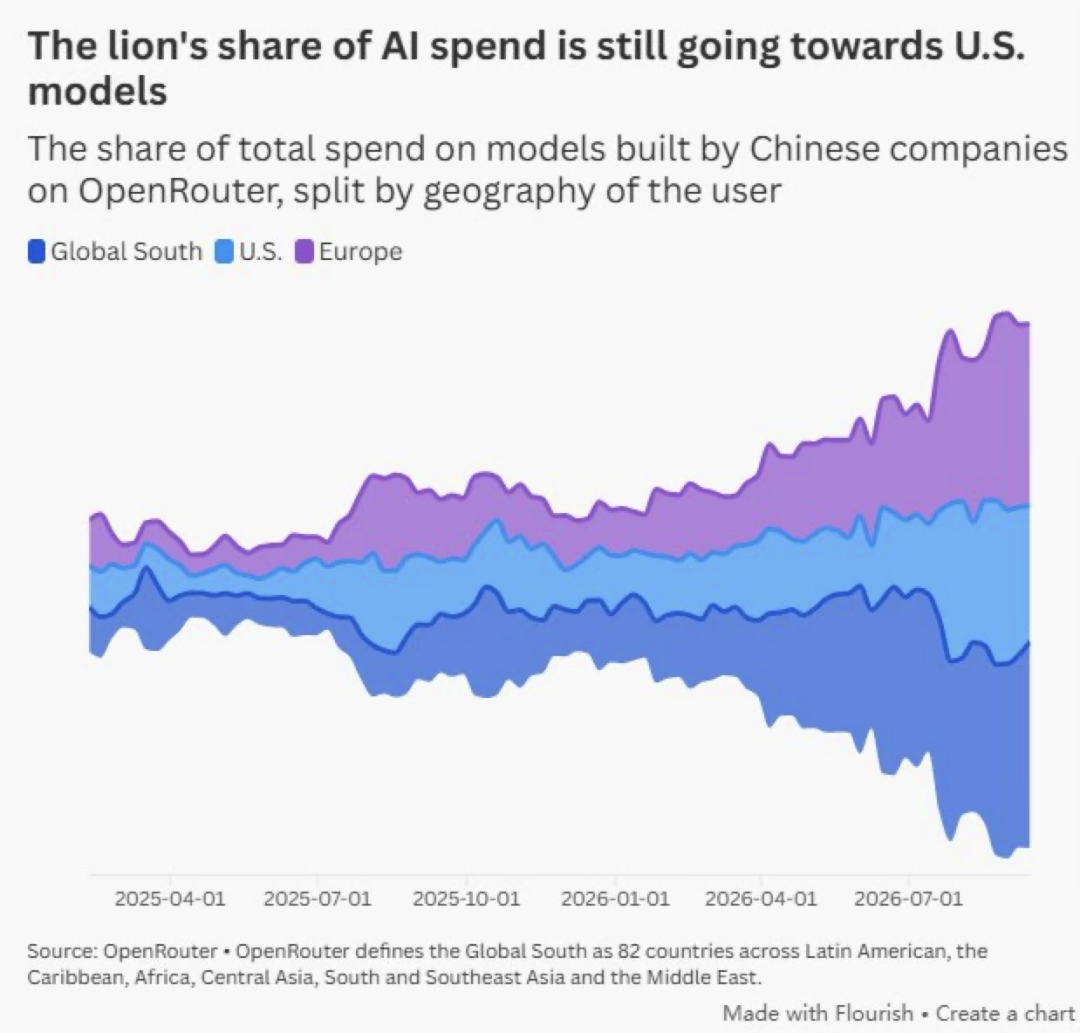
你品一下:
最"自主可控"的那一层,恰恰是最依赖海外开发者的那一层。
两个生态自给自足之后,增量只能来自第三方市场:中国开源模型在东南亚、中东、拉美的扩张,和当年高铁、5G出海一样,在美国盟友体系里受阻,在其他地方推进。
决定这场之争天花板的地方,可能在雅加达、利雅得和圣保罗。
中国AI与光伏
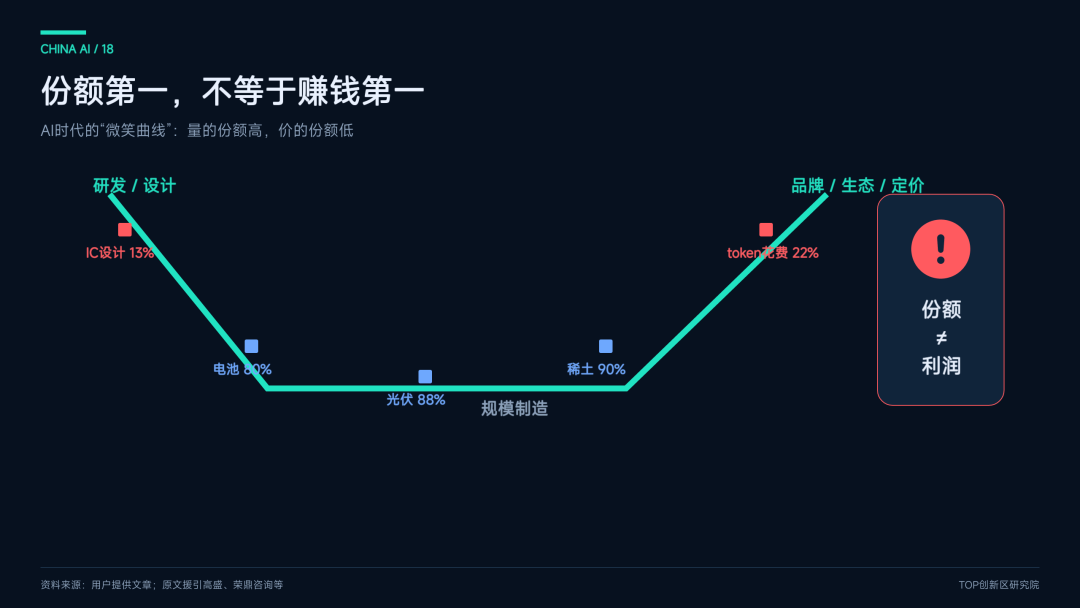
再看一下那张二十七根柱子的图,整张图有个规律:
中国的份额,越靠近"量"的一端越高,越靠近"价"的一端越低。
稀土90%、光伏88%、电池80%,这是量;
IC设计13%、存储12%、token花费22%,这是价。
制造业的老概念"微笑曲线"说:
研发和品牌赚钱,制造赚辛苦钱。
到了AI时代,环节换了名字,形状没太变。
上一个中国拿下全球88%份额的产业,就是光伏。站在国家角度,它是过去二十年最成功的产业政策之一:能源安全有了底气,全球电价被打下来,出口源源不断。站在股东角度,2024和2025年的光伏板块是A股最惨烈的战场之一:价格战、计提减值、龙头企业连续亏损。
份额第一和赚钱第一,从来是两件事。
AI身上已能看到相似的影子。
国家数据局3月披露,中国日均词元调用量已超140万亿,2024年初只有约1000亿——两年,一千多倍。
可钱没跟上:全中国大模型的年化收入加起来约107亿美元,大约是OpenAI和Anthropic两家的十分之一。
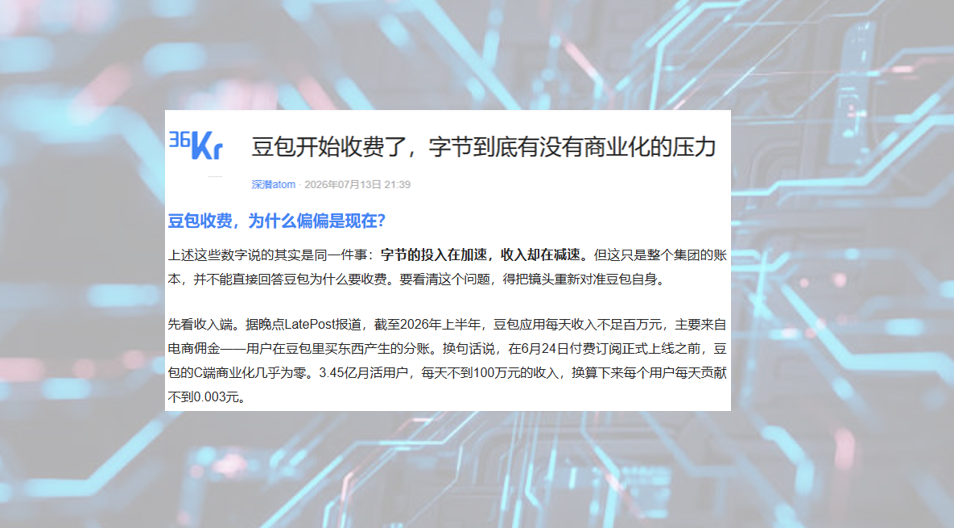
据36氪报道,
豆包日活用户超2亿,日收入不到100万元,主要来自电商佣金;同一家公司的抖音,日活七八亿,隐含日收入超10亿元。用户来了,钱还没来。
云的利润率也没有那么好看:
阿里云今年上半年调整后EBITA利润率约10%,亚马逊AWS同期约39%;智谱和MiniMax的整体毛利率,分别从2025年的41%和25%降到今年上半年的26%和18%。
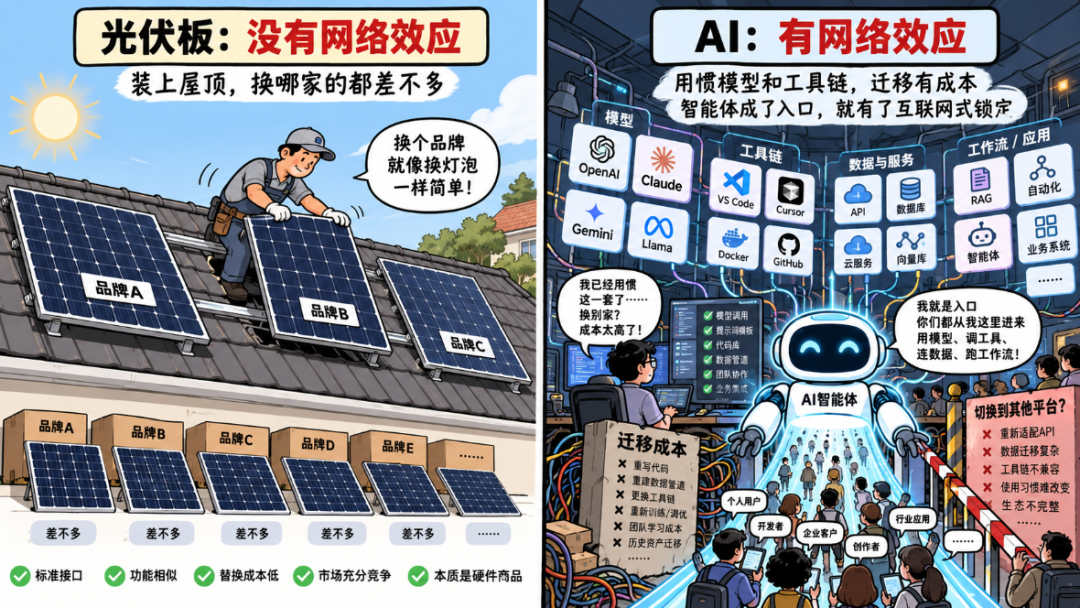
当然,这个类比有个大漏洞。
光伏板没有网络效应:组件装上屋顶,换哪家的都一样,跟灯泡似的。
AI有:开发者用惯一套模型和工具链,迁移要付成本;智能体一旦成了入口,就有了互联网式的锁定。
荣鼎数据显示,DeepSeek的API服务毛利率7月达83%,和Anthropic的80%以上相当。
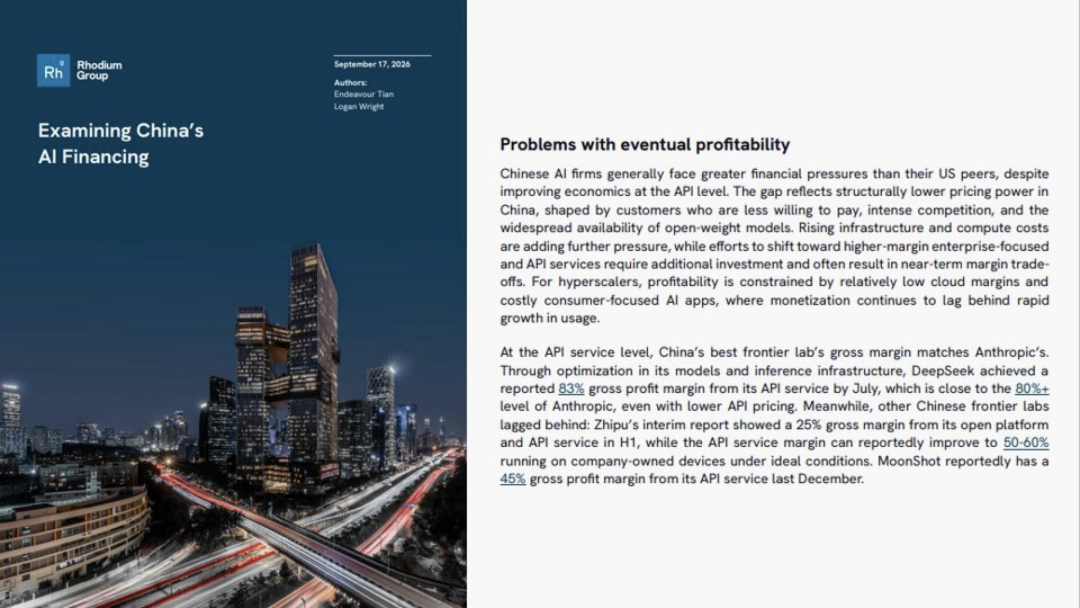
能做出83%毛利率的公司,手里握着的已经是定价权。
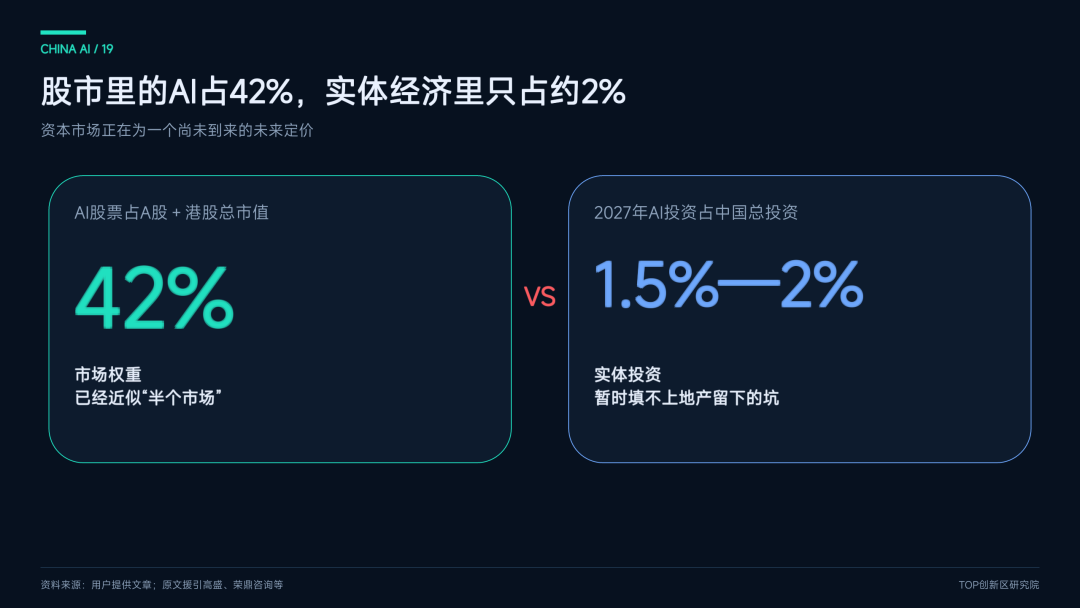
股市里AI占42%
实体经济里只占2%
42%容易让人产生错觉,好像AI已扛起中国经济半边天。荣鼎测算过:即使到2027年,整个AI行业的投资也只占中国总投资的1.5%到2%。
42%和2%这个落差本身就是故事:
股市在为一个尚未到来的未来定价,而这个未来在相当长的时间里填不上地产留下的坑——AI能带来上市公司和人才,暂时带不来地产那种量级的投资和税收。
AI的钱落到城市里,落在哪?
算力中心是最直观的答案。
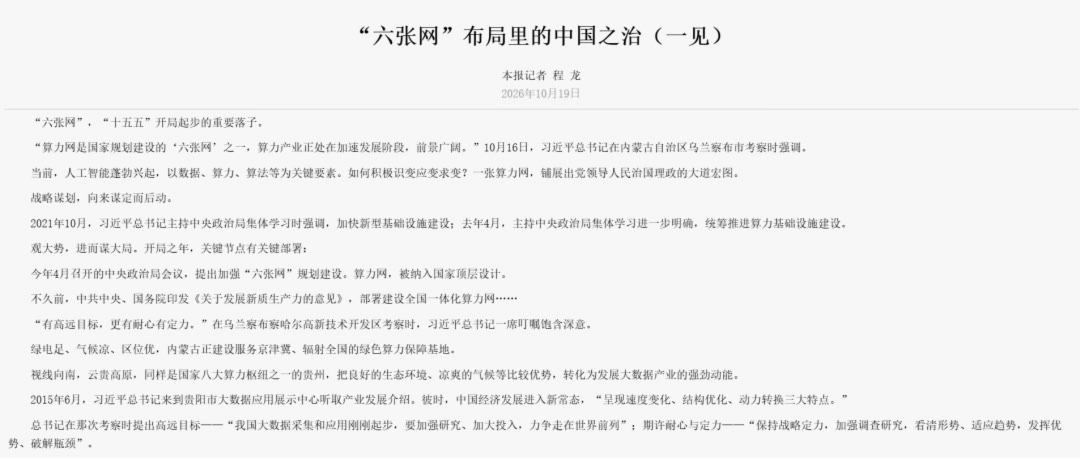
10月16日,这个答案拿到最高规格的背书:ZSJ来到乌兰察布察哈尔高新区,考察"东数西算"枢纽和绿色算力产业,把算力网定位为国家规划建设的"六张网"之一,说算力产业"正处在加速发展阶段,前景广阔"。
乌兰察布已签约算力中心项目109个,机架规模超700万架,今年1到8月营收56.8亿元,同比增长40.3%;
底牌是低温、绿电、离北京近——工
信部今年提出城域算力"1毫秒时延圈",
算力的下一轮布局,会往城市边上回流。
讲话里还有两句话比"前景广阔"更耐读。
一句是要求算力项目"确保已建成项目高效运行",后面才是如期完成后续建设——先说存量,再说增量。
另一句是对各地讲的:要"树立和践行正确政绩观",立足自身条件,发挥比较优势,因地制宜。
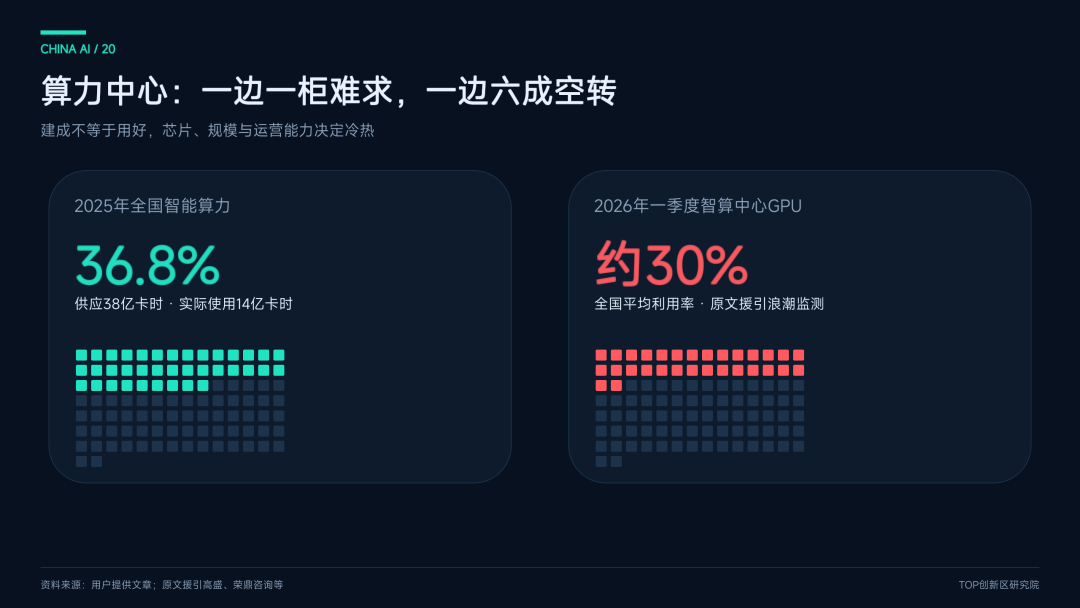
中国信通院数据显示,2025年全国智能算力供应约38亿卡时,实际使用约14亿卡时,使用率36.8%;浪潮人工智能研究院监测显示,2026年一季度全国智算中心GPU平均利用率约30%。
六成以上建成的算力,在空转。
但另一批机房一柜难求。
证券时报9月底的调研:并行科技在内蒙古的集群满负荷运转,优刻得在乌兰察布和上海青浦的两座智算中心已连续盈利;用英伟达和昇腾芯片的集群,算力一放出来,一周内被订完。
热的一边,是互联网大厂自建集群、运营商平台和有运营能力的第三方:头部芯片,万卡级规模。
冷的一边,集中在地方城投和国资平台:千卡级规模接不住大模型训练的订单;显存只有64GB的老款国产卡跟不上模型迭代;排名第五到第三十位的国产芯片,卡上了架,也很难有真实的商用负载。
还有一个约束。
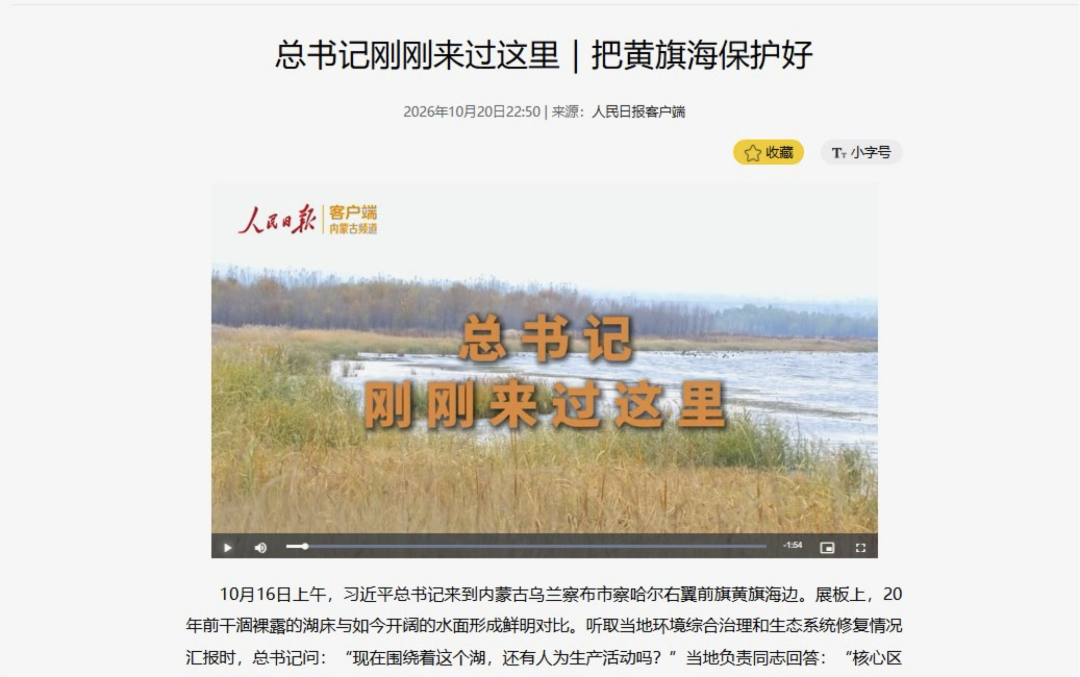
ZSJ那天上午先去的是黄旗海——乌兰察布的内陆封闭湖,一度濒临干涸,多年治理才逐步恢复。看完湖再看算力中心,现场强调的是"算电协同"和"算水协同"。
两种风险
从长远看,图上中国份额最高的几根柱子——人形机器人97%,智能手机82%,电动车75%,创新药临床试验50%——都属于物理AI和AI应用,落在工厂、车间和医院里。
高盛预测,到2030年中国21个AI相关行业的市场规模将达3万亿到4万亿美元,大头最后可能落在造车、造机器人、做新药的园区里。
建机房的园区,拿到的是电费和租金。
另外,高盛也点出一个可能的利好:
外资还没上车。
当然,这取决于你怎么看,
外资低配,
在看多的人眼里是待入场的弹药,
在看空的人眼里是聪明钱的沉默。
中国AI公司约占全球AI市值的10%,共同基金对中国科技股的实际配置只有约5.8%;
高盛7月的另一份报告的数据是,全球基金在科技仓位里只给了中国AI 1.2%。
如果这个缺口一旦开始补,5万亿后面还有增量。
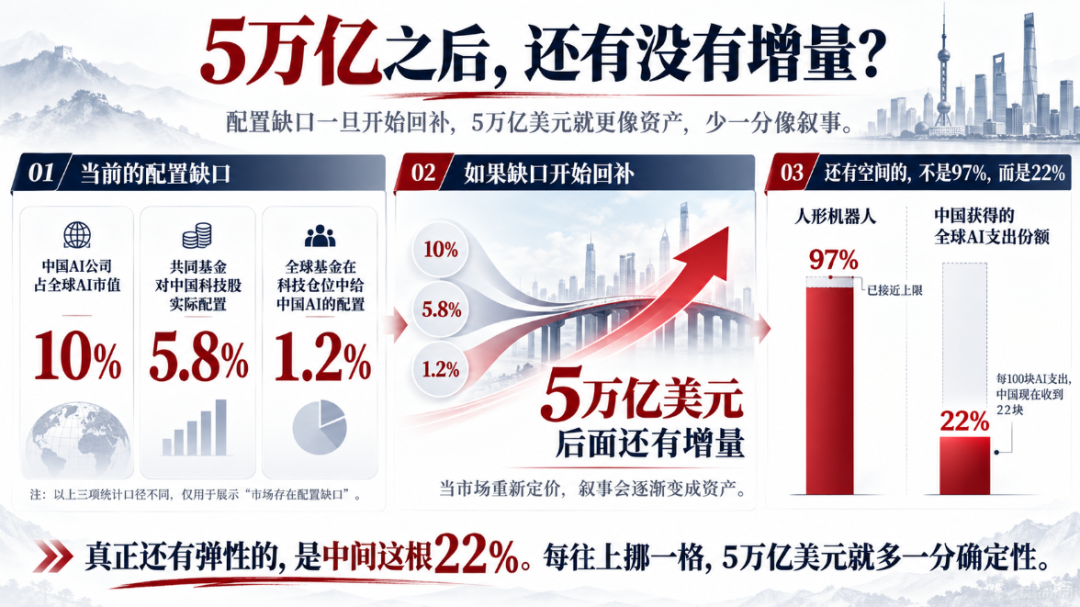
毕竟,高盛那张图上,人形机器人那根97%的柱子已经快顶到头了。
它再长,也长不过100%。
真正还有空间的,是中间那根22%。
全世界为AI付出的每100块钱里,中国现在收到22块。这个数字每往上挪一格,5万亿美元就多一分像资产,少一分像叙事。
5万亿后面增量的确定性就会更高一些。