本文来自微信公众号: 凤凰网科技 ,作者:凤凰网科技,编辑:董雨晴
摘要:奥比中光的机器人故事还没讲到赚钱。
凤凰网科技《风眼观察》出品
在机器人产业链上,一家专门负责“造眼睛”的公司已经拿到了颇有分量的入场券。
宇树科技的招股材料显示,奥比中光是其3D视觉元器件的核心供应商之一,产品应用于人形机器人和四足机器人。根据港交所上市申请材料,以2025年收入计,奥比中光在全球机器人3D视觉感知市场的份额为29%,排名第一。对于一家长期深耕3D视觉的公司而言,机器人正在成为它新的增长支点。
9月24日,距离上轮定增9.8亿刚刚3个月,奥比中光再度向港交所递交H股上市申请,高盛(亚洲)、海通国际联席保荐。过去,奥比中光的A股市值一度站上600亿元,如今徘徊在300亿元上下。撑起这300亿市值的,到底是机器人的“眼睛”,还是资本的想象?这家公司的港股故事,要讲给谁听?
2022年7月7日上市那天,奥比中光发行价30.99元,首日收涨38.85%报43.03元,市值172.12亿元,被称作“3D视觉第一股”。此后股价在发行价附近趴了快两年,2024年2月一度跌到18.83元的历史低点;真正的起飞只发生在最近两年,从18.83元到2026年1月底的108.88元,区间最大涨幅约5.78倍,2026年6月5日盘中触及133.28元的新高。然而业绩呢?2025年营收9.41亿元、同比增长66.7%,归母净利1.28亿元,上市以来首次盈利;转眼到2026年上半年,营收4.38亿元、同比微增0.49%,归母净利反而下滑30.8%。
就在递表前两个月,实控人黄源浩带着两名高管和六家员工持股平台,在股价历史高位套现约7.86亿元。一边在二级市场卖股票,一边急着去港股再开一道融资闸门。这让人不禁要问,奥比中光究竟在做什么?
潮汕博士的两次豪赌
1980年出生的黄源浩是广东潮州人。2002年北京大学本科毕业后,他一路读完新加坡国立大学硕士、香港城市大学博士,又辗转香港理工大学、加拿大瑞尔森大学、香港中文大学和麻省理工做博士后研究。2013年1月,他在深圳创办奥比中光,想得是“让机器看懂世界”,用3D视觉传感器给机器装上眼睛。
创业起步阶段,奥比中光靠“刷脸”吃饭。2015年7月,公司研发出中国首颗3D深度引擎芯片MX400,同年9月首条3D摄像头生产线投产,成为全亚洲第一家、全球第四家具备深度计算级芯片量产能力的厂商。2017年,它切入支付宝刷脸支付供应链;2018年,OPPO Find X又搭载了它的3D结构光方案。2022年上市时,奥比中光被贴上了“3D视觉第一股”的标签。
但3D结构光这股风来得快去得也快,2022年到2024年奥比中光出现连续亏损,2024年其生物识别相关传感器收入还缩了6.4%,市场一度把它归进“概念退潮”的名单。
转折发生在2024年底。人形机器人行情点燃A股,奥比中光从手机上“刷脸”转向帮机器人“看路”:2026年一季度,奥比中光的国内机器人销售收入已达上年同期三倍以上,人形机器人客户订单环比翻倍,交付周期从40天压缩到20天。公司官网披露,在中国服务机器人、韩国移动机器人两个市场,它的市占率均超过70%;2026年3月荣耀发布首款具身智能人形机器人,搭载的也是它的双目3D相机;据披露,它还为宇树科技供应激光雷达及结构光传感器。按2025年收入计,它在全球机器人3D视觉感知市场以29.0%的份额排名第一。
只不过奥比中光的市场份额是真的,账本禁不住推敲也是真的。
讲故事用机器人,结账还靠股东
2023年到2025年,奥比中光营收从3.60亿元增至5.64亿元、再到9.41亿元,两年复合增速约61.7%;净利润从亏损2.76亿元收窄至亏损0.63亿元,2025年首次盈利1.28亿元;经营现金流也在2025年首次转正为8272.5万元。
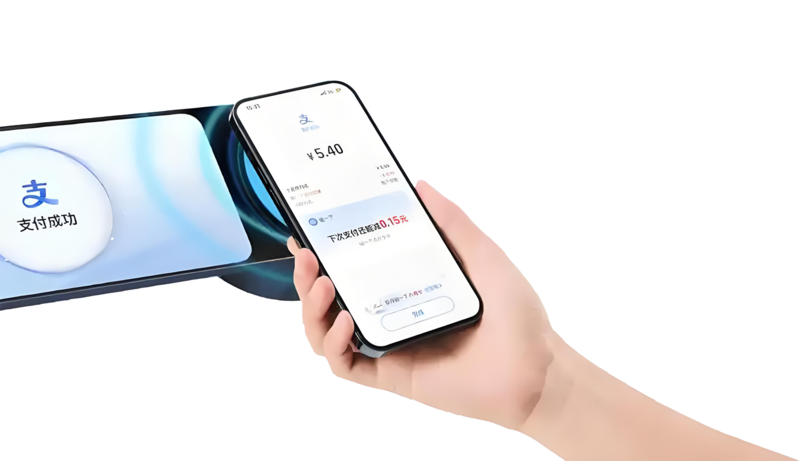
但细读财报会发现,与其说奥比中光是“机器人概念股”,不如说它是“支付宝碰一下概念股”。2025年,资本市场最期待的传感器业务收入3.04亿元,只占总收入的32.3%;真正把收入从5.64亿元抬到9.41亿元的,是含3D扫描仪和支付终端在内的“整机及方案”业务,这一板块收入从2023年的1.19亿元增至2024年的3.39亿元、2025年的6.17亿元,占全年总收入的65.6%。其中消费级应用设备收入5.84亿元、同比激增97.3%,最大功臣是三维扫描仪和支付宝“碰一下”支付终端。
换言之,机器人故事还没唱到主角,真正推了它一把的是三维扫描仪和“碰一下”这类已经相当成熟的消费级场景。支付宝“碰一下”的核心原理是近场通信(NFC)技术,和资本市场重点关注的机器人3D视觉业务并非同一增长逻辑,可蚂蚁直接把“碰一下”设备的组装给到奥比中光,让奥比中光缓过一口气。
财报指出,2025年奥比中光向蚂蚁集团相关主体销售约2.53亿元,占营收26.8%。当年度也恰好是支付宝碰一下终端规模化部署的关键时期。
对于奥比中光来说,蚂蚁的特殊性在于身份,其第二大股东上海云鑫由蚂蚁集团全资持有,2018年以7.33亿元认购奥比中光D轮,截至2020年累计投入14.33亿元。蚂蚁副总裁纪纲自2018年起担任奥比中光董事。股东加客户的双重身份下,这2.53亿元关联销售有多少是市场化定价,外界很难核实。
更要紧的是,这波“自家人”的需求正在退潮。奥比中光披露称,2026年度预计向蚂蚁集团销售产品及商品8000万元,较2025年实际发生的约2.5亿元降幅约68%,理由是“预计客户项目需求放缓”。当自家人的需求退潮、新市场尚未接上,奥比中光被掩盖的独立获客能力会直接暴露。
客户集中度也在提示同样的风险。前五大客户收入占比从2023年的37.6%升至2024年的51.5%、2025年的63.9%,2026年上半年回落至46.6%;最大单一客户2025年贡献2.82亿元、占营收30%。
在这种背景下,奥比中光的利润的成色也要打个折。2025年1.28亿元归母净利润中,非经常性损益合计5702.7万元,占比44.58%,扣非净利润只有7088.3万元。说白了,奥比中光在这一年每赚1块钱,有4毛5来自非经常性损益。
市值冲到300亿,最懂它的人却在卖出
公允地说,奥比中光的转型方向是对的。传感器业务2025年收入同比增长41.2%至3.04亿元,平均售价由每件257元升至322元,毛利率从41.4%跃升至51.8%;2026年上半年传感器收入同比增长50.0%至2.07亿元,占比升至47.3%,毛利率55.5%,其中广泛应用于具身机器人的Gemini系列出货量同比增长约150%。
不过,市场已经把人形机器人2027到2028年百万台级量产的想象,提前写进了奥比中光今天的股价:按静态净利润算,市盈率约272倍;按TTM口径,约319倍;市销率超过37倍。
仔细来看,奥比中光脚下的市场,却比资本故事里小得多。英特尔RealSense、苹果结构光团队在虎视眈眈,速腾聚创、禾赛科技等激光雷达厂商向下渗透,旁边还有海康威视、大华股份这类视觉巨头跨界而来。而据弗若斯特沙利文数据,全球机器人3D视觉感知市场2025年规模仅约6亿元,29%的份额约合1.7亿元收入,甚至小于奥比中光2025年总营收的两成;这个市场要到2035年才被预测增长至1520亿元。
这片海域不宽阔,却已杀得血红。
资本的耐心是有代价的。2025年披露的定增方案上限21.87亿元,最终只募到9.8亿元;加上IPO的12.4亿元,上市四年累计股权融资约22亿元,母公司未弥补亏损却超过11亿元。这也解释了为什么6月定增刚落地、7月就公告筹划H股、9月便递表港交所。奥比中光的账上其实不算没钱,问题是经营现金流撑不起持续扩张,募资通道只能多多益善。
更微妙的信号是那笔减持。递表前两个月,奥比中光的实控人黄源浩、两名高管和六家员工持股平台合计减持约618.6万股,成交区间120.74元至139.00元/股,套现约7.86亿元,其中黄源浩个人套现约4.87亿元。减持窗口在6月中旬至7月2日,正值股价历史高位;到9月30日,收盘价84.40元,较6月高点已跌去四成多。这个动作可以解释为实控人个人的流动性安排,也可以看作对公司“值不值350亿”的一次投票。别忘了,在这家采用特别表决权架构的公司里,黄源浩及其控制的持股平台握有63.14%的投票权,他才是最了解这家公司的人。
所以真正要问的,不是机器人会不会量产、产量会不会这么高,这些都是时间问题。真正要问的是:当机器人真的量产,奥比中光能不能把行业第一的份额,变成实打实的营收和利润?
「风眼观察」穿透风口与IPO的暴风眼,提前锁定下一个资本引爆点。
(本文题图为AI生成)