本文来自微信公众号:Token Moment,作者:Cassie,题图来自:视觉中国
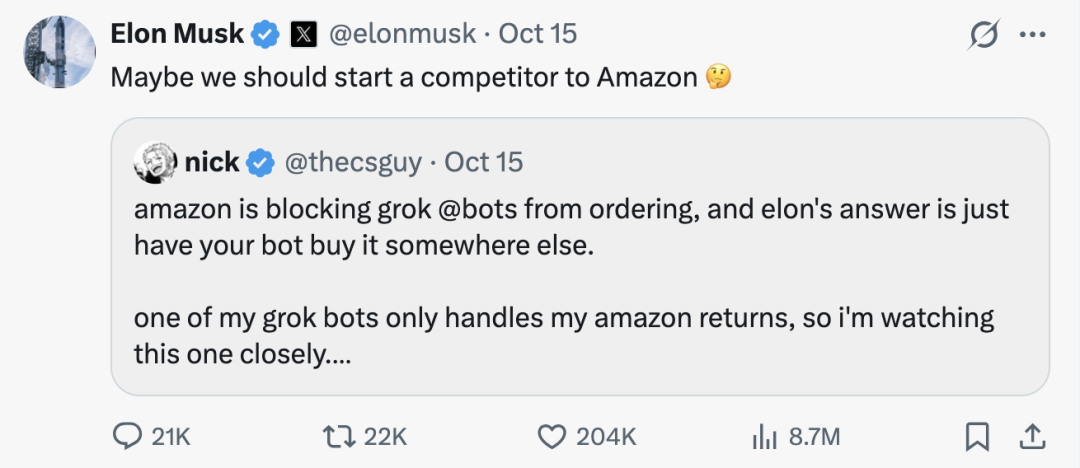
前几天,亚马逊禁止Grok Bot帮用户买东西,马斯克直接放话:也许我们开始做一个亚马逊的竞争对手。
今天,封杀名单更长了。
花旗、美国银行、摩根大通限制 AI Agent 访问账户;达美航空不允许 Agent 订票;
理由集中在两点:安全风险,以及对广告和增值服务收入的影响。
银行怕资金链路和利息成本竞争,航空公司怕客户关系被截胡,电商平台怕广告和交叉销售被跳过,本地生活平台怕数据被白拿。
门卫,就这么来了。
封杀背后的恐惧:银行怕存款被挪走
先看银行。
FT 报道提到,花旗和美国银行担心,AI Agent 帮用户追求更高收益,可能导致存款外流。
这里本质是AI Agent自动找高息、挪钱,会动摇银行“闲置存款”的利润模式。
过去,用户把钱放在活期账户里,懒得动。利率低一点,也未必立刻搬走。银行享受的是这种“沉默的利差”。
而这不是小钱。
据《金融时报》报道,仅摩根大通、美国银行和富国银行三家,无息存款就有 1.6 万亿美元。
假设这些存款都需要额外支付 1.5% 的年利息,简单计算,银行每年将多出约 240 亿美元的利息成本。
航空公司怕:升舱卖不动
再看航空公司。
航空公司为什么也紧张?
因为它们和乘客的直接互动,本身就是收入来源。追加销售、座位升级、行李、选座、会员服务,都是利润点。
过去,用户打开航司 App 或网站,航司有机会在关键节点推销:要不要升舱?要不要加行李?要不要选前排?
但 AI Agent 如果替用户完成搜索、比价和预订,航司就可能失去这个“面对面推销”的机会。
对消费者,这是效率。对航司,这是追加销售权被绕过去了。
电商平台怕: 广告被跳过
电商平台更直接。
电商平台靠广告和交叉销售变现。你搜一个商品,平台给你推荐;你买一件,平台建议你再加一件;你犹豫,平台用广告位影响你。
但 Agent 的购物逻辑不一样。
它会跳过广告,直接找匹配项;它会跳过追加销售,直接完成目标;它会比较价格、评价、配送和退货政策,然后给用户一个结论。
这意味着,平台过去靠“注意力”赚钱的环节,被 Agent 绕过去了。
广告位还在,但 Agent 不看。
推荐位还在,但 Agent 不点。
交叉销售还在,但 Agent 替用户说“不需要”。
所以电商平台封杀或限制 AI Agent,不只是安全防御,更是收入防御。
冲突来了:AI Agent 第一场战队
真正的分裂,先出现在旅游平台。
同一个 AI Agent,Booking 选择拒绝,Expedia 选择合作。
拒绝的一方,想守住与客户的直接关系,守住广告、追加销售和品牌入口。它怕 Agent 把平台降级成后台库存。
合作的一方,想抢先接入新入口。它可能认为,与其被 Agent 绕过,不如成为 Agent 供应链里的一环。用户可以不打开我的 App,但只要订单从我这里走,我就还在交易链路里。
这就是 AI Agent 带来的第一场战队:
有人把它当入侵者,有人把它当新渠道。
而 Yelp 的新规则,则给出了第三种答案:Agent 想进门,先交数据授权。
不是简单封杀,也不是无条件开放。
而是:你要进来,可以。先谈授权,先谈数据使用,先谈规则。
这说明,门卫经济正在形成。
第一阶段是封杀。
第二阶段,很可能是授权费、接口费、身份认证和计费
互联网下半场:抢“人类”入口
把这些动作放在一起看,会发现巨头们并不是单纯封杀 AI Agent。
它们是在争夺三样东西:
第一,入口权。用户是直接打开平台,还是通过 Agent 进入?
第二,数据权。Agent 能不能读、能不能用、用到什么程度?
第三,变现权。广告、追加销售、交叉销售,是被跳过,还是被重新分配?
过去互联网的,是在争夺人的注意力。
那么,互联网的下半场,就是在争夺 AI Agent,或抢 AI Agent 入口,或被 AI Agent 看见,被 AI Agent 调用。
本文来自微信公众号:Token Moment,作者:Cassie